
La semaine dernière aura donc marqué la prise de conscience du fait que la FED allait monter les taux et que l’on n’avait aucune idée de combien de temps cela allait durer et de ce que ça allait coûter aux bourses mondiales. Oui, car peu importe combien de fois on nous l’a répété et expliqué, on ne peut faire autrement que de se souvenir que lorsque les taux montent, tout ce qui a fait de la technologie son business et que ça soit de près ou de loin, tout ce petit monde a donc vocation d’être massacré à tour de bras dès que l’on entend que la FED est à « ça » de monter les taux. Et cela massivement et régulièrement durant les prochains mois. Et ce, jusqu’à qu’on l’intègre.
L’Audio du 24 janvier 2022
Démontage en règle
Les marchés ont donc fini la semaine dans un bain de sang mémorable. Enfin, vu que notre mémoire est souvent très courte et peu fiable, ça vaut ce que ça vaut, mais disons que la baisse aura été spectaculaire – surtout sur le Nasdaq – mais pas forcément mieux sur le reste. Netflix aura indubitablement été la vedette de la séance de vendredi, puisque le titre a désormais perdu 43% depuis les plus hauts de tous les temps et que visiblement plus personne ne va jamais regarder Netflix de sa vie, parce que soudainement, lire un livre est devenu le loisir le plus passionnant du moment. 45 milliards de dollars de market cap se sont donc volatilisés vendredi après-midi. On a beau eu chercher où ils étaient passés, impossible de les retrouver.
Le Nasdaq est donc en train de nous offrir son pire début d’année depuis 2008. Et si l’on se réfère à 2008, on espère juste que ça ne sera pas aussi moche, parce que moi je ne me refais pas un 15 septembre 2008 encore une fois. Ou alors on me prévient et je prends des vacances. L’ensemble du monde merveilleux de l’investissement a donc les yeux fixés sur les taux et sur le comportement de la FED, puisque nous avons tous révisé nos cours d’économie et il n’y a désormais plus aucun doute :
« Quand les taux remontent, c’est jamais bon pour la technologie !!! »
Que l’on se rassure ; si l’on regarde ce qui s’est passé sur le reste des indices et des secteurs, ça n’a l’air bon pour personne. Les indices ont cassé toutes les moyennes mobiles qu’il ne fallait pas casser et on se retrouve dans le même état que lorsqu’en février 2020, on se disait :
« Mais noooonn, c’est quand même pas un potage de chauve-souris qui va faire baisser le marché plus bas que la moyenne mobile des 200 jours, ce COVID, c’est du pipeau ».
C’était juste avant que l’on se fasse laminer de 24% de plus, juste avant que les gouvernements et les banques centrales viennent à notre secours avec des gros chèques qui ne voulaient juste rien dire. Oui, sauf que cette fois, ça va pas être simple de compter sur l’aide des gouvernements. Et encore plus sur celle des banques centrales qui sont bien trop occupées à lutter dans l’arène face au monstre de l’inflation, armé d’un couteau suisse et d’un bouclier en carton. Nous sommes donc au milieu de l’Atlantique sur un bateau qui coule et le bateau de sauvetage le plus proche a fait demi-tour parce que le prix du pétrole était trop cher pour aller plus loin.
Au milieu de nulle part
Nous voici donc au milieu de nulle part en train d’attendre un signe positif de quelqu’un, quelque part. Et il va falloir se dépêcher, parce que la météo se gâte et que la semaine qui se dresse devant nous promet d’être compliquée. D’ailleurs avant d’aller plus en avant sur ce qui ce qui nous attend cette semaine, j’aimerais dire que vu tous les dangers que l’on va devoir affronter ces prochains jours, si on s’en sort vivants et que le marché n’est pas 20% plus bas, c’est que l’on est définitivement indestructibles et que les bourses mondiales sont faites pour monter en permanence sans plus jamais vraiment baisser.
Maintenant parlons de ce qui nous attend !
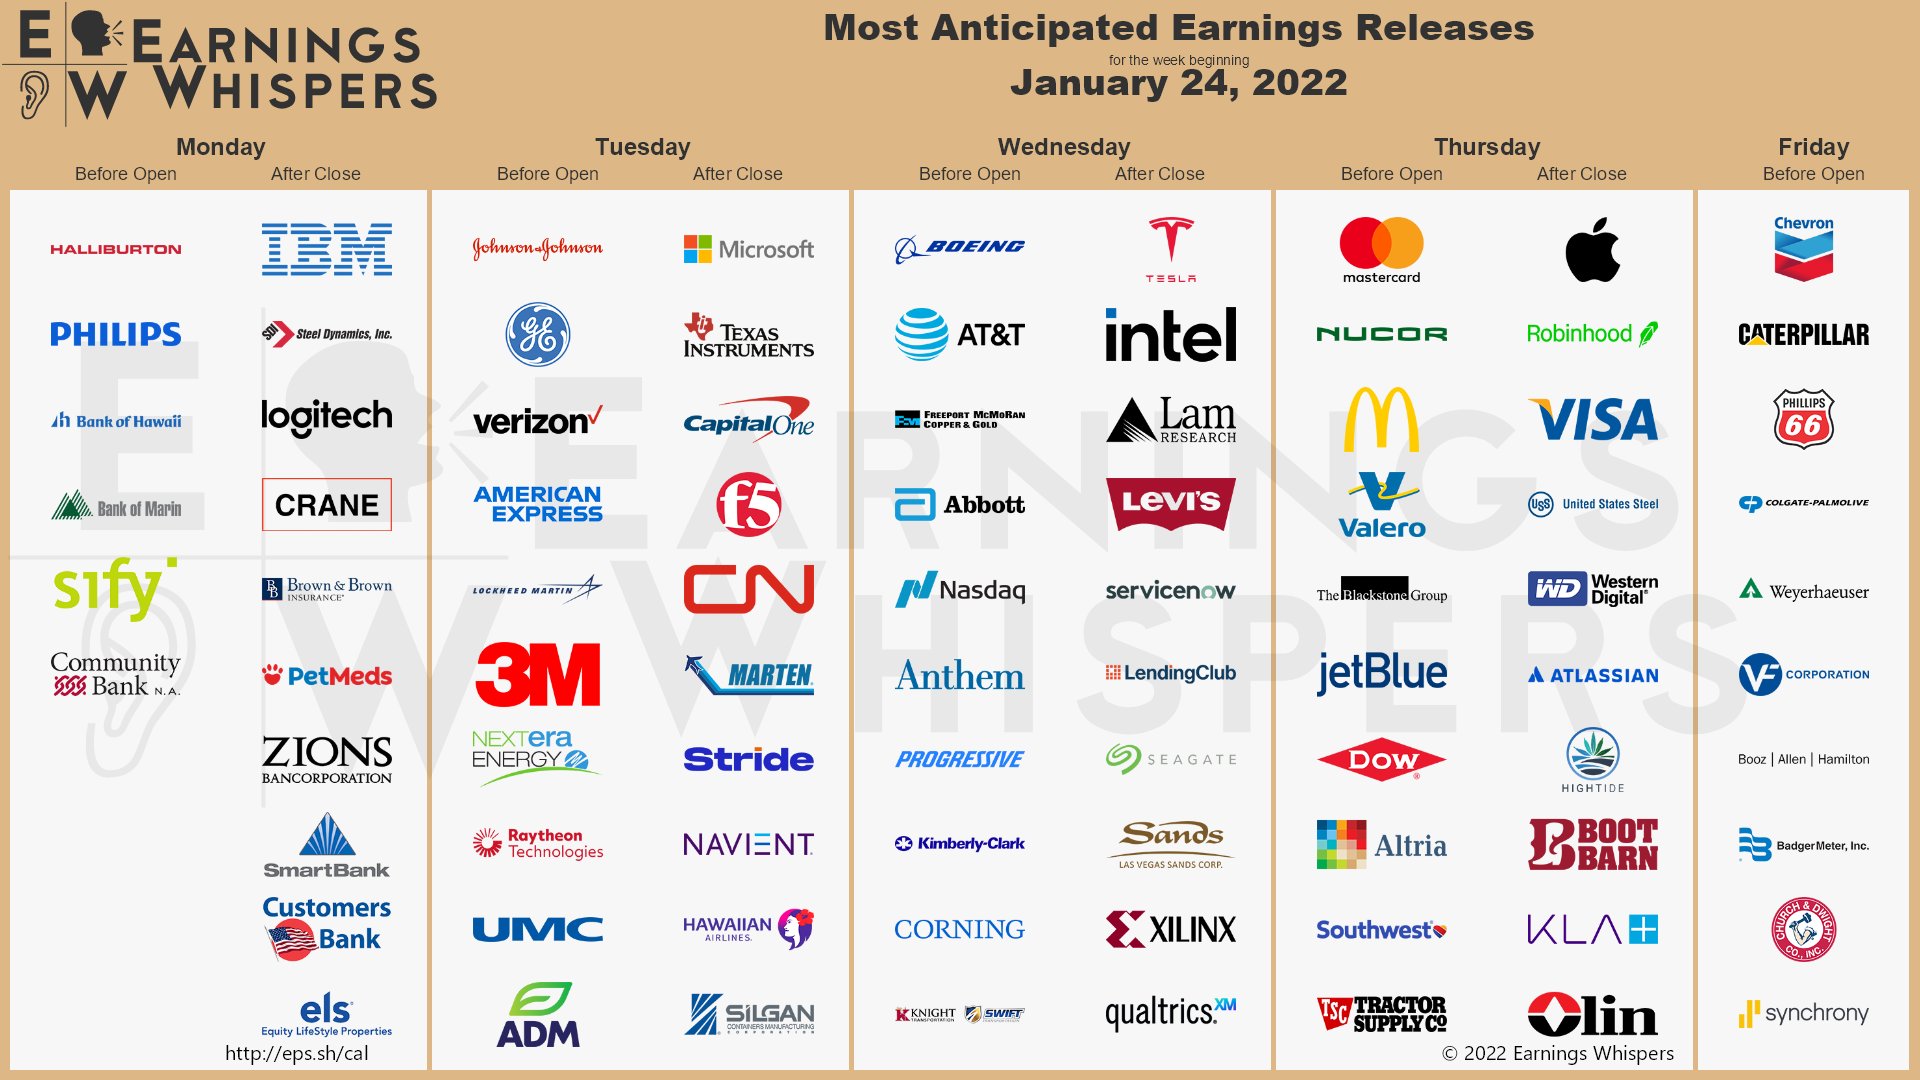
Ce lundi sera plutôt calme par rapport à la suite et je vous encourage vivement à en profiter, parce que ça risque de se compliquer ensuite. C’est mardi que nous attendrons les chiffres de Microsoft. Puis mercredi ceux de Tesla et jeudi sera le tour d’Apple. Ces trois noms, vous l’aurez compris, ont le pouvoir de nous faire tourner la tête dans les deux sens. La bonne nouvelle c’est que les trois compères ont déjà largement cotisé aux angoisses de hausse des taux et que si par hasard « tout est dans les prix » et que les chiffres sont excellents et les perspectives dignes de la fin d’un Walt Disney, le reversement de tendance pourrait être spectaculaire. Le problème restant tout de même que l’on imagine assez mal n’importe lequel des CEO’s se pointer à la télé pour dire :
« ça rigole, c’est trop facile, même si vous montiez les taux à 9%, on verrait pas la différence !!! De toutes façons on s’en fout, nos clients sont idiots et ils sont prêts à acheter tout et n’importe quoi et surtout à n’importe quel prix, le prochain trimestre ne sera qu’une partie de plaisir !!! »
Oui, on imagine assez mal. Vous sentez l’odeur du souffre et du danger ? Non ? Parce que moi je le sens bien. Je sens bien l’odeur de la semaine de bourse bien compliquée.
Et puis y aura la FED
En plus de l’avalanche de chiffres trimestriels – oui parce que Microsoft, Tesla et Apple ne seront pas les seuls – nous aurons également la FED qui va se réunir dès demain jusqu’à mercredi soir. C’est à ce moment très précis que l’on verra si Powell nous donne des précisions sur l’art et la manière de ce qu’il a prévu ces prochains mois. Car oui, ne nous leurrons pas, l’incertitude dans laquelle nous sommes est principalement axée sur le fait que l’on n’en sait rien sur le rythme de la hausse des taux, sa fréquence et sa violence.
Et pour être très franc avec vous, on a l’impression que si on pouvait nous donner quelques indices, ces derniers seraient le bienvenu. Au passage, tout le monde y va de ses prédictions au niveau des taux, récemment c’était encore Goldman Sachs qui pariait sur « AU MOINS 4 hausses » en 2022, sans pour autant préciser le montant total. Pour le moment, on va dire que le consensus est sur quatre hausse avec une des quatre qui « pourrait » être de 0.5% d’un coup. Mais pour être franc avec vous, on aurait joué cette prédiction aux dés, ça serait tout aussi fiable. On attend donc avec impatience ce que Monsieur Powell va nous dire mercredi soir et autant dire qu’il a intérêt à relire son communiqué de presse avant de le publier, parce que la moindre virgule mal placée pourrait avoir des conséquences presque aussi graves que si Poutine mettait un pied en Ukraine et que le nain de l’Elysée venait à l’apprendre et s’énervait !
Ce matin à l’autre bout du monde
L’Asie semble temporiser ce matin. Ça avait plutôt mal commencé, mais depuis un moment le Japon est repassé dans le vert, tout comme la Chine. Hong Kong est encore un peu dans le pâté, mais la fin du monde ne semble pas au menu de la séance du jour. Pour le moment les futures américains qui laissent présager d’un rebond semblent rassurer (un peu) tout le monde.
On notera aussi que le pétrole est à peu près le seul asset class qui ne baisse plus. Ce week-end JP Morgan et Morgan Stanley ont révisé leurs objectifs à la hausse sur le baril, 150$ pour l’un et 100$ pour l’autre. Il faut dire que les tensions ukrainiennes n’aident pas à trouver le calme sur le sujet. Et puis, au passage, on commence soudainement à prendre conscience que la hausse PERMANENTE du baril n’est pas forcément une bonne chose pour l’inflation – on trouve un peu trop d’articles sur le sujet en ce moment pour que cela ne commence pas à poser un problème supplémentaire à la FED. Le pétrole est à 85.80$.
Au chapitre de l’Or, on notera qu’il tente une sortie par le haut, mais ça n’est pas simple. Et puis on notera que le Bitcoin et le monde fabuleux de la crypto se fait littéralement démonter depuis 3 jours. La crypto vedette est en baisse de 50% depuis les plus haut et tout le monde parle d’un ENORME support à 31’000$. En tous les cas, une chose est sûre, les gars qui pariaient sur une hausse de 300% de l’Ether ou un Bitcoin à 100k, on ne les entend plus beaucoup. En revanche, ils ont largement été remplacés par ceux qui parlent d’une aire glacière pour les cryptos. Comme quoi, souvent investisseur varie.
Nouvelles du jour
Pour les nouvelles du jour, la première chose qui frappe, c’est les USA qui enjoignent leurs ressortissants à quitter l’Ukraine au plus vite. Les troupes russes qui se massent à la frontière n’augurent rien de bon et on commence à se demander si on ne va nous remplacer la pandémie par une troisième guerre mondiale. Pendant ce temps, pour calmer le jeu, les Chinois sont en train de faire des manœuvres tout près de Taïwan, histoire de bien jeter de l’huile sur le feu. La question que l’on peut se poser, c’est de savoir ce qui va se passer lorsque la Chine va envahir Taïwan au même moment où la Russie entreront en Ukraine, comment va faire le gendarme du monde pour gérer la situation ? Ils vont envoyer Macron à cheval sur un âne pour aller bloquer Poutine, pendant que Biden attaque les Chinois en frontal ?
Franchement, ça risque d’être charmant ces prochaines semaines. Le pétrole qui monte à 120$, l’inflation qui explose et la guerre un peu partout sur le globe. Je crois qu’il me faut une boîte de Xanax pour entamer la semaine. Pour le reste, on se prépare à une semaine de folie avec une avalanche de chiffres trimestriels et la FED qui parlera mercredi. Point final..
Chiffres du jour
Côté chiffres du jour, nous aurons des PMI’s un peu partout et les chiffres de Philipps, Haliburton, IBM et Logitech pour commencer la semaine. Pour le moment les futures américains parient sur un rebond, mais il faudra voir à l’usure et ne pas oublier que les gens sont passés en mode « sell the rally » et plus « buy the dip ».
Passez une excellente journée et on se retrouve demain à la même heure pour continuer notre échauffement pour les grands-écarts de la semaine.
À demain.
Thomas Veillet
Investir.ch
“The man who has confidence in himself gains the confidence of others.” – Hasidic Proverb