
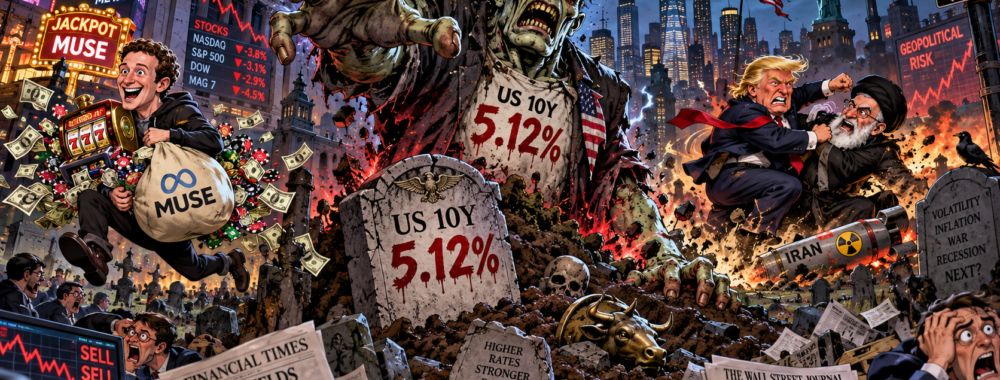
Hier, je vous disais que plus personne ne parlait des taux et qu'on avait l'air de s'être habitué à vivre au bord de la falaise des 5%. À force de faire les malins au bord du gouffre, on a fini par faire un grand pas en avant. Le 10 ans US a bondi de 15 points de base à 5,12%, du jamais vu depuis juillet 2007, et le Nasdaq, qui fêtait son deuxième record d'affilée, s'est pris 1,1% dans les dents. Le coupable ? Une BONNE nouvelle : l'économie américaine va trop bien. Ajoutez un président iranien qui ne se mettra « jamais à genoux », un Brent qui repasse les 100 dollars et la « très bonne réunion » de Trump qui se dégonfle comme une vieille baudruche. Le marché obligataire est de retour.
L’Audio du 24 septembre 2026
Télécharger le podcast
Trop bien pour être honnête
Tout est parti d’un sondage auprès des directeurs d’achat. Un truc dont on se fout la plupart du temps, surtout parce que ça ne parle pas d’IA. Le PMI composite américain est sorti à 58,4, contre 55,3 attendu par les génies du consensus. Plus haut depuis cinq ans. Les entreprises embauchent au rythme le plus rapide depuis quatre ans, les carnets de commandes débordent, et puis il y a la ligne qui tue : les coûts grimpent au rythme le plus rapide depuis octobre 2022, à cause du carburant et du transport. Les patrons américains ont trop de clients, pas assez de personnel, et paient le diesel au prix du caviar. Que croyez-vous qu’ils vont faire ? Monter leurs prix. Le marché a lu « croissance » pendant trois secondes, puis le mot s’est transformé en INFLATION, et on a paniqué. La Fed a suivi : Michael Barr annonce que « de nouveaux ajustements » seront probablement nécessaires, et Austan Goolsbee range officiellement le mot « transitoire » à la cave, à côté du rameur et des quatre machines à abdos. Probabilité d’une hausse en octobre : 70%, contre 9% il y a un mois. Le marché intègre désormais QUATRE HAUSSES sur douze mois. En janvier, il y en avait encore qui pariaient sur des baisses.
Pisser dans un violon
Le moment où la séance a vraiment tourné au vinaigre, c’est l’adjudication. DONC, le Trésor américain est allé placer 70 milliards à cinq ans, et il a dû les servir à 5,033%. Plus haut rendement pour cette tranche depuis 2006, avec un taux de couverture au plus bas depuis quatre ans. En clair, l’État le plus puissant de la planète est venu vendre ses reconnaissances de dette, et les acheteurs ont répondu « d’accord, mais plus cher ». Le 5 ans passe les 5% pour la première fois depuis 2007, le 30 ans monte à 5,40%, et le 10 ans signe sa plus forte hausse quotidienne depuis le Liberation Day. Pendant ce temps, Scott Bessent annonce un rachat de dette longue de… 6 milliards. Six milliards de rachats le jeudi après 70 milliards d’émission le mercredi : si vous cherchiez l’illustration parfaite du concept de « pisser dans un violon », Bessent vous l’a servie sur un plateau.
Et c’est là que ça coince pour les actions. À 5,12%, le Trésor vous paie pour dormir. Le S&P se traite à un peu moins de 19 fois les bénéfices attendus, soit un rendement théorique d’environ 5,3%. Pour 0,2% de plus que l’obligation d’État, vous avez donc le droit de vous faire des cheveux blancs sur Nvidia, Ormuz et la Fed. La prime de risque tient dans un dé à coudre. Côté immobilier, le taux hypothécaire à 30 ans a franchi les 7% : sur un prêt de 400’000 dollars, vous remboursez 958’000 dollars en trente ans. Vous achetez une maison, vous en payez une et demie. La demi-maison, c’est pour le banquier. Tiens, d’ailleurs, la dette US va passer les 40’200 milliards dans les 48 heures. Mais qui s’en préoccupe ? Mis à part personne…
Genoux, tête et baril
Hier, on devait savoir si Téhéran confirmait la « très bonne réunion » de trois heures dont Trump nous avait parlé. Réponse : NON !!! Pezeshkian est monté à la tribune de l’ONU pour expliquer que son pays « ne baissera jamais la tête ni ne se mettra à genoux », a parlé de « terrorisme » américain. Tout en jurant que la diplomatie reste la solution. Traduction pour les gens normaux : on veut bien discuter, mais surtout pas de ce que vous voulez discuter. Le coup de grâce est venu de Washington : Marco Rubio a expliqué qu’il n’y avait eu « aucune avancée significative ». En 24 heures, on est passé de « très bonne, très productive » à « rien du tout ». Même réunion, même équipe, même adresse à New York. Résultat, le Brent est remonté à 102 dollars après cinq séances de baisse, alors même que les stocks de brut américains ont AUGMENTÉ de 3 millions de barils. Le narratif bat l’inventaire. Et Trump promet un accord « après les élections », soit sept semaines de plus d’inflation qui passe du baril à la pompe, de la pompe au camion, et du camion au prix du burger. Ormuz et le 10 ans, c’est le même dossier rangé dans deux tiroirs différents.
Le dessert avant l’entrée
Xi Jinping a atterri à Washington, Trump est allé le chercher en personne à l’aéroport, et le sommet, c’est aujourd’hui. Sauf que la seule vraie annonce a déjà été faite hier soir sur Fox News par Scott Bessent : la trêve commerciale est prolongée jusqu’au 10 janvier. Pékin voulait une trêve pour tout le mandat, Washington six mois maximum, et on a coupé la poire en… deux mois. On a servi le dessert avant l’entrée.
L’ogre mange aussi ses amis
Du côté de Muse, l’agent IA de Meta qui fouille vos prélèvements automatiques et résilie vos abonnements à votre place, la règle est simple. Expedia a signé avec Muse et perd 7,7%. Amazon l’a interdit et perd 2,2%. Si vous signez avec Meta, vous perdez. Si vous refusez Meta, vous perdez. Le seul qui gagne, c’est Meta, en hausse de 22% depuis le lancement. Au casino, c’est toujours la banque qui gagne ; chez Muse, c’est toujours Zuckerberg. Une grande banque a même construit un panier des sociétés qui vivent de notre flemme — le fitness qu’on ne résilie jamais, l’assurance qu’on n’a pas comparée depuis 2011 — et il a perdu 10% depuis le lancement. Moi, je paie depuis trois ans une application de méditation ouverte une seule fois, et le fait que ça m’énerve prouve assez bien que je ne l’utilise pas.
Et le témoin parfait pour l’accusation de la journée, c’est McDonald’s : -4,8%, pire séance depuis mars 2020. Le patron a expliqué qu’il fallait arrêter de parler d’un « environnement difficile » et dire simplement que « c’est l’environnement ». Le bœuf a presque doublé en cinq ans et « l’inflation est collante partout dans le monde ». Le jour même où l’obligataire panique sur l’inflation, le roi du burger vient le confirmer à l’antenne. On ne pouvait pas rêver mieux.
Le programme
Futures américains en légère baisse, Tokyo en hausse après l’équinoxe, et le 10 ans japonais à 3,05% dont personne ne parle, alors qu’on flippait le jour où il passait les 3%. Au programme : la BNS à 9h30, qui devrait laisser son taux à zéro pendant que le reste du monde serre la vis — l’inflation suisse est à 0,8%, le reste du monde la combat au lance-flammes, nous on la cherche au microscope. Inscriptions au chômage américaines à 14h30, rachat de dette longue du Trésor, et surtout le sommet Trump-Xi suivi du dîner d’État, LE rendez-vous de la journée. Mais si vous voulez vraiment savoir comment va se passer la séance, gardez un œil sur le 10 ans. C’est lui qui tient la télécommande.
Vous avez eu l’express. Le plat complet est sur Morningbull.ch
Ce que vous venez de lire, c’est la version express. La chronique intégrale fait le double, et elle contient tout ce que j’ai dû couper ici pour tenir dans deux pages : le spread français qui est la seule chose qui croît encore en France, la théorie du thermostat pétrolier de Washington, Palantir qui gère le contrôle aérien la veille de l’arrivée de Xi, et Sam Altman et Dario Amodei qui demandent à l’ONU de ralentir l’IA le lendemain de la sortie de leurs nouveaux modèles.
Tous les matins, c’est sur Morningbull.ch, avant l’ouverture, avec le café. Abonnez-vous. C’est moins cher qu’une application de méditation que vous n’ouvrirez jamais, et ça, au moins, vous allez le lire.
Passez une excellente journée, et on se revoit demain pour voir si le 10 ans US va chercher les 5,3% dans la journée !
À demain !!!
Thomas Veillet
Investir.ch
« Rien n’est permanent, sauf le changement. »
Héraclite