La BNS maintient son taux directeur à 0%, tandis que les perspectives des taux ont évolué.
Mi-septembre, tant les rendements des obligations d’Etat que les taux hypothécaires fixes en Suisse avaient augmenté sur un mois. La hausse a toutefois été moins marquée que dans l’UE et aux Etats-Unis, où les pressions inflationnistes s’avèrent plus tenaces que prévu. La Banque centrale européenne (BCE) et la Réserve fédérale américaine (Fed) ont donc réagi dès septembre en relevant leurs taux directeurs. Nous nous attendons à ce que la BCE et la Fed procèdent à un nouveau relèvement en décembre. Outre les craintes liées à l’inflation, le niveau élevé de la dette publique dans ces deux régions a également contribué à la hausse des taux.
Le 24 septembre, la Banque nationale suisse (BNS) s’est prononcée sur sa politique monétaire. L’inflation reste faible, à 0,8%. Même si la conjoncture se redresse, l’économie suisse ne tourne pas encore à plein régime. La BNS a donc maintenu son taux directeur à 0%.
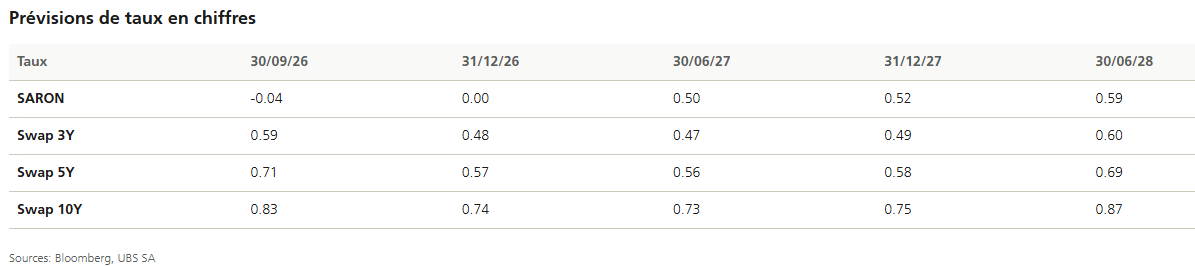
Les analystes d’UBS prévoient une nouvelle amélioration de la conjoncture au cours des prochains trimestres, qui devrait alors inciter la BNS à relever ses taux. Ils prévoient deux hausses des taux directeurs, en mars et en juin 2027.
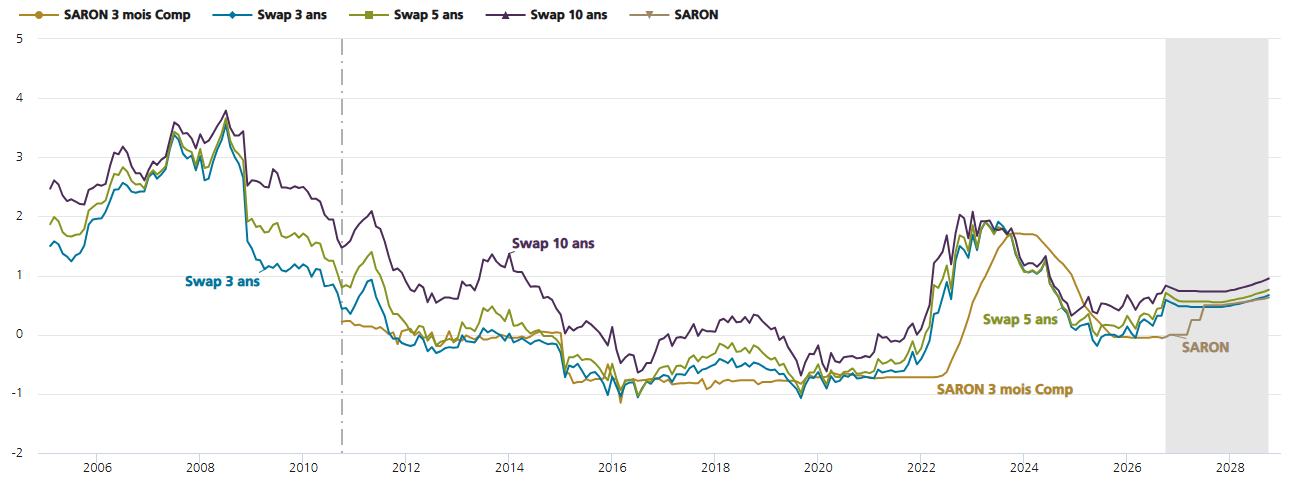
Les marchés des capitaux ont déjà largement intégré cette évolution dans les cours. C’est pourquoi les rendements des obligations d’Etat et les taux hypothécaires devraient, pour l’instant, se maintenir autour de leur niveau actuel, même si le cycle des rendements a amorcé une tendance à la hausse. Les hypothèques SARON devraient enchérir au cours des prochains trimestres, à l’image des taux directeurs.