
Les différentes matières premières suivent des trajectoires différentes mais toutes pointent dans la même direction.
L’or. Après une phase corrective de 6 mois, de $5’600 à $3’950, soit -30%, entre février et juillet 2026 en raison d’une appréciation du dollar et d’une hausse des taux d’intérêt réels US, le cours de l’or a repris des couleurs. Mais l’or reste toujours sensible aux taux réels.
L’évolution des taux réels donne la tendance de l’or. L’or baisse lorsque les taux réels montent, et l’inverse est vrai. Cette relation s’est affaiblie depuis le début de la guerre d’Ukraine avec le gel des avoirs russes et les achats massifs des banques centrales des pays émergents. La géopolitique, la dédollarisation et les ventes d’obligations du Trésor US par les BRICS, pourraient-ils devenir les nouveaux facteurs d’évolution de l’or. Pour le moment, 2026 ne montre pas un changement de paradigme : confirmation de la relation inverse entre l’or et les taux réels US.
La banque centrale de Chine a considérablement réduit son exposition aux obligations du Trésor US au profit de l’or. C’est la dédollarisation et la diminution d’un risque dollar-politique, c’est-à-dire la réduction d’un risque de sanctions américaines liées au dollar.
L’or reste une protection contre des événements géopolitiques majeurs dans un nouveau monde brutal ou l’hyperinflation. On a en tête les velléités chinoises d’une invasion de Taïwan. Dans un monde très endetté et un risque de dépréciation des monnaies fiat, l’or est un actif essentiel.
Techniquement, il y a un risque d’un retour sur les $4’000 avec la configuration technique H&S (tête-épaules). A surveiller, le support des $4’250. On rachèterait sur les $4’000.
Le pétrole. L’Iran contrôle le détroit d’Ormuz et les Houthis du Yémen le détroit de Bab el-Manded, soit l’entrée et la sortie de la mer Rouge, c’est à-dire l’accès au canal de Suez. Ils verrouillent deux passages stratégiques pour le transport maritime international. La situation devient tendue non seulement pour l’énergie, mais aussi pour d’autres produits essentiels comme les produits agricoles et les fertilisants.
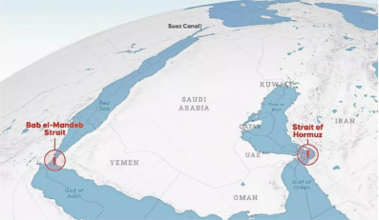
L’Arabie saoudite, attaquée par les Houthis, a dû fermer son oléoduc débouchant sur la mer Rouge, endommagé par des missiles et des drones houthis. Il est très étonnant de voir l’Arabie saoudite en difficulté avec un budget pour la défense de $80 milliards par an, un des plus importants du monde.
Les cours du pétrole sont restés contenus malgré la gravité de la situation géopolitique, alors qu’on aurait pu s’attendre à un baril à plus de $150, voire $200. Cette gravité est accentuée par la guerre entre l’Ukraine et la Russie affectant les produits raffinés (diesel en particulier) avec les attaques ukrainiennes sur les raffineries russes.
Jusqu’à maintenant, nous avons évité le pire grâce à l’utilisation des réserves globales de pétrole et surtout à une baisse de 25%-30% des importations chinoises de pétrole. Etonnamment, les flux de pétrole sont restés relativement stables. Mais aujourd’hui, la situation devient critique : les réserves mondiales de pétrole n’ont jamais été aussi basses et la Chine accélère ses achats de pétrole pour reconstituer ses stocks. L’Asie est la région la plus affectée par la guerre au Moyen-Orient.
Si la situation en Russie et au Moyen-Orient ne se normalise pas rapidement, on pourrait avoir une hausse subite des prix du pétrole et des autres produits dérivés. Le risque de stagflation (inflation + baisse de la demande) est bien réel. La hausse des coûts a réduit une partie du trafic maritime longue distance des supertankers, menaçant les flux d’approvisionnement ; les coûts du transport maritime représentent pour certaines lignes 25% du prix des contrats futures. C’est économiquement non-viable.
Les métaux industriels. Les métaux industriels et les produits (semi)-finis sont perturbés par les guerres et les obstacles dans le transport, maritime en particulier.
En géopolitique, la confrontation des blocs pousse au nationalisme des ressources et à leur utilisation comme arme géopolitique. L’exploitation des ressources minières et le raffinage sont très concentrés sur quelques pays. La part de la Chine dans le raffinage est de 90% pour les terres rares, 100% pour le graphite, 80% pour le nickel et le cobalt, 60% pour le lithium, 40% pour le cuivre, etc… Le Chili compte pour 25% de la production mondiale de cuivre. Le République Démocratique du Congo produit 75% du cobalt mondial.
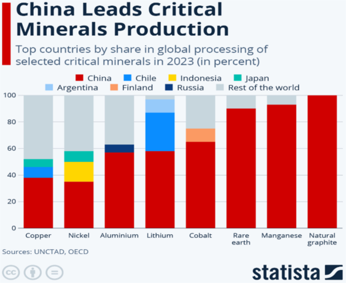
Dans le passé, les contraintes environnementale et juridiques avaient poussé les pays occidentaux à fermer un nombre considérable de mines, les rendant dépendants de quelques pays émergents. Avec le onshoring, la transition énergétique, l’électrification, l’IA et la hausse des dépenses militaires, la demande devrait excéder l’offre, en particulier pour le cuivre, ces prochaines années. A moins que l’environnement global difficile ne conduise à une récession et un recul des investissements.
Avec la guerre commerciale de Trump et la hausse des tarifs d’importation, les prix de certains métaux industriels dont le cuivre avaient augmenté aux Etats-Unis, conduisant à deux prix mondiaux, l’un aux US plus élevé et l’autre dans le reste du monde.
Le dérèglement climatique, et la présence régulière (tous les 2 à 5 ans) du phénomène El Niño, perturbent souvent la production minière en raison d’inondations. El Niño 2026-2027 (en général d’octobre à février) devrait être selon les organismes de météorologie un des plus puissants, si ce n’est le plus puissant, jamais observé à cause de la température moyenne des mers et des océans la plus élevée jamais calculée. Les pluies torrentielles d’El Niño ont souvent lieu dans la Corne de l’Afrique, la côte Ouest des Amériques, avec une activité cyclonique forte en Océanie/Pacifique. La sécheresse est forte en Australie, provoquant d’importants incendies.
Le prix du cuivre grimpe depuis 2020, avec un trou d’air au début de la guerre d’Ukraine (risque de ralentissement économique, la Chine toujours en confinement Covid, resserrement monétaire par les banques centrales, forte appréciation du dollar). Il a plus que triplé en 6 ans.
Comme pour le pétrole, la Chine reconstitue ses stocks de cuivre. Le prix du cuivre entrant dans le port de Shanghai est au plus haut depuis 2022. Le prix du cuivre est aussi monté récemment en raison d’une forte hausse des importations américaines (dans le port de la Nouvelle-Orléans) en prévision de nouvelles taxes douanières ; la conséquence a été une baisse de l’écart de prix entre les Etats-Unis et l’international.
Les produits agricoles. Les guerres en Ukraine et en Iran ont fortement perturbé les prix mondiaux des denrées alimentaires, les céréales en particulier, et des engrais azotés (utilisés lors des plantations des semis) et urées (utilisés en période de forte croissance).
Les guerres et l’envolée des prix du gaz naturel et du pétrole ont renchéri les coûts de production et de transport. La Russie et l’Ukraine sont de grands producteurs de blé avec 15% de la production mondiale et 30% des exportations mondiales, et le conflit perturbe le trafic maritime en mer Noir, une voie majeure pour les exportations de céréales.
Le dérèglement climatique est un autre facteur de perturbation avec ses sécheresses et ses inondations. Il touche plus particulièrement le café, le cacao et les huiles végétales. Les prix du cacao baissent en raison d’une offre pléthorique. Les prix du café sont plus à risque avec l’arrivée d’El Niño.
Heravest SA est une boutique indépendante dans le conseil en investissement, du top-down au bottom-up, et un fournisseur de solutions d’investissement.
Rue du Cendrier 12-14CH-1201 Genève
T +41 22 715 24 40