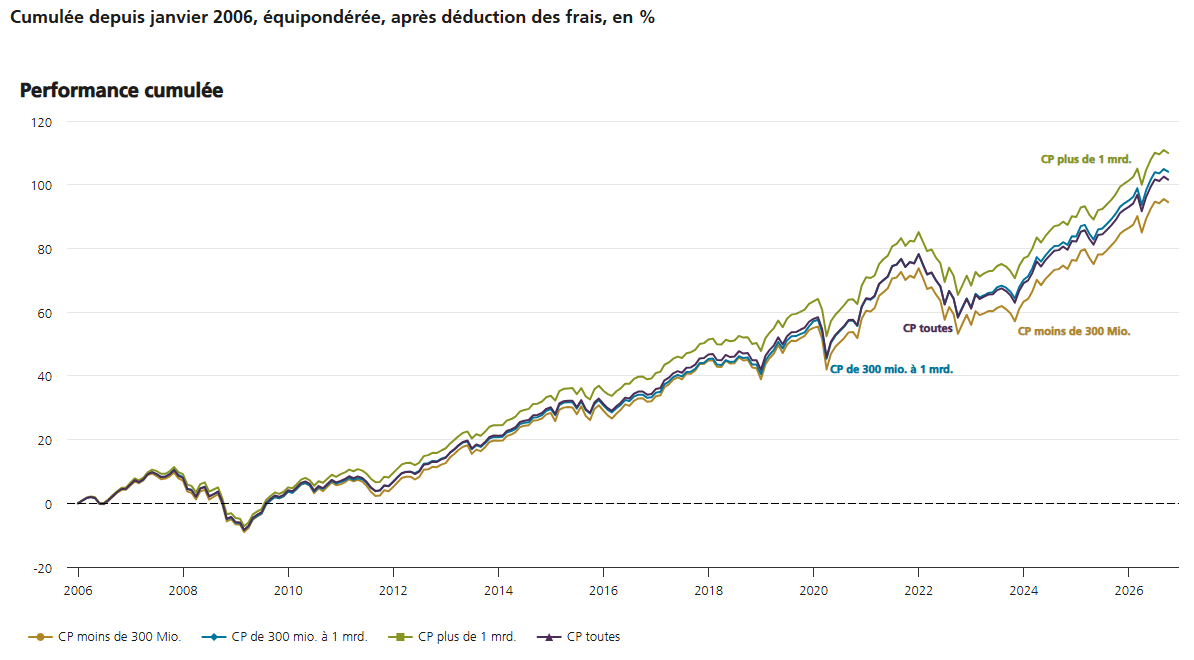
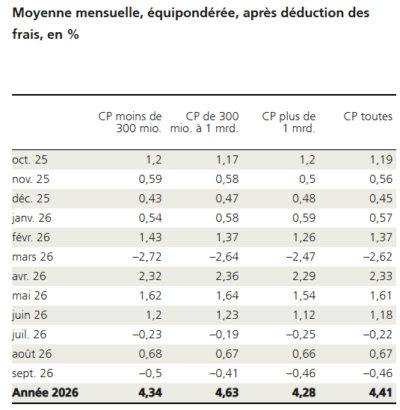
En septembre, les caisses de pension de l'échantillon d'UBS ont réalisé une performance moyenne de -0,46% après déduction des frais, variant entre -1,47% et 0,84% selon les caisses. Le rendement est de 4,41% depuis le début de l'année et le rendement annualisé est de 3,41% depuis le début des mesures en 2006.
 En septembre, les actions mondiales (MSCI AC World) ont progressé de 2.2% en CHF sans couverture de change, alors que le marché suisse était en baisse de 2.6% (MSCI Switzerland). La faiblesse du franc par rapport à un panier de devise a joué un rôle important. Les actions mondiales restent soutenues par une activité économique résiliente, des bénéfices robustes et des investissements toujours dynamiques dans l’IA, même si la hausse marquée des rendements obligataires a pesé sur les valorisations.
Le Chief Investment Office (CIO) d’UBS voit désormais des points d’entrée plus attractifs sur les obligations à la suite de la rapide hausse des rendements obligataires. Malgré la hausse des taux, le CIO reste constructif sur les actions, tablant sur une croissance économique résiliente, un cycle de bénéfices en amélioration et la poursuite des investissements liés à l’IA pour soutenir les marchés à moyen terme.
Le mois dernier, la performance médiane des petites caisses de pension avec des actifs sous gestion inférieurs à 300 millions de francs suisses était de -0,45%, soit plus élevée que celle des grandes caisses de pension avec des actifs sous gestion de plus d’un milliard de francs suisses à -0,51%.
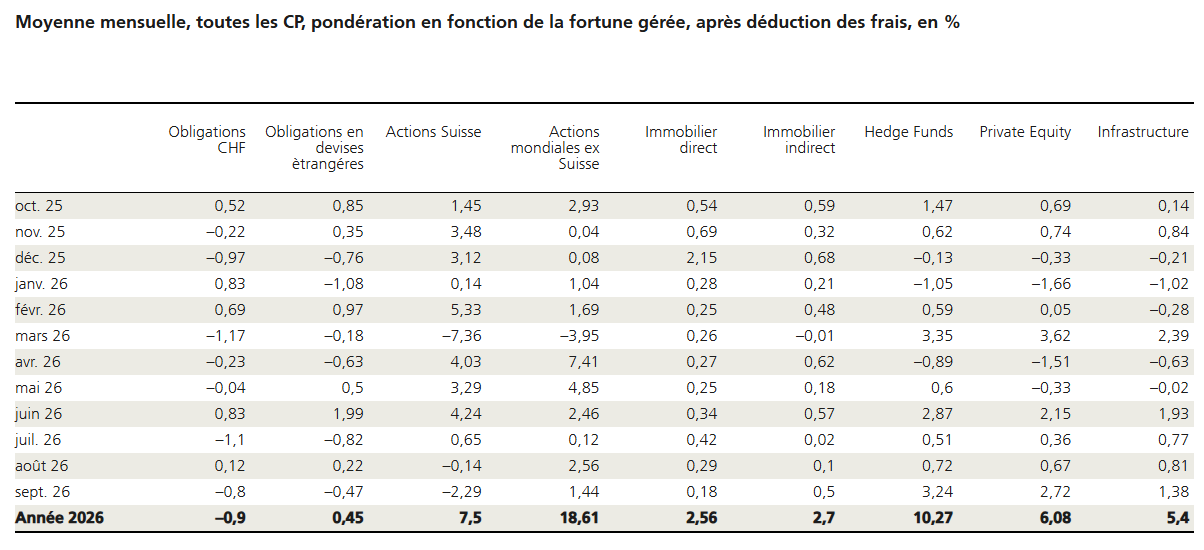
La performance moyenne des classes d’actifs a été mitigée en septembre. Mesurées en francs suisses, les classes d’actifs se sont classées dans l’ordre décroissant comme suit: les hedge funds (3,24%), le private equity (2,72%), les actions mondiales (1,44%), les infrastructures (1,38%), l’immobilier indirect (0,5%), l’immobilier direct (0,18%), les obligations en devises étrangères (-0,47%), les obligations en CHF (-0,8%), les actions suisses (-2,29%).
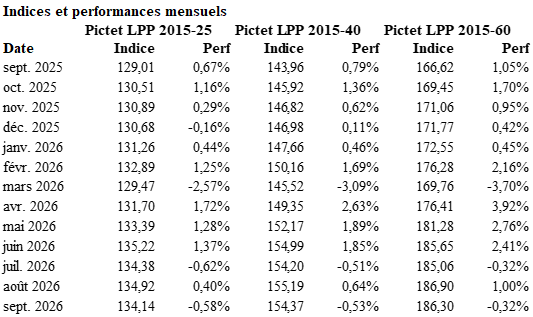
Si les performances des caisses de l’échantillon d’UBS montrent des performances plus ou moins homogènes selon la taille des encours, le tableau de Pictet représentant les performances selon le profil de risque est plus nuancé. Le profil comportant le plus d’0bligations offre le « meilleur » rendement en septembre.
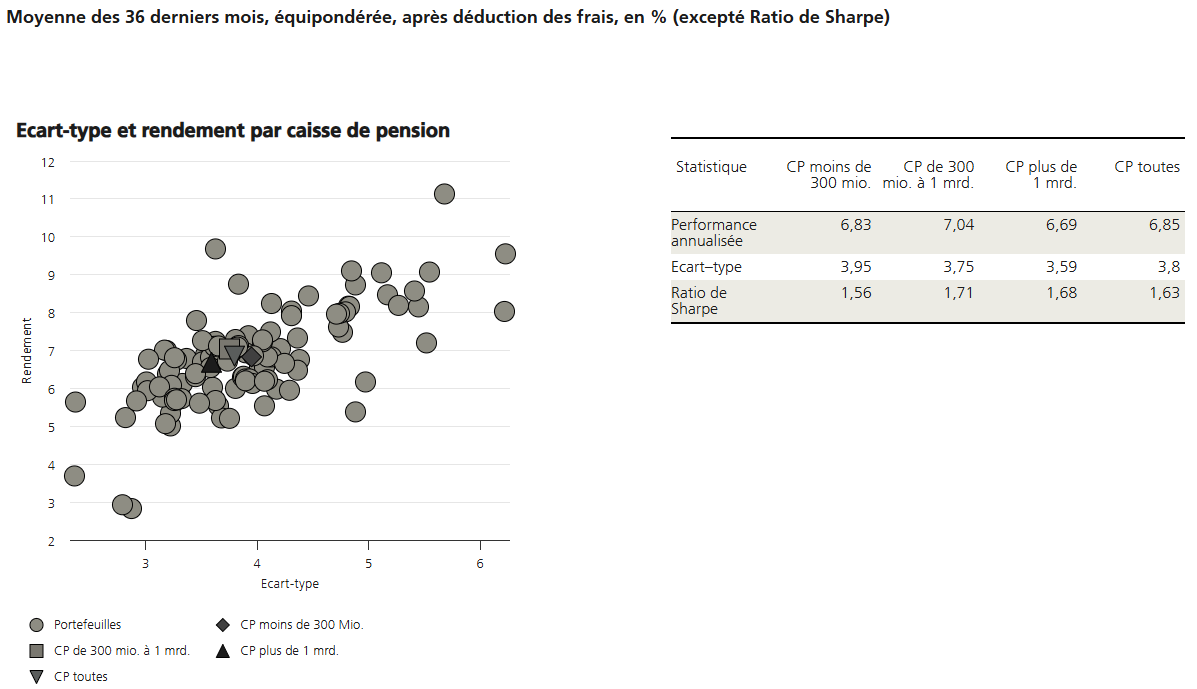
Avec une moyenne de 1,63, le ratio de Sharpe (au cours des 36 derniers mois) était supérieur à celui du mois précédent (1,57).
Le graphique suivant illustre la performance cumulée et nous voyons que il y a un petit plateau qui se dessine. Les actions suisses et les obligations libellées en franc suisses, qui pèsent dans les trois indices, plombent les résultats des autres classes d’actifs.