
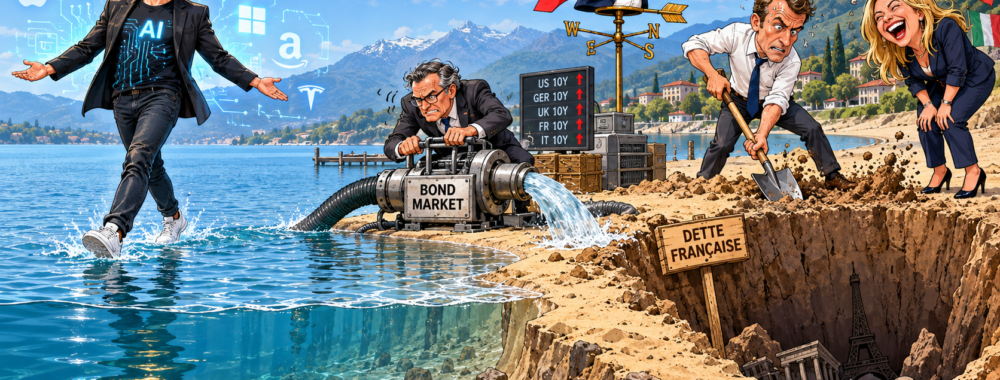
Vendredi, l'Amérique a créé 29'000 emplois. Trois fois moins que prévu. Réaction du Nasdaq : record historique en séance. Réaction du dix ans : retour à ses plus hauts depuis 2002. Les actions ont fêté la mauvaise nouvelle, les obligations l'ont fait payer cash, et tout le monde est parti en week-end persuadé d'avoir raison. Ce week-end justement, l'Iran a fait savoir qu'il ne gérait pas sa sécurité nationale « avec des tweets de responsables américains », Trump a menacé la Corée du Sud, et le chef du renseignement américain a pris la tête d'une task force baptisée « Super Intelligence Force ». Même les scénaristes hollywoodiens n'auraient pas osé.
L’Audio du 5 octobre 2026
Télécharger le podcast
Le sujet de la semaine, c’est qu’il n’y a pas de sujet : agenda vide, et tout Wall Street qui attend la saison des résultats comme on attend le messie. On nous promet 30% de croissance des bénéfices. Va falloir assurer.
Cinq cents de l’heure
Emploi mauvais, donc pas de hausse de la Fed en octobre (la probabilité est tombée sous les 20%), donc on achète de la tech : Nasdaq +1,2%, et record pour Nvidia. Mais il y a une ligne des NFP’s que personne n’a lue jusqu’au bout : les salaires. DONC, en septembre, le salaire horaire moyen américain a progressé de 0,13%, soit CINQ CENTS de l’heure. Sur une journée de huit heures, ça fait 40 cents. Sur une année entière, à peu près 100 dollars. Avant impôts. Pendant ce temps, l’estimation en temps réel de la Fed de Cleveland voit les prix grimper de 0,53% sur le mois. Les prix montent quatre fois plus vite que les salaires, et le pouvoir d’achat de l’Américain moyen est revenu à son niveau de l’automne 2024. Deux ans de boulot pour rien.
Des embauches qui calent, des salaires qui calent et des prix qui accélèrent, ça porte un nom : STAGFLATION. Mais pour l’instant, on préfère dire que la Fed devient accommodante, c’est plus mieux bien en termes de politiquement correct. On n’y est pas encore VRAIMENT, la croissance tient et personne ne licencie, mais les ingrédients sont sur le plan de travail et il manque juste quelqu’un pour allumer le four. Le marché, lui, a décidé que si la Fed ne peut plus monter ses taux sans casser l’économie, c’est forcément une bonne nouvelle. En ce moment, ce ne sont pas les FAITS qui comptent, c’est la manière de les interpréter pour les ranger dans la boîte des « bonnes nouvelles ».
L’obligataire
Pendant que les actions trouvaient super-cool que la Fed attende décembre, l’obligataire a refait ce qu’il fait depuis un mois : il a poliment hoché la tête, et il a recommencé à vendre. À 14h31 vendredi, le 10 ans américain tombait à 5,155%. En fin de journée, il était revenu vers 5,28%. Le 30 ans a touché 5,69% la semaine dernière, du jamais vu depuis 2002. Votre chiffre de l’emploi, l’obligataire s’en tape comme de l’an 40 : ce qui l’intéresse, c’est le baril, et la quantité de papier qu’on va lui demander d’absorber. Et du papier, il va y en avoir. Sur onze mois, la charge d’intérêts de l’État américain a atteint environ 1’050 milliards de dollars. Faisons le calcul bête : 3,1 milliards par jour, un peu plus de 36’000 dollars par seconde. Une voiture chinoise neuve par seconde, jour et nuit, week-end compris, juste pour les intérêts. La dette vient de passer les 40’241 milliards. Les arbres ne montent pas au ciel, mais la dette, elle, y va.
Mercredi soir, on aura les minutes de la réunion de septembre, celle où Kevin Warsh a remonté les taux en expliquant vouloir retirer « une dose » d’accommodation. Une dose. Ce qui suppose qu’il en reste d’autres dans l’armoire à pharmacie. Le marché a rayé octobre de son agenda, mais la hausse de décembre reste jouée à près de 87%. Pendant ce temps, le conseiller économique en chef de la Maison-Blanche a expliqué à la télé que Jerome Powell, qui siège toujours au comité, devrait « passer à autre chose »… afin de préserver l’indépendance de la Fed. Virer les gens pour protéger leur indépendance, il fallait l’oser. Prochaine étape : supprimer les élections pour protéger la démocratie.
Plus cher que l’Italie
Et puisqu’on parle de gens qui empruntent trop, direction Paris. La dernière nouveauté, c’est que les investisseurs exigent désormais un rendement plus élevé pour prêter à la France que pour prêter à l’Italie. Le 10 ans français tourne autour de 4,9%, plus haut depuis 2002, l’écart avec l’Allemagne est au-dessus des 140 points de base, du jamais vu depuis la crise de l’euro, et le prix de l’assurance contre un défaut français est au plus haut depuis 2013. Un gros gérant japonais a vendu ses obligations françaises.
Pas une partie : la TOTALITÉ. Et la facture d’intérêts de l’État dépasse désormais le budget de la défense comme celui de l’éducation. La France paie plus pour son passé que pour ses soldats ou pour ses enfants. Quant aux solutions, entre Marine Le Pen qui promet 125 milliards d’économies sans dire où et Mélenchon qui propose d’effacer la dette détenue par la banque centrale, on est en de bonnes mains. Déchirer l’ardoise de celui qui vous prête de l’argent, avec 340 milliards à lever l’an prochain, c’est sûrement une idée de génie.
Le programme
Ce matin, les futures américains sont à peine positifs, autour de +0,1% pour le S&P et +0,2% pour le Nasdaq. En Asie, le Nikkei bondit de 2,5% et repasse au-dessus des 70’000 points, la Chine et la Corée sont fermées pour jours fériés. Le Brent est vers 101 dollars, le WTI autour de 90. Aujourd’hui, l’ISM des services américains à 16h00 et une poignée de discours de la Fed. Le vrai rendez-vous de la semaine, ce sont les minutes de la Fed, mercredi à 20h00. Et dans le viseur : JPMorgan le 13 et le CPI américain le 14.
Ça, c’était la version courte. Dans la chronique complète, il y a tout ce qui n’a pas tenu ici. Le détroit d’Ormuz, officiellement fermé, par lequel le pétrole n’a jamais aussi bien circulé, et la « kill box » iranienne qui transforme les pétroliers en canards de foire. Trump qui menace de « doubler » un truc qu’il n’a pas nommé et annonce des accords que l’autre n’a pas signés. Medvedev qui se propose comme médiateur de paix. La statistique de marché qu’on n’avait plus vue depuis l’an 2000, et je vous laisse deviner comment ça s’était terminé. Les géants de la tech qui creusent leur montagne de cash à la pelle mécanique taille XXL, juste avant une saison des résultats où on attend des miracles sur commande. Et l’application de rencontre d’État lancée à Singapour, qui a beaucoup plus à voir avec votre AVS que vous ne le pensez. Pour lire tout ça avant l’ouverture, tous les matins, c’est sur Morningbull.ch.
Très bon début de semaine. Le marché est résilient, il n’a peur de rien, et l’argumentaire pour transformer une mauvaise nouvelle en bonne est très épais en ce moment. Pourvu que ça dure !
À demain !!!
Thomas Veillet
Investir.ch
« Suckers think that you cure greed with money, addiction with substances, expert problems with experts, banking with bankers, economics with economists, and debt crises with debt spending. » — Nassim Nicholas Taleb