
Hier soir, le Nasdaq a signé son 23ème record de l'année. Youpie ! Vive l'IA ! Vive la Tech ! Vive les MÉGA-CAPS ! Le même jour, le 10 ans américain grimpait à son plus haut depuis avril 2002, et ce matin, il est presque à 5,32%. Normalement, quand l'argent coûte de plus en plus cher, la tech se fait massacrer à la tronçonneuse sans faire de prisonnier. Hier, elle a sabré le champagne. Ça s'appelle la logique rationnelle des marchés, et ce matin, je cherche toujours la page du manuel où c'est écrit.
L’Audio du 6 octobre 2026
Télécharger le podcast
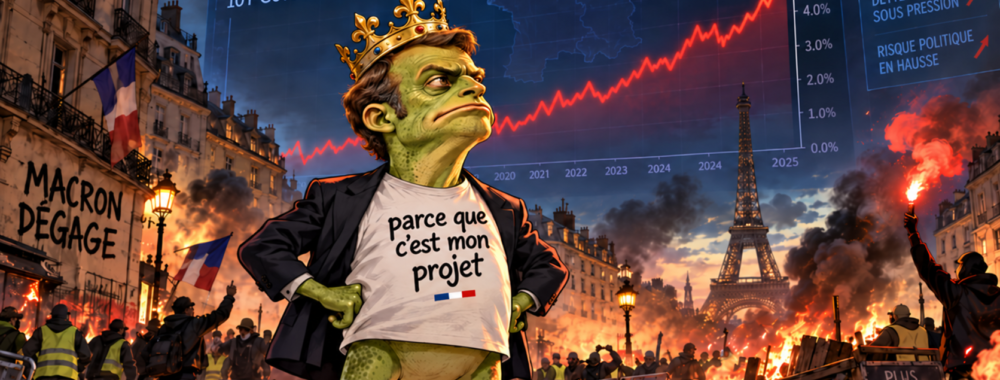
Le vrai sujet du jour, c’est ce grand écart entre deux marchés qui regardent le même monde et qui ne voient pas du tout la même chose. Les actions achètent l’avenir, les obligations envoient la facture et majorent les prix. Et pour couronner le tout, on nous a sorti un nouvel acronyme : FROGS, pour « French Oversized Government and Social Security ». Dommage que les Guignols de l’Info ne soient plus là. Cela dit, vu le cirque politique à Paris, les marionnettes ont été avantageusement remplacées par des clowns grandeur nature.
La peur de rater le bus
Nasdaq +1,05%, S&P 500 +0,66% à 25 points de son record du 13 août, Dow Jones +0,18%, toujours à 5,7% de ses sommets. Sur deux mois, le Dow a perdu 5,7% pendant que le Nasdaq gagnait 4,2% : presque dix points d’écart entre la vieille Amérique et la nouvelle, un grand écart vu dans à peine 5% des cas depuis 1971. Le record absolu date de mars 2000, avec 40 points. La suite a fait bobo pendant quelques mois. Pourquoi on monte ? C’est simple ; le pétrole qui finit en baisse de 2% après avoir pris 3%, la probabilité d’une hausse de la Fed en octobre qui passe de 71% à 24% grâce à des chiffres de l’emploi pourris, et 30% de croissance des bénéfices promise pour la saison des résultats. Trois bonnes raisons, dont deux reposent sur une mauvaise nouvelle.
Et puis il y a ce détail qui a échappé à pas mal de monde : pendant que le S&P prenait 0,8% en séance, le VIX, l’indice de la peur, MONTAIT aussi. C’est arrivé quatre fois seulement en 189 séances cette année. Tout le monde s’est rué sur les options d’achat en même temps, au point de faire grimper le prix de l’assurance. Ça s’appelle le FOMO : pas la peur de perdre de l’argent, la peur que le cousin débarque à la prochaine fête de famille avec une Porsche GT3 RS aux couleurs de Nvidia. Et sous la surface, le Nasdaq a enregistré 57 nouveaux plus hauts annuels et 243 nouveaux plus bas. Un RECORD historique avec quatre fois plus de titres au fond du trou qu’au sommet. C’est un restaurant qui affiche complet alors que trois tables sur quatre sont vides, parce que la grande table du fond est occupée par sept types qui commandent pour tout le monde.
L’obligataire
Vendredi, on nous expliquait que la faiblesse de l’emploi allait calmer les taux. Ça n’a pas tenu le week-end. Hier, le 10 ans a touché 5,35% en séance, le 30 ans a flirté avec les 5,70%, et le 10 ans aligne sa cinquième semaine de hausse d’affilée. Le plus parlant, c’est la courbe : depuis le 23 septembre, le 10 ans a pris 0,2 point pendant que le 2 ans… baissait. Le marché ne vend plus par peur de la Fed, il vend par peur de la DURÉE : la dette, les déficits, l’inflation qui revient par le baril, et des prix payés dans l’ISM des services au plus haut depuis 2022. Le court terme se calme, le long terme flippe. Et c’est le long terme qui fixe le prix des hypothèques.
Ce qui m’interpelle, c’est que les taux ont grimpé toute la journée sans le moindre catalyseur. On vend parce que les autres vendent. Pendant ce temps, Scott Bessent, qui lançait le mois dernier aux vendeurs d’obligations un « Je suis la maison maintenant », pariez contre moi si vous l’osez, a reconnu dimanche : « Je ne peux pas contrôler le marché obligataire. » Entre les deux phrases, le 10 ans a pris presque 50 points de base. Il a quand même trouvé le moyen d’affirmer que l’Amérique avait le marché obligataire le plus performant du monde. Petit problème : même le 10 ans helvétique, qui a le charisme d’une huître pas fraîche, a fait mieux.
Rationnel, vraiment ?
Petit calcul bête que personne ne fait à voix haute. Le S&P 500 se paie autour de 19 fois les bénéfices attendus, ce qui donne un rendement théorique de 5,26%. Le 10 ans américain rapporte 5,31%. DONC, en achetant le S&P aujourd’hui, vous touchez à peu près la même chose qu’en prêtant à Donald, avec en prime le risque de krach, de récession et de tweet présidentiel. La prime de risque des actions, la récompense censée payer votre courage de NE PAS acheter d’obligations, est tombée en gros à ZÉRO. La dernière fois que les actions rapportaient moins que les obligations d’État, c’était à la fin des années 90, quand on expliquait que les sociétés internet n’avaient pas besoin de bénéfices puisqu’elles avaient des visiteurs.
Alors pourquoi on continue d’acheter ? Un stratège l’a résumé à la perfection : « Si vous pensez que les bénéfices de l’IA sont infinis, qu’est-ce que ça peut faire de payer un peu plus cher pour emprunter ? » Les méga-caps sont devenues des valeurs refuges, assises sur des montagnes de cash. Petit souci : Alphabet, Amazon et Meta affichent désormais un free cash-flow négatif sur douze mois et empruntent pour construire leurs data centers. On se réfugie donc chez des gens qui s’endettent pour échapper à la hausse des taux. Si les 30% de croissance des bénéfices sont livrés, ça passera. Mais ça fait beaucoup de « si » pour un indice à deux doigts de son record.
Waterloo
Oui, je sais, on a DÉJÀ parlé de la France hier. Mais Paris nous fournit tellement de matos qu’on ne peut pas passer à côté. Trois nouveautés. Un, la crise a son acronyme, et quand une crise de la dette a son acronyme, c’est qu’elle est officielle : après les PIIGS, voici les FROGS. Deux, la contagion touche les banques : assurer 10 millions de dette de la Société Générale contre un défaut coûte 103’000 euros par an, 16’500 de plus que pour la Deutsche Bank. Fin août, c’était le même prix. Trois, l’euro a glissé à 1,12 dollar, plus bas depuis 17 mois, parce que plus personne ne fait la différence entre « la France a un problème » et « l’euro a un problème ». Le CAC a touché son plus bas depuis six mois, et Schneider s’est pris 10% dans la tête pour avoir payé l’Amérique beaucoup trop cher.
Mais la stat qui m’a le plus fait rire, c’est que la France n’a plus présenté un budget à l’équilibre depuis 1974. Cette année-là, ABBA gagnait l’Eurovision avec « Waterloo ». Ça ne s’invente pas. Il faudra lever environ 340 milliards d’euros l’an prochain, un record, et la facture d’intérêts devrait grimper de 59% d’ici 2030. Et pour comprendre comment on en est arrivé là, il y a cette scène racontée par le Wall Street Journal : en avril 2024, entre deux assiettes de fruits de mer à l’Élysée, Emmanuel Macron explique à quelques députés : « Notre problème, ce n’est pas l’excès de dépenses, c’est le manque de recettes. » Exactement l’argument de mon ex-femme quand on parlait pension alimentaire.
Le programme
Ce matin, les futures américains sont stables, à peine +0,1%. En Asie, le Nikkei grappille 0,3% au-dessus des 70’000 points, Hong Kong prend près de 1%, la Corée recule d’un demi-pourcent et la Chine est toujours fermée pour la Golden Week. Le Brent est à 100,30 dollars, le WTI vers 89,30, l’or à 4’160 dollars l’once, le dollar-yen à 158 et l’euro-dollar à 1,12. Côté agenda, quelques discours de la Fed et surtout l’adjudication de 58 milliards d’obligations à 3 ans ce soir, qui ouvre une semaine d’émissions avec le 10 ans et le 30 ans. C’est LE rendez-vous de la journée : on va voir s’il reste des acheteurs pour la dette américaine à ces niveaux-là. Demain, les minutes de la Fed à 20h, puis PepsiCo et Delta.
Ça, c’était la version courte. Dans la chronique complète, il y a tout ce qui n’a pas tenu ici. Le pétrole qui sort à nouveau d’Ormuz, mais pas le bon, avec une histoire de farine et de pain qui explique mieux l’inflation que tous les modèles de la Fed. Les 100 millions de barils du G7, qui couvrent exactement… une journée. Le « CTD switch », la petite mécanique cachée qui peut transformer une baisse des obligations en avalanche. Elon Musk qui REPÈSE 1’000 milliards, et cette salle de 40 clients où pas une seule main ne s’est levée. Les Sept Magnifiques qui valent 25 fois la Suisse. Micron qui encaisse plus de cash qu’Apple et Nvidia. Et Donald Trump qui signe un décret sur un carburant dont il avoue lui-même ne pas savoir ce que c’est.
Pour lire tout ça avant l’ouverture, tous les matins, c’est sur Morningbull.ch.
Abonnez-vous : quelqu’un doit bien vous expliquer pourquoi le Nasdaq fait la fête pendant que les obligations préparent l’addition.
Passez une excellente journée, surveillez l’adjudication de ce soir, et on se revoit demain pour les minutes de la Fed, de nouvelles grenouilles et un S&P 500 qui aura certainement battu son record d’août, parce que le seul chemin qu’on connaisse, c’est la hausse, et puis c’est tout !!!
À demain !!!
Thomas Veillet
Investir.ch
« I am worried about our tendency to over invest in things and under invest in people. » — John Kenneth Galbraith