
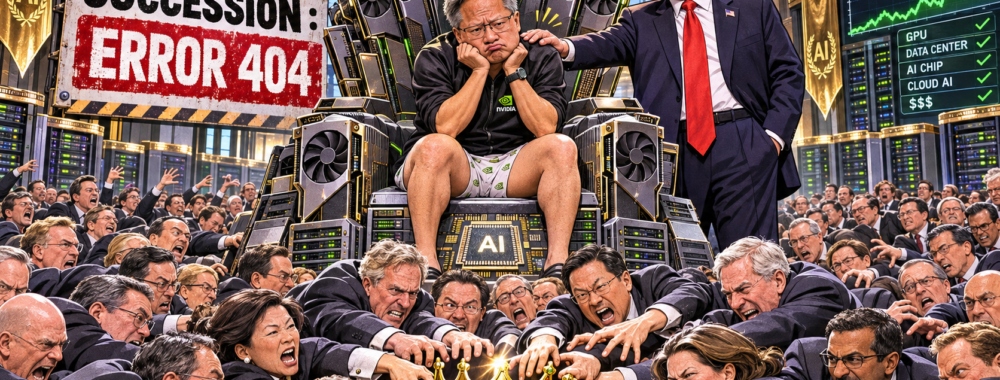
Hier, la deuxième société la plus chère du monde a perdu 4,3%. Son patron a avoué une liaison avec une femme soupçonnée d’espionner pour Pékin, le board a ouvert une enquête, le FBI s’y intéresse et une class action est tombée dans la foulée. Et le Nasdaq a pris 2,7%. On a passé quatre ans à nous expliquer que Nvidia était indispensable à la hausse. Hier, Nvidia a plongé et Wall Street s’est envolée. C’est fou comme les grandes histoires d’amour se terminent vite dès que quelqu’un d’autre prend 13% dans la journée. Papy Trump a décrété que l’Iran était « militairement terminé », le pétrole n’arrête plus de baisser et les semis sont repartis comme si de rien n’était.
L’Audio du 10 novembre 2026
Télécharger le podcast
Le vrai rendez-vous du jour, c’est le CPI de 14h30, et je vous donne déjà la conclusion : quel que soit le chiffre, ça ira mieux le mois prochain, parce que le pétrole baisse. C’est écrit d’avance.
Le CEO, l’espionne et le président
Oui, je sais, on en a déjà parlé hier, et même dimanche. Mais ce feuilleton a plus de rebondissements que « Plus belle la vie ». Il y a quand même du nouveau. D’abord une class action, parce qu’aux États-Unis, chaque malheur d’un patron doit rapporter des honoraires à quelqu’un. Ensuite, des élus qui « invitent » Jensen à un briefing à huis clos le 18 novembre. Le calendrier est parfait : le 17, il nous explique combien de puces il a vendues, et le 18, il explique au Congrès à qui. Et puis il y a Tonton Donald, qui a appelé Jensen « juste pour voir s’il allait bien ». Jensen lui jure qu’il ne savait pas que c’était une espionne, et Trump conclut : « Je le crois vraiment. » Fin de l’enquête. Petit détail : d’après le Times, Trump avait été briefé il y a un an et n’avait rien fait, parce que les ventes de Nvidia font monter la bourse. Et il emmènerait « certainement » Jensen la semaine prochaine au sommet de l’APEC… à Shenzhen. En CHINE. Personne ne pourra dire qu’on manque de cohérence !!! Les analystes, eux, ont trouvé l’angle : le titre ne vaut plus que 9 fois les bénéfices de… 2028. Mais c’est peut-être pas idiot. Amazon a gagné 2’000 milliards de capitalisation depuis que Bezos a trompé sa femme, et Microsoft pareil depuis Bill Gates. Ce qui vient de se passer chez Nvidia est donc peut-être juste le début d’un nouveau bull market.
Le marché n’a besoin de personne
Le S&P 500 a pris 2,4% et récupéré 1’500 milliards en une séance, le VIX s’est pris 22% dans la tête et 432 titres du S&P ont fini dans le vert, du jamais-vu cette année. Ce n’est plus un rebond, c’est une rave party. Pendant ce temps, la boîte à Jensen est restée seule sur le trottoir à regarder les autres danser à travers la vitre. Jeudi dernier pourtant, le Nasdaq entrait en correction parce qu’un Congrès démocrate allait mettre des bâtons dans les roues des datacenters. Quatre jours plus tard, les mêmes rachètent tout en expliquant que les projets ne seront pas annulés, juste « décalés à 2028 ou 2029 ». Ou 2030. Comme mes rendez-vous chez le dentiste. Trois écarts de 1’000 points sur le Dow en quatre séances, on n’avait plus vu ça depuis mars 2020. À l’époque, je faisais du pain au levain en expliquant à qui voulait l’entendre que le pétrole ne passerait jamais en négatif.
La paix, version Truth Social
Le vrai carburant, c’est l’Iran. Après avoir reçu le Premier ministre qatari, Trump a expliqué que d’autres frappes ne seraient « pas nécessaires », tout en restant « prêt à tirer ». LA PAIX EST PROCHE, chers crédules. Sauf que dimanche, Marco Rubio qualifiait encore les exigences iraniennes de « ridicules ». En 24 heures, on est passé de « ridicule » à « l’Iran, c’est fini ». Je ne voudrais pas être mauvaise langue, mais la seule chose qui a vraiment changé entre les deux, c’est que les républicains se sont fait ramasser à coups de batte de baseball aux élections, à cause d’une guerre censée durer « quelques semaines » et qui en est à son neuvième mois. Ce n’est pas la géopolitique qui a bougé, c’est le coût politique de l’escalade. Et comment faire la paix avec des frappadingues qui veulent la bombe, enferment les femmes et exécutent les opposants ? Ce n’est pas la paix qu’il faut, c’est changer de régime. Mais la bourse s’en tape : le Brent a lâché presque 6% hier, il est sous les 92 dollars ce matin et a perdu 22% depuis fin octobre. Donc tout va bien, et l’inflation va baisser. Un jour. Peut-être.
L’obligataire
Pendant que les actions faisaient la fête, le 2 ans américain est monté à 4,56% et le 10 ans à 4,88%. Parce que la Fed de Kevin Warsh ne baisse pas les taux, elle les MONTE, et le marché donne plus de 80% de chances à une nouvelle hausse en décembre. Le serpent se mord la queue : Warsh justifie ses hausses par une bourse trop haute… et la bourse prend 2,4% en une séance. Quant au CPI de cet après-midi, on attend +0,3% sur un mois, et il n’y aura PAS de chiffre annuel, parce que le shutdown de 2025 a fait des trous dans les données. Une année d’inflation qui n’existe pas. Avouez que c’est pratique. Si c’est chaud, c’est la faute au pétrole d’octobre. Si c’est froid, la Fed n’a plus besoin de monter. Dans les deux cas, on achète.
Les semis, l’argent et les lunettes
L’indice des semis a pris 6,9%, AMD 13%, et la mémoire a repris ses habitudes de cocaïnomane. Ce matin, le Kospi a pris tellement vite que la bourse coréenne a dû SUSPENDRE les achats automatiques pendant cinq minutes : il faut maintenant un videur pour empêcher les gens d’acheter, une semaine après avoir ramassé ceux qui sautaient par les fenêtres. Même renversement sur le financement de l’IA : jeudi, on avait peur que le secteur manque de cash, et cette nuit, Anthropic a envoyé aux banquiers un document évoquant une levée jusqu’à 69 milliards… avant de dire que ces chiffres étaient « inexacts ». Le WhatsApp envoyé dans le mauvais groupe, version Wall Street. Tout ce bricolage repose sur l’idée que le robinet ne se fermera jamais. Dans le reste des news, Boeing supprime 5% des effectifs de sa division avions commerciaux parce qu’il construit moins d’avions et se retrouve donc avec trop de monde pour fabriquer ceux qu’il ne fabrique pas. Et la FDA impose un avertissement sur un risque, rare, de perte de vision aux médicaments anti-obésité. Enfin un régime où l’on ne voit plus le chiffre sur la balance. Réaction : Eli Lilly +4,3%. Hier, le marché aurait acheté n’importe quoi, même un titre qui rend aveugle. Surtout un titre qui rend aveugle, vu la façon dont on investit en ce moment.
Ce matin
Les futures sont stables, le Kospi grimpe de plus de 5% sur Samsung et Hynix, le Nikkei prend près de 3% et repasse au-dessus des 60’000 points. Le Brent est sous les 92 dollars, le cousin WTI autour de 86. Au programme, le CPI américain à 14h30, qui est LE rendez-vous de la journée, et l’adjudication du 10 ans américain ce soir.
Vous venez de lire la version express. La version complète, avec toute l’histoire Nvidia, le short seller qui avait tout vu en mai, le détail de la mécanique Warsh et l’anecdote de la fin, que je garde pour mes abonnés parce qu’elle est trop belle, vous attend sur Morningbull.ch.. Chaque matin avant l’ouverture, tout ce qui compte vraiment sur les marchés, sans langue de bois et sans le jargon des banquiers. Et pour le prix d’un café par semaine, vous saurez pourquoi le marché fait n’importe quoi avant qu’il ne recommence. Abonnez-vous sur Morningbull.ch. Ça coûte moins cher qu’un ticket d’avion pour Shenzhen avec Jensen, et c’est nettement moins risqué.
Passez une excellente journée, surveillez le chiffre de 14h30, et on se revoit demain pour savoir si Jensen a passé une bonne nuit, puisque c’est devenu une affaire d’État.
À demain !!!
Thomas Veillet
Morningbull.ch
“All great changes are preceded by chaos.” — Deepak Chopra