
Naviguer avec succès sur les marchés du bitcoin et des cryptoactifs
Points clés
- Performance : Une forte corrélation avec les actions sur 30 jours ont laissé les cryptoactifs vulnérables. Les craintes, apparues après les élections de mi-mandat, d’un moratoire sur les centres de données d’IA ont accentué la faiblesse. Malgré cela, bitcoin continue de s’échanger dans la fourchette de 73’000 à 78’000 USD, que nous considérons pour l’instant comme constructive. Avec la baisse des rendements à 10 ans et l’apparition de signes d’essoufflement des vendeurs, nous considérons cette configuration à long terme comme favorable. Une cassure durable, pourtant, sous les 73’000 USD ou une nouvelle hausse de la corrélation avec les actions, affaiblirait cette opinion. Le graphique de la semaine démontre également que le caractère apolitique du bitcoin pourrait constituer un facteur favorable au cours de deux années potentiellement tumultueuses.
- Indice de sentiment sur les cryptoactifs : il est resté en territoire négatif tout au long de la semaine, enregistrant des niveaux aussi bas que -0,72, soit près d’un écart-type en dessous de la moyenne. Cela démontre qu’il pourrait encore y avoir une marge de baisse.
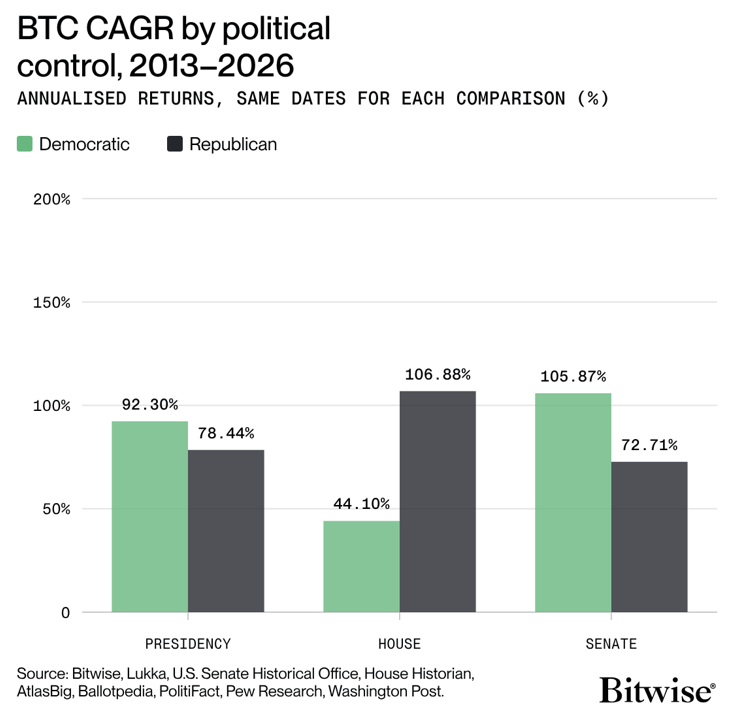
- Graphique de la semaine : met en évidence les caractéristiques apolitiques du bitcoin. Les rendements annualisés de 2013 à 2026 ne montrent aucun avantage partisan constant, que ce soit au niveau de la présidence, de la Chambre des représentants ou du Sénat: les rendements ont été plus élevés sous les présidences démocrates et lorsque le Sénat était contrôlé par les démocrates, mais également lorsque la Chambre des représentants était contrôlée par les républicains. Cela pourrait correspondre au rôle du bitcoin en tant qu’actif mondial, décentralisé et neutre, bien que la période d’échantillonnage soit limitée et que les performances passées ne constituent pas un indicateur fiable des résultats futurs.
Graphique de la semaine
Performance
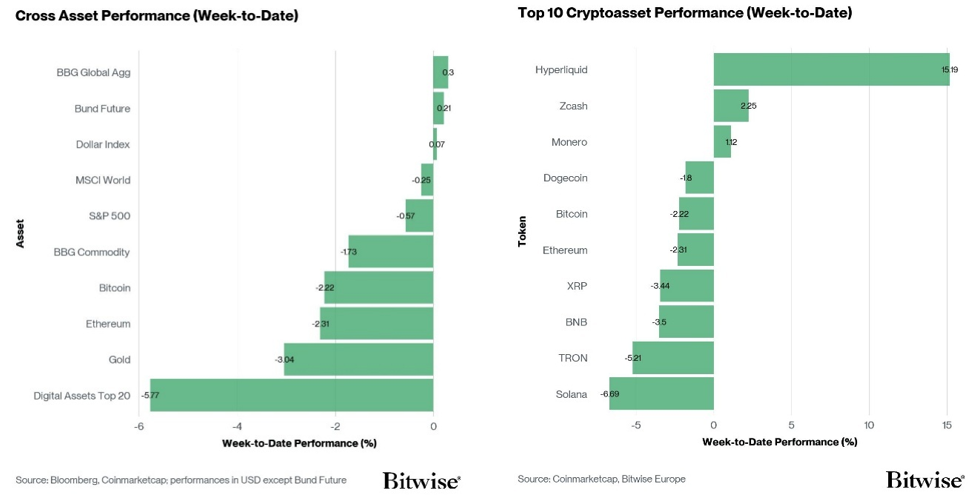
Les actifs risqués ont subi une forte correction, les élections de mi-mandat aux États-Unis ayant soudainement transformé les centres de données en un risque politique. Les cryptomonnaies ont mieux résisté que les actions, bitcoin reculant d’environ 3% contre une baisse de 5,5% du Nasdaq-100. Les cryptos sont restées à la traîne par rapport à l’or (+4,8%), au dollar (DXY +0,3%) et aux bons du Trésor (à 10 ans +0,7%). La vague de ventes s’est largement limitée aux actions, la volatilité boursière ayant bondi (VIX +35% à 25,6); tandis que la volatilité du marché obligataire a reculé (MOVE -7%) à mesure que les rendements des bons du Trésor s’affaissaient légèrement (baisse de 5 à 8 points de base sur l’ensemble de la courbe) et que les spreads des obligations à haut rendement se resserraient.
Le 4 novembre, les démocrates ont pris le contrôle des deux chambres du Congrès. Ce résultat politique, d’apparence claire au premier abord, a déclenché environ 156 millions USD de liquidations de positions courtes, poussant le BTC vers les 80’500 USD. Les actions se sont ensuite corrigées et ont entraîné bitcoin à la baisse, sur fond de craintes d’un ralentissement des dépenses en intelligence artificielle et de la construction de centres de données. Les candidats victorieux dans les élections clés pour devenir gouverneurs du Texas, de la Géorgie et de l’Ohio avaient fait campagne en faveur de moratoires ou de suspensions concernant les centres de données.
Lors de la chute du 5 novembre (S&P 500 : -4,4%), la corrélation sur 30 jours du bitcoin avec le S&P 500 et le Nasdaq-100 a grimpé en flèche pour atteindre environ 0,8. Les sorties des ETP crypto ont atteint 1,78 milliard USD (Bitcoin : -1,32 milliard USD, Ethereum : -398 millions USD). Les ETF Bitcoin et Ethereum américains ont enregistré des sorties nettes d’environ 1,03 milliard USD au cours des deux séances de bourse qui ont suivi les élections de mi-mandat. Nos indicateurs de sentiment sont restés négatifs, ce qui s’est répercuté sur les altcoins pendant que notre indice Altseason ait chuté à 25/100.
Bitcoin continue de se consolider dans la fourchette de 73’000 à 78’000 USD, que nous signalons depuis longtemps comme une zone de négociation critique. Pour rappel, cette zone est composée de la moyenne mobile sur 200 jours à 73’000 USD, du coût d’acquisition des détenteurs à court terme à 75’500 USD et de la moyenne réelle du marché proche de 78’000 USD. Une cassure durable sous les 73’000 USD ferait basculer la perspective à moyen terme d’haussière à baissière, dans un contexte où la dynamique est déjà faible. Elle entraînerait une augmentation de l’offre de cryptomonnaies détenues à perte à mesure que le prix s’éloigne davantage du point médian du marché (indicateur de la moyenne réelle du marché). Dans ce scénario, les détenteurs à court terme seraient susceptibles de subir des pertes réalisées plus importantes et de faire face à une pression à la vente potentiellement accrue. Tant que le prix se consolide et reteste cette fourchette avec un comportement résilient de la part des détenteurs, la structure haussière globale du marché reste intacte.
Dans notre communiqué récent, adressée à nos clients après la vague de ventes en milieu de semaine, nous avons fait remarquer que la correction liée à l’IA semblait être motivée par des inquiétudes financières plutôt que par la technologie elle-même. Une volatilité à plus court terme des actifs risqués semblait probable, les actions restantes exposées à une réévaluation des anticipations de croissance. Nous avons noté que bitcoin s’est historiquement montré plus sensible au dollar et à la politique monétaire qu’à la croissance, bien que sa corrélation avec les actions ait fortement augmenté lors de la vague de ventes de la semaine dernière. Avec des rendements à 10 ans en recul par rapport à leurs plus hauts, des données «on-chain» indiquant un essoufflement des vendeurs et une position bipartisane toujours favorable aux cryptomonnaies, nous estimons que le bilan des risques pour les cryptoactifs s’est amélioré. Les risques baissiers restent quand même importants, notamment une cassure durable sous la barre des 73’000 USD et une corrélation toujours élevée avec les actions.
Le graphique de la semaine souligne le caractère apolitique du bitcoin. Les rendements annualisés de 2013 à 2026 ne montrent aucun avantage partisan constant, que ce soit au niveau de la présidence, de la Chambre des représentants ou du Sénat: les rendements ont été plus élevés sous les présidences démocrates et lorsque le Sénat était contrôlé par les démocrates, mais également lorsque la Chambre des représentants était contrôlée par les républicains. Cela pourrait correspondre au rôle de bitcoin en tant qu’actif mondial, décentralisé et neutre. L’échantillon, par contre, est court, les rendements ont varié en fonction de la configuration politique et les performances passées ne constituent pas un indicateur fiable des résultats futurs. À notre avis, les deux prochaines années pourraient entraîner une impasse politique, augmentant ainsi le risque de manœuvres budgétaires à la limite du précipice et de déficits plus importants. Dans ce scénario, les caractéristiques neutres et souveraines de bitcoin pourraient attirer davantage l’attention, même si les événements politiques peuvent également entraîner une forte volatilité à court terme, comme l’a montré la vague de ventes de la semaine dernière.
Sentiment
L’«indice de sentiment sur les cryptoactifs» interne[1] est resté en territoire négatif tout au long de la semaine, enregistrant des niveaux aussi bas que -0,72, soit près d’un écart-type en dessous de la moyenne. Cela indique qu’il pourrait y avoir encore une marge de baisse. 2 indicateurs sur 15 restent au-dessus de leur tendance à court terme.
L’indice Crypto Fear & Greed a légèrement augmenté, passant de 26 à 29; il reste toutefois inférieur au niveau atteint après les élections de mi-mandat, qui s’était stabilisé à 50 après le «short squeeze» initial.
La dispersion des performances a légèrement diminué, en phase avec nos indices de sentiment plus généraux. Les principaux sous-secteurs — IA, DeFi, L1, L2, jeux vidéo, mèmes — ont tous enregistré des baisses comprises dans une fourchette étroite de -4 à -9% sur la semaine.
La surperformance des altcoins par rapport au bitcoin a reculé, ne concernant plus que 20% des altcoins suivis dans notre indice. Les deux tokens ayant affiché un rendement positif étaient le Monero et le Zcash, tous deux des «privacy coins», ce qui indique que ce thème reste d’actualité.
Le sentiment sur les marchés financiers traditionnels, tel que mesuré par notre indicateur «Cross Asset Risk Appetite» (CARA), a reculé de -0,36 à -0,58, après avoir atteint un pic à -0,61 au lendemain des élections de mi-mandat. Cela indique que l’appétit pour le risque a encore diminué au sein de la finance traditionnelle (TradFi), alors que le contexte macroéconomique se détériore pour les actifs plus risqués.
L’indicateur « CME Bitcoin Commercials Net Positioning » reflète la différence entre les positions longues et courtes sur les contrats à terme bitcoin du CME. Ce chiffre est passé de –13,67% à –11,99% de l’intérêt ouvert, confirmant une nouvelle fois que c’est le «short squeeze» qui a contribué à propulser bitcoin. Les traders n’ont pour l’instant pas encore augmenté leur effet de levier à la baisse.
Flux de fonds
Les ETP crypto ont enregistré environ -1 779,4 millions USD de sorties nettes, sur tous types de cryptoactifs, après -751,5 millions USD de sorties nettes la semaine précédente.
Les ETP Bitcoin ont enregistré des sorties nettes de -1 315,1 millions USD, dont -1 285,1 millions USD concernaient les ETF américains.
L’ETF Bitwise Bitcoin (BITB) aux États-Unis a enregistré des entrées nettes de +16,6 millions USD. En Europe, l’ETP Bitwise Physical Bitcoin (BTCE) a enregistré des sorties nettes équivalentes à -1,3 million USD, tandis que l’ETP Bitwise Core Bitcoin (BTC1) a enregistré des sorties nettes d’environ -6 millions USD.
Le Grayscale Bitcoin Trust (GBTC) a enregistré des sorties nettes de -61 millions USD, tandis que l’iShares Bitcoin Trust (IBIT) a connu des sorties nettes d’environ -1 209,5 millions USD.
Par ailleurs, les ETP Ethereum ont enregistré -398 millions USD de sorties nettes, dont environ -320,6 millions USD pour l’ensemble des ETF américains.
Le Grayscale Ethereum Trust (ETHE) a enregistré des entrées nettes de +9,1 millions USD, tandis que l’iShares Ethereum Trust (ETHA) a connu des sorties nettes de -346 millions USD.
L’ETF Bitwise Ethereum (ETHW) aux États-Unis n’a enregistré ni entrées ni sorties nettes. En Europe, l’ETP Bitwise Physical Ethereum (ZETH) a enregistré des sorties nettes de -4,8 millions USD, tandis que l’ETP Bitwise Ethereum Staking (ET32) a connu des sorties nettes de -55,7 millions USD.
Les ETP altcoins, hors Ethereum, ont également enregistré des sorties nettes de -37,8 millions USD.
Les ETP thématiques et les ETP type «panier» ont affiché des sorties nettes de -28,5 millions USD. L’ETP Bitwise MSCI Digital Assets Select 20 (DA20) n’a enregistré ni entrées ni sorties nettes.
Données on-chain
L’écosystème des actifs numériques a connu quelques semaines tumultueuses. Le premier choc majeur est venu du piratage de Binance, le plus important jamais enregistré dans le domaine des actifs numériques, qui a dans un premier temps fait baisser les cours avant que le marché ne se stabilise et ne se redresse. Cette résilience a ensuite été mise à l’épreuve par les élections de mi-mandat aux États-Unis, qui ont exercé une nouvelle pression sur le discours d’investissement autour de l’IA et déclenché une forte vague de ventes sur les marchés technologiques et boursiers en général. Alors que les inquiétudes concernant la pérennité des dépenses d’investissement liées à l’IA et des revenus futurs s’intensifiaient, les actifs numériques ont finalement été entraînés à la baisse dans le sillage d’un mouvement général d’aversion au risque.
Ce piratage rappelle également l’existence de risques opérationnels, de conservation et de contrepartie sur les marchés des cryptoactifs. Ceux-ci peuvent affecter les cours, la liquidité et l’accès aux actifs indépendamment des conditions macroéconomiques.
Malgré la faiblesse persistante de certaines valeurs individuelles du secteur de l’IA et de la technologie, les principaux indices boursiers étaient restés relativement résilients. La situation a changé le 5 novembre, lorsque le Nasdaq-100 a chuté de 6,4% – sa septième pire journée depuis 2006 et sa plus forte baisse depuis mars 2020 –, tandis que le S&P 500 reculait de 4,4%, ce qui équivaut à un écart de 5,4 écarts-types par rapport à l’année écoulée.
Le choc de volatilité a été tout aussi marquant. Le VIX, qui mesure les anticipations du marché concernant la volatilité à court terme du S&P 500 et sert de fait d’indicateur de la volatilité des marchés boursiers, a bondi d’environ 70%, passant de 16,6 à 28,2, ce qui représente sa troisième plus forte hausse en pourcentage sur une journée depuis 2006.
Cette faiblesse généralisée sur les marchés boursiers s’est ensuite répercutée sur les actifs numériques, qui ont eux aussi subi une forte correction le 5 novembre: la capitalisation boursière totale a chuté de 5,24%, effaçant environ 144 milliards USD de valeur. Cette baisse s’est classée au 196e rang des pires baisses quotidiennes parmi 3 962 observations, ce qui la place parmi les 5% des journées de cotation les plus sévères de l’histoire. La faiblesse a été généralisée, bitcoin reculant de 5,54% et les actifs à faible capitalisation chutant d’environ 6,35%, ce qui souligne que la vague de ventes s’est étendue à l’ensemble du secteur des actifs numériques plutôt que de se limiter à la partie la plus risquée du marché.
Cependant, bitcoin est resté dans la fourchette de transition comprise entre 73’000 et 78’000 USD que nous soulignons depuis plusieurs semaines. Son cours continue d’évoluer en fonction de la «moyenne réelle du marché» (True Market Mean) ~ 78’000 USD et du «coût de base des détenteurs à court terme» (Short-Term Holder Cost Basis) ~ 76’000 USD. Dans ce cadre, le cours dispose encore d’une marge de baisse au sein de cette fourchette sans pour autant remettre en cause la structure générale du marché haussier, à condition que la limite inférieure continue de tenir.
À l’heure actuelle, ce mouvement peut être considéré comme un nouveau test constructif de la zone de transition clé du marché. S’il se prolonge, cela correspondrait au type de consolidation souvent observé lors des phases haussières. Une cassure décisive sous cette fourchette affaiblirait toutefois considérablement cette thèse. Elle indiquerait que le marché perd du soutien autour des niveaux de prix clés qui ont, jusqu’à présent, défini la structure générale d’appétit pour le risque.
Il convient de noter que les prises de pertes des investisseurs restent relativement modestes, à environ 155 millions USD. Ce chiffre est insignifiant par rapport aux baisses de novembre 2025 et février 2026, lorsque les pertes réalisées avaient atteint respectivement environ 1,7 milliard et 2,3 milliards USD. Tout bien considéré, cela témoigne d’une résilience importante de la part des investisseurs, de nombreux détenteurs semblant plus disposés à conserver leurs cryptomonnaies qu’à capituler face à la faiblesse du marché.
Une explication possible de cette récente résilience des investisseurs réside dans l’ampleur de la «réinitialisation» que bitcoin a déjà connue. À la suite d’une correction significative une, le cours du bitcoin par rapport à sa moyenne mobile sur 200 semaines se situe désormais à seulement 15,9% de sa distribution historique, contre 79,5% pour le S&P 500, 67,9% pour l’or, 64,4% pour le Nasdaq, 63,9% pour l’argent et 62,8 % pour le Dow Jones.
Contrats à terme, options et contrats perpétuels
L’encours des contrats à terme perpétuels sur le BTC a augmenté d’environ 6’600 BTC, soit environ 1,4%, pour atteindre environ 468’500 BTC. Cela prolonge la reprise observée ces dernières semaines, bien que le rythme de croissance ait considérablement ralenti par rapport à la semaine dernière. Les positions sur les contrats perpétuels continuent donc de s’étendre, mais le dernier mouvement reste relativement modeste.
L’encours des contrats à terme du CME a diminué d’environ 15’200 BTC au cours de la semaine, ce qui représente l’une des plus fortes contractions hebdomadaires jamais enregistrées. Compte tenu du rôle significatif des stratégies «cash-and-carry» dans le positionnement du CME, une contraction de cette ampleur correspond à un dénouement significatif des opérations sur la base. Cette baisse ne doit donc pas être interprétée uniquement comme une réduction directionnelle de l’appétit pour le risque des investisseurs institutionnels. Néanmoins, l’exposition sur le CME s’est fortement réduite alors même que l’encours des contrats perpétuels continuait de se reconstituer, créant une divergence manifeste dans le positionnement entre les deux marchés à terme.
Les liquidations ont augmenté pour atteindre environ 3,1 milliards USD, toutes positions longues et courtes confondues, contre environ 2,8 milliards USD auparavant. Il est important de noter qu’environ 1,1 milliard USD de positions longues ont été liquidés rien que le 5 novembre.
Les taux de financement des contrats perpétuels ont également légèrement augmenté. Mesurés sur une moyenne mobile de sept jours, les taux de financement annualisés ont terminé la semaine à environ 8,9%, contre environ 8,3% auparavant. Les taux de financement continuent donc d’indiquer un biais à l’achat relativement marqué.
Sur les marchés d’options, l’intérêt ouvert en BTC a augmenté d’environ 55’800 BTC au cours de la semaine écoulée, soit environ 15,2%, passant d’environ 366’000 BTC à 421’800 BTC. Cela représente une reconstitution substantielle après la réinitialisation mensuelle des échéances de la semaine dernière. Les reprises de ce type sont particulièrement utiles car elles offrent une vision plus claire des nouveaux positionnements après l’expiration d’un important bloc de contrats existants, reflétant à la fois la mise en place de nouvelles positions directionnelles et la réintroduction d’expositions de couverture. Cette dernière augmentation indique donc que l’activité sur les options se redynamise rapidement après l’expiration, plutôt que de rester modérée.
Le ratio des positions ouvertes put/call sur les principales bourses spécialisées dans les cryptomonnaies a également augmenté, passant de 0,68 à environ 0,70. Pour les options IBIT, ce ratio reste extrêmement élevé, à environ 0,76, soit un niveau légèrement inférieur à celui de la semaine dernière (0,77) et toujours proche de la limite supérieure de sa fourchette historique. Ces deux indicateurs continuent donc de refléter une composition relativement défensive, les positions ‘put’ étant particulièrement concentrées au sein du complexe des options sur ETF.
La courbe de skew 25-delta continue d’intégrer une prime importante pour la protection contre la baisse, bien que le degré de tarification défensive se soit atténué au cours de la semaine écoulée.
L’asymétrie a diminué sur toutes les principales échéances, la baisse la plus importante ayant été observée à trois mois. Cependant, les quatre échéances restent nettement positives et se situent autour ou au-dessus du quartile supérieur de leurs distributions respectives sur trois ans.
Même après la reconstitution des positions ouvertes sur les options à l’expiration, une nette tendance défensive reste manifeste. Les ratios put/call, tant pour les options « crypto-natives » que pour les options IBIT, restent élevés, tandis que le skew positif continue de refléter une prime importante pour la protection contre la baisse sur l’ensemble de la courbe.
Le gamma agrégé reste positif, mais de manière modérée. Le dernier aperçu par niveau de prix d’exercice fait état d’un gamma positif d’environ +6,5 milliards USD contre un gamma négatif de -5,3 milliards USD, ce qui laisse une exposition nette d’environ +1,2 milliard USD, en baisse par rapport aux quelque +1,7 milliard USD de la semaine dernière. La structure globale de couverture des courtiers s’est donc rapprochée de la neutralité.
Avec bitcoin proche de 75’800 USD, la plus forte concentration de gamma négatif à court terme se situe à 74’000 USD, pour un montant d’environ -2,1 milliards USD. Une baisse en dessous de ce seuil pourrait amener les opérations de couverture des courtiers à amplifier les fluctuations de prix plutôt qu’à les atténuer. À l’inverse, la plus forte concentration positive se situe autour de 80’000 USD, pour un montant d’environ +3,3 milliards USD, avec un supplément de +0,8 milliard USD près de 85’000 USD. Un rebond vers ces prix d’exercice pourrait donc générer des flux de couverture plus stabilisateurs et contribuer à atténuer les fluctuations de prix à mesure que ces niveaux gagnent en importance.
Dans l’ensemble, le positionnement sur les produits dérivés reste nettement divisé. L’intérêt ouvert sur les contrats perpétuels continue de se reconstituer et le financement conserve une forte tendance à l’achat, malgré un nouvel épisode de désendettement important qui a entraîné environ 1,1 milliard USD de liquidations de positions longues en une seule journée. Dans le même temps, l’intérêt ouvert sur le CME s’est contracté de 15’200 BTC, ce qui représente l’une des plus fortes baisses hebdomadaires jamais enregistrées. Le positionnement sur les options s’est rapidement reconstitué après l’échéance, mais les ratios put/call élevés et un skew toujours positif continuent de refléter une orientation défensive. Le gamma agrégé n’est désormais que modérément positif, ce qui rapproche considérablement la structure de couverture des courtiers de la neutralité et pourrait accroître la sensibilité des prix autour des concentrations de gamma négatif à court terme.
[1] L’indice de sentiment des crypto-actifs est un indicateur composite constitué de 15 sous-indicateurs différents couvrant le sentiment, les données on-chain, les produits dérivés, l’évolution des flux ainsi que le sentiment sur les marchés financiers traditionnels. Un score z glissant sur 90 jours est utilisé pour normaliser et agréger ces sous-indicateurs.
Ce document est destiné exclusivement aux investisseurs professionnels et ne convient pas à la distribution au grand public ni à une utilisation à des fins de décision d’investissement.
Les informations fournies dans ce document sont données à titre illustratif, éducatif ou informatif uniquement et ne constituent en aucun cas un conseil en investissement, une recommandation ou une sollicitation d’offre d’achat d’un produit ou de réalisation d’un investissement.
Le présent document (qui peut faire l’objet de modifications et se présenter sous la forme d’une présentation, d’un communiqué de presse, d’une publication sur les réseaux sociaux, d’un article de blog, d’une communication diffusée ou de tout autre support similaire – nous désignons globalement cette catégorie de communications par le terme « document » aux fins de la présente clause de non-responsabilité) est publié par Bitwise Europe GmbH (« BEU » ou « l’Émetteur »). Le présent document a été rédigé conformément aux lois et réglementations applicables (y compris celles relatives aux promotions financières).
Bitwise Europe GmbH, société constituée en vertu du droit allemand, est l’émetteur des produits négociés en bourse (« ETP ») décrits dans le présent document, conformément à un prospectus de base et à des conditions définitives, qui peuvent être complétés de temps à autre, et qui sont approuvés par la BaFin. Si vous envisagez d’investir dans des produits émis par BEU, vous devez vérifier auprès d’un conseiller financier indépendant, de votre courtier ou de votre banque que ces produits sont disponibles dans votre juridiction et adaptés à votre profil d’investissement. Toute décision d’investir un montant quelconque dans des ETP proposés par BEU doit tenir compte de votre situation particulière, après avoir sollicité des conseils indépendants en matière d’investissement, de fiscalité et de droit.
Le capital est exposé à un risque. Les crypto-actifs présentent un risque élevé et sont volatils. La valeur des investissements dans les crypto-actifs et les ETP liés aux crypto-actifs peut aussi bien baisser qu’augmenter, et les investisseurs peuvent perdre tout ou partie de leur capital investi. Aucun dispositif de protection des investisseurs ni de système d’indemnisation ne s’applique. Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Les déclarations prospectives ne constituent pas des garanties.
Vous devez lire le prospectus de base et les conditions définitives correspondants avant d’investir et, en particulier, la section intitulée « Facteurs de risque » pour obtenir plus de détails sur les risques associés à un investissement. Les prospectus, les conditions définitives et les autres documents relatifs aux ETP de BEU sont disponibles dans la section « Ressources » du site www.bitwiseinvestments.com. Lorsque vous consultez ce site web, vous devrez certifier vous-même votre juridiction et votre type d’investisseur afin d’accéder à ces documents, et ce faisant, vous pourrez être soumis à d’autres clauses de non-responsabilité et informations importantes.
Limites analytiques importantes : Les observations et analyses présentées dans ce document reposent sur des tendances historiques du marché et des corrélations de données qui pourraient ne pas se reproduire ou se poursuivre dans les conditions de marché futures. Les corrélations passées entre les flux de capitaux et les indicateurs de performance ne préjugent pas des performances futures et ne doivent pas être extrapolées en tant qu’indicateurs prédictifs. Des risques de baisse significatifs subsistent sur tous les horizons d’investissement, indépendamment des indicateurs actuels de sous-évaluation ou des indicateurs techniques favorables. Tous les résultats des modèles, les calculs de juste valeur et les évaluations quantitatives sont soumis à une incertitude significative et à des limites méthodologiques, et ne doivent pas servir de seule base pour prendre des décisions d’investissement. Les investisseurs doivent mener leur propre diligence raisonnable et prendre en compte de multiples facteurs dépassant le cadre de la présente analyse.
Lire l’intégralité de la clause de non-responsabilité ici : https://bitwiseinvestments.eu/disclaimer/