
Naviguer avec succès sur les marchés du bitcoin et des cryptoactifs
Points clés de la semaine
- Performance : les cryptoactifs se sont affaiblis, à cause d’un contexte macroéconomique général qui reste difficile. Le dollar est plus fort, les rendements obligataires souverains sont élevés et les prix de l’énergie sont en hausse. Dans l’ensemble, ces facteurs continuent de peser sur les conditions financières au niveau local. Bitcoin a néanmoins surperformé les cryptoactifs à bêta élevé, ce qui indique que la baisse de l’appétit pour le risque reste plus marquée aux extrémités de la courbe de risque des cryptoactifs. La question clé est de savoir si ces pressions macroéconomiques commenceront à s’atténuer ou continueront à peser sur la liquidité et l’appétit pour le risque, au cours des prochaines semaines. Pour connaitre notre vision à plus long terme de l’évolution potentielle de ces forces macroéconomiques (et l’implication pour bitcoin) en plus de détails, consultez le dernier numéro de Bitcoin Macro Investor.
- L’Indice de sentiment des cryptoactifs[1] est passé en territoire négatif avant de se retrouver en territoire neutre, vers la fin de la semaine dernière. À l’heure actuelle, 6 indicateurs sur 15 restent au-dessus de leur tendance à court terme. Les changements les plus notables concernent la « BTC Long Futures Liquidation Dominance », qui est passée de négative à positive, ainsi que le «BTC Put-Call Volume» et le «BTC STH SOPR», qui sont passés de positifs à négatifs. Dans l’ensemble, cela démontre que l’activité de couverture s’est intensifiée à mesure que la rentabilité des investisseurs diminuait, parallèlement aux liquidations de positions longues qui avaient pesé sur le cours.
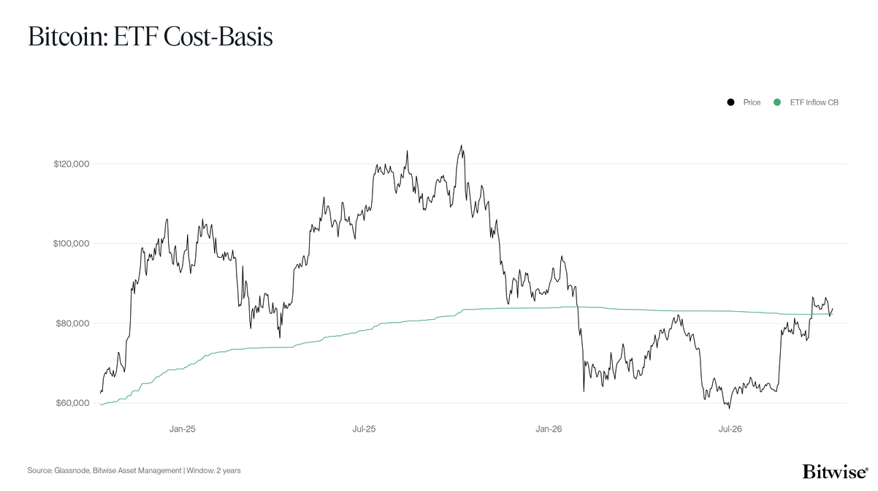
- Graphique de la semaine : Depuis plusieurs semaines, bitcoin à oscillé autour du coût de base moyen des ETF (proche de 83’000 USD). Ni les acheteurs, ni les vendeurs, n’ont réussi à s’écarter durablement de ce niveau. Le coût de base des ETF est ainsi devenu un point de décision de plus en plus important pour le marché. La manière dont le cours réagira finalement autour de cette zone, devrait donc être particulièrement révélatrice: un maintien durable au-dessus de ce niveau, renforcerait l’hypothèse selon laquelle celui-ci s’impose comme un support. Une acceptation persistante en dessous, indiquerait que le marché peine à conserver la récente cassure.
Graphique de la semaine
Performance
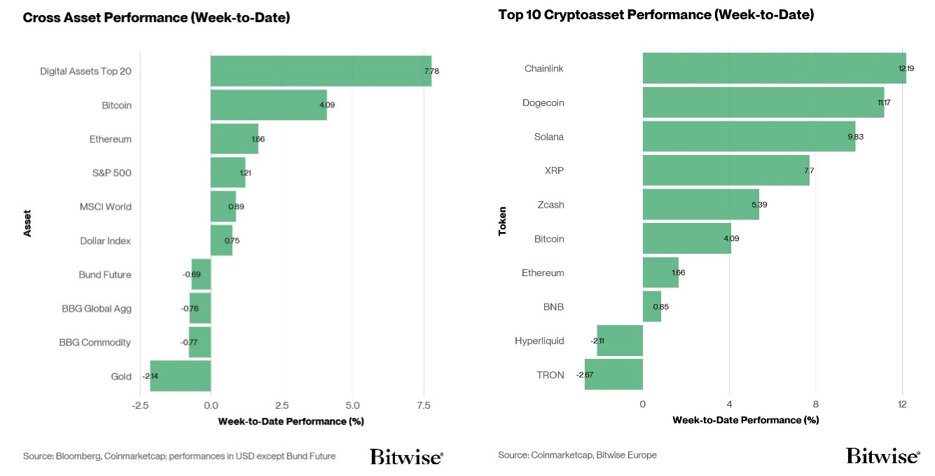
Les cryptoactifs ont subi de nouvelles pressions, bitcoin reculant d’environ 2,6 % et s’échangeant brièvement sous la barre des 83’000 USD. Bitcoin a toutefois continué à surperformer les segments à bêta élevé du marché, XRP, Ethereum et Solana reculant respectivement d’environ 6,2%, 7,5% et 8,8%. Cette dispersion démontre que la détérioration de l’appétit pour le risque s’est fait sentir plus vivement aux extrémités de la courbe de risque des cryptomonnaies. Toutefois, le récent rebond au-dessus des 83’000 USD témoigne d’une solidité structurelle, comme nous l’expliquerons dans la section des données «on-chain» ci-dessous.
Le contexte macroéconomique reste le facteur le plus important à considérer. Le dollar américain a enregistré une quatrième hausse hebdomadaire consécutive, prolongeant ainsi une appréciation importante, déjà observée au cours du mois dernier. Bien que le gain de cette semaine ait été relativement modeste (environ 0,3%), cette évolution cumulée a créé un contexte de plus en plus restrictif pour bitcoin, qui est resté particulièrement sensible aux fluctuations du dollar. La faiblesse observée à travers l’Europe a contribué à cette tendance, les pressions sur l’euro ayant donné un élan supplémentaire à l’indice DXY.
Les rendements obligataires souverains constituent une autre contrainte importante. Le rendement des bons du Trésor américain à 10 ans a brièvement atteint 5,36 % au cours de la semaine avant de reculer pour clôturer autour de 5,24%. Bien que les rendements aient terminé la semaine en légère baisse, ils restent à des niveaux historiquement élevés. Ceci maintient les coûts de financement à un niveau élevé et exerce une pression sur les actifs sensibles à la liquidité. Combinée au renforcement du dollar, la tendance générale des conditions financières reste nettement plus restrictive qu’elle ne l’était il y a seulement quelques semaines.
Toutefois, notre perspective à plus long terme est que la hausse des anticipations d’inflation, et par extension la dépréciation monétaire, continueront à peser sur le DXY au fil du temps. Ceci pourrait constituer un facteur favorable potentiel pour bitcoin.
Les marchés de l’énergie ont ajouté une complication supplémentaire. Le Brent a grimpé jusqu’à près de 106 dollars le baril, avant de clôturer la semaine à environ 104,72 USD, en hausse d’environ 2,4%. Les prix élevés de l’énergie risque de maintenir les pressions inflationnistes à un niveau élevé. Cela revêt une importance particulière dans un contexte où les rendements obligataires souverains sont déjà élevés et où le dollar s’est raffermi.
Dans le même temps, des signes de tension continuent d’apparaître au sein de certains des secteurs de croissance, les plus prisés du marché. Les valeurs des semi-conducteurs et des technologies ont connu un nouveau fléchissement au cours de la semaine, renforçant nos inquiétudes plus générales concernant la concentration croissante des investissements dans l’intelligence artificielle.
Il est intéressant de noter que les principaux indices boursiers américains restent remarquablement résilients. L’indice S&P 500 Total Return a progressé d’environ 1,2 % sur la semaine et a atteint un nouveau plus haut en début de période, tandis que le Nasdaq-100 a également enregistré un nouveau plus haut avant de s’affaiblir par la suite. La divergence entre la vigueur des indices et le resserrement des conditions financières sous-jacentes reste notable, en particulier compte tenu du coût du capital de plus en plus élevé.
Les métaux précieux sont également restés relativement résistants. L’or a chuté à son plus bas niveau depuis deux mois, à près de 4’067 USD, sous l’effet du raffermissement du dollar et des rendements des bons du Trésor en début de semaine, avant de se redresser autour de 4’194 USD.
Sentiment
Notre indice de sentiment sur les cryptoactifs interne[1] est passé en territoire négatif avant de remonter en territoire neutre. 6 indicateurs sur 15 restent au-dessus de leur tendance à court terme.
Les changements les plus notables concernent la « BTC Long Futures Liquidation Dominance », qui est passée de négative à positive, ainsi que le «BTC Put-Call Volume» et le «BTC STH SOPR», qui sont passés de positifs à négatifs. Dans l’ensemble, cela indique que les activités de couverture se sont intensifiées à mesure que la rentabilité des investisseurs diminuait, parallèlement aux liquidations de positions longues qui avaient pesé sur les cours.
L’indice Crypto Fear & Greed a légèrement baissé au cours de la semaine dernière, mais reste dans la zone «Greed» (cupidité).
La dispersion des performances a légèrement diminué, parallèlement aux sorties nettes observées sur les produits à actif unique et à la détérioration du sentiment.
Cette baisse pourrait indiquer que le marché semble être porté par un ensemble moins diversifié de narratifs, ce qui, selon notre analyse, a historiquement été associé à des périodes de baisse de l’appétit pour le risque lors des cycles de marché précédents.
La surperformance des altcoins par rapport au bitcoin a légèrement augmenté, touchant désormais 35% des altcoins suivis dans notre indice. Cette tendance s’emble davantage liée à l’effet de levier et concentrée sur les altcoins «blue chip».
Le sentiment sur les marchés financiers traditionnels, tel que mesuré par notre indicateur interne « Cross Asset Risk Appetite » (CARA), est passé de 0,08 à 0,14 au cours de la semaine écoulée, ce qui indique que l’appétit pour le risque a augmenté au sein de la finance traditionnelle (TradFi) mais reste relativement faible. Cela n’a toutefois pas eu d’effet positif sur les cryptomonnaies.
L’indicateur « CME Bitcoin Commercials Net Positioning » démontre la différence entre les positions longues et courtes sur les contrats à terme sur bitcoin du CME. Ce chiffre a reculé de –13,95% à –13,85% de l’intérêt ouvert, ce qui indique que les traders ont légèrement réduit l’utilisation de levier à la baisse, même si les perspectives restent globalement inchangées, avec une préférence pour la couverture contre une baisse potentielle des prix.
Conclusion : le sentiment à l’égard des cryptomonnaies et de la finance traditionnelle (TradFi) a divergé. La surperformance des altcoins s’est accentuée malgré la baisse du sentiment et de la dispersion des performances, tandis que les sorties nettes d’ETP se sont accélérées, ce qui démontre qu’elles se sont concentrées sur les grandes capitalisations avec effet de levier.
Flux de fonds
Les ETP cryptos ont enregistré environ -1’274,1 millions USD de sorties nettes la semaine dernière, sur l’ensemble des cryptoactifs, après -69,6 millions USD de sorties nettes la semaine précédente.
Les ETP bitcoin ont enregistré des sorties nettes de -656 millions USD, dont -688,9 millions USD concernaient les ETF bitcoin américains.
L’ETF Bitwise Bitcoin (BITB) aux États-Unis a enregistré des sorties nettes de -45,3 millions USD. En Europe, l’ETP Bitwise Physical Bitcoin (BTCE) a enregistré des sorties nettes équivalentes à -1,2 million USD, tandis que l’ETP Bitwise Core Bitcoin (BTC1) a enregistré des entrées nettes d’environ +11,4 millions USD.
Le Grayscale Bitcoin Trust (GBTC) a enregistré des sorties nettes de -47,5 millions USD, tandis que l’iShares Bitcoin Trust (IBIT) a enregistré des entrées nettes d’environ +1 million USD .
Par ailleurs, les ETP Ethereum ont enregistré des sorties nettes de -593 millions USD, dont environ -543,4 millions USD pour l’ensemble des ETF américains.
Le Grayscale Ethereum Trust (ETHE) a enregistré des sorties nettes de -31,9 millions USD, tandis que l’iShares Ethereum Trust (ETHA) a enregistré des sorties nettes de -477 millions USD.
L’ETF Bitwise Ethereum (ETHW) aux États-Unis a enregistré des sorties nettes de -5,9 millions USD. En Europe, l’ETP Bitwise Physical Ethereum (ZETH) a enregistré des entrées nettes de +0,2 million USD, tandis que l’ETP Bitwise Ethereum Staking (ET32) a connu des sorties nettes de -34 millions USD.
Les ETP altcoins hors Ethereum ont également enregistré des sorties nettes de -36,3 millions USD.
Les ETP thématiques et les ETP cryptos sur type «panier» ont affiché des entrées nettes de +11,3 millions USD au total. L’ETP Bitwise MSCI Digital Assets Select 20 (DA20) n’a enregistré ni entrées ni sorties nettes la semaine dernière.
Conclusion : la pression à la vente s’est fortement intensifiée, les sorties nettes des ETP cryptos mondiaux s’aggravant pour atteindre -1’274,1 millions USD, tandis que bitcoin est passé de +290,9 millions USD d’entrées la semaine précédente à -656 millions USD de sorties. Ethereum a enregistré –593 millions USD de sorties, l’ETHA de Blackrock représentant à lui seul environ 80 % des sorties mondiales des ETP Ethereum, prolongeant ainsi une série de rachats d’ETH sur neuf séances consécutives.
Données «on-chain»
Bitcoin a brièvement perdu la zone des 83’000 USD au cours de la semaine avant de regagner ce niveau relativement rapidement, ramenant le cours vers un point de décision important pour le marché. Cette zone représente une convergence notable entre le coût moyen d’acquisition des ETF et l’ancien seuil technique de plus haut, qui avaient tous deux précédemment joué le rôle de résistance majeure. Le fait que bitcoin ait pu regagner cette zone après s’être négocié en dessous est encourageant, et si le seuil des 83’000 USD continue de tenir, cela renforcerait la transformation de résistance en support.
En cas de baisse, bitcoin dispose également d’une marge de manœuvre importante avant que la structure haussière globale ne soit mise sous pression. La moyenne réelle du marché, le coût d’acquisition des détenteurs à court terme et la moyenne mobile sur 200 jours forment ensemble ce que nous considérons comme la « bande de transition vers un marché haussier », ces indicateurs se situant actuellement entre environ 73’000 et 77’000 USD. Le cours reste confortablement au-dessus de cette zone, qui continue de représenter le centre de gravité global du marché.
Le profil de participation du bitcoin s’est encore davantage déséquilibré au cours de la semaine écoulée. Les volumes au comptant et sur les contrats à terme sont tombés respectivement aux 18e et 21e centiles de leurs distributions sur un an. Ceci indique que l’activité sur les principales plateformes de trading directionnel reste exceptionnellement modérée. En revanche, le volume des options reste élevé, proche du 78e centile, et continue de se démarquer comme l’un des segments les plus actifs du marché. Bien que les données n’identifient pas directement les stratégies sous-jacentes, cela pourrait refléter en partie le recours croissant à des positionnements structurés. Il y a notamment des stratégies de « covered call » et de volatilité, parallèlement à une participation institutionnelle accrue sur le marché des options. Cette divergence est un indicateur intéressant d’une structure de marché plus mature, où l’activité peut rester concentrée sur les produits dérivés même si la participation directe sur les marchés au comptant et à terme reste relativement faible.
Les signes caractéristiques d’un régime de prise de risque durable restent présents sous la surface. Les entrées restent positives et robustes, ce qui indique que les liquidités continuent d’affluer vers cette classe d’actifs. Le ratio «Spent Output Profit Ratio» (SOPR), qui mesure le pourcentage moyen de profit ou de perte réalisé par pièce dépensée, reste également positif. Il est important de noter que la récente faiblesse des cours a globalement été absorbée, le SOPR s’étant redressé après avoir frôlé son seuil de rentabilité. Cela démontre que les investisseurs continuent de défendre leur coût d’acquisition pendant les périodes de faiblesse, plutôt que de profiter de ces rebonds pour se désengager.
La rentabilité des investisseurs continue également de s’améliorer, ce qui indique que la dépréciation du portefeuille générée lors de la correction précédente est progressivement compensée. Ces signaux indiquent que, malgré une évolution des cours relativement difficile et des pressions macroéconomiques persistantes, le comportement des investisseurs, sous la surface, reste plus conforme à un début de marché haussier qu’à une nouvelle détérioration de l’appétit pour le risque.
L’indice de tendance à l’accumulation apporte une preuve supplémentaire de ce changement. Cet indicateur évalue les variations des soldes parmi différentes cohortes de portefeuilles de tailles différentes afin de déterminer si, globalement, le marché est en phase d’accumulation ou de distribution de bitcoins. Bien que les cours s’échangent nettement au-dessus des niveaux observés il y a un à deux mois, l’indice reste orienté vers l’accumulation, ce qui indique que celle-ci continue de l’emporter sur la distribution. En d’autres termes, les investisseurs semblent toujours disposés à accroître leur exposition à des prix plus élevés, renforçant ainsi les indications générales selon lesquelles la demande reste présente même après la récente hausse.
Le pourcentage de l’offre de bitcoins en profit n’a toujours pas réussi à dépasser de manière décisive sa moyenne à long terme, ce qui maintient la rentabilité des investisseurs proche d’un équilibre global du marché. Historiquement, des mouvements soutenus au-dessus de cette moyenne ont souvent été associés à un renforcement du régime haussier, une part plus importante de l’offre en circulation redevenant rentable. Cependant, cette moyenne peut également agir comme un frein pendant les phases de transition, lorsque la rentabilité ne fait que commencer à se redresser. Une expansion soutenue au-dessus de ce niveau renforcerait la durabilité de la structure actuelle du marché haussier, tandis que des rejets répétés démontreraient qu’une consolidation supplémentaire pourrait s’avérer nécessaire.
Il existe toutefois une distinction importante lorsqu’on s’intéresse spécifiquement aux détenteurs à court terme (les investisseurs qui détiennent leurs cryptomonnaies depuis moins de 155 jours et qui représentent la nouvelle demande du marché). À l’heure actuelle, cette cohorte est presque entièrement en profit. Historiquement, les périodes durant lesquelles la rentabilité est aussi généralisée parmi les nouveaux investisseurs ont parfois coïncidé avec des conditions de surchauffe locale. Cela n’implique pas nécessairement un renversement immédiat de tendance, mais démontre que le marché pourrait devenir de plus en plus sensible aux prises de bénéfices à mesure que la rentabilité des nouveaux investisseurs approche des niveaux les plus extrêmes.
Contrats à terme, options et contrats perpétuels
L’encours des contrats à terme perpétuels sur le BTC a augmenté d’environ 2’900 BTC, soit environ 0,7%, pour atteindre environ 419’100 BTC. Cela ne représente qu’une légère reprise après deux semaines consécutives de contraction et reste modeste par rapport au désendettement observé récemment. Les positions sur les contrats à durée indéterminée restent donc relativement calmes, avec peu d’indices d’une augmentation importante de l’effet de levier. L’encours des contrats à terme du CME a également augmenté d’environ 3’400 BTC et inversant en partie la baisse importante de la semaine dernière.
Les liquidations ont augmenté pour atteindre environ 2,5 milliards USD, toutes positions longues et courtes confondues, contre environ 1,9 milliard USD auparavant. Il est important de noter qu’environ 1,0 milliard USD de positions longues ont été liquidés en une seule journée, ce qui représente un « long squeeze » important et une réduction forcée importante des positions haussières à effet de levier. Malgré cette vague de liquidations, l’encours des contrats à terme perpétuels a terminé la semaine en légère hausse. Ceci mène à penser qu’un certain effet de levier a été reconstitué par la suite, plutôt qu’un maintien des positions à un niveau entièrement déprimé.
Les taux de financement des contrats perpétuels se sont également sensiblement modérés. Mesurés sur une moyenne mobile de sept jours, les taux de financement annualisés ont terminé la semaine à environ 2,4%, contre environ 4,0% auparavant. Les taux de financement restent donc positifs, mais la combinaison d’un « long squeeze » important, de taux de financement plus modérés et d’une croissance modeste de l’intérêt ouvert, indique que le marché a terminé la semaine avec une structure de levier plus épurée et moins fortement orientée vers les positions longues.
Sur les marchés d’options, l’intérêt ouvert en BTC a augmenté d’environ 37,1 k BTC (d’environ 410,4 k BTC à 447,5 k BTC) au cours de la semaine écoulée, soit environ 9,0%. Cela représente une reprise plus importante après la réinitialisation liée à l’échéance trimestrielle, bien que cette augmentation reste concentrée sur les options plutôt que de refléter une expansion plus large de l’effet de levier sur les produits dérivés.
Le ratio des positions ouvertes «put/call» sur les principales bourses cryptos est passé de 0,56 à environ 0,59, tandis que le ratio équivalent sur les options IBIT a connu une hausse plus marquée, passant d’environ 0,70 à environ 0,75. Ces deux indicateurs indiquent donc une concentration relative plus importante des positions «put», la variation plus marquée observée sur les options IBIT démontrant une augmentation particulièrement notable des positions à la baisse au sein du complexe des options sur ETF.
La courbe de skew 25-delta s’est également réévaluée de manière significative en faveur de la protection à la baisse au cours de la semaine écoulée.
Le changement le plus marqué s’est produit sur la partie courte de la courbe, le skew à une semaine s’étant inversé, passant d’environ -0,06 à +0,10. Un skew positif indique que les options de vente se négocient à une volatilité implicite plus élevée que les options d’achat, ce qui indique que la valorisation des options à court terme est passée d’une prime d’option d’achat prononcée à une prime significative pour la protection contre la baisse. Il est toutefois important de noter que ce changement s’étend à l’ensemble de la courbe, les skews à un, trois et six mois s’orientant tous davantage vers un territoire positif. Il s’agit donc d’une réévaluation défensive plus large plutôt que d’un simple renversement du biais haussier observé la semaine dernière sur les échéances courtes. La volatilité implicite a également augmenté sur l’ensemble de la courbe.
Cette hausse indique que les anticipations de volatilité à terme ont commencé à augmenter après la compression de ces dernières semaines. Cependant, la volatilité implicite reste proche du seuil le plus bas de sa distribution sur trois ans, pour toutes les échéances principales. Historiquement, les périodes de forte compression de la volatilité ont souvent précédé une expansion ultérieure de la volatilité réalisée. Malgré la légère réévaluation observée cette semaine, les marchés d’options continuent donc d’anticiper un environnement de volatilité à terme, inhabituellement modéré.
Dans l’ensemble, l’effet de levier sur les contrats à terme reste relativement modéré malgré un certain renforcement des positions. L’encours des contrats à terme n’a augmenté que modestement, tandis qu’un important « long squeeze » sur une journée et une baisse importante des coûts de financement ont assaini les conditions de levier et atténué le biais haussier agressif. L’encours des options s’est reconstitué de manière plus significative, mais la hausse concomitante des positions sur les options de vente et l’asymétrie à la baisse indiquent une composition plus défensive. Dans le même temps, la volatilité implicite a commencé à augmenter après avoir atteint des niveaux historiquement bas. La conclusion générale n’est donc pas celle d’un effet de levier excessif, mais celle d’un positionnement sur les produits dérivés devenant progressivement plus défensif, à mesure que les anticipations de volatilité commencent à se réajuster après avoir atteint des niveaux inhabituellement bas.
[1] L’indice de sentiment des cryptoactifs est un indicateur composite constitué de 15 sous-indicateurs différents couvrant le sentiment, les données onchain, les produits dérivés, l’évolution des flux ainsi que le sentiment sur les marchés financiers traditionnels. Un z-score glissant sur 90 jours est utilisé pour normaliser et agréger ces sous-indicateurs.
Ce document est destiné exclusivement aux investisseurs professionnels et ne convient pas à la distribution au grand public ni à une utilisation à des fins d’investissement.
Les informations fournies dans ce document sont présentées à titre d’illustration, d’éducation ou d’information uniquement et ne constituent en aucun cas un conseil en investissement, une recommandation ou une sollicitation d’offre d’achat d’un produit ou de réalisation d’un investissement.
Le présent document (qui peut faire l’objet de modifications et se présenter sous la forme d’une présentation, d’un communiqué de presse, d’une publication sur les réseaux sociaux, d’un article de blog, d’une communication diffusée ou de tout autre support similaire – nous désignons globalement cette catégorie de communications par le terme « document » aux fins de la présente clause de non-responsabilité) est publié par Bitwise Europe GmbH (« BEU » ou « l’Émetteur »). Le présent document a été rédigé conformément aux lois et réglementations applicables (y compris celles relatives aux promotions financières).
Bitwise Europe GmbH, société constituée en vertu du droit allemand, est l’émetteur des produits négociés en bourse (« ETP ») décrits dans le présent document, conformément à un prospectus de base et à des conditions définitives, susceptibles d’être complétés de temps à autre, et approuvés par la BaFin. Si vous envisagez d’investir dans des produits émis par BEU, vous devez vérifier auprès d’un conseiller financier indépendant, de votre courtier ou de votre banque que ces produits sont disponibles dans votre juridiction et adaptés à votre profil d’investissement. Toute décision d’investir un montant quelconque dans un ETP proposé par BEU doit tenir compte de votre situation personnelle, après avoir sollicité des conseils indépendants en matière d’investissement, de fiscalité et de droit.
Le capital est exposé à un risque. Les crypto-actifs présentent un risque élevé et sont volatils. La valeur des investissements dans les crypto-actifs et les ETP liés aux crypto-actifs peut aussi bien baisser qu’augmenter, et les investisseurs peuvent perdre tout ou partie de leur capital investi. Aucun dispositif de protection des investisseurs ni de système d’indemnisation ne s’applique. Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Les déclarations prospectives ne constituent pas des garanties.
Vous devez lire le prospectus de base et les conditions définitives correspondants avant d’investir, et en particulier la section intitulée « Facteurs de risque » pour obtenir plus de détails sur les risques associés à un investissement. Les prospectus, les conditions définitives et les autres documents relatifs aux ETP de BEU sont disponibles dans la section « Ressources » du site www.bitwiseinvestments.com. Lorsque vous consultez ce site web, vous devrez certifier vous-même votre juridiction et votre type d’investisseur afin d’accéder à ces documents, et ce faisant, vous pourrez être soumis à d’autres clauses de non-responsabilité et informations importantes.
Limites analytiques importantes : Les observations et analyses présentées dans ce document reposent sur des tendances historiques du marché et des corrélations de données qui pourraient ne pas se reproduire ou se poursuivre dans les conditions de marché futures. Les corrélations passées entre les flux de capitaux et les indicateurs de performance ne préjugent pas des performances futures et ne doivent pas être extrapolées en tant qu’indicateurs prédictifs. Des risques baissiers significatifs subsistent sur tous les horizons d’investissement, indépendamment des indicateurs actuels de sous-évaluation ou des indicateurs techniques favorables. Tous les résultats des modèles, les calculs de juste valeur et les évaluations quantitatives sont soumis à une incertitude significative et à des limites méthodologiques, et ne doivent pas servir de seule base pour prendre des décisions d’investissement. Les investisseurs doivent mener leur propre diligence raisonnable et prendre en compte de multiples facteurs dépassant le cadre de la présente analyse.
Consultez l’intégralité de la clause de non-responsabilité ici : https://bitwiseinvestments.eu/disclaimer/