
Naviguer avec succès sur les marchés du bitcoin et des cryptoactifs
Points clés de la semaine
- Performance : Les principaux actifs numériques (Bitcoin, Ethereum etc.) ont sous-performé les actifs risqués, tels que les actions américaines. Les flux vers les ETP cryptos se sont renversés, alors que les marchés traditionnels et cryptos continuent d’être impactés par: 1. la hausse des rendements des obligations souveraines et le resserrement des conditions financières, 2. la hausse des prix des matières premières sur fond de tensions géopolitiques, et 3. les inquiétudes croissantes concernant le commerce de l’ Nous continuons de penser que bitcoin – le «canari dans la mine de liquidité» – a peut-être déjà anticipé une grande partie de ce resserrement bien à l’avance. Ceci commence désormais à affecter d’autres actifs à risque, tels que les actions américaines.
- Notre Indice de sentiment sur les cryptoactifs[1] a reculé après avoir atteint des niveaux euphoriques, mais signale toujours un sentiment légèrement haussier ; la corrélation entre bitcoin et le S&P 500 étant devenue négative, il pourrait entrainer un découplage entre bitcoin et le marché boursier. Une réévaluation des prévisions de croissance mondiale pourrait mener à une réévaluation positive des anticipations de politique monétaire, susceptible d’apporter un nouveau vent favorable au bitcoin et aux autres principaux cryptoactifs.
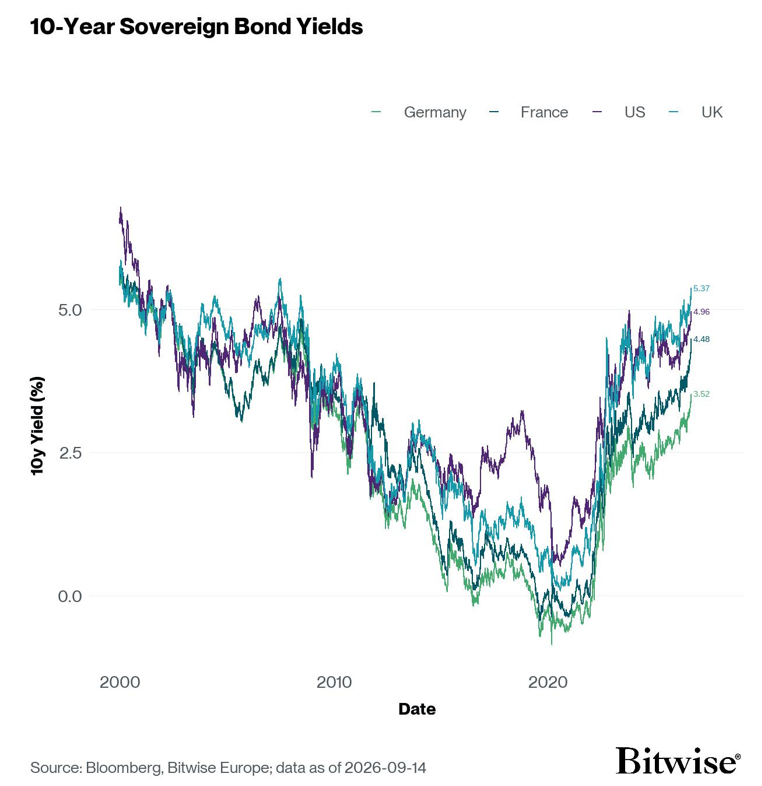
- Graphique de la semaine : les rendements des principales obligations souveraines atteignent presque quotidiennement de nouveaux sommets, pas atteints depuis plusieurs décennies. Les bons du Trésor américain à 10 ans se négocient près du seuil critique des 5%, les rendements des Bunds allemands sont à leur plus haut niveau depuis 2011, les rendements des OAT français se situent aux niveaux de 2008 et ceux des gilts britanniques à leur plus haut niveau depuis 2007. Les rendements à long terme ont été poussés à la hausse par des risques budgétaires croissants, d’anticipations de hausse des taux d’intérêt et de hausse des prix des matières premières (ainsi que des anticipations d’inflation). Une hausse soutenue pourrait finalement contraindre les principales banques centrales à intervenir et à revenir à un assouplissement quantitatif – en particulier si la hausse des rendements commence à affecter négativement le marché boursier. Les résultats, pourtant, puissent varier considérablement.
Graphique de la semaine
Performance
Les principaux actifs numériques (Bitcoin, Ethereum etc.) ont sous-performé les actifs risqués, comme les actions américaines, alors que les flux vers les ETP cryptos se sont renversés.
De manière générale, les marchés financiers traditionnels – tout comme les marchés des cryptomonnaies – continuent d’être impactés par une triple conjoncture: la hausse des rendements des obligations souveraines et le resserrement des conditions financières, la hausse des prix des matières premières dans un contexte de tensions géopolitiques, ainsi que les inquiétudes croissantes concernant le commerce de l’IA.
En ce qui concerne les marchés obligataires souverains, les bons du Trésor américain à 10 ans se négocient près du seuil critique des 5% – un seuil enregistré pour la première fois depuis des années, en octobre 2023. Depuis juillet 2007 (soit il y a près de 20 ans) ce seuil n’a pas été franchi.
Les rendements d’autres obligations souveraines majeures ont continué, presque quotidiennement, d’atteindre de nouveaux sommets sur plusieurs décennies. Au moment de la rédaction de ce rapport, lundi matin, les rendements des Bunds allemands montaient à leur plus haut niveau depuis 2011, ceux des OAT françaises se situaient aux niveaux de 2008, et les rendements des Gilt britanniques s’établissaient également à leur plus haut niveau depuis 2007 (Graphique de la semaine).
De notre point de vue, la hausse des rendements obligataires à long terme est dû aux risques budgétaires croissants, d’anticipations de hausse des taux d’intérêt de plus en plus fortes et d’une augmentation des prix des matières premières (ainsi que des anticipations d’inflation).
Nous pensons qu’une hausse soutenue des rendements des obligations souveraines pourrait, à terme, inciter les grandes banques centrales à intervenir sur les marchés et à fournir à nouveau des liquidités. Cela voudrait dire rappliquer l’assouplissement quantitatif et poursuivre une politique monétaire accommodante – surtout si cette hausse des rendements commence à peser sur les marchés boursiers.
La semaine dernière, la BCE a augmenté ses taux de 25 bps supplémentaires et les probabilités d’une hausse des taux de la Fed ont augmenté, après la publication des chiffres de l’inflation de la semaine dernière. Ces facteurs laissent entendre que la pression continuera de s’accentuer pour le moment. Plus précisément, les contrats à terme sur les taux des fonds fédéraux (Fed Funds Futures) affichent une probabilité de 87 % d’une hausse des taux de la Fed cette semaine.
Il est essentiel de comprendre que la hausse des rendements (réels) s’inscrit dans un processus de resserrement des conditions financières qui commence à impacter les marchés financiers traditionnels. Chez Bitwise nous avons longtemps partagé notre point de vue, que bitcoin a joué le rôle de «canari dans la mine de liquidité», anticipant les changements des conditions financières, tant à la baisse qu’à la hausse. Par conséquent, nous continuons de penser que bitcoin avait déjà anticipé ce resserrement et bien à l’avance. Ceci impacte désormais d’autres actifs à risque, tels que les actions américaines. Nous avons signalé à maintes reprises ces risques baissiers pour les actions américaines dans nos précédents rapports (par exemple ici, ici et ici).
Nous pensons que ce scénario baissier pour les actions américaines est en train de se concrétiser, comme l’avaient essentiellement signalé à l’avance la correction et le marché baissier du bitcoin.
Selon nous, la concurrence chinoise en matière d’IA et la déflation des prix des jetons au sein de laboratoires d’IA américains fermés (tels qu’Anthropic et OpenAI), ne font qu’ajouter des risques baissiers spécifiques au secteur pour les semi-conducteurs, les hyperscalers (compagnies a très grandes échelles) et, en fin de compte, le marché boursier global. Des interrogations croissantes pèsent également sur la circularité et les accords de partage des revenus entre les hyperscalers et les laboratoires d’IA américains, qui semblent gonfler les indicateurs de revenus des principaux hyperscalers.
Le fait qu’Anthropic et d’autres leaders du secteur appellent à un ralentissement du développement des modèles d’IA de pointe pour des raisons de sécurité, renforce également l’incertitude autour des projections de croissance futures.
Il est toutefois important de noter que la principale cause de ces risques baissiers sur les marchés boursiers est dû au resserrement des conditions financières précédent. Ce resserrement répondait à la montée des anticipations de hausse des taux de la part des principales banques centrales.
Nous avons identifié le resserrement de la politique monétaire comme le principal risque pesant sur le cycle mondial des semi-conducteurs dans l’un de nos rapports «Bitcoin Macro Investor».
Comme souligné dans notre précédent Crypto Market Compass, le fait que la corrélation entre bitcoin et le S&P 500 soit devenue négative, implique qu’il y a une forte chance de découplage entre bitcoin et le marché boursier.
Notre dernier rapport «Bitcoin Macro Investor» souligne également le constat selon lequel bitcoin s’aligne aux anticipations de politique monétaire. Le marché boursier, par contre, évolue davantage en fonction des anticipations de croissance mondiale, qui risquent de faire l’objet d’une réévaluation.
Par conséquent, d’un point de vue purement macroéconomique, nous prévoyons qu’une baisse des anticipations de croissance mondiale – suite à une réévaluation des perspectives de croissance du secteur de l’IA – pourrait conduire à une réévaluation positive des anticipations de politique monétaire. Un contexte favorable pour bitcoin et d’autres cryptoactifs majeurs pourrait être créé mais il s’agit d’un scénario possible sur plusieurs et des pertes importantes ne peuvent être exclues.
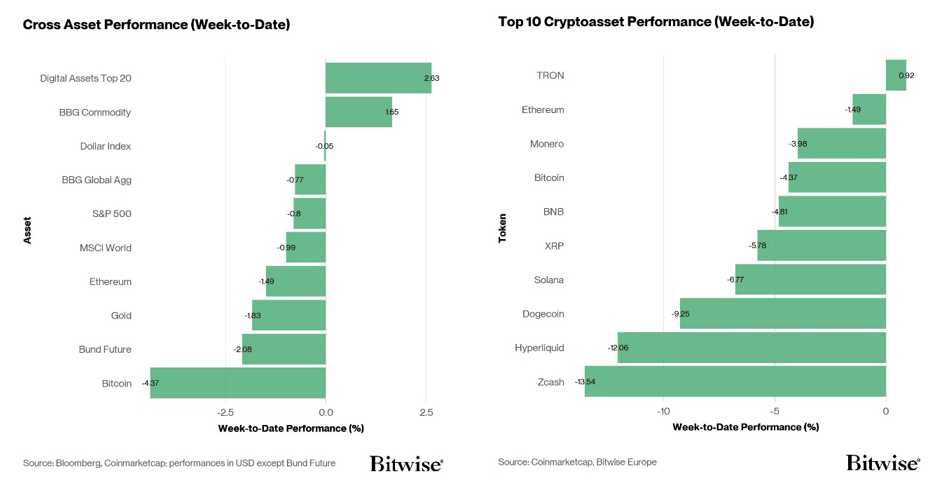
De manière générale, parmi les 10 principales cryptomonnaies, TRON, Ethereum et Monero ont affiché les meilleures performances. Ethereum a surperformé le bitcoin la semaine dernière.
Conclusion : la hausse des rendements des principales obligations souveraines atteint des sommets inégalés depuis plusieurs décennies, sous l’effet des risques budgétaires, des anticipations de hausse des taux et de l’inflation alimentée par les matières premières. En conséquence les conditions financières se resserrent et cette hausse pèse désormais sur les actions américaines – un scénario baissier que bitcoin, en tant que «canari dans la mine de liquidités», avait déjà anticipé lors de sa précédente correction. Les risques spécifiques à l’IA, liés à la concurrence chinoise, à la déflation des prix des jetons et aux accords circulaires sur les revenus des hyperscalers (compagnies à très grande échelle), exercent une pression supplémentaire sur les semi-conducteurs et le marché boursier dans son ensemble. La corrélation entre le bitcoin et le S&P 500 devenant négative, une réévaluation des anticipations de croissance mondiale pourrait orienter la politique monétaire vers une position plus accommodante, ce qui pourrait offrir un nouveau vent favorable au bitcoin et aux autres cryptoactifs majeurs.
Sentiment
L’«indice de sentiment sur les cryptoactifs» interne[1] s’est nettement affaibli, même s’il reste en territoire positif. Cela va de pair avec une baisse de l’appétit pour le risque sur l’ensemble des actifs. 11 indicateurs sur 15 restent au-dessus de leur tendance à court terme.
Le facteur le plus marquant a été le brusque revirement de l’indice Altseason. Il est passé de 90 à 45 alors que le sentiment et l’appétit pour le risque inter-actifs diminuaient, malgré de solides entrées nettes dans les ETP altcoins (hors Ethereum). Le volume des options put-call sur BTC est également passé en territoire négatif, parallèlement à une nouvelle compression de la volatilité implicite à un mois. Ces deux éléments indiquent des perspectives prudentes alors que bitcoin continue de faire du surplace.
L’indice Crypto Fear & Greed a considérablement baissé, même s’il reste toujours en territoire «Greed». Cela concorde avec la baisse de notre indice de sentiment et de l’indice CARA.
La dispersion des performances s’est légèrement accrue, bien que l’indice Altseason ait fortement baissé, ce qui démontre une sensibilité dans un contexte général de faiblesse des cours.
Lorsque la dispersion diminue, le marché semblerait être porté par un ensemble moins diversifié de récits, ce qui, selon notre analyse, a historiquement été associé à des périodes de baisse de l’appétit pour le risque lors des cycles de marché précédents.
La surperformance des altcoins par rapport au bitcoin a diminué, passant de 90% à 45% des altcoins suivis dans notre indice. Cette évolution est cohérente avec la baisse du sentiment, de l’indice «Fear & Greed» et du CARA.
Le sentiment sur les marchés financiers traditionnels, tel que mesuré par notre indicateur interne «Cross Asset Risk Appetite» (CARA), a baissé de 0,9 à 0,8 au cours de la semaine écoulée, ce qui indique que l’appétit pour le risque a diminué en raison de conditions macroéconomiques moins favorables.
Le positionnement net des opérateurs sur les contrats à terme CME Bitcoin, montre la différence entre les positions longues et courtes sur ces contrats. Ce chiffre a reculé à –9,57% de l’intérêt ouvert, ce qui démontre que les traders ont accru leur exposition à la baisse dans un contexte macroéconomique moins favorable, marqué par un renversement des flux et une volatilité latente.
Conclusion : le sentiment à l’égard de la finance traditionnelle et des cryptomonnaies s’est détérioré la semaine dernière en parallèle, les traders se positionnant de plus en plus pour se protéger contre la baisse. La surperformance des altcoins s’est également affaiblie malgré des entrées nettes substantielles et positives dans les ETP, ce qui indique que ce revirement a été alimenté par l’effet de levier, parallèlement à l’évolution générale des risques.
Flux de fonds
Les ETP crypto ont enregistré environ -196,4 millions USD de sorties nettes, pour l’ensemble des cryptoactifs, après +1 248,0 millions USD d’entrées nettes la semaine précédente.
Les ETP Bitcoin ont enregistré des sorties nettes de -434,3 millions USD la semaine dernière, dont -482,4 millions USD concernaient les ETF américains.
L’ETF Bitwise Bitcoin (BITB) aux États-Unis a enregistré des entrées nettes de +1,9 million USD la semaine dernière. En Europe, l’ETP Bitwise Physical Bitcoin (BTCE) n’a enregistré ni entrées ni sorties nettes, tandis que l’ETP Bitwise Core Bitcoin (BTC1) a enregistré des afflux nets d’environ +4,3 millions USD.
Le Grayscale Bitcoin Trust (GBTC) a enregistré des sorties nettes de -129,1 millions USD, tandis que l’iShares Bitcoin Trust (IBIT) a enregistré des sorties nettes d’environ -52,6 millions USD la semaine dernière.
Par ailleurs, les ETP Ethereum ont enregistré des entrées nettes de +142,5 millions USD la semaine dernière, dont environ +141,9 millions USD pour l’ensemble des ETF américains.
Le Grayscale Ethereum Trust (ETHE) a enregistré des sorties nettes de -17,3 millions USD, tandis que l’iShares Ethereum Trust (ETHA) a enregistré des entrées nettes de +139,9 millions USD.
L’ETF Bitwise Ethereum (ETHW) aux États-Unis a enregistré des entrées nettes de +29,1 millions USD. En Europe, l’ETP Bitwise Physical Ethereum (ZETH) a enregistré des sorties nettes de -0,7 million USD, tandis que l’ETP Bitwise Ethereum Staking (ET32) a enregistré des entrées nettes de +1,9 million USD.
Les ETP hors Ethereum, ont également enregistré des entrées nettes de +98,3 millions USD la semaine dernière.
Les ETP crypto thématiques et sur panier ont affiché des sorties nettes de -2,9 millions USD au total la semaine dernière. L’ETP Bitwise MSCI Digital Assets Select 20 (DA20) n’a enregistré ni entrées ni sorties nettes la semaine dernière.
Conclusion : La semaine dernière a marqué un net revirement de tendance. Bitcoin est à l’origine de cette variation, qui est passée de +1 248 millions USD à -196,4 millions USD. Ethereum a enregistré des entrées nettes de +141,9 millions USD, tandis que les ETP altcoins (hors Ethereum) ont ajouté +98,3 millions USD supplémentaires, ce qui démontre une rotation au sein de la classe d’actifs plutôt qu’un recul généralisé.
Données on-chain
Bitcoin a reculé au cours de la semaine dernière, touchant la limite inférieure de sa récente zone de consolidation, alors que le prix revenait vers la « True Market Mean » (moyenne réelle du marché), proche de 76’600 USD. Le marché – jusqu’à présent – soutient pourtant ce niveau, ce qui indique que l’amélioration générale de la structure du marché reste intacte, malgré la faiblesse récente.
Le maintien de la moyenne réelle du marché est particulièrement encourageant. Nous considérons ce niveau comme le point médian du marché et un seuil clé entre les conditions macroéconomiques de prise de risque et d’aversion. Sa transition d’une zone de résistance à une zone de soutien constitue donc un indicateur important que la structure générale du marché reste positive. En dessous de ce niveau, le coût d’acquisition des détenteurs à court terme, proche de 72’000 USD, et la moyenne mobile sur 200 jours, proche de 70’000 USD, restent les prochains indicateurs majeurs de la dynamique locale du marché.
Le recul a également amené Bitcoin dans une zone importante de confluence technique. La séquence Fibonacci (créée en ajoutant les deux nombres précédents pour obtenir le suivant) à 38,2 % par rapport au plus haut historique de 124’700 USD se situe près de 77’100 USD, ce qui correspond étroitement à la «True Market Mean». Le fait que le prix trouve un soutien dans cette zone renforce donc son importance à la fois en tant que niveau d’équilibre «on-chain» et en tant que point de référence technique plus large.
Malgré la baisse, le cadre d’évaluation général reste globalement inchangé. La zone des 83’000 USD continue de représenter le principal obstacle à la hausse, là où convergent la bande de déviation de +1σ autour du coût de base des détenteurs à court terme, le coût de base moyen des entrées dans les ETF et le seuil technique du plus haut historique. Bien que notre cadre général indique que la transition vers un régime de marché haussier ait déjà commencé, une reconquête décisive des 83’000 USD apporterait une confirmation technique plus soutenue, que la structure baissière précédente a été brisée.
L’une des caractéristiques de plus en plus marquantes de la consolidation actuelle est la compression de la volatilité. La volatilité implicite « à parité » reste historiquement tempérée sur l’ensemble de la courbe, chaque échéance majeure se situant vers la partie inférieure de sa distribution sur trois ans. Cette compression est particulièrement prononcée sur les échéances les plus lointaines de la courbe, ce qui démontre que les marchés d’options continuent d’anticiper des mouvement relativement limitées.
La volatilité réalisée présente une image similaire à court terme. La volatilité réalisée à une semaine est tombée à des niveaux exceptionnellement bas, tandis que celle à deux semaines reste également inférieure à sa distribution à long terme. Le niveau relativement élevé observé à un mois reflète encore en partie la forte réévaluation du mois d’août et surestime donc quelque peu, les conditions actuelles.
La compression des cours devient également de plus en plus évidente sur les horizons intermédiaires. Les fourchettes de négociation sur 60 et 90 jours se situent désormais vers la partie inférieure de leurs distributions historiques, tandis que la fourchette sur 30 jours reste plus proche de sa médiane. Cela indique que le marché ne connaît pas encore de compression extrême sur toutes les échelles de temps, mais que la fourchette de variation des cours s’est sensiblement rétrécie à mesure que bitcoin se consolide.
Dans l’ensemble, la structure de la volatilité indique des conditions de marché de plus en plus tendues. La volatilité réalisée à court terme est exceptionnellement modérée, la volatilité implicite reste historiquement faible et les fourchettes de négociation à moyen terme se sont considérablement rétrécies. Historiquement, des périodes similaires de compression de la volatilité ont souvent précédé une nouvelle expansion, bien que ces indicateurs ne fournissent que peu d’informations quant à la direction finale du mouvement.
Il est important de noter que bitcoin peut encore subir une correction importante sans nuire de manière substantielle à la structure constructive du marché. Un retracement plus profond vers le prix réalisé par les détenteurs à court terme et la moyenne mobile sur 200 jours (entre 70’000 et 72’000 USD), resterait compatible avec des conditions constructives de prise de risque, si ces niveaux étaient défendus avec succès. En effet, un nouveau test et une confirmation de cette zone en tant que soutien pourraient représenter une évolution structurelle saine, permettant aux niveaux d’équilibre du marché de converger davantage vers le prix, dans la foulée de la progression rapide, observée en août.
Bien que notre analyse continue d’indiquer qu’une transition vers un marché haussier pourrait être en cours, il reste conditionnel; il est donc important d’envisager plusieurs scénarios potentiels plutôt que de mettre indûment l’accent sur le scénario de base. Le maintien de la moyenne réelle du marché peut être interprété comme une évolution positive, même si une remontée décisive au-dessus des 83’000 USD serait probablement nécessaire pour confirmer plus fermement la tendance haussière. À l’inverse, la zone comprise entre 70’000 et 72’000 USD reste le prochain niveau de soutien structurel majeur à surveiller, si la consolidation venait à s’accentuer.
Néanmoins, dans un scénario de risque extrême plus grave, le prix réalisé proche de 53’000 USD et la moyenne mobile sur 200 semaines proche de 65’000 USD restent des points de référence utiles pour évaluer jusqu’où la baisse pourrait s’étendre. Le cours a déjà traversé ce canal de valorisation plus large propre à un marché baissier lors du récent creux du cycle, et nous ne nous attendons pas à ce que cette zone soit à nouveau atteinte dans des conditions de marché normales. Cependant, il reste prudent de garder ces niveaux à l’esprit lorsqu’on examine l’ensemble des scénarios possibles.
Contrats à terme, options et contrats perpétuels
L’intérêt ouvert sur les contrats à terme perpétuels BTC est resté globalement inchangé, ce qui indique l’absence d’une accumulation significative de positions à effet de levier sur les contrats à terme. Cela démontre que l’évolution récente des cours n’est pas tirée par une nouvelle expansion de l’effet de levier sur les contrats perpétuels. L’intérêt ouvert sur les contrats à terme CME a baissé d’environ 2’000 BTC par rapport à la semaine précédente, ce qui témoigne d’une légère réduction des positions sur les contrats à terme, détenues par les investisseurs institutionnels.
Les liquidations sont restées globalement au même niveau que la semaine précédente, le montant total étant 2,2 milliards USD. Ce chiffre reste nettement inférieur aux quelque 3 milliards USD liquidés rien que le 19 août, ce qui indique que la récente consolidation s’est poursuivie sans nouvel épisode importante de désendettement forcé.
Malgré un encours global relativement stable, le positionnement est concentré autour de plusieurs niveaux de prix importants. Un regroupement se situe près de 76’000 USD à la baisse, tandis qu’une concentration plus modérée se trouve autour de 83’000–84’000 USD à la hausse. Il convient de noter que ces zones correspondent étroitement à notre cadre de tarification établi : la « True Market Mean » se situe près de 77’000 USD, tandis que la zone des 83’000 USD coïncide à la fois avec le seuil technique du plus haut historique et avec le coût d’acquisition des ETF. Cette convergence entre le positionnement sur les contrats à terme, les mesures de tarification sur la chaîne et la structure technique renforce l’importance de ces zones en tant que points d’inflexion clés du marché.
Les taux de financement des contrats à perpétuité, mesurés sur une moyenne mobile de sept jours, ont terminé la semaine en légère hausse (à environ 5 % en taux annualisé) par rapport aux 4,4 % enregistrés la semaine précédente. Le positionnement sur les contrats à terme reste donc orienté à la hausse, bien que le financement soit désormais globalement comparable aux rendements offerts par les bons du Trésor américain à plus longue échéance. Cela démontre que le coût du maintien d’une exposition longue à effet de levier n’est plus particulièrement élevé par rapport aux rendements en vigueur sur le marché au comptant, ce qui correspond à des conditions spéculatives relativement équilibrées.
Sur les marchés d’options, l’intérêt ouvert des options BTC est resté globalement stable, ce qui correspond à l’évolution limitée observée dans le positionnement sur les contrats à terme. Le ratio put/call sur les principales bourses spécialisées dans les cryptos s’est également maintenu à 0,56, ce qui suggère peu de changement dans le positionnement relatif. En revanche, le ratio équivalent sur les options IBIT a légèrement augmenté pour atteindre 0,73, indiquant une plus grande concentration relative des positions put sur les plateformes orientées vers les investisseurs institutionnels et un léger glissement vers une exposition plus défensive.
Le skew 25-delta s’est sensiblement normalisé sur l’ensemble de la structure des échéances après le biais haussier prononcé de la semaine dernière. Le skew à court terme est revenu vers la neutralité, le positionnement à un mois se situant désormais près du centre de sa distribution sur trois ans. À plus long terme, les skew à trois et six mois restent légèrement positifs et supérieurs à leurs moyennes à long terme, ce qui indique une préférence persistante pour la protection contre la baisse sans pour autant signaler une posture ouvertement défensive.
Dans l’ensemble, le marché des options semble nettement plus équilibré. La forte tendance haussière observée la semaine dernière s’est estompée, mais elle n’a pas été remplacée par une tendance baissière significative. Au contraire, les prix sur l’ensemble de la courbe suggèrent des perspectives à court terme globalement neutres, avec seulement une légère préférence pour la protection contre la baisse à plus long terme.
L’exposition au gamma s’est fortement redressée après la distorsion extrêmement négative, observée début septembre. La dernière valeur quotidienne s’établit à environ +4,3 milliards USD, tandis que la moyenne mobile sur sept jours est désormais positive, à environ +0,9 milliard USD, contre environ -1,8 milliard USD une semaine plus tôt. Cela indique que le régime général du gamma a commencé à se normaliser, le gamma positif pouvant exercer une influence plus stabilisatrice sur les prix, à mesure que les opérations de couverture des courtiers deviennent de plus en plus contracycliques.
Au niveau des prix d’exercice, les concentrations de gamma positives et négatives s’entremêlent étroitement autour du cours actuel, créant un environnement de positionnement relativement encombré et sans orientation claire. Le gamma négatif reste concentré près de 77’000 USD, 78’000 USD, 82’000 USD et 85’000 USD, tandis que le gamma positif se situe autour de 75’000 USD, 76’000 USD, 80’000 USD et 81’000 USD. Ce mélange d’expositions stabilisatrices et amplificatrices est cohérent avec la consolidation actuelle, aucun des deux côtés de la structure des options n’exerçant d’influence directionnelle claire. Un mouvement décisif au-delà de cette zone très concentrée pourrait donc entraîner une hausse plus marquée de la volatilité.
Dans l’ensemble, le positionnement sur les produits dérivés reste relativement équilibré, avec peu d’indices d’une nouvelle accumulation d’effet de levier. L’encours des contrats à terme est globalement stable et le positionnement sur le CME s’est légèrement affaibli, tandis que le financement reste positif mais globalement en ligne avec les rendements actuels des obligations du Trésor américain. Le positionnement sur les options est également neutre dans l’ensemble, bien que les marchés IBIT aient adopté une orientation quelque peu plus défensive. Parallèlement, le skew 25-delta s’est normalisé sur l’ensemble de la courbe et le gamma agrégé est revenu en territoire positif sur une base de sept jours. Toutefois, les concentrations de gamma positives et négatives étroitement entremêlées autour du cours au comptant indiquent que la consolidation pourrait céder la place à une hausse plus marquée de la volatilité si le prix sortait de manière décisive de la fourchette actuelle.
[1] L’indice de sentiment des cryptoactifs est un indicateur composite constitué de 15 sous-indicateurs différents couvrant le sentiment, les données on-chain, les produits dérivés, l’évolution des flux ainsi que le sentiment sur les marchés financiers traditionnels. Un z-score glissant sur 90 jours est utilisé pour normaliser et agréger ces sous-indicateurs.
Ce document est destiné exclusivement aux investisseurs professionnels et ne convient pas à la distribution au grand public ni à une utilisation à des fins d’investissement.
Les informations fournies dans ce document sont présentées à titre d’illustration, d’éducation ou d’information uniquement et ne constituent en aucun cas un conseil en investissement, une recommandation ou une sollicitation d’offre d’achat d’un produit ou de réalisation d’un investissement.
Le présent document (qui peut faire l’objet de modifications et se présenter sous la forme d’une présentation, d’un communiqué de presse, d’une publication sur les réseaux sociaux, d’un article de blog, d’une communication diffusée ou de tout autre support similaire – nous désignons globalement cette catégorie de communications par le terme « document » aux fins de la présente clause de non-responsabilité) est publié par Bitwise Europe GmbH (« BEU » ou « l’Émetteur »). Le présent document a été rédigé conformément aux lois et réglementations applicables (y compris celles relatives aux promotions financières).
Bitwise Europe GmbH, société constituée en vertu du droit allemand, est l’émetteur des produits négociés en bourse (« ETP ») décrits dans le présent document, conformément à un prospectus de base et à des conditions définitives, susceptibles d’être complétés de temps à autre, et approuvés par la BaFin. Si vous envisagez d’investir dans des produits émis par BEU, vous devez vérifier auprès d’un conseiller financier indépendant, de votre courtier ou de votre banque que ces produits sont disponibles dans votre juridiction et adaptés à votre profil d’investissement. Toute décision d’investir un montant quelconque dans un ETP proposé par BEU doit tenir compte de votre situation personnelle, après avoir sollicité des conseils indépendants en matière d’investissement, de fiscalité et de droit.
Le capital est exposé à un risque. Les crypto-actifs présentent un risque élevé et sont volatils. La valeur des investissements dans les crypto-actifs et les ETP liés aux crypto-actifs peut aussi bien baisser qu’augmenter, et les investisseurs peuvent perdre tout ou partie de leur capital investi. Aucun dispositif de protection des investisseurs ni de système d’indemnisation ne s’applique. Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Les déclarations prospectives ne constituent pas des garanties.
Vous devez lire le prospectus de base et les conditions définitives correspondants avant d’investir, et en particulier la section intitulée « Facteurs de risque » pour obtenir plus de détails sur les risques associés à un investissement. Les prospectus, les conditions définitives et les autres documents relatifs aux ETP de BEU sont disponibles dans la section « Ressources » du site www.bitwiseinvestments.com. Lorsque vous consultez ce site web, vous devrez certifier vous-même votre juridiction et votre type d’investisseur afin d’accéder à ces documents, et ce faisant, vous pourrez être soumis à d’autres clauses de non-responsabilité et informations importantes.
Limites analytiques importantes : Les observations et analyses présentées dans ce document reposent sur des tendances historiques du marché et des corrélations de données qui pourraient ne pas se reproduire ou se poursuivre dans les conditions de marché futures. Les corrélations passées entre les flux de capitaux et les indicateurs de performance ne préjugent pas des performances futures et ne doivent pas être extrapolées en tant qu’indicateurs prédictifs. Des risques baissiers significatifs subsistent sur tous les horizons d’investissement, indépendamment des indicateurs actuels de sous-évaluation ou des indicateurs techniques favorables. Tous les résultats des modèles, les calculs de juste valeur et les évaluations quantitatives sont soumis à une incertitude significative et à des limites méthodologiques, et ne doivent pas servir de seule base pour prendre des décisions d’investissement. Les investisseurs doivent mener leur propre diligence raisonnable et prendre en compte de multiples facteurs dépassant le cadre de la présente analyse.
Consultez l’intégralité de la clause de non-responsabilité ici : https://bitwiseinvestments.eu/disclaimer/