
Naviguer avec succès sur les marchés du bitcoin et des cryptoactifs
Points clés de la semaine
- Performance : Le seuil de 83’000 USD (le coût de base des ETF américains) a été franchi, les entrées nettes dans les ETP redémarrent et on constate un marché baissier qui s’avère être bien plus court et moins profond que lors des cycles précédents. Ces indications révèlent une classe d’actifs en phase de maturation structurelle, où un retour au marché baissier de juin semble très improbable. Notre dernière enquête auprès des investisseurs institutionnels renforce ce point de vue: les capitaux institutionnels stables et soutenus par des thèses d’investissement, absorbent de plus en plus les baisses provoquées par les investisseurs particuliers. La dynamique d’adoption étant réflexive, nous nous attendons à ce que la participation institutionnelle s’accélère plutôt que de se stabiliser, offrant ainsi un vent favorable durable au bitcoin et aux principaux cryptoactifs – malgré les risques liés au sentiment à court terme.
- Notre Indice de sentiment sur les cryptoactifs[1] a brièvement signalé des conditions de surachat la semaine dernière, mais s’est tempéré depuis. Il continue d’indiquer un niveau de sentiment haussier ce matin.
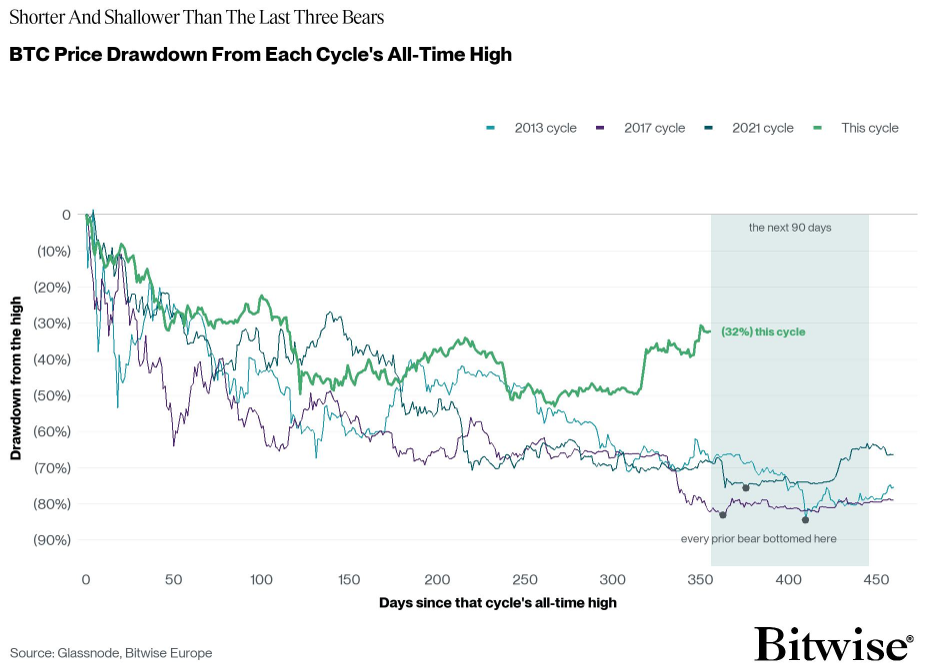
- Graphique de la semaine : Notre graphique de la semaine place le marché baissier récent dans une perspective historique: avec une baisse de plus de -50 % entre le pic et le creux (et un creux déjà atteint en juin), ce cycle a été à la fois nettement moins profond et plus court que les marchés baissiers précédents. Ils avaient connu des baisses d’au moins -80% et des périodes de reprise considérablement plus longues. Selon nous, cette atténuation structurelle des baisses n’est pas une coïncidence, mais plutôt une preuve tangible de la maturation croissante du bitcoin. Elle est portée par une adoption plus large et une base d’investisseurs plus hétérogène et sophistiquée, qui intervient de plus en plus lors des phases de faiblesse.
Graphique de la semaine
Performance
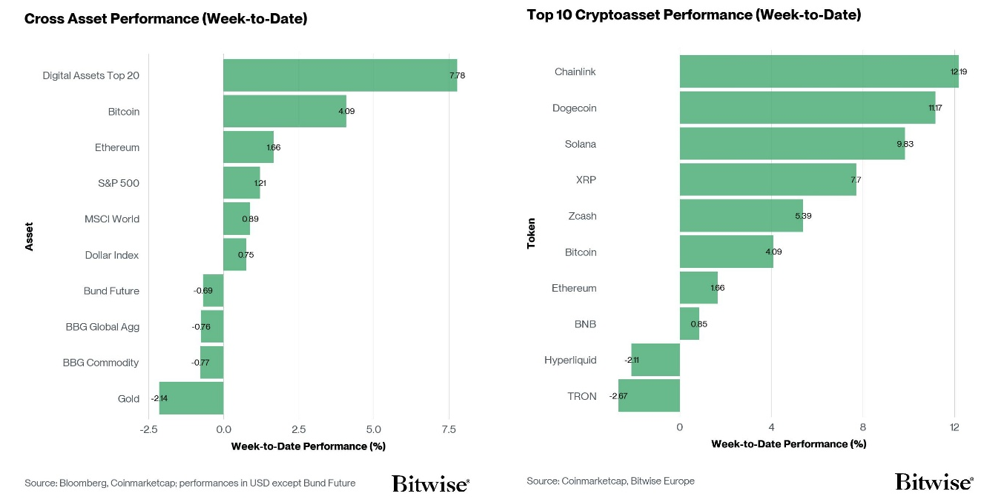
Les cryptoactifs ont continué à surperformer les actifs traditionnels, les flux de fonds vers les ETP crypto ayant atteint leur plus haut niveau depuis octobre 2025. En conséquence, cela a propulsé bitcoin au-dessus de niveaux de prix clés, notamment le coût de base de l’ETF américain.
L’une de nos convictions de longue date chez Bitwise, était que si le seuil du coût de base des ETF bitcoin américains (~83’000 USD) était franchi, cela indiquerait le début d’un marché haussier durable pour bitcoin et pour d’autres cryptoactifs majeurs. La semaine dernière, bitcoin a réussi à se maintenir au-dessus de ce seuil de coût de base des ETF, ce qui soutient cette opinion.
De plus, le fait que les actions liées à la tokenisation et à l’économie agentique, ainsi que les principales altcoins, continuent de s’envoler démontre que la remontée du bitcoin et des cryptomonnaies pourrait même se poursuivre à court terme, malgré un optimisme déjà élevé.
Il convient de souligner que ce marché baissier a été (de manière inattendue) beaucoup plus court et moins profond que les précédents (Graphique de la semaine). Rétrospectivement, bitcoin a – jusqu’à présent – déjoué les prévisions consensuelles d’un creux cyclique en octobre en atteignant son plus bas en juin; il a également enregistré une baisse de son plus haut à son plus bas légèrement au-dessus de -50%, ce qui est nettement inférieur aux marchés baissiers précédents qui avaient connu des baisses d’au moins -80%.
Bien que des risques baissiers persistent à court terme en raison d’un optimisme élevé, nous estimons qu’un retour aux prix les plus bas (enregistrés en juin) est très improbable à ce stade.
De notre point de vue, cela en dit long sur la maturité croissante de cet actif, due à une adoption plus large et à une base d’investisseurs plus hétérogène et plus experimentée. Cela tend à atténuer la volatilité et les baisses – un point que nous avions également souligné dans un précédent rapport.
Dans ce contexte, nous souhaitons attirer l’attention sur l’une de nos dernières enquêtes auprès des investisseurs institutionnels, publiée la semaine dernière.
Le rapport souligne notamment que bitcoin a chuté d’environ 50% entre octobre 2025 et avril 2026, mais qu’aucune des 15 institutions majeures qui ont participé, n’a réduit son exposition.
Au contraire, plusieurs de ces investisseurs ont renforcé leurs positions lors de la baisse. Ceci montre que les vendeurs marginaux en période de correction sont les particuliers et ceux qui détiennent des fonds spéculatifs à effet de levier. Ce ne sont pas les fonds institutionnels stables, dont les seuils de sortie sont fondés sur une thèse d’investissement plutôt que sur le cours.
L’observation structurelle clé est la suivante : le débat institutionnel est déjà passé de la question «si» à celle de «combien et via quel véhicule». Les frictions restantes sont purement liées à la réputation et aux aspects opérationnels (risque de carrière, gouvernance des comités, classification d’actifs) plutôt qu’à la thèse d’investissement elle-même.
L’adoption institutionnelle est réflexive – c’est-à-dire que chaque allocation divulguée abaisse le seuil de réputation pour le prochain investisseur. La courbe d’adoption est donc plus susceptible d’être exponentielle que linéaire, et les chiffres de détention publiés sur la base des formulaires 13F ne constituent qu’un seuil minimal.
En résumé, les fonds institutionnels semblent se situer encore au tout début de leur courbe d’adoption et font preuve d’une fidélité nettement plus forte que ne le suppose actuellement le marché.
Conclusion: Le franchissement du prix de revient moyen des ETF Bitcoin au comptant américains, le retour des flux entrants dans les ETP et un marché baissier nettement plus court et moins profond que lors des cycles précédents témoignent tous d’une classe d’actifs en phase de maturation structurelle, rendant un retour sur les plus bas de juin très peu probable. Notre dernière enquête auprès des investisseurs institutionnels corrobore cette analyse: des capitaux institutionnels stables et fondés sur une thèse d’investissement absorbent de plus en plus les replis provoqués par les investisseurs particuliers. Et, la dynamique d’adoption étant réflexive, nous nous attendons à ce que la participation institutionnelle s’accélère plutôt qu’elle ne plafonne, constituant un vent porteur durable pour le bitcoin et les principaux cryptoactifs, malgré des risques de sentiment à court terme.
Sentiment
Notre «indice de sentiment sur les cryptoactifs» [1] s’est nettement tempéré, mais reste néanmoins en territoire positif après avoir rebondi depuis ses plus bas, en milieu de semaine. 11 indicateurs sur 15 restent au-dessus de leur tendance à court terme.
Les changements les plus notables ont concerné les entrées de BTC sur les bourses et la volatilité implicite à 1 mois du BTC, qui sont toutes deux passées de négatives à positives. Cela indique que les investisseurs ont plus tendance à vendre et s’attendent à des fluctuations de prix plus importantes à l’avenir. Le STH-SOPR du BTC et le taux de financement du BTC sont passés de positifs à négatifs, ce qui signifie que les cryptomonnaies sont dépensées avec des marges bénéficiaires plus faibles et que les traders paient moins cher pour leur exposition à effet de levier.
L’indice Crypto Fear & Greed a légèrement reculé au cours de la semaine écoulée, mais reste toujours dans la zone «Greed» (cupidité).
La dispersion des performances s’est légèrement accrue, parallèlement aux afflux de capitaux vers les ETP altcoins (hors ETH), tels que Solana.
Lorsque la dispersion augmente, cela peut indiquer que le marché semble être porté par un ensemble plus diversifié de récits qui, selon notre analyse, a historiquement été associé à des périodes d’appétit pour le risque croissant au cours des cycles de marché précédents.
La surperformance des altcoins par rapport au bitcoin est restée stable, à 80% des altcoins suivis dans notre indice. Elle a reculé en milieu de semaine, mais a rebondi, en phase avec l’indice Crypto Fear & Greed et notre indice de sentiment.
Le sentiment sur les marchés financiers traditionnels, tel que mesuré par notre indicateur «Cross Asset Risk Appetite» (CARA), a baissé de 0,6 à 0,51 au cours de la semaine dernière, ce qui indique que l’appétit pour le risque a diminué en raison de conditions macroéconomiques moins favorables.
L’indicateur « CME Bitcoin Commercials Net Positioning » mesure la différence entre les positions longues et courtes sur les contrats à terme Bitcoin du CME. Cet indicateur a reculé à –13,52% de l’intérêt ouvert, ce qui démontre que les traders ont accru leur effet de levier à la baisse dans un contexte macroéconomique moins favorable, malgré le renversement des flux.
Conclusion : le sentiment à l’égard des cryptomonnaies et de la finance traditionnelle s’est affaibli, l’effet de levier à la baisse s’étant renforcé malgré d’importants afflux nets dans les fonds de cryptomonnaies. La surperformance et la dispersion des altcoins sont restées élevées; toutefois, cette situation pourrait s’avérer fragile si le sentiment ne venait pas rebondir et si les flux ne s’inversaient pas après une semaine solide la semaine dernière.
Flux de fonds
Les ETP cryptos ont enregistré environ +3’330,1 millions USD d’entrées nettes la semaine dernière, sur l’ensemble des cryptoactifs. Ils avaient subi -124,9 millions USD de sorties nettes la semaine précédente.
Les ETP Bitcoin ont enregistré des entrées nettes de +2’459,3 millions USD, dont +2’182,5 millions USD provenaient des ETF américains.
L’ETF Bitwise Bitcoin (BITB) aux États-Unis a enregistré des entrées nettes de +13,8 millions USD. En Europe, l’ETP Bitwise Physical Bitcoin (BTCE) a enregistré des sorties nettes équivalentes à -2 millions USD, tandis que l’ETP Bitwise Core Bitcoin (BTC1) a enregistré des entrées nettes d’environ +5,2 millions USD.
Le Grayscale Bitcoin Trust (GBTC) a enregistré des entrées nettes de +3,3 millions USD, tandis que l’iShares Bitcoin Trust (IBIT) a enregistré des entrées nettes d’environ +1 157,6 millions USD.
Par ailleurs, les ETP Ethereum ont enregistré des entrées nettes de +634,7 millions USD, dont les ETF américains ont enregistré des entrées nettes d’environ +639,4 millions USD au total.
Le Grayscale Ethereum Trust (ETHE) a enregistré des entrées nettes de +19,6 millions USD, tandis que l’iShares Ethereum Trust (ETHA) a enregistré des entrées nettes de +326,2 millions USD.
L’ETF Bitwise Ethereum (ETHW) aux États-Unis a enregistré des entrées nettes de +4,3 millions USD. En Europe, l’ETP Bitwise Physical Ethereum (ZETH) n’a enregistré ni d’entrées ni sorties nettes, tandis que l’ETP Bitwise Ethereum Staking (ET32) a enregistré des entrées nettes de +4,1 millions USD.
Les ETP altcoins (hors Ethereum) ont enregistré des entrées nettes de +245,2 millions USD.
Les ETP thématiques et de type «panier» ont affiché des sorties nettes de -9,1 millions USD au total. L’ETP Bitwise MSCI Digital Assets Select 20 (DA20) a enregistré des sorties nettes de -0,2 million USD.
Conclusion : La semaine dernière a marqué un revirement décisif, les ETP cryptos passant de -124,9 millions USD de sorties nettes à +3’330,1 millions USD d’entrées nettes. Les ETF Bitcoin américains ont joué un rôle prépondérant avec +2’182,5 millions USD, tandis qu’Ethereum a opéré un revirement tout aussi marqué, passant de -174,2 millions USD à +634,7 millions USD. La demande d’altcoins est restée concentrée sur Solana : les ETF américains sur Solana ont enregistré +188,1 millions USD au cours de la semaine, mais les +86,7 millions USD enregistrés vendredi constituent le plus important afflux journalier de cette catégorie à ce jour. Les ETF Hyperliquid ont enregistré des entrées plus modestes de +9,3 millions USD. Il est à noter que les achats se sont poursuivis alors même que l’indice de sentiment sur les cryptoactifs a chuté de 1,02 à 0,5959 en milieu de semaine et que l’appétit pour le risque sur l’ensemble des actifs s’est affaibli.
Données «on-chain»
Bitcoin a poursuivi sa hausse au cours de la semaine écoulée, franchissant de manière décisive la zone de résistance précédemment soulignée (entre 82’000 et 83’000 USD) et établissant un nouveau plus haut avant de trouver un premier support aux alentours de cette même zone. Dans notre cadre d’analyse, un franchissement décisif au-dessus de cette zone représentait la confirmation technique définitive de la transition vers une nouvelle structure de marché haussier. Ceci compte tenu de la convergence entre le seuil du plus haut précédent et le coût moyen de base des ETF.
Le fait que le cours ait désormais franchi cette zone marque un changement structurel important. Même en cas de nouvelle baisse, la structure du marché a évolué de manière positive, le niveau de 83’000 USD tentant désormais de passer d’une zone de résistance majeure à un repère de soutien important. Un maintien durable au-dessus de cette zone renforcerait cette transition.
En cas de baisse, bitcoin dispose également d’une marge de manœuvre importante, avant que la structure constructive plus large ne soit mise sous pression. La moyenne réelle du marché, le coût d’acquisition des détenteurs à court terme et la moyenne mobile sur 200 jours forment ensemble ce que nous considérons comme la «bande de transition vers un marché haussier», ces indicateurs se situant actuellement entre environ 73’000 et 77’000 USD. Le cours s’éloigne désormais de cette zone à un rythme accéléré, bien qu’elle reste le centre de gravité global du marché. Un futur recul vers cette «bande» mais qui serait absorbé avec succès, resterait compatible avec des conditions constructives de prise de risque et renforcerait encore la transformation de l’ancienne résistance en soutien.
La volatilité réalisée est restée élevée à court terme, tandis que la partie longue de la courbe continue d’afficher un retard. La volatilité réalisée sur une semaine a encore augmenté pour atteindre 45,1%, ce qui la place au 71e centile de sa distribution sur trois ans, tandis que la volatilité réalisée sur deux semaines a progressé de manière plus significative à 44,3%, se situant désormais au 61e centile. En revanche, la volatilité réalisée sur un mois est retombée à 38,8%, tandis que les mesures sur trois et six mois restent relativement modérées. Cela démontre que la récente augmentation de la fluctuation des prix reste concentrée sur des horizons plus courts plutôt que de refléter une transition généralisée vers un régime de volatilité plus élevée.
En revanche, la volatilité implicite s’est encore réduite au cours de la semaine écoulée et reste historiquement modérée sur l’ensemble de la courbe. La volatilité implicite à une semaine est passée de 33,8% à 31,2%, passant du 13e au 6e centile environ de sa distribution sur trois ans, tandis que la volatilité implicite à un mois a reculé de 34,7% à 33,9%, se situant ainsi près du 7e centile. À plus long terme, la volatilité implicite à trois mois se maintient autour du 3e centile, tandis que celle à six mois reste inférieure au 1er centile.
L’évolution importante à noter est que la volatilité réalisée à court terme reste élevée tandis que la volatilité implicite a continué de se réduire, créant une divergence de plus en plus marquée entre la volatilité observée et la volatilité attendue. Si l’on examine l’écart entre la volatilité réalisée et la volatilité implicite, cette première dépasse actuellement la seconde d’environ +13,8 points de volatilité à une semaine, +4,9 à un mois, +1,3 à trois mois et +0,1 à six mois.
Des valeurs positives indiquent que les fluctuations récentes observées sont supérieures à la volatilité actuellement intégrée dans le prix des options. La divergence est particulièrement marquée sur les échéances courtes, où l’écart à une semaine se situe autour du 94e centile de sa distribution sur trois ans. Cela démontre que les marchés des options à court terme restent relativement sereins malgré la récente hausse de la volatilité réalisée. Si les fluctuations élevées des cours au comptant devaient persister, la volatilité implicite serait probablement soumise à une pression croissante pour se réévaluer à la hausse, laissant une marge significative pour une expansion plus large de la volatilité.
Des signes d’une volatilité de plus en plus élevée apparaissent également sur la chaîne. L’indicateur «Realised Supply Density», qui mesure la proportion de l’offre en circulation détenue à ±10% du cours au comptant actuel, a atteint environ 20,7%, ce qui le place autour du 85e centile depuis 2015. Il est important de noter que la dernière observation a désormais légèrement dépassé son seuil de +1σ, proche de 20,4 %.
Cela indique qu’une part de plus en plus importante de l’offre de bitcoin se concentre à proximité du cours actuel du marché. Lorsque davantage de pièces sont concentrées près du cours au comptant, des fluctuations de prix relativement faibles peuvent impacter un groupe plus large de détenteurs. Ceci sensibilise encore plus le marché et crée des conditions dans lesquelles la volatilité peut se propager plus facilement par le biais du comportement des investisseurs. La récente hausse de la densité de l’offre réalisée, indique donc que le marché entre dans une phase de volatilité plus élevée.
Dans le même temps, le «Sell-Side Risk Ratio» reste extrêmement faible, sa dernière valeur se situant autour du 7e centile des observations enregistrées depuis 2015. Cet indicateur compare l’ampleur absolue des profits et pertes réalisés à la taille de la capitalisation réalisée du bitcoin, fournissant ainsi une mesure de la valeur économique transférée par rapport au capital stocké au sein du réseau.
Un niveau aussi bas indique que les profits ou pertes actuellement réalisés sont relativement faibles par rapport à la base de capital globale du bitcoin. Malgré la récente hausse des cours, les dépenses sur la chaîne restent donc modérées, ce qui démontre que le marché n’a pas encore libéré une grande partie de la tension accumulée par le biais de prises de bénéfices ou de réalisations de pertes importantes.
Dans leur ensemble, ces conditions laissent entrevoir une structure de marché de plus en plus sensible. La densité de l’offre réalisée indique qu’une part croissante de l’offre est concentrée à un niveau proche du cours au comptant, ce qui augmente le nombre d’investisseurs exposés à des fluctuations de prix relativement faibles. Le ratio de risque côté vente exceptionnellement bas, montre que relativement peu de valeur économique est actuellement transférée par le biais des profits et pertes réalisés. Ajouté à une volatilité réalisée élevée sur les échéances courtes et à une volatilité implicite historiquement faible, le marché semble de plus en plus mûr pour une hausse plus généralisée de la volatilité. Bien que la direction de tout mouvement ultérieur reste incertaine, les conditions sous-jacentes suggèrent que la probabilité d’un épisode de volatilité plus important, augmente.
Contrats à terme, options et contrats perpétuels
Au cours de la semaine écoulée, l’encours des contrats à terme perpétuels sur BTC a diminué d’environ 35,2 k BTC, soit environ 7,7%, inversant ainsi la hausse observée la semaine dernière et indiquant une réduction significative des positions sur les contrats à terme perpétuels.
En revanche, l’encours des contrats à terme du CME a augmenté d’environ 8’600 BTC au cours de la même période, ce qui indique une hausse soutenue de l’exposition aux contrats à terme de la part des investisseurs institutionnels. La composition des positions sur le CME correspond à une certaine reprise de l’activité «cash-and-carry», bien que cette augmentation ne puisse être entièrement attribuée au trading de base. Dans l’ensemble, cette divergence démontre que l’effet de levier a été réduit sur l’ensemble des marchés des contrats perpétuels, même si les positions sur le CME se sont accrues, ce qui laisse peu d’indices d’une accumulation généralisée de l’effet de levier spéculatif.
Les liquidations sont restées pratiquement inchangées au cours de la semaine écoulée, s’élevant à environ 2,7 milliards USD pour l’ensemble des liquidations de positions longues et courtes. Ce chiffre reste également inférieur aux quelque 3 milliards USD liquidés rien que le 19 août, ce qui indique que la volatilité récente n’a pas entraîné un nouvel épisode important de désendettement forcé.
Les taux de financement des contrats perpétuels se sont également modérés. Mesurés sur une moyenne mobile de sept jours, les taux de financement annualisés ont terminé la semaine à environ 4,3%, contre environ 6,2% auparavant. Le financement reste donc positif, mais cette baisse indique un biais à l’achat moins marqué et s’inscrit dans la tendance générale à la réduction des positions sur les contrats à terme perpétuels. Pris ensemble, la baisse de l’encours des positions et la modération des taux de financement suggèrent que les conditions d’endettement sont devenues moins tendues, plutôt que plus agressives, au cours de la semaine écoulée.
Sur l’ensemble des marchés d’options, l’encours des contrats BTC sur les principales bourses a diminué d’environ 107’400 BTC au cours de la semaine écoulée, soit environ 20,8%, pour s’établir à environ 409’900 BTC. Toutefois, cette baisse a été largement déterminée par l’échéance trimestrielle majeure des options le 25 septembre. Environ 185’900 BTC d’options ont expiré sur Deribit ce jour-là, ce qui correspond étroitement à la baisse journalière d’environ 190’700 BTC observée dans l’encours total des positions. La contraction hebdomadaire doit donc être considérée principalement comme une remise à zéro des positions en cours liée à l’expiration, plutôt que comme la preuve d’un retrait généralisé des marchés d’options. Toutefois, le rythme et la composition de la reconstitution ultérieure de l’encours devraient fournir une indication plus claire du niveau des positions après cette remise à zéro liée à l’expiration.
Le ratio des positions ouvertes «put/call» sur les principales bourses des cryptomonnaies a baissé, passant de 0,57 à environ 0,52. Le ratio équivalent sur les options IBIT a encore reculé, passant de 0,71 à 0,69. Ces deux indicateurs indiquent donc une légère réduction de la concentration relative des positions «put», bien qu’IBIT continue d’afficher un ratio «put/call» plus élevé que les plateformes spécialisées dans les cryptomonnaies.
Le skew à 25 delta s’est également nettement normalisée au cours de la semaine écoulée.
La prime d’option d’achat à court terme marquée observée la semaine dernière s’est donc entièrement résorbée, laissant le skew à court terme globalement neutre, tandis que les échéances à trois et six mois continuent de présenter une prime modeste pour la protection contre la baisse.
L’exposition au gamma est globalement équilibrée, mais cela masque d’importantes concentrations compensatoires au niveau des prix d’exercice individuels. Le dernier aperçu par prix d’exercice montre environ +12,0 milliards USD de gamma positif contre -11,3 milliards USD de gamma négatif, ce qui laisse une exposition nette à peine positive, à environ +0,7 milliard USD.
Il est important de noter que la distribution autour du cours actuel du marché conserve un biais négatif significatif. Bitcoin s’établissant à près de 84’400 USD, les prix d’exercice de 84’000 USD et 84’500 USD présentent respectivement un gamma d’environ -1,6 milliard USD et -0,4 milliard USD, tandis que des concentrations négatives plus importantes persistent aux niveaux de 88’000 USD et 90’000 USD, à environ -1,4 milliard USD et -4,4 milliards USD. Celles-ci sont en partie compensées par un gamma positif autour de 85’000 USD et 86’000 USD, s’élevant respectivement à environ +0,5 milliard USD et +1,0 milliard USD. Plus loin du cours au comptant, la plus forte concentration positive se situe près de 95’000 USD, à environ +5,1 milliards USD, tandis qu’une exposition négative supplémentaire d’environ -1,5 milliard de dollars reste concentrée près de 100’000 USD.
Cette distinction est particulièrement importante lorsqu’on la compare avec la sensibilité élevée à la volatilité mise en évidence par les données « on-chain ». Bien que le gamma global soit globalement équilibré, des concentrations négatives importantes proches du cours actuel du marché signifient que la couverture des courtiers pourrait devenir plus procyclique si le cours commençait à franchir de manière décisive ces prix d’exercice. Avec une structure « on-chain » dans laquelle une part croissante de l’offre est concentrée près du cours au comptant, cela crée deux mécanismes distincts par lesquels un mouvement initial des cours pourrait se propager plus facilement. Ces indications n’impliquent pas une évolution directionnelle, mais ils renforcent l’idée que la volatilité réalisée pourrait s’amplifier si bitcoin s’éloignait de manière décisive de sa fourchette actuelle.
Dans l’ensemble, le positionnement sur les produits dérivés s’est réduit au cours de la semaine écoulée. L’encours des contrats à terme perpétuels s’est sensiblement réduit, le financement s’est modéré et les liquidations sont restées globalement inchangées, tandis que l’exposition sur le CME a continué de s’accroître. Sur le marché des options, la forte baisse de l’encours reflète en grande partie la réinitialisation trimestrielle liée aux échéances plutôt qu’un retrait généralisé du marché. Le skew à court terme s’est normalisé après le biais haussier prononcé de la semaine dernière. Le gamma agrégé est désormais globalement équilibré, mais d’importantes concentrations négatives persistent à proximité du cours au comptant. Conjugué à la sensibilité élevée observable dans la structure «on-chain», cela laisse le marché relativement équilibré en termes de positionnement, mais toujours susceptible d’une forte augmentation de la volatilité réalisée si le cours venait à sortir de manière décisive de sa fourchette actuelle.
[1] L’indice de sentiment des cryptoactifs est un indicateur composite constitué de 15 sous-indicateurs différents couvrant le sentiment, les données on-chain, les produits dérivés, l’évolution des flux ainsi que le sentiment sur les marchés financiers traditionnels. Un z-score glissant sur 90 jours est utilisé pour normaliser et agréger ces sous-indicateurs.
Ce document est destiné exclusivement aux investisseurs professionnels et ne convient pas à la distribution au grand public ni à une utilisation à des fins d’investissement.
Les informations fournies dans ce document sont présentées à titre d’illustration, d’éducation ou d’information uniquement et ne constituent en aucun cas un conseil en investissement, une recommandation ou une sollicitation d’offre d’achat d’un produit ou de réalisation d’un investissement.
Le présent document (qui peut faire l’objet de modifications et se présenter sous la forme d’une présentation, d’un communiqué de presse, d’une publication sur les réseaux sociaux, d’un article de blog, d’une communication diffusée ou de tout autre support similaire – nous désignons globalement cette catégorie de communications par le terme « document » aux fins de la présente clause de non-responsabilité) est publié par Bitwise Europe GmbH (« BEU » ou « l’Émetteur »). Le présent document a été rédigé conformément aux lois et réglementations applicables (y compris celles relatives aux promotions financières).
Bitwise Europe GmbH, société constituée en vertu du droit allemand, est l’émetteur des produits négociés en bourse (« ETP ») décrits dans le présent document, conformément à un prospectus de base et à des conditions définitives, susceptibles d’être complétés de temps à autre, et approuvés par la BaFin. Si vous envisagez d’investir dans des produits émis par BEU, vous devez vérifier auprès d’un conseiller financier indépendant, de votre courtier ou de votre banque que ces produits sont disponibles dans votre juridiction et adaptés à votre profil d’investissement. Toute décision d’investir un montant quelconque dans un ETP proposé par BEU doit tenir compte de votre situation personnelle, après avoir sollicité des conseils indépendants en matière d’investissement, de fiscalité et de droit.
Le capital est exposé à un risque. Les crypto-actifs présentent un risque élevé et sont volatils. La valeur des investissements dans les crypto-actifs et les ETP liés aux crypto-actifs peut aussi bien baisser qu’augmenter, et les investisseurs peuvent perdre tout ou partie de leur capital investi. Aucun dispositif de protection des investisseurs ni de système d’indemnisation ne s’applique. Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Les déclarations prospectives ne constituent pas des garanties.
Vous devez lire le prospectus de base et les conditions définitives correspondants avant d’investir, et en particulier la section intitulée « Facteurs de risque » pour obtenir plus de détails sur les risques associés à un investissement. Les prospectus, les conditions définitives et les autres documents relatifs aux ETP de BEU sont disponibles dans la section « Ressources » du site www.bitwiseinvestments.com. Lorsque vous consultez ce site web, vous devrez certifier vous-même votre juridiction et votre type d’investisseur afin d’accéder à ces documents, et ce faisant, vous pourrez être soumis à d’autres clauses de non-responsabilité et informations importantes.
Limites analytiques importantes : Les observations et analyses présentées dans ce document reposent sur des tendances historiques du marché et des corrélations de données qui pourraient ne pas se reproduire ou se poursuivre dans les conditions de marché futures. Les corrélations passées entre les flux de capitaux et les indicateurs de performance ne préjugent pas des performances futures et ne doivent pas être extrapolées en tant qu’indicateurs prédictifs. Des risques baissiers significatifs subsistent sur tous les horizons d’investissement, indépendamment des indicateurs actuels de sous-évaluation ou des indicateurs techniques favorables. Tous les résultats des modèles, les calculs de juste valeur et les évaluations quantitatives sont soumis à une incertitude significative et à des limites méthodologiques, et ne doivent pas servir de seule base pour prendre des décisions d’investissement. Les investisseurs doivent mener leur propre diligence raisonnable et prendre en compte de multiples facteurs dépassant le cadre de la présente analyse.
Consultez l’intégralité de la clause de non-responsabilité ici : https://bitwiseinvestments.eu/disclaimer/