
Nous voyons un risque événementiel toujours élevé, alors que le conflit au Moyen-Orient reste sans issue et que la hausse des prix de l’énergie (notamment du diesel) continue de renforcer le scénario d’une inflation «plus élevée pendant plus longtemps» dans les principales économies
Point à retenir
- Nous voyons un risque événementiel toujours élevé, alors que le conflit au Moyen-Orient reste sans issue et que la hausse des prix de l’énergie (notamment du diesel) continue de renforcer le scénario d’une inflation «plus élevée pendant plus longtemps» dans les principales économies
- Nous nous attendons à ce que la volatilité des taux persiste : de nouvelles hausses de la part de la Fed et de la BCE semblent largement anticipées par les marchés, mais les gouvernements américains et européens pourraient avoir du mal à réduire suffisamment leurs dépenses pour assainir leurs budgets
- Nous restons optimistes quant aux fondamentaux des entreprises à l’échelle mondiale, et nous pensons que la saison des résultats du troisième trimestre aux États-Unis devrait aider les marchés à se recentrer sur la qualité de crédit sous-jacente. Bien que les spreads se soient élargis jusqu’à la fin du mois de septembre, nous considérons que cette réévaluation – associée à des rendements globaux élevés – pourrait créer des points d’entrée plus attractifs que ceux disponibles après le rebond du mois d’août
- Nous continuons à identifier des rendements intéressants offrant un potentiel de revenu et une protection contre la baisse, et nous restons actifs dans la recherche d’opportunités dès qu’elles se présentent.
US
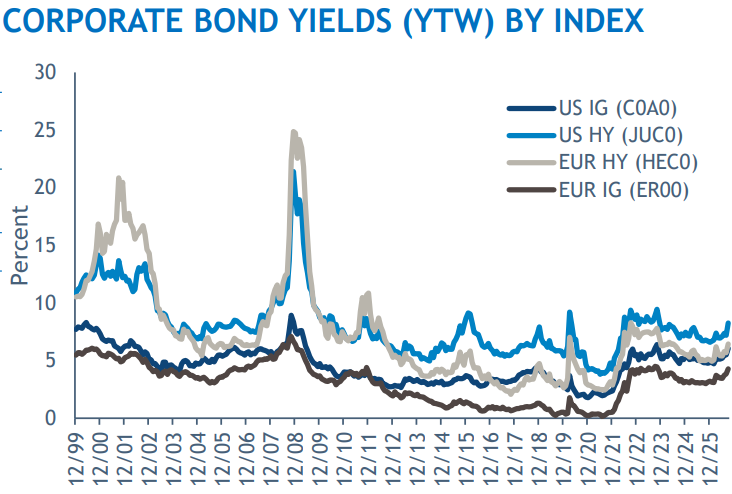
En septembre, les investisseurs en titres à revenu fixe ont eu peu d’options pour se protéger, le segment du crédit américain affichant des rendements négatifs sous l’effet de la hausse des taux, tant à court qu’à long terme. La nouvelle escalade des tensions au Moyen-Orient, la montée des prix de l’énergie, la vigueur des indicateurs économiques et le relèvement des taux par la Réserve fédérale (Fed) ont tous milité en faveur d’une hausse des taux, les marchés en venant à considérer que les banques centrales s’engageaient dans un cycle complet de resserrement plutôt que de procéder à un simple ajustement de leur politique. Les fondamentaux demeurent solides, soutenus par une croissance robuste portée par l’investissement des entreprises et la consommation des ménages, par de bons résultats dans les secteurs financier et cyclique (hors énergie) ainsi que par des indicateurs manufacturiers témoignant d’une expansion généralisée. Toutefois, ce contexte de croissance, conjugué aux pressions sur les coûts engendrées par le conflit, a maintenu l’inflation à un niveau élevé et conduit le marché à anticiper de nouvelles hausses de taux. Les rendements des bons du Trésor ont atteint des sommets pluriannuels et les écarts de crédit, qui avaient fait preuve d’une grande résilience durant la majeure partie du mois, se sont élargis sur l’ensemble du marché à l’approche de la fin du mois. Les facteurs techniques se sont également révélés défavorables, un calendrier d’émissions nouvelles inhabituellement chargé coïncidant avec des sorties de capitaux des fonds obligataires dans un contexte de politique plus restrictive de la Fed.
Europe
Le marché du crédit européen a enregistré des performances négatives sous l’effet de la hausse des taux, tant à court qu’à long terme. La nouvelle escalade des tensions au Moyen-Orient, le rebond des prix de l’énergie, la vigueur des indicateurs économiques des deux côtés de l’Atlantique ainsi que les hausses de taux décidées par la Banque centrale européenne (BCE) et la Réserve fédérale (Fed) ont alimenté les anticipations de taux plus élevés ; les marchés ont en effet fini par considérer que les banques centrales s’engageaient dans un véritable cycle de resserrement monétaire plutôt que de procéder à un simple ajustement de leur politique. Dans ce contexte, les pertes ont touché l’ensemble du marché du crédit, tant sur les segments de courte que de longue duration, à mesure que les rendements s’établissaient à des niveaux plus élevés. Les écarts de rendement (spreads) sont restés globalement stables pour les catégories «Investment Grade» et «High Yield» durant la majeure partie du mois, avant de s’élargir plus nettement à l’approche de la fin de la période. Cet élargissement reflétait en partie l’incertitude politique croissante en France à l’approche de l’élection présidentielle de 2027. Malgré la solidité des données actuelles, les perspectives de croissance européenne à moyen terme demeurent quelque peu incertaines, les prix du gaz et la vulnérabilité énergétique de la région continuant de peser sur le sentiment des investisseurs.
EM
La dette des marchés émergents a enregistré des rendements négatifs, les marchés percevant désormais les banques centrales comme s’engageant dans un cycle complet de hausse des taux plutôt que dans un simple ajustement de leur politique monétaire. La hausse des taux menace d’accentuer les tensions budgétaires, tandis que l’essor de l’IA est apparu comme un concurrent inattendu pour les obligations souveraines en quête de capitaux. Le crédit aux entreprises a surperformé le crédit souverain, compte tenu de la duration plus longue et de l’élargissement plus marqué des spreads de l’indice souverain. Toutes catégories de notation confondues, le haut rendement a souffert d’un élargissement plus important des spreads et la catégorie investissement de la hausse des rendements d’État, ce qui a entraîné des pertes comparables pour les deux. Les stratégies à court terme se sont avérées les plus résilientes, compte tenu de leur faible sensibilité aux taux. Au niveau régional, le crédit asiatique a mieux préservé les capitaux, tant pour la catégorie investissement que pour le haut rendement, grâce à une offre nette négative, tandis que l’Amérique latine a reculé en raison de sa duration plus longue, dans un contexte de hausse des rendements des bons du Trésor américain. Les secteurs liés aux matières premières, tels que l’énergie et les matériaux de base, ont surperformé, tandis que la construction résidentielle et les transports ont sous-performé, pénalisés par la hausse des taux et des prix de l’énergie. Les indicateurs techniques étaient globalement favorables, les émissions étant nettement inférieures à la moyenne historique de septembre.
Outlook
Nous abordons le mois d’octobre dans un contexte où les risques liés à l’actualité restent élevés: le conflit au Moyen-Orient demeure irrésolu et la hausse des prix de l’énergie (notamment du diesel) continue d’alimenter le scénario «d’une inflation élevée pour longtemps» au sein des principales économies. Nous anticipons la persistance de la volatilité des taux: si de nouvelles hausses de la part de la Fed et de la BCE semblent largement intégrées par les marchés, les gouvernements américains et européens pourraient peiner à freiner suffisamment les dépenses pour assainir durablement leurs budgets. Nous conservons une vision constructive quant aux fondamentaux des entreprises à l’échelle mondiale et estimons que la saison des résultats du troisième trimestre aux États-Unis devrait permettre aux marchés de se recentrer sur la qualité de crédit sous-jacente. Bien que les écarts de rendement (spreads) se soient creusés à la fin du mois de septembre, nous considérons ce réajustement — conjugué à des rendements globaux élevés — comme une opportunité de trouver des points d’entrée plus attractifs que ceux observés après la hausse des cours en août. Nous continuons d’identifier des rendements sains offrant un potentiel de revenus ainsi qu’une protection contre la baisse, et restons actifs dans la recherche d’opportunités à mesure qu’elles se présentent.
Muzinich & Co. mentionné ici est défini comme Muzinich & Co., Inc. et ses affiliés. Le présent document a été produit à titre d’information uniquement et n’est pas destiné à constituer une offre, un conseil ou une recommandation d’achat de titres ou d’autres instruments financiers. Les avis exprimés sont valables à la date de publication et sont susceptibles d’être modifiés sans aucune référence ou notification. La performance passée ne préjuge pas de la performance future. La valeur des investissements et du revenu tiré de ceux-ci peut varier à la hausse comme à la baisse et n’est pas garantieIl n’est en aucun cas garanti que les investisseurs récupèrent l’intégralité du montant initialement investi. Les taux de change peuvent entraîner une hausse ou une baisse de la valeur des investissements. Ce document et les vues et opinions exprimées ne doivent pas être interprétés comme une offre d’achat ou de vente ou une invitation à s’engager dans une activité d’investissement ; ils sont à titre informatif uniquement. Les opinions et les observations, sur les tendances des marchés financiers qui sont basées sur les conditions de marché représentent nos points de vue à la date du présent document. Elles sont considérées comme étant exactes au moment de la rédaction du présent document, mais Muzinich ne saurait toutefois garantir leur exactitude et décline toute responsabilité en ce qui concerne toute erreur ou omission. Certaines informations contenues dans ce document constituent des déclarations prospectives ; en raison de divers risques et incertitudes, les événements réels peuvent différer sensiblement de ceux reflétés ou envisagés dans ces déclarations prospectives. Rien dans le présent document ne peut être considéré comme une garantie, une promesse, une assurance ou une allégation quant à l’avenir. Toutes les informations contenues dans ce document sont censées être exactes à la/aux date(s) indiquée(s), incomplètes et peuvent être modifiées à tout moment. Certaines informations contenues dans le présent document sont basées sur des données obtenues auprès de tiers et, bien qu’elles soient considérées comme fiables, elles n’ont pas fait l’objet d’une vérification indépendante par Muzinich and Co. ou par une société affiliée à Muzinich and Co., et leur exactitude ou leur exhaustivité ne peut être garantie. Les marchés émergents peuvent être plus risqués que les marchés plus développés pour diverses raisons, notamment, mais sans s’y limiter, une instabilité politique, sociale et économique accrue; une volatilité accrue des prix et une liquidité du marché réduite. Publié dans l’Union Européenne par Muzinich & Co. (Dublin) Limited, qui est autorisé et réglementé par la Banque centrale d’Irlande. Enregistré en Irlande sous le numéro 625717. Adresse de domiciliation : 16 Fitzwilliam Street Upper, Dublin 2, D02Y221, Ireland. Publié en Suisse par Muzinich & Co. (Switzerland) AG. Enregistré en Suisse sous le numéro CHE-389.422.108. Adresse de domiciliation : Tödistrasse 5, 8002 Zurich, Switzerland. Publié à Singapour et Hong Kong par Muzinich & Co. (Singapore) Pte. Limited, qui est autorisé et réglementé par l’Autorité monétaire de Singapour. Enregistré à Singapour sous le numéro 201624477K. Adresse de domiciliation : 6 Battery Road, #26- 05, Singapore, 049909. Publié dans toutes les autres juridictions (à l’exception des États-Unis) par Muzinich & Co. Limited. qui est autorisé et réglementé par la Financial Conduct Authority. Domicilié en Angleterre et aux Pays de Galles sous le numéro 3852444. Adresse de domiciliation : 8 Hanover Street, London W1S 1YQ. Muzinich & Co. Ltd. est une filiale de Muzinich & Co., Inc., enregistré en tant que conseiller en investissement auprès de la U.S. Securities and Exchange Commission. Muzinich & Co., Inc. étant un conseiller en placement inscrit auprès de la SEC, cela n’implique en aucun cas un certain niveau de compétence ou de formation ou toute autorisation ou approbation de la SEC.