
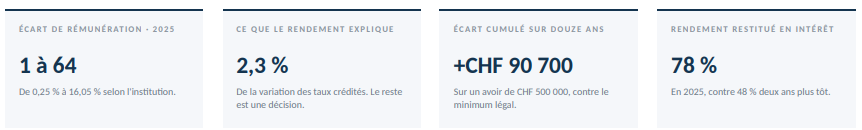
Pour une seule et même année de placement, les caisses du second pilier en Suisse ont crédité entre 0,25% et 16,05% sur l'avoir de vieillesse de leurs assurés. Ce qui décide du montant de votre rente n'est ni la performance de votre caisse, ni sa richesse financière: le rendement des marchés n'en rend compte que pour 2,3%. Et l'écart de distribution entre deux institutions toutes choses égales par ailleurs se chiffre en dizaines de milliers de francs.
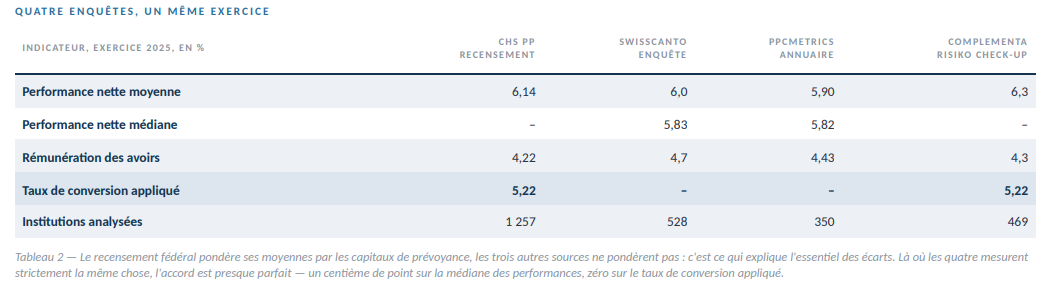
Quatre enquêtes couvrent le deuxième pilier suisse: un recensement fédéral exhaustif portant sur 1’257 institutions et 1’352 milliards de francs, et trois panels sectoriels. Méthodes, univers et pondérations diffèrent. Elles convergent pourtant sur l’exercice 2025 : performance nette entre 5,9% et 6,3%, rémunération des avoirs entre 4,2% et 4,7%, et deux sources indépendantes qui donnent exactement le même taux de conversion appliqué: 5,22%. C’est derrière ces moyennes que l’information se trouve.
Conséquence pour un chef d’entreprise ou un indépendant: le choix de l’institution de prévoyance pèse davantage sur la rente finale que toute réforme en discussion, et il ne se juge pas sur un barème de cotisation. Trois indicateurs publics — degré de couverture, objectif de réserve et taux de constitution de celle-ci — prédisent mieux votre rémunération future que n’importe quel argumentaire sur la performance passée.
Un écart de un à soixante-quatre
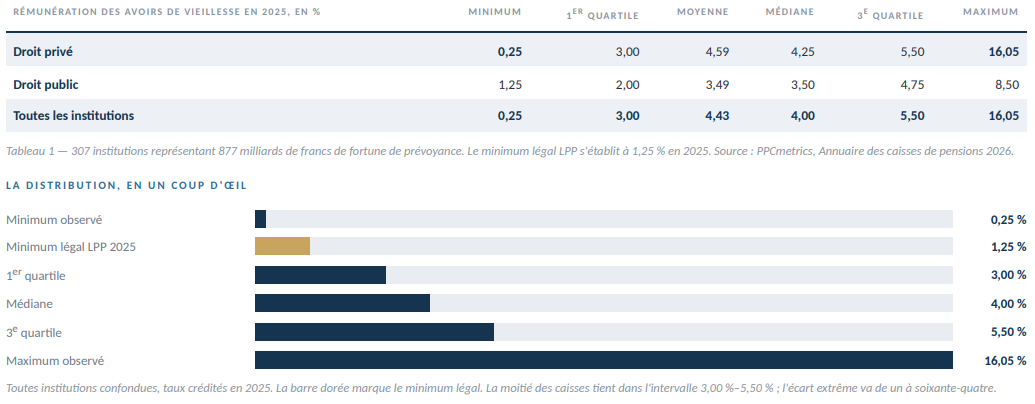
Pour une seule et même année de placement, les caisses du second pilier en Suisse ont crédité entre 0,25% et 16,05% sur l’avoir de vieillesse de leurs assurés. La moitié des institutions se situe entre 3,00% et 5,50%. Une caisse sur vingt s’en est tenue au minimum légal de 1,25%.
On imagine volontiers que cet écart reflète la qualité de la gestion. Il n’en est rien. La régression entre le rendement réalisé en 2025 et le taux effectivement crédité donne un coefficient de détermination de 2,3%. Sur trois ans, 3,9%. Le rendement des marchés n’explique donc pratiquement rien de ce qui vous est servi.
La richesse financière non plus: sur cinq ans, le patrimoine d’une institution rend compte de 0,7% de la variation des rendements, et la relation n’est pas statistiquement significative. Une caisse moins riche n’est pas condamnée à faire moins bien qu’une très riche.
Le corollaire contredit l’intuition. On suppose qu’une institution qui alimente généreusement ses réserves rémunère moins bien ses assurés actifs. Les données 2025 disent l’inverse.
Une caisse prudente n’est pas une caisse avare
Classées par quartile d’objectif de réserve, les caisses les mieux dotées ont servi les taux les plus élevés en 2025. Et dans chaque quartile, celles dont la réserve est effectivement constituée ont mieux payé que les autres. Même parmi les caisses sans fonds libres, 90% ont crédité au-dessus du minimum légal.
Pour un indépendant ou une PME qui paie les deux parts de cotisation, c’est l’information la plus directement utile. Le degré de couverture, l’objectif de réserve et son taux de constitution sont publics. Ils prédisent mieux votre rémunération future que n’importe quel argumentaire sur la performance passée.
Ce que l’écart coûte réellement
Sur douze exercices, les caisses ont crédité davantage que le minimum légal chacune des douze années, sans y être tenues: 33,4% cumulés contre 15,2% pour le plancher légal. Rapporté à un avoir de 500’000 francs, l’écart représente environ 90 700 francs.
C’est la mesure de ce qui se joue. Un point de rémunération annuelle en moins, sur quinze ans, ne se rattrape par aucun arbitrage de fin de carrière.
Le paramètre a changé, et personne ne l’a dit. Pendant trente ans, la question qui comptait était le taux de conversion. Il s’est figé autour de 5,2% et les caisses projettent le même niveau pour 2031: elles ont cessé d’améliorer les rentes garanties. Ce qu’elles font à la place, c’est rémunérer les avoirs des actifs — 78% de leur rendement restitué sous cette forme en 2025, contre 48% deux ans plus tôt.
La différence est décisive. Une rente garantie engage la caisse pour vingt-cinq ans. Un taux crédité n’engage personne au-delà de l’exercice. La sécurité s’est déplacée du bilan des institutions, où elle est visible et au plus haut, vers le compte individuel de l’assuré, où elle dépend chaque année d’une décision qu’il ne voit pas. Et 69% des assurés ignorent le taux qui leur a été crédité.
David Perregaux, Vercorin, le 29 septembre 2026
Sources : Commission de haute surveillance de la prévoyance professionnelle, rapport 2025 et fichier de données 2014–2025 ; PPCmetrics SA, Annuaire des caisses de pensions 2026 ; Swisscanto / Zürcher Kantonalbank, étude 2026 ; Complementa AG, Risiko Check-up 2026. Les cumuls pluriannuels ont été recalculés par l’auteur à partir des séries annuelles publiées.
Pour plus de détails cliquez ici (pdf, 3 pages)