
Les institutions financières sont souvent considérées comme des contributrices indirectes à l’impact environnemental, car une ou plusieurs étapes les séparent des résultats obtenus dans le monde réel.
En bref
- La finance climatique décolle enfin : elle a plus que doublé depuis 2017, et les institutions financières commerciales représentent près d’un tiers des flux. La finance touche généralement tous les secteurs, et son influence s’étend bien au-delà des activités propres des institutions financières. Selon nous, l’échelle et l’effet de levier sont essentiels pour que le secteur joue un rôle de multiplicateur vert.
- En finançant des solutions environnementales, en favorisant l’adaptation au changement climatique, en accompagnant la transition de leurs clients et en façonnant les pratiques de marché, les institutions financières peuvent, selon nous, contribuer à rendre possibles des progrès environnementaux à une échelle que peu d’autres secteurs peuvent atteindre.
- L’évaluation de l’impact environnemental est plus complexe pour les institutions financières que pour beaucoup d’autres secteurs. Nous estimons donc nécessaire une approche par triangulation des données, qui évalue simultanément plusieurs dimensions, notamment les activités de prêt et d’investissement alignées sur des objectifs environnementaux, les flux de finance durable, les résultats environnementaux et les éléments attestant que l’institution influence ses clients et les marchés.
Les institutions financières sont souvent considérées comme des contributrices indirectes à l’impact environnemental, car une ou plusieurs étapes les séparent des résultats obtenus dans le monde réel. Selon nous, toutefois, se concentrer uniquement sur l’attribution directe peut conduire à négliger le rôle important que jouent les institutions financières pour rendre ces résultats possibles. Les résultats environnementaux se concrétisent en fin de compte dans l’économie réelle, à travers des projets d’énergies renouvelables, des bâtiments économes en énergie ou des procédés industriels moins carbonés, mais ce sont souvent le financement, le transfert de risque et les incitations qui déterminent si ces résultats se concrétisent, à quelle vitesse et à quelle échelle. Évaluer leur impact suppose donc de démontrer une influence et une contribution, plutôt que de s’appuyer uniquement sur l’attribution directe.
L’importance de l’échelle et de l’effet de levier
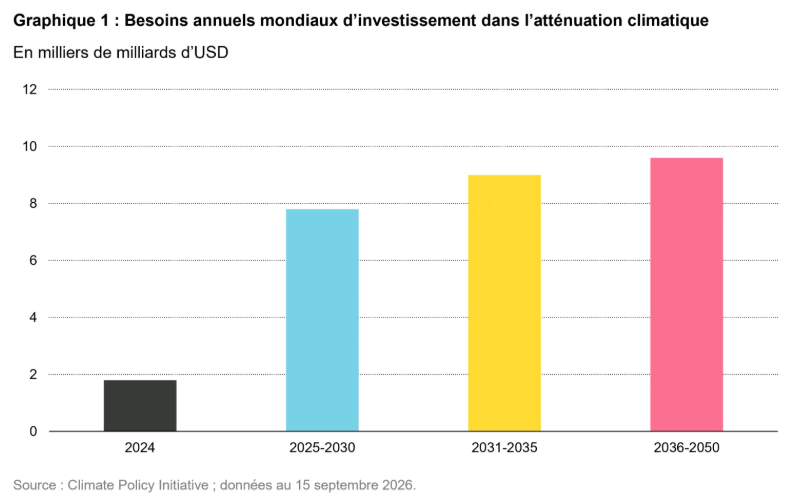
Les deux attributs clés que le secteur financier apporte à cette chaîne de causalité sont l’échelle et l’effet de levier – sa capacité à agir comme un multiplicateur vert. Les institutions financières sont au cœur du système d’allocation du capital de l’économie mondiale. Dans une certaine mesure, chaque décision de prêt, de souscription, d’investissement et de conseil peut accélérer ou ralentir la transition vers une économie bas carbone, positive pour la nature et résiliente face au changement climatique. La finance touche généralement tous les secteurs, et son influence s’étend bien au-delà des activités propres des institutions financières, à travers les entreprises, les projets, les ménages et les marchés qu’elles financent, assurent et conseillent, ainsi qu’à travers leur pouvoir de levier pour encourager des comportements plus durables. Ce rôle gagne en importance, car la réalisation des objectifs climatiques mondiaux exigera une hausse substantielle des investissements au cours des prochaines décennies (voir graphique 1).
Un développeur d’énergies renouvelables peut construire un parc éolien, mais ce sont les banques qui apportent le financement, les assureurs qui aident à gérer les risques opérationnels et les investisseurs qui fournissent les capitaux à long terme. Leur taille et leur portée permettent aux institutions financières d’influencer simultanément les résultats environnementaux dans de larges pans de l’économie, ce qui fait de la finance un multiplicateur vert potentiellement puissant.
De multiples voies d’impact
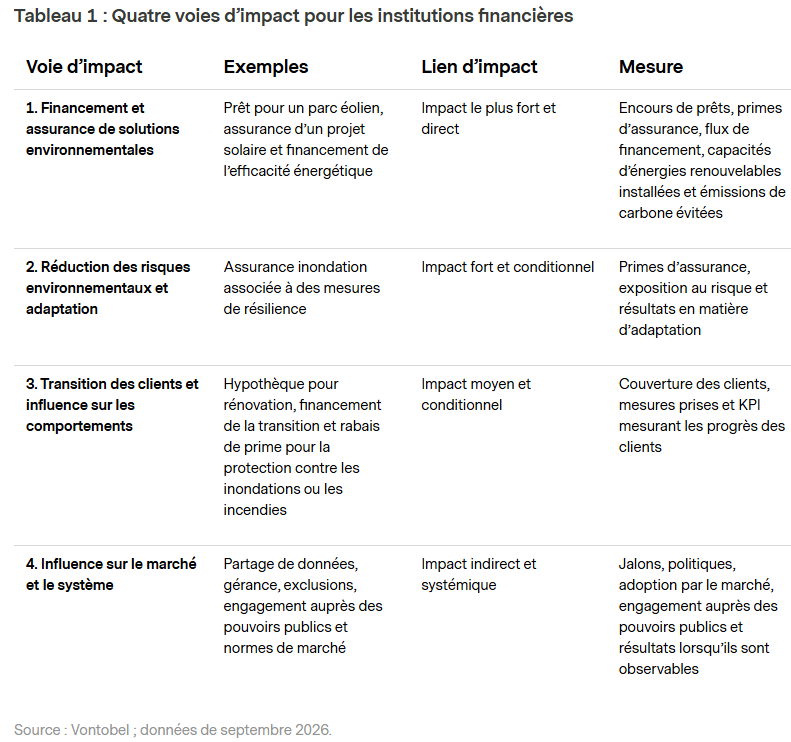
Nous reconnaissons le large éventail d’impacts que les institutions financières peuvent avoir, du financement direct de solutions environnementales à une influence plus large sur le marché. Si l’attribution devient moins directe à mesure que l’on descend dans la hiérarchie, la portée potentielle dans l’économie augmente souvent. Pour toutes ces voies, nous recherchons non seulement une croissance des activités alignées sur des objectifs environnementaux, mais aussi des éléments montrant que l’exposition aux activités fortement émettrices diminue au fil du temps. L’équilibre entre activités «vertes» et «brunes» fournit donc un contexte important pour déterminer si une institution financière contribue positivement aux résultats environnementaux.
1. Financement et assurance de solutions environnementales
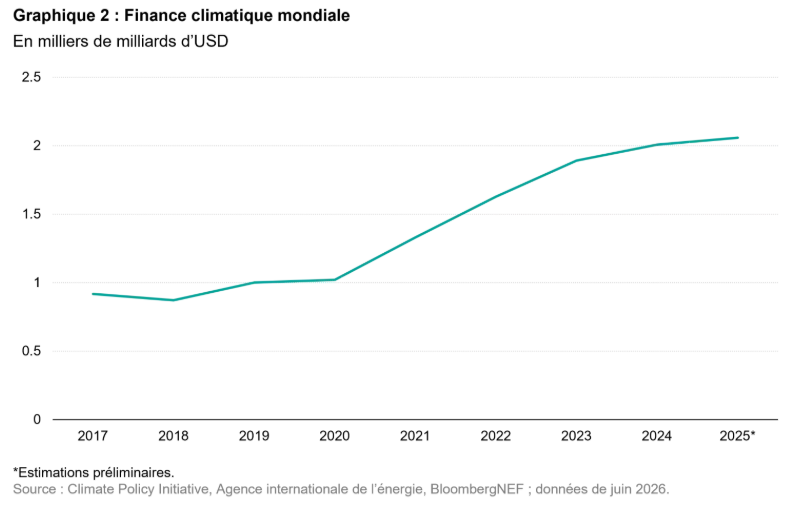
À l’extrémité la plus directe du spectre, les banques peuvent financer des projets d’énergies renouvelables, des investissements dans l’efficacité énergétique, des transports propres et des infrastructures de réseau. Selon nous, le développement d’une expertise spécialisée sur ces marchés en forte croissance peut créer un cercle vertueux entre impact et performance financière: de meilleures connaissances techniques peuvent permettre aux banques d’évaluer et de tarifer les risques avec plus de précision, de financer un éventail plus large de projets viables et de fournir des services de conseil à plus forte valeur ajoutée, tout en développant leurs parts de marché et leurs revenus de commissions. La finance climatique a plus que doublé depuis 2017 (voir graphique 2), les institutions financières commerciales représentant 28% des flux.1 Fifth Third Bancorp, par exemple, a facilité plus de 190’000 installations solaires résidentielles grâce à sa plateforme spécialisée, qui vise à réduire les obstacles à tout investissement solaire, et a déployé 53 milliards d’USD de financements durables.2 Standard Chartered a mobilisé 157 milliards d’USD de financements durables axés sur les énergies renouvelables et les infrastructures de réseau dans des marchés émergents où les capitaux sont limités, agissant comme un «super-connecteur» pour permettre les flux Nord-Sud.3
Les assureurs fournissent le transfert de risque nécessaire à la réalisation de nombreux projets. Ils apportent de plus en plus une expertise technique spécialisée pour couvrir les technologies propres émergentes, aidant ainsi les projets à obtenir le transfert de risque nécessaire à un déploiement à grande échelle.
2. Réduction des risques environnementaux et adaptation
Selon nous, les institutions financières peuvent contribuer à l’impact environnemental en aidant les ménages, les entreprises et les collectivités à s’adapter aux risques physiques liés au changement climatique. Les assureurs recourent à la modélisation des risques climatiques, aux conseils en matière de résilience et à des incitations sur les primes et les franchises pour encourager des mesures telles que la protection contre les inondations, les coupe-feu et des pratiques de construction plus résilientes. Des sociétés telles que MS&AD mettent de plus en plus leur expertise climatique au service de leurs clients pour les aider à comprendre les risques climatiques physiques, à les atténuer et à s’y adapter.4
Les assureurs peuvent aussi influencer la manière dont les biens sont réparés ou reconstruits après des événements liés au climat, ce qui leur confère une influence importante sur le choix de réparer, de réutiliser, de recycler ou de remplacer les matériaux. Les meilleures pratiques cherchent donc à intégrer les principes de l’économie circulaire dans le règlement des sinistres et dans les approches visant à «reconstruire en mieux». Des assureurs tels que Gjensidige travaillent également avec leurs clients et leurs fournisseurs pour encourager la réparation, la réutilisation et des pratiques de reconstruction circulaires après des événements liés au climat, ce qui illustre comment les assureurs peuvent influencer les résultats environnementaux au-delà du transfert de risque traditionnel.5
Les réassureurs jouent un rôle complémentaire à un niveau plus systémique. Alors que les assureurs sont souvent les plus proches des clients finaux et peuvent influencer directement les comportements d’adaptation par la tarification, les conditions de couverture et les conseils en matière de résilience, des réassureurs tels que Munich Re exercent leur influence par la modélisation des catastrophes, les cadres de tarification des risques et la mise à disposition de capacités de risque sur des marchés entiers.6 En façonnant la manière dont les risques climatiques sont évalués et tarifés tout au long de la chaîne de valeur de l’assurance, ils contribuent à soutenir l’assurabilité à long terme des actifs et des activités exposés aux risques climatiques.
3. Transition des clients et influence sur les comportements
Selon nous, les institutions financières peuvent accélérer la transition vers une économie moins carbonée en influençant la manière dont leurs clients investissent et opèrent, en réorientant les capitaux des activités fortement émettrices vers les solutions environnementales et en proposant des incitations à agir de manière durable. Point important, l’accompagnement de ces transitions peut aussi réduire les risques de crédit et de souscription à long terme tout en créant des opportunités sur des marchés bas carbone en croissance, ce qui contribue à aligner objectifs environnementaux et objectifs commerciaux. Les prêts liés à des objectifs de durabilité, les prêts hypothécaires verts, les produits de financement de la transition, les clauses environnementales et les services de conseil en durabilité peuvent encourager les entreprises et les ménages à adopter des pratiques plus durables, tandis que les politiques de sortie progressive d’activités telles que le charbon thermique peuvent contribuer à éviter le verrouillage carbone et le risque d’actifs échoués.
Standard Chartered et Fifth Third Bancorp illustrent la manière dont les institutions financières combinent de plus en plus financement, services de conseil et accompagnement de la transition pour aider leurs clients à réduire leurs émissions et à améliorer l’efficacité de l’utilisation des ressources. De même, des assureurs tels que MS&AD proposent de plus en plus des services de conseil en matière de risques et un accompagnement de la transition qui encouragent leurs clients à adopter des pratiques commerciales plus résilientes face au climat et moins émettrices.
4. Influence sur le marché et le système
Enfin, nous estimons que les institutions financières peuvent façonner les marchés de manière plus large par la gérance, l’engagement, les exclusions, ainsi que par les normes de souscription et les incitations à l’adaptation. En influençant les objectifs climatiques, les plans de transition, les normes de publication d’informations et les conditions de financement, elles peuvent avoir une incidence sur l’allocation du capital dans des secteurs entiers. Si ces formes d’influence sont difficiles à mesurer, elles peuvent façonner les normes de marché et l’allocation du capital dans des branches entières, amplifiant l’impact bien au-delà des transactions individuelles.
À mesure que le changement climatique s’intensifie, l’attention se porte davantage sur l’assurance contre les périls climatiques et sur la nécessité de combler le déficit de couverture. Les catastrophes naturelles ont causé environ 224 milliards d’USD de pertes économiques en 2025, dont un peu moins de 50% étaient assurées.7 Les déficits de protection devraient encore se creuser à mesure que les risques liés au climat s’intensifient. Nous estimons que les compagnies d’assurance peuvent contribuer à la résilience des marchés grâce à la modélisation des risques, à la tarification, à leur expertise en matière de catastrophes et à la collaboration avec les pouvoirs publics. Ces activités peuvent contribuer à façonner les mesures d’adaptation, les normes de construction, les zones constructibles et, plus largement, les décisions d’allocation du capital.
Pour les banques et les investisseurs, l’influence sur le marché découle en grande partie de la solidité des programmes de gérance, y compris le vote et l’engagement, ainsi que du lobbying en faveur de politiques climatiques, de politiques de transition strictes pour les secteurs fortement émetteurs, de plans clairs de sortie du charbon ainsi que du pétrole et du gaz sans dispositif d’atténuation, et, plus largement, du pouvoir de signal des stratégies avancées de zéro émission nette.
Pourquoi la mesure de l’impact est différente dans la finance
Notre approche centrale pour identifier les entreprises à impact consiste à exiger qu’au moins 20% du chiffre d’affaires provienne de produits et services alignés sur l’impact. Pour la plupart des entreprises, cela constitue un test relativement intuitif. Pour les institutions financières, en revanche, il n’existe pas de dénominateur unique et cohérent permettant d’évaluer la matérialité de leur contribution environnementale.
Nous recourons donc à une approche par triangulation des données. Plutôt que de nous fier à un indicateur unique, nous évaluons plusieurs dimensions, notamment les activités de prêt et d’investissement alignées sur des objectifs environnementaux, les flux de finance durable, l’équilibre et la trajectoire des financements verts par rapport aux financements bruns, les résultats environnementaux et les éléments attestant que l’institution incite réellement ses clients à engager leur transition. L’objectif n’est pas d’assouplir le seuil de 20 % pour les valeurs financières, mais d’adapter la manière dont son respect est démontré afin de refléter la façon dont les institutions financières exercent leurs activités et en rendent compte.
Standard Chartered en est une bonne illustration. La banque fait état de 157 milliards d’USD de financements durables mobilisés depuis 2021, de 23,4 milliards d’USD d’actifs durables au bilan, de plus de 1 milliard d’USD de revenus tirés de la finance durable et d’environ quatre millions de tonnes d’émissions évitées par an. Ensemble, ces indicateurs retracent la chaîne de la finance durable, des flux aux revenus, à l’encours et au résultat environnemental. Pourtant, malgré leur ampleur impressionnante, aucun d’entre eux n’atteint à lui seul notre seuil de 20%.
Les éléments quantitatifs sont donc complétés par une analyse des leviers opérationnels grâce auxquels la banque peut influencer la transition dans l’ensemble de sa clientèle. Agissant comme un « super-connecteur », la banque s’appuie sur sa présence mondiale pour faciliter les flux de capitaux Nord-Sud vers des domaines tels que les énergies renouvelables et les infrastructures de réseau dans des régions où les capitaux sont limités. En outre, son cadre de transition climatique s’applique aux prêts aux entreprises, qui représentent environ 37% de son portefeuille de prêts – un mécanisme important par lequel la banque cherche à influencer la transition de ses clients.
Ce cadre plus souple nous permet de continuer à privilégier nettement les indicateurs chiffrés tout en intégrant des éléments qualitatifs et semi-quantitatifs lorsqu’ils rendent compte d’un mécanisme de transition important et démontrable. Ces éléments ne sont pas considérés comme un substitut aux données: ils doivent satisfaire à un niveau d’exigence probatoire tout aussi élevé, l’accent étant mis sur une mise en œuvre observable, sur l’échelle et sur les résultats obtenus dans le monde réel plutôt que sur les seules politiques ou les seuls engagements. L’approche peut donc devenir de plus en plus systématique dans l’ensemble du secteur financier, tout en conservant une part de jugement au cas par cas lorsque les modèles d’affaires et les informations publiées diffèrent.
Regarder au-delà de l’attribution directe
Une idée fausse répandue veut que l’impact diminue à mesure que le lien entre la finance et les résultats environnementaux devient moins direct. Nous estimons que l’inverse peut souvent être vrai. Le financement direct offre le lien le plus clair avec l’impact, mais nous estimons que des formes d’influence plus larges peuvent s’exercer sur des pans beaucoup plus vastes de l’économie. Le véritable enjeu est donc de savoir comment identifier et mesurer l’impact de manière crédible, et non de savoir s’il existe.
Vues sous cet angle, les institutions financières sont plus que des intermédiaires. En finançant des solutions environnementales, en favorisant l’adaptation, en accompagnant la transition de leurs clients et en façonnant les pratiques de marché, elles peuvent, selon nous, contribuer à rendre possibles des progrès environnementaux à une échelle que peu d’autres secteurs peuvent atteindre. Selon nous, c’est cette combinaison de portée et d’effet de levier qui donne à la finance le potentiel d’être un puissant multiplicateur vert.
1. Climate Policy Initiative, Global Landscape of Climate Finance 2026.
2. Fifth Third Bancorp, 2026 Proxy Statement, Sustainability Report 2023.
3. Standard Chartered, Sustainable Finance Impact Report 2025, Annual Report 2025.
4. MS&AD, Action on Climate Change. Consulté sur https://www.ms-ad-hd.com/en/csr/quality/climate_change.html
5. Gjensidige Forsikring ASA, Transition Plan 2025.
6. Munich Re, Climate Ambition & Reporting. Consulté sur https://www.munichre.com/en/company/sustainability/climate-ambition-and-reporting.html
7. Munich Re, Natural disaster figures 2025. Consulté sur https://www.munichre.com/en/company/media-relations/media-information-and-corporate-news/media-information/2026/natural-disaster-figures-2025.item-25aee387f438d61e0e9115a79623698d.html
8. Standard Chartered, Sustainable Finance Impact Report 2025.
Le présent document est fourni uniquement à des fins d’information et son contenu ne constitue en aucun cas une sollicitation, offre ou recommandation d’achat ou de vente d’instruments de placement, de réalisation de transactions ou de conclusion d’actes juridiques, de quelque nature qu’ils soient. Les décisions prises sur la base des informations contenues dans le présent document relèvent de la seule responsabilité du lecteur. Vous ne devez pas vous fier aux informations contenues dans le présent document pour décider d’un investissement ou autre. Le présent document n’a pas été rédigé sur la base de l’examen des circonstances individuelles des investisseurs. Toute projection, déclaration prospective ou estimation contenue dans le présent document est de nature spéculative et, étant donné les divers risques et incertitudes, il est impossible de garantir que les estimations ou hypothèses formulées se révèleront correctes et les événements ou résultats effectifs pourront sensiblement différer de ceux présentés ou envisagés dans le présent document. Les opinions exprimées dans le présent document sont susceptibles de changer selon les conditions de marché, économiques ou autres. Les informations du présent document doivent être interprétées non pas comme des recommandations, mais comme une illustration de thèmes économiques plus généraux. La performance passée ne constitue pas un indicateur fiable de la performance actuelle ou future. Le rendement d’un investissement peut baisser ou augmenter, par exemple en raison des fluctuations des taux de change entre les devises. La valeur de l’argent investi dans un fonds peut augmenter ou diminuer et rien ne garantit que le capital que vous avez investi pourra être remboursé en tout ou en partie.