

«Simply Put», la chronique hebdomadaire de l'équipe Multi Asset Group de Lombard Odier Investment Managers
Par Florian Ielpo, Head of Macro
En résumé:
- À 79 pb au-dessus des Treasuries, les spreads investment grade américains sont le seul recoin des marchés financiers où les investisseurs s’accordent à trouver des valorisations chères.
- Ce spread est mesuré contre les Treasuries, et les Treasuries ne sont plus notés AAA: une partie de ce qui ressemble à un resserrement est une prime cachée dans les rendements des Treasuries, pas dans les obligations d’entreprise.
- Mesurés contre les rendements de pays encore notés AAA, couverts en dollar, les spreads investment grade américains sont plus proches de 110-150 pb, et ils se sont récemment écartés, pas resserrés.
Les actions ont progressé cette année, les actions américaines en particulier. Les cours, pourtant, ont monté moins vite que les bénéfices, et les ratios cours/bénéfices ont baissé. En termes simples, les actions sont moins chères aujourd’hui qu’il y a un an. Les rendements obligataires ont progressé sur l’année, ce qui a rendu les obligations moins chères dans leur ensemble. Le seul endroit où les analystes s’accordent à trouver les choses chères, c’est le crédit. À 79 pb au-dessus des Treasuries, les spreads investment grade américains sont parmi les plus serrés des quinze dernières années, et ils ont effectivement l’air serrés.
Un détail devrait pourtant nous faire reflechir. Ce spread est mesuré contre les rendements des Treasuries, et le Trésor américain n’est plus un emprunteur AAA. S&P lui a retiré sa meilleure note en 2011. Fitch a suivi en 2023, et la notation médiane des États-Unis est passée à AA+. Moody’s a complété le mouvement en mai 2025. Pendant des décennies, un spread investment grade était un spread au-dessus d’un rendement AAA. Aujourd’hui, c’est un spread au-dessus d’un rendement AA+, et 79 pb ne veulent plus dire ce qu’ils voulaient dire alors. Cette semaine, nous posons deux questions: que fait la perte du triple A américain à la manière dont on mesure les spreads de crédit, et à quel niveau se situent les spreads américains une fois mesurés contre un emprunteur encore AAA?
Ce que nous dit la littérature
La recherche académique peut nous aider sur deux fronts: le lien entre notations et rendements, et ce qu’est vraiment une ancre «sans risque».
Notations et rendements bougent ensemble, mais le lien est lâche en haut de l’échelle. Cantor et Packer (1996) ont montré qu’une poignée de fondamentaux explique l’essentiel d’une notation souveraine : revenu par habitant, croissance, inflation, dette externe et historique de défaut. Ils ont aussi montré qu’un changement de notation fait bouger les rendements surtout pour les emprunteurs spéculatifs, et à peine pour les mieux notés. En haut de l’échelle, les agences apprennent rarement au marché quelque chose qu’il ne sait pas déjà. Les marchés devancent les agences. Hull, Predescu et White (2004) ont montré, sur les credit default swaps, que les spreads montent bien avant une dégradation, si bien que la dégradation elle-même apporte peu d’information quand elle arrive. Les trois dégradations américaines suivent ce schéma: aucune n’a été un choc, chacune a confirmé ce que le marché intégrait depuis des années. La question est de savoir où cette intégration se lit. Quand le crédit d’une entreprise se dégrade, son spread au-dessus des Treasuries s’écarte. Quand c’est le crédit du Trésor qui se dégrade, il n’y a pas de spread à écarter. La prime doit apparaître dans le rendement des Treasuries lui-même, comparé à ce qui reste sûr.
Le second front est celui de l’ancre. Pendant des décennies, «sans risque» a voulu dire Treasury, et un spread de crédit était simplement un rendement d’entreprise moins le rendement du Treasury de même maturité. Le problème est que les Treasuries n’ont jamais été un étalon neutre. Les investisseurs ont longtemps accepté un rendement plus faible sur les Treasuries parce qu’ils sont sûrs et faciles à vendre. Krishnamurthy et Vissing-Jorgensen (2012) ont mesuré cette décote, appelée convenience yield: elle pousse les rendements des Treasuries sous le vrai taux sans risque, et fait donc paraître les spreads au-dessus des Treasuries plus larges que le risque de crédit qu’ils contiennent. Feldhütter et Lando (2008) ont montré que ce convenience yield explique l’essentiel de l’écart entre taux de swap et rendements des Treasuries, et que le taux de swap est la meilleure approximation du taux sans risque. Depuis 2008, le biais s’est inversé. Les taux de swap sont passés sous les rendements des Treasuries de même maturité, ce qui ne devrait pas arriver si les Treasuries étaient l’actif le plus sûr qui soit. Augustin, Chernov, Schmid et Song (2021) l’expliquent en traitant l’État américain comme un emprunteur risqué, et Du, Im et Schreger (2018) montrent que la prime dont les Treasuries jouissaient par rapport aux obligations d’autres États couvertes en dollar s’est réduite depuis la crise. D’autres forces poussent dans le même sens, comme le volume de Treasuries à absorber et le coût, pour les banques, de les porter en bilan. Quel que soit le mélange, la conséquence est la même pour l’investisseur crédit: une prime qui relève les rendements des Treasuries comprime mécaniquement tout spread mesuré contre eux. Voyons maintenant ce que les données disent de la taille de cette prime, et des spreads une fois cette prime retirée.
Les temps changent
Le monde obligataire était fait de deux types d’obligations. D’un côté, les obligations d’entreprise, avec un vrai risque de défaut et une notation quelque part entre AAA et CCC. De l’autre, les obligations d’État des pays développés, notées AAA ou presque. L’idée était simple: un État a une incitation naturelle à toujours rembourser sa dette, puisqu’il lève l’impôt et que, dans sa propre monnaie, il peut toujours imprimer. Le Japon était l’exception qui confirmait la règle, ayant perdu son triple A dès le tournant du siècle. Les spreads étaient construits sur cette séparation. Un rendement d’entreprise moins un rendement d’État mesurait le prix du risque de défaut, parce que le côté État n’en portait aucun.
Depuis 2008, les deux côtés se sont rapprochés. Les entreprises ont passé les années qui ont suivi la crise financière à réparer leurs bilans et à remonter l’échelle des notations. Les États ont pris le chemin inverse : la dette publique a monté, surtout aux États-Unis, et les dégradations ont commencé, S&P en 2011, Fitch en 2023 et Moody’s en 2025. Un spread au-dessus des Treasuries ne compare plus un emprunteur risqué à un emprunteur sans risque. Il compare deux emprunteurs porteurs de risque de crédit, et la référence elle-même porte désormais une prime. Cette prime pollue tous les spreads calculés contre les Treasuries – et un spread pollué paraît plus serré que le vrai.
Il y a une façon simple de le voir: regarder les swap spreads plutôt que les spreads au-dessus des Treasuries. Un swap spread compare le rendement d’une obligation au taux de swap plutôt qu’au rendement du Treasury. Depuis le passage du LIBOR au SOFR, le taux de swap en dollar est construit sur un taux au jour le jour garanti par du collatéral, il ne porte donc presque aucun risque de crédit propre. Avant 2008, les rendements des Treasuries étaient sous les taux de swap. Aujourd’hui, ils sont au-dessus. L’écart entre les deux façons de mesurer un spread est donc une lecture directe de la prime logée dans les Treasuries. La Figure 1 compare les deux pour les obligations investment grade et high yield américaines. Les swap spreads sont plus larges que les spreads au-dessus des Treasuries, 113 pb contre 79 pb pour l’investment grade et 278 pb contre 256 pb pour le high yield, et ils ont commencé à remonter – mesuré ainsi, le crédit américain n’est pas serré, il n’est simplement pas large.
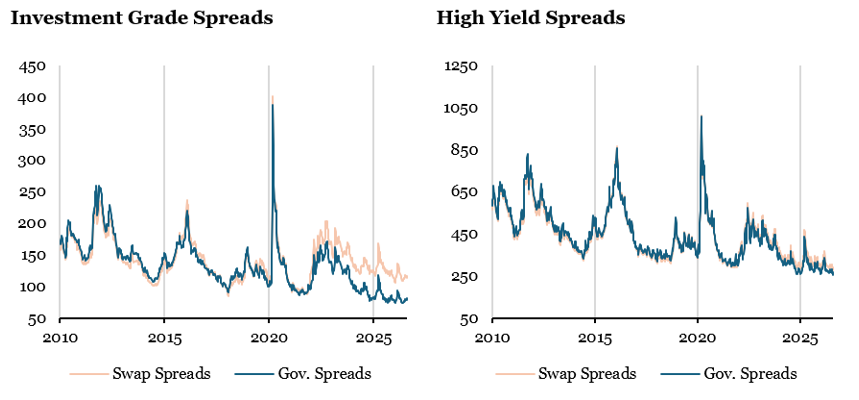
Note de lecture : Échantillon : 2010 à septembre 2026. Les spreads gouvernementaux sont mesurés contre la courbe des Treasuries, les swap spreads contre la courbe des swaps en dollar.
Le vrai point d’ancrage AAA en dollars
Les swap spreads retirent une partie de la prime, pas la totalité: le taux de swap est un taux de marché monétaire, pas le rendement d’un pays AAA. Ce que l’on voudrait vraiment, c’est un rendement à 5 ans des États-Unis «comme si le pays n’avait pas perdu son AAA». Ce rendement n’existe pas, mais on peut en construire une approximation simple. Prenons les rendements à 5 ans des pays qui conservent leur AAA auprès des trois agences: la Suisse, l’Allemagne, l’Australie, la Suède et la Norvège. Couvrons-les en dollar, et prenons-en la moyenne. Ces pays ont leur propre économie, si bien que leur rendement moyen ne se situe pas exactement là où se situerait un rendement américain. Pour corriger cela, la moyenne est ramenée à l’échelle du rendement du Treasury à 5 ans à l’aide de la relation entre les deux sur 2010-2022, avant la deuxième dégradation, et cette relation est ensuite maintenue fixe. Le résultat est un «rendement sûr» à 5 ans: ce que rapporterait un Treasury s’il se comportait encore comme les autres AAA.
Le panneau de gauche de la Figure 2 compare ce rendement sûr au rendement effectif du Treasury à 5 ans depuis 2010. Les deux évoluent ensemble sur l’essentiel de la période, puis se séparent. À partir de 2022, le rendement du Treasury se situe au-dessus de son proxy sûr: une prime est apparue. Sa taille est du même ordre que la prime de terme que le modèle ACM attribue au Treasury à 5 ans, autour de 70 pb, et elle s’est nettement élargie sur les dernières données. Les deux chiffres ne mesurent pas la même chose, mais ils disent la même chose: les investisseurs demandent désormais à être payés pour détenir la dette des États-Unis.
Le panneau de droite montre ce que cela change pour le crédit. Il trace le spread investment grade américain mesuré contre les Treasuries, et le même spread mesuré contre le rendement « sûr ». Là où la mesure habituelle affiche 79 pb, le spread contre l’ancre AAA affiche près de 150 pb, un niveau de spread nettement plus distendu. Pire, les deux mesures ont récemment divergé. Les spreads contre le rendement sûr se sont nettement écartés ces derniers mois, avec la hausse générale des taux, alors que la mesure habituelle a à peine bougé. Le crédit est probablement moins cher que le marché ne le pense. Une grande partie de la compression des spreads au-dessus des Treasuries reflète la prime qui s’est accumulée dans les rendements des Treasuries – pour partie du crédit, pour partie de l’offre et de la liquidité – pas un changement du prix du risque des entreprises.
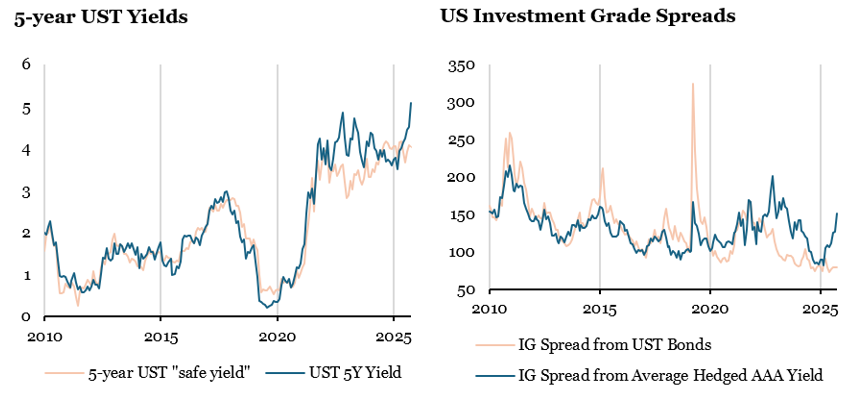
Note de lecture : Échantillon : 2010 à septembre 2026, données mensuelles.
Pour le dire simplement, une fois mesurés contre une véritable ancre sûre, les spreads de crédit américains ne sont probablement pas aussi chers qu’ils en ont l’air.
Macro/Nowcasting Corner
Cette section rassemble l’évolution la plus récente de nos indicateurs de nowcasting pour la croissance mondiale, les surprises en matière d’inflation mondiale et les surprises en matière de politique monétaire mondiale. Ces indicateurs permettent de suivre les évolutions macroéconomiques les plus récentes qui font bouger les marchés.
Nos indicateurs de nowcasting indiquent actuellement :
- Le signal mondial de croissance est resté stable dans une zone élevée et en hausse, bien que des divergences régionales aient persisté. Les signaux de la Chine et de la zone euro se sont améliorés, tandis que l’indicateur américain a reculé au cours de la semaine.
- Le signal mondial d’inflation s’est affaibli, sous l’effet d’une détérioration du signal américain dans un contexte de ralentissement des données sur l’emploi. À l’inverse, les nowcasters d’inflation ont progressé en Chine et dans la zone euro.
- Le signal mondial de politique monétaire a légèrement augmenté, l’ensemble des signaux régionaux affichant des variations positives sur la semaine.
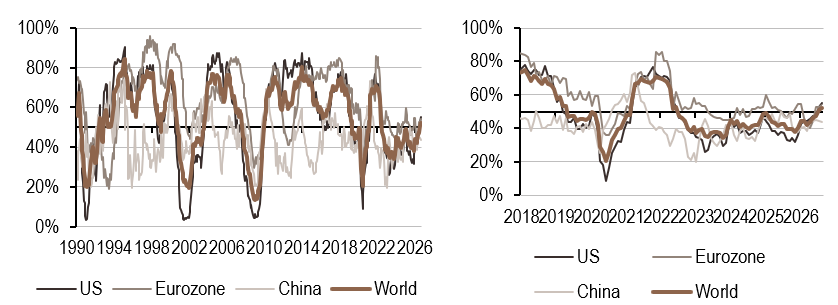
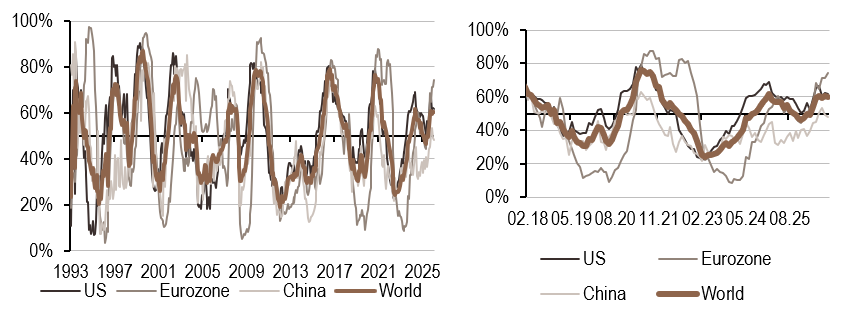
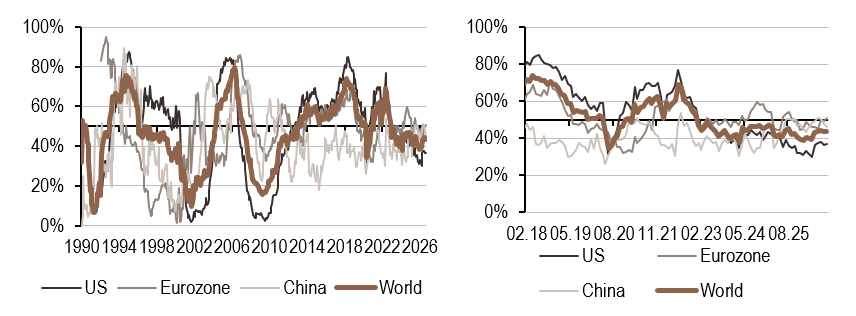
Source : Bloomberg, LOIM
Note de lecture : l’indicateur de prévision immédiate de LOIM rassemble différents indicateurs économiques à un moment précis, afin de déterminer la probabilité de survenance d’un risque macroéconomique donné, comme la croissance, les surprises en matière d’inflation et les surprises en matière de politique monétaire. Les indicateurs en temps réel vont de 0% (croissance faible, surprises en matière d’inflation modérées et politique monétaire accommodante) à 100% (croissance forte, risque élevé de surprises en matière d’inflation et politique monétaire restrictive).
A l’usage exclusif des investisseurs professionnels
Ce document est publié par Lombard Odier Asset Management (Europe) Limited, autorisée et réglementée par la Financial Conduct Authority (la « FCA »), et inscrite au registre de la FCA sous le numéro 515393.
Lombard Odier Investment Managers (« LOIM ») est un nom commercial.
Ce document est fourni à titre d’information uniquement et ne constitue pas une offre ou une recommandation d’achat ou de vente d’un quelconque titre ou service. Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait illégale. Ce matériel ne contient pas de recommandations ou de conseils personnalisés et n’est pas destiné à remplacer les conseils d’un professionnel en matière d’investissement dans des produits financiers. Avant de s’engager dans une transaction, l’investisseur doit examiner attentivement l’adéquation de la transaction à sa situation particulière et, si nécessaire, obtenir un avis professionnel indépendant sur les risques, ainsi que sur les conséquences juridiques, réglementaires, fiscales et comptables. Ce document est la propriété de LOIM et est adressé à son destinataire exclusivement pour son usage personnel. Il ne peut être reproduit (en totalité ou en partie), transmis, modifié ou utilisé à d’autres fins sans l’autorisation écrite préalable de LOIM. Ce document contient les opinions de LOIM, à la date d’émission.
Ni ce document ni aucune copie de celui-ci ne peuvent être envoyés, introduits ou distribués aux États-Unis d’Amérique, dans l’un de ses territoires ou possessions ou dans les zones soumises à sa juridiction, ou à ou au profit d’une personne des États-Unis. À cette fin, l’expression « personne des États-Unis » désigne tout citoyen, ressortissant ou résident des États-Unis d’Amérique, toute société de personnes organisée ou existant dans un État, un territoire ou une possession des États-Unis d’Amérique, toute société constituée en vertu des lois des États-Unis ou d’un État, d’un territoire ou d’une possession de ce pays, ou toute succession ou fiducie assujettie à l’impôt fédéral sur le revenu des États-Unis, quelle que soit la source de ses revenus.
Source des chiffres : Sauf indication contraire, les chiffres sont préparés par LOIM.
Bien que certaines informations aient été obtenues de sources publiques jugées fiables, sans vérification indépendante, nous ne pouvons pas garantir leur exactitude ou l’exhaustivité de toutes les informations disponibles auprès de sources publiques.
Les points de vue et opinions exprimés le sont à titre informatif uniquement et ne constituent pas une recommandation de LOIM d’acheter, de vendre ou de détenir un quelconque titre. Les vues et opinions sont à jour à la date de cette présentation et peuvent être sujettes à des changements. Ils ne doivent pas être interprétés comme des conseils d’investissement.
Aucune partie de ce document ne peut être (i) copiée, photocopiée ou dupliquée sous quelque forme que ce soit, par quelque moyen que ce soit, ou (ii) distribuée à toute personne qui n’est pas un employé, un dirigeant, un administrateur ou un agent autorisé du destinataire, sans le consentement préalable de Lombard Odier Asset Management (Europe) Limited. Au Royaume-Uni, ce matériel est un matériel de marketing et a été approuvé par Lombard Odier Asset Management (Europe) Limited qui est autorisée et réglementée par la FCA. ©2022 Lombard Odier IM. Tous droits réservés.