
Simply put: les marges semblent avoir le plus progressé là où l’adoption de l’IA est la plus forte.
Par Florian Ielpo, Head of Macro
Points clés:
- Sur l’année écoulée, les deux tiers de la croissance des bénéfices sont venus de la hausse des marges, et l’IA est le suspect évident, puisque son effet devrait apparaître d’abord là où elle est le plus utilisée.
- L’adoption mesurée dépend de la source, d’une entreprise sur deux qui paie pour de l’IA à une sur cinq qui l’utilise, et ce sont les grandes entreprises, la technologie et la finance qui s’en servent le plus.
- Marges et productivité ont le plus progressé là où l’IA est le plus utilisée, sans prouver que l’IA en soit la cause, mais l’adoption pourrait devenir un moteur clé des bénéfices en 2026-2027, dès cette saison des résultats.
La saison des résultats du troisième trimestre se jouera surement sur les marges. Les bénéfices peuvent progresser pour deux raisons: les entreprises vendent davantage, ou elles conservent une plus grande part de chaque dollar vendu, c’est-à-dire leur marge. Sur les douze mois couverts par les publications du deuxième trimestre 2026, les bénéfices de l’ensemble des titres ont progressé de 48%: selon nos calculs, 16 points viennent des ventes et 32 des marges. Les deux tiers du travail ont donc été faits par les marges: la saison des résultats qui vient de s’ouvrir pourrait être profiter des mêmes vents favorables?
Les marges s’élargissent notamment quand les entreprises produisent davantage avec le même personnel et les mêmes machines – autrement dit, quand leur productivité augmente. Aux États-Unis, la production par heure travaillée a bien progressé de 2,5% par an depuis fin 2022, contre 1,5% par an entre 2007 et 2019: la contribution de la productivité a bel-et-bien progressé. Le suspect évident est l’IA. Si elle rend vraiment les entreprises plus productives, son effet devrait apparaître d’abord là où elle est le plus utilisée. Se préparer à cette saison des résultats commence donc par une carte de ses utilisateurs. Cette semaine, nous posons deux questions: qui adopte vraiment l’IA, et cela se voit-il dans les marges?
Ce que dit la littérature
Sur des tâches précises, les gains de l’IA sont réels: Brynjolfsson, Li et Raymond (2025)[1] montrent qu’un assistant d’IA a permis à plus de 5 000 conseillers du service client de résoudre en moyenne 15% de problèmes en plus par heure. À l’échelle des entreprises, peu de choses se voient encore : neuf dirigeants sur dix, parmi les près de 6’000 interrogés dans quatre pays par Yotzov et al. (2026)[2], ne constatent aucun effet sur leur productivité au cours des trois dernières années, même s’ils attendent un gain de 1,4% sur les trois prochaines. Brynjolfsson, Rock et Syverson (2021)[3] expliquent ce délai. Une technologie utilisable partout, comme l’électricité ou l’informatique, exige d’abord de la formation, des logiciels et de nouvelles façons de travailler, que les statistiques comptent à peine comme de la production. La productivité mesurée paraît donc faible au début et forte ensuite: c’est ce qu’ils appellent la courbe en J de la productivité. L’adoption précède les gains, ce qui en fait le chiffre à surveiller.
L’IA se diffuse dans les entreprises
Les estimations du nombre d’entreprises qui utilisent l’IA dépendent d’abord de la façon dont la question est posée. L’IA n’apparaît pas comme une ligne à part dans les comptes des entreprises. Elle est intégrée aux abonnements logiciels et à la façon de travailler des salariés, ce qui la rend particulièrement difficile à évaluer. Les trois principales sources qui tentent de mesurer son adoption donnent trois réponses différentes:
- Les données de paiement indiquent une entreprise sur deux. En mai 2026, 53% des plus de 70’000 entreprises dont les dépenses passent par Ramp, une société de cartes et de paiements d’entreprise, ont payé pour un outil ou un service d’IA.
- Les enquêtes auprès des dirigeants, comme celle décrite dans l’encadré ci-dessus, indiquent sept sur dix, mais elles donnent plus de poids aux grandes entreprises.
- Le US Census Bureau mène l’enquête officielle, en interrogeant un échantillon représentatif d’entreprises toutes les deux semaines. Elle indique une sur cinq: au cours des deux semaines précédant le 3 mai 2026, 20% des entreprises utilisaient l’IA dans une partie de leurs activités.
Payer un abonnement n’est pas la même chose que changer la façon de travailler, mais cela ouvre la voie à ces changements.
Dans l’enquête du Census, la taille et le secteur font toute la différence:
- Les grandes entreprises utilisent l’IA environ deux fois plus souvent que les petites: 37% des entreprises de 250 salariés ou plus l’utilisent, contre moins de 20% de celles qui comptent quatre salariés ou moins.
- Les écarts entre secteurs sont tout aussi marqués. Quatre entreprises sur dix utilisent l’IA dans le secteur de l’information, qui comprend les logiciels, les médias et les télécommunications, et une sur trois dans la finance et l’assurance, contre environ une sur sept dans le commerce de détail.
Les sociétés cotées sont en général plus grandes et plus concentrées dans ces secteurs: leur usage de l’IA est donc bien plus élevé que ne le suggère la moyenne nationale.
La Figure 1 regroupe les industries du Census dans les secteurs boursiers utilisés par les investisseurs. Elle repose sur la question posée par le Census Bureau jusqu’en octobre 2025: l’entreprise a-t-elle utilisé l’IA «pour produire des biens ou des services»? Cette mesure donne des chiffres plus bas que les enquêtes citées plus haut, mais elle fait apparaître le même classement des secteurs. Sur l’ensemble des entreprises, la part des utilisateurs de l’IA a plus que doublé en deux ans, passant de 4% à 9,5%. À la mi-2025, elle atteignait 36% dans la technologie, contre 5% dans l’industrie et 4% dans la consommation de base. Les secteurs n’adoptent clairement pas l’IA au même rythme.
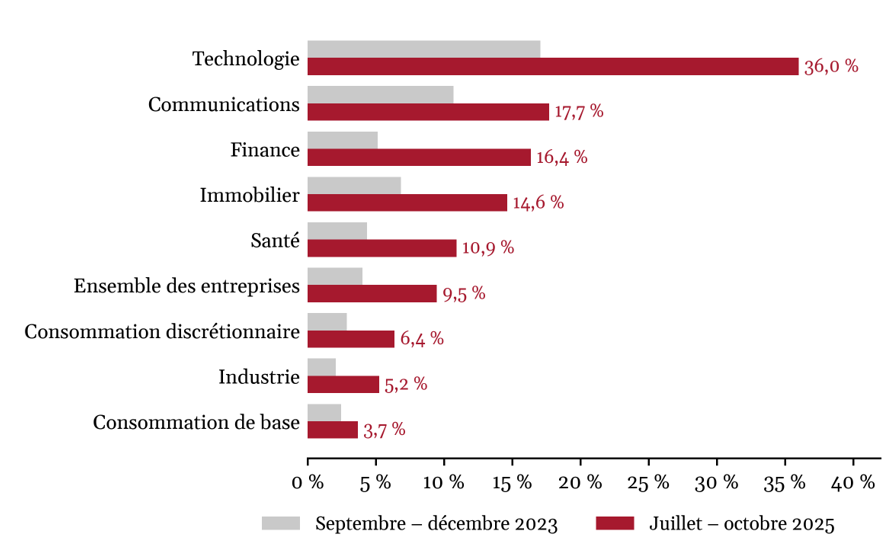
Source : US Census Bureau (Business Trends and Outlook Survey), calculs LOIM.
Note de lecture : Échantillon : septembre-décembre 2023 et juillet-octobre 2025, six enquêtes bimensuelles chacune. Part des entreprises employeuses ayant utilisé l’IA pour produire des biens ou des services au cours des deux semaines précédentes. Les industries du Census sont regroupées en secteurs boursiers à poids égaux ; les matériaux, l’énergie et les services aux collectivités ne sont pas publiés assez souvent.
Les marges semblent progresser avec l’IA
Pour aller droit au but, les secteurs qui utilisent le plus l’IA sont aussi ceux où les marges ont le plus progressé. La Figure 2 compare, pour les huit secteurs couverts par le Census, la part des entreprises qui utilisent l’IA et la part de la croissance des bénéfices venue de la hausse des marges sur les douze derniers mois:
- La technologie et les communications, les deux plus gros utilisateurs, arrivent en tête des deux classements : la hausse des marges a ajouté respectivement 70 et 73 points à la croissance de leurs bénéfices.
- La finance et l’immobilier, qui utilisent l’IA trois à quatre fois plus que l’industrie et la consommation de base, ont gagné 7 à 12 points, tandis que les marges de l’industrie et de la consommation de base ont légèrement reculé.
- Seuls deux secteurs font exception: la santé, et la consommation discrétionnaire, où le Census interroge surtout des magasins et des restaurants.
Classés selon l’usage de l’IA puis selon les gains de marge, les huit secteurs sortent dans un ordre proche: la corrélation de rang, qui vaudrait 1 si les deux classements étaient identiques, est de 0,71.
Le même lien apparaît dans les données de productivité (non présentées ici). Sur 15 secteurs de l’économie américaine, ceux qui utilisent le plus l’IA ont aussi connu la plus forte croissance de la production par heure travaillée en 2022-2024, avec une corrélation de 0,56. Sur les deux plans, les gros utilisateurs de l’IA sortent gagnants.
Rien de tout cela ne prouve que l’IA soit le principal moteur. Une corrélation montre quels secteurs voient leurs bénéfices évoluer avec l’adoption de l’IA, pas si l’IA explique entièrement cette croissance. Les marges s’élargissent généralement quand les ventes progressent, et les secteurs qui utilisent le plus l’IA sont aussi ceux dont les ventes ont le plus augmenté, la technologie en tête. La productivité raconte une histoire semblable: les gros utilisateurs de l’IA ont connu une croissance plus rapide de leur productivité, mais celle-ci n’a guère plus accéléré qu’ailleurs depuis 2015-2019, et la corrélation avec cette accélération s’élève à 29%.
L’adoption pourrait néanmoins devenir un moteur clé des bénéfices en 2026-2027. L’usage de l’IA continue de progresser, surtout dans les plus grandes entreprises, et les dirigeants cités plus haut attendent un gain de productivité cinq fois plus important sur les trois prochaines années que sur les trois dernières. S’ils ont raison, les gains de marge devraient s’étendre de la technologie et des communications aux secteurs qui utilisent déjà l’IA plus que la moyenne, comme la finance et l’immobilier – et cette saison des résultats pourrait être l’une des premières à le montrer.
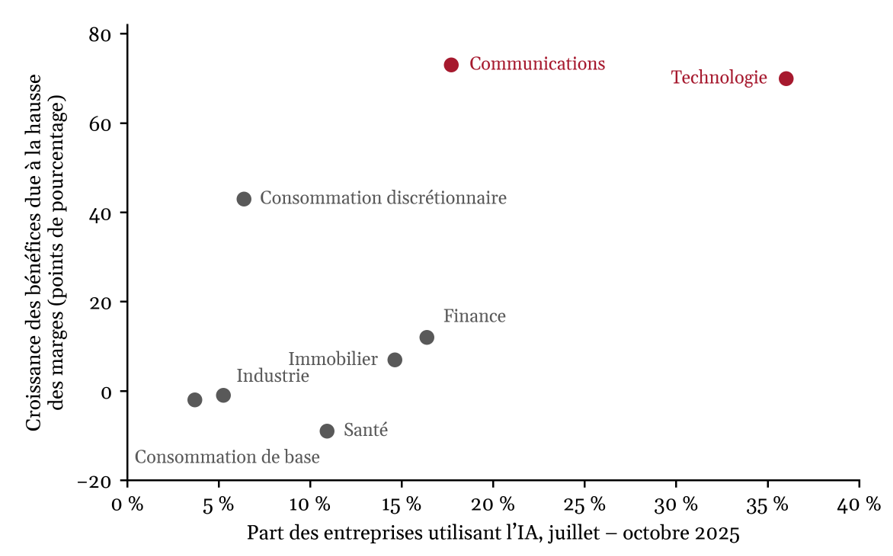
Source : US Census Bureau (Business Trends and Outlook Survey), Bloomberg, calculs LOIM.
Note de lecture : Échantillon : les huit secteurs boursiers pour lesquels le Census publie suffisamment d’industries ; l’énergie, les matériaux et les services aux collectivités sont exclus. Axe horizontal : part des entreprises utilisant l’IA en juillet-octobre 2025, comme dans la figure 1. Axe vertical : points de croissance des bénéfices venant de la hausse des marges sur les douze mois couverts par les publications du deuxième trimestre 2026, selon notre décomposition de la croissance des bénéfices entre ventes et marges.
Macro/Nowcasting Corner
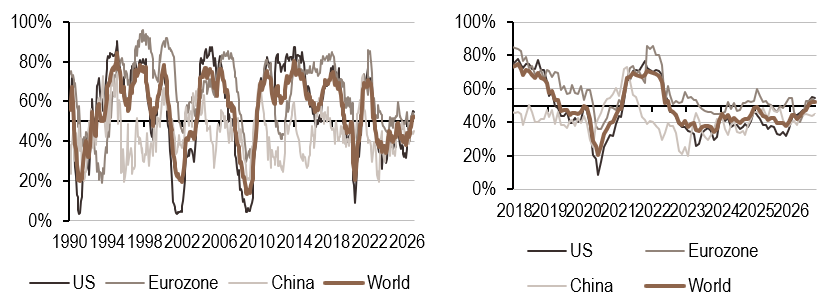
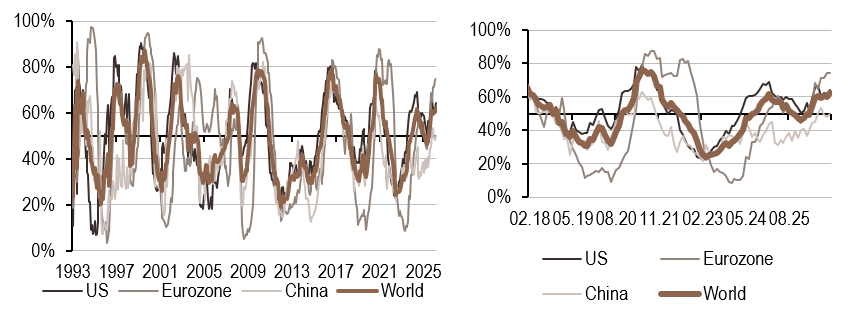
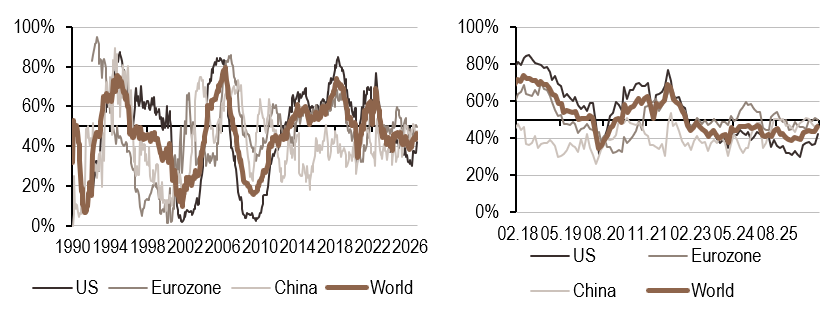
Cette section rassemble l’évolution la plus récente de nos indicateurs de nowcasting pour la croissance mondiale, les surprises en matière d’inflation mondiale et les surprises en matière de politique monétaire mondiale. Ces indicateurs permettent de suivre les évolutions macroéconomiques les plus récentes qui font bouger les marchés.
Nos indicateurs de nowcasting indiquent actuellement:
- Le signal de croissance mondial est resté globalement inchangé cette semaine. Le signal américain a légèrement reculé en raison d’un affaiblissement des données liées à l’investissement au cours de la période.
- Le nowcaster mondial d’inflation a légèrement diminué cette semaine, reflétant un repli des signaux en Chine et en zone euro. L’indicateur demeure néanmoins dans un régime élevé et en hausse.
- Le signal mondial de politique monétaire a progressé légèrement, en particulier aux États-Unis. La détérioration des données d’investissement liées à la croissance est interprétée par l’indicateur comme un facteur davantage restrictif (hawkish) pour le signal de politique monétaire.
[1]« Generative AI at Work » (Quarterly Journal of Economics, 2025).
[2]« Firm Data on AI » (NBER Working Paper 34836, 2026).
[3]« The Productivity J-Curve: How Intangibles Complement General Purpose Technologies » (American Economic Journal: Macroeconomics, 2021).
Source : Bloomberg, LOIM
Note de lecture : l’indicateur de prévision immédiate de LOIM rassemble différents indicateurs économiques à un moment précis, afin de déterminer la probabilité de survenance d’un risque macroéconomique donné, comme la croissance, les surprises en matière d’inflation et les surprises en matière de politique monétaire. Les indicateurs en temps réel vont de 0% (croissance faible, surprises en matière d’inflation modérées et politique monétaire accommodante) à 100% (croissance forte, risque élevé de surprises en matière d’inflation et politique monétaire restrictive).
A l’usage exclusif des investisseurs professionnels
Ce document est publié par Lombard Odier Asset Management (Europe) Limited, autorisée et réglementée par la Financial Conduct Authority (la « FCA »), et inscrite au registre de la FCA sous le numéro 515393.
Lombard Odier Investment Managers (« LOIM ») est un nom commercial.
Ce document est fourni à titre d’information uniquement et ne constitue pas une offre ou une recommandation d’achat ou de vente d’un quelconque titre ou service. Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait illégale. Ce matériel ne contient pas de recommandations ou de conseils personnalisés et n’est pas destiné à remplacer les conseils d’un professionnel en matière d’investissement dans des produits financiers. Avant de s’engager dans une transaction, l’investisseur doit examiner attentivement l’adéquation de la transaction à sa situation particulière et, si nécessaire, obtenir un avis professionnel indépendant sur les risques, ainsi que sur les conséquences juridiques, réglementaires, fiscales et comptables. Ce document est la propriété de LOIM et est adressé à son destinataire exclusivement pour son usage personnel. Il ne peut être reproduit (en totalité ou en partie), transmis, modifié ou utilisé à d’autres fins sans l’autorisation écrite préalable de LOIM. Ce document contient les opinions de LOIM, à la date d’émission.
Ni ce document ni aucune copie de celui-ci ne peuvent être envoyés, introduits ou distribués aux États-Unis d’Amérique, dans l’un de ses territoires ou possessions ou dans les zones soumises à sa juridiction, ou à ou au profit d’une personne des États-Unis. À cette fin, l’expression « personne des États-Unis » désigne tout citoyen, ressortissant ou résident des États-Unis d’Amérique, toute société de personnes organisée ou existant dans un État, un territoire ou une possession des États-Unis d’Amérique, toute société constituée en vertu des lois des États-Unis ou d’un État, d’un territoire ou d’une possession de ce pays, ou toute succession ou fiducie assujettie à l’impôt fédéral sur le revenu des États-Unis, quelle que soit la source de ses revenus.
Source des chiffres : Sauf indication contraire, les chiffres sont préparés par LOIM.
Bien que certaines informations aient été obtenues de sources publiques jugées fiables, sans vérification indépendante, nous ne pouvons pas garantir leur exactitude ou l’exhaustivité de toutes les informations disponibles auprès de sources publiques.
Les points de vue et opinions exprimés le sont à titre informatif uniquement et ne constituent pas une recommandation de LOIM d’acheter, de vendre ou de détenir un quelconque titre. Les vues et opinions sont à jour à la date de cette présentation et peuvent être sujettes à des changements. Ils ne doivent pas être interprétés comme des conseils d’investissement.
Aucune partie de ce document ne peut être (i) copiée, photocopiée ou dupliquée sous quelque forme que ce soit, par quelque moyen que ce soit, ou (ii) distribuée à toute personne qui n’est pas un employé, un dirigeant, un administrateur ou un agent autorisé du destinataire, sans le consentement préalable de Lombard Odier Asset Management (Europe) Limited. Au Royaume-Uni, ce matériel est un matériel de marketing et a été approuvé par Lombard Odier Asset Management (Europe) Limited qui est autorisée et réglementée par la FCA. ©2022 Lombard Odier IM. Tous droits réservés.