
La Réserve fédérale (Fed) devrait, selon toute vraisemblance, relever ses taux directeurs de 25 points de base, portant la fourchette cible à 3,75%-4,00%. Et, à vrai dire, difficile de plaider pour autre chose. Inflation toujours trop élevée, énergie et matières premières en hausse, plein emploi, activité remarquablement solide: tout pousse la Fed à resserrer encore la vis. Côté inflation, le message est clair. La pression sur les prix demeure trop forte. L’inflation totale ressort à 0,4% sur le mois et 3,4% sur un an, tandis que l’inflation sous-jacente s’établit à 0,3% et 2,4%. Plus préoccupant encore, le core PCE (l’indicateur privilégié par la Fed) atteint 3,3%, soit 130 points de base au-dessus de la cible.
Par Kevin Thozet, membre du comité d’investissement
Le problème ne date pas d’hier. L’inflation évolue au-dessus de la cible depuis cinq ans et demi, un sujet vis-à-vis duquel Kevin Warsh s’est montré particulièrement attentif. Christopher Waller, membre du conseil des gouverneurs, de son côté, avait prévenu qu’il accorderait une importance particulière au dernier chiffre d’inflation, et celui-ci est ressorti plus élevé qu’attendu.
Et pour les mois à venir, les risques sont clairement orientés à la hausse. L’inflation alimentaire est encore modérée, à 2,6% sur un an, mais la hausse des matières premières agricoles pourrait la pousser vers 4% d’ici 2027. Dans le même temps, les prix de l’énergie inscrivent de nouveaux sommets, tandis que l’Iran continue de s’appuyer sur ses relais régionaux pour accentuer la pression sur les États-Unis à l’approche des élections de mi-mandat. Alimentation et énergie continuent ainsi d’attiser le feu inflationniste.
De même pour les biens cœurs, les pressions s’accumulent: chocs d’offre sur l’énergie, les coûts de transport, protectionnisme et dollar faible sont autant de facteurs qui pourraient raviver l’inflation d’ici la fin de l’année. Côté emploi, le marché du travail reste tendu. Le taux de chômage s’établit à 4,1%, soit en dessous du niveau de plein emploi estimé par la Fed, autour de 4,2%.
Dans ce contexte, les tensions salariales pourraient réapparaître. Les créations d’emplois restent soutenues, à plus de 70’000 créations mensuelles en moyenne au cours des trois derniers mois et 100 000 créations mensuelles en moyenne sur les six derniers mois, alors que le seuil nécessaire pour stabiliser le taux chômage est vraisemblablement proche de zéro du fait des politiques migratoires américaines. Les salaires pourraient donc repartir à la hausse. L’Atlanta Wage Tracker (indicateur avancé de l’inflation salariale) pointe déjà vers une progression annuelle proche de 4%.
Tout cela s’inscrit dans un cycle économique qui reste exceptionnellement solide. Le boom des investissements dans l’IA semble, pour l’instant, peu sensible aux freins cycliques traditionnels que sont la hausse des prix et des taux, tant les grands acteurs du secteur restent engagés dans une course aux investissements. En parallèle, la vigueur des marchés actions nourrit un effet richesse puissant, d’autant plus marqué que les ménages américains sont fortement exposés aux actifs financiers.
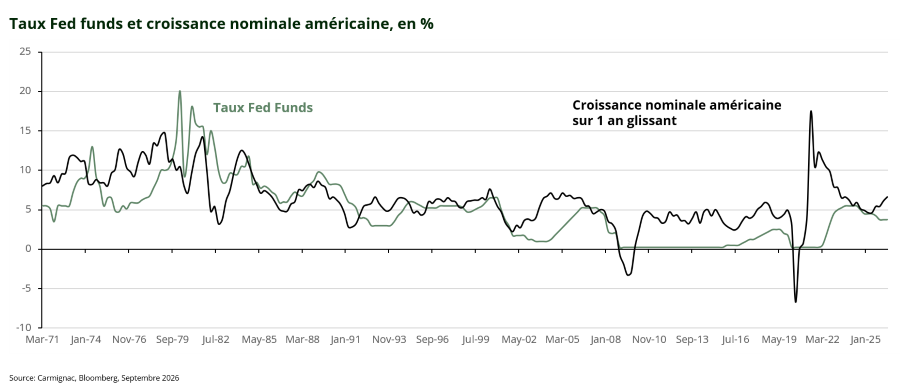
Le paradoxe est frappant: les conditions financières américaines restent exceptionnellement accommodantes, alors même que les marchés anticipent près de 100 points de base de resserrement monétaire sur l’année à venir et que les rendements obligataires à long terme continuent d’inscrire de nouveaux sommets.
Cela soulève une question essentielle : où se situe aujourd’hui le taux neutre, celui qui ne stimule ni ne freine l’activité? Les membres de la Fed l’estiment autour de 3,0%-3,25%, mais certaines études le placent plutôt près de 4% dans le cycle actuel. Si c’est le cas, la politique monétaire actuelle serait de fait accommodante, et non restrictive.
Enfin, Kevin Warsh s’est lui-même enfermé dans une position délicate. Après un discours d’investiture résolument restrictif, il avait adopté un ton plus accommodant en juillet, provoquant une remontée des taux longs. Reproduire le même scénario après son discours de Jackson Hole entamerait sérieusement sa crédibilité, et, par ricochet, celle d’une institution monétaire plus que centenaire.
Le présent document ne peut être reproduit en tout ou partie, sans autorisation préalable de la Société de gestion. Il ne constitue ni une offre de souscription ni un conseil en investissement. Ce document n’est pas destiné à fournir, et ne devrait pas être utilisé pour des conseils comptables, juridiques ou fiscaux. Il vous est fourni uniquement à titre d’information et ne peut être utilisé par vous comme base pour évaluer les avantages d’un investissement dans des titres ou participations décrits dans ce document ni à aucune autre fin. Les informations contenues dans ce document peuvent être partielles et sont susceptibles d’être modifiées sans préavis. Elles se rapportent à la situation à la date de rédaction et proviennent de sources internes et externes considérées comme fiables par Carmignac, ne sont pas nécessairement exhaustives et ne sont pas garanties quant à leur exactitude. À ce titre, aucune garantie d’exactitude ou de fiabilité n’est donnée et aucune responsabilité découlant de quelque autre façon pour des erreurs et omissions (y compris la responsabilité envers toute personne pour cause de négligence) n’est acceptée par Carmignac, ses dirigeants, employés ou agents.