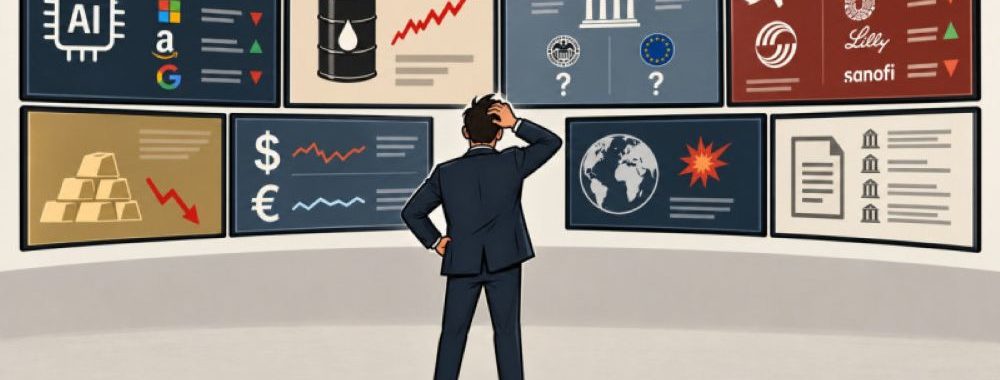
Les places financières ont nettement corrigé la semaine passée, pénalisées par des publications de sociétés contrastées, une défiance croissante envers les valeurs liées à l'IA et une nouvelle envolée du pétrole, alimentée par les attaques répétées dans le golfe Persique. L'aversion au risque est donc montée d'un cran, d'autant que les résultats trimestriels sont source de décalages importants dans les deux sens. Outre les futures publications des poids lourds de la cote, les regards devraient se tourner vers les banques centrales qui rendront leur verdict sur les taux cette semaine.
Matières premières
Le pétrole, un pas en arrière, deux pas en avant
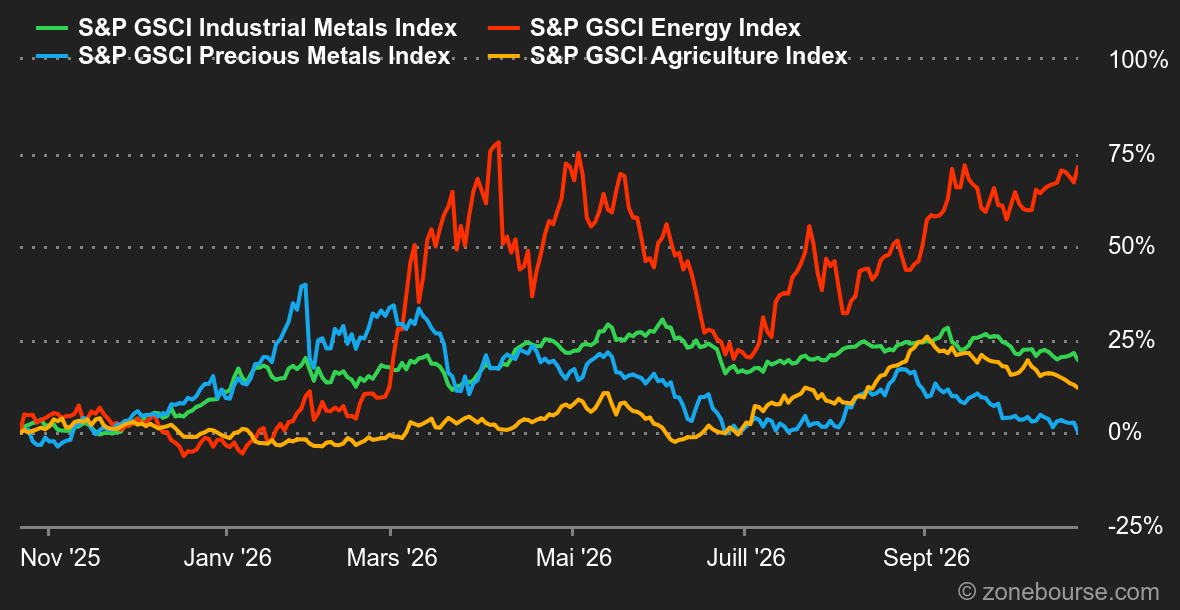
Les prix de l’énergie restent au centre du jeu, même si les différentes strates sectorielles n’évoluent pas forcément de façon homogène. En effet, alors que le Brent a franchi brièvement la barre symbolique des 115 USD le baril, le gaz naturel américain a perdu 16% en une semaine sous l’effet de prévisions météorologiques clémentes. L’or noir signe à l’inverse un plus haut depuis mai. Les inquiétudes autour des attaques répétées des Houthis du Yémen contre l’Arabie saoudite et la menace d’une nouvelle escalade entre Washington et Téhéran alimentent une prime de risque géopolitique élevée.
La semaine a également été prolifique pour le nickel (+4,2%), porté par des annonces de réductions de production en Indonésie.
En revanche, l’or a perdu 3% sur la même période à 4’029 USD l’once. C’est sa plus forte baisse depuis juin. Le métal précieux a touché un plus bas depuis le 20 juillet à 3’986,50 USD en cours de semaine. Il est pénalisé par la remontée du pétrole, qui entretient un environnement inflationniste qui nuit aux actifs sans rendement.
Macroéconomie
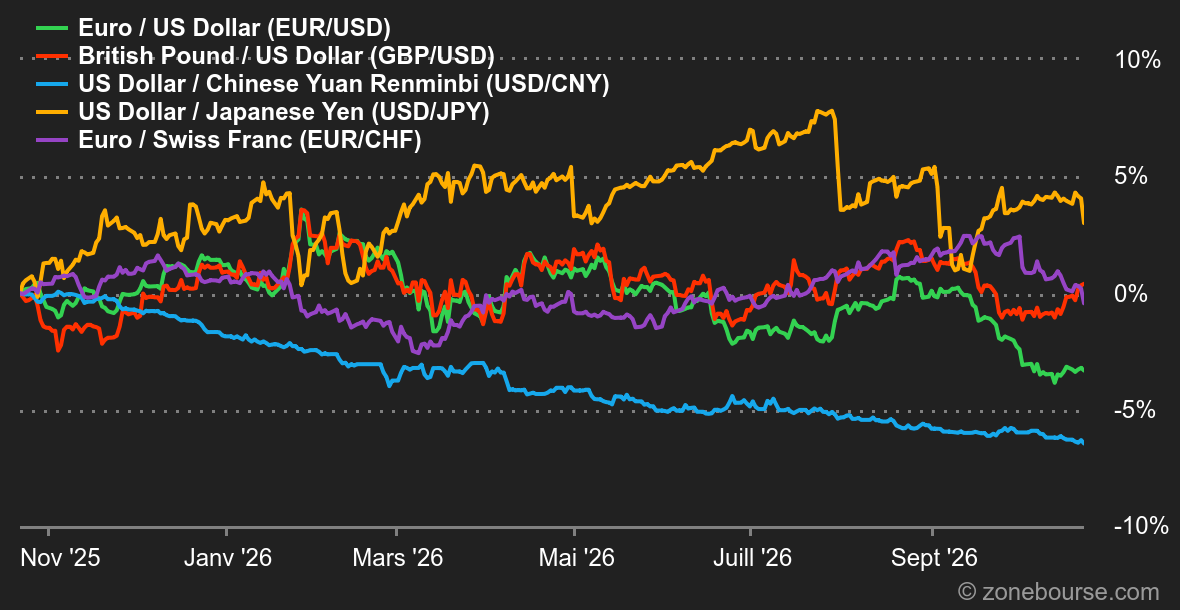
Macro : Les Treasuries retrouvent (enfin!) leur rôle de valeur refuge. C’est un petit événement alors que la remontée des taux semblait un temps inarrêtable. Mais les craintes sur l’IA qui secouent les marchés actions depuis deux semaines ont poussé les investisseurs à se tourner à nouveau vers les Treasuries. Après un pic à plus de 5.3% début octobre, le 10 ans américain se stabilise autour des 5%. En France, en revanche, toujours pas d’accalmie en vue. Les violentes manifestations du 17 octobre renforcent un peu plus la pression des marchés. Résultat, les taux français continuent à remonter et les spreads s’écartent. La France emprunte désormais plus cher que les Etats-Unis à 10 ans, une première depuis 2013.
Crypto : Le bitcoin (BTC) reste à l’équilibre autour des 81’500 USD et résiste donc mieux que les principaux indices boursiers. En revanche, contrairement au S&P 500 et consorts, le BTC avait déjà enregistré deux semaines consécutives dans le rouge. Côté actualité, cette semaine, les autorités françaises ont publié leurs propositions à la Commission européenne concernant la réglementation des cryptos, avec pour principaux objectifs de clarifier les règles et de mieux encadrer le secteur. Mais il y a surtout une véritable volonté d’accélérer le développement des stablecoins. Le Trésor, la Banque de France, l’AMF et l’ACPR ont appelé à favoriser l’utilisation des stablecoins adossés à l’euro, notamment pour contrer la domination de ceux adossés au dollar et tirer parti de cette technologie afin de faciliter les paiements internationaux instantanés. Comme c’est le cas depuis plusieurs mois maintenant, l’essor des stablecoins commence à faire de l’ombre au bitcoin. Du côté des autres cryptomonnaies, les mouvements sont restés également limités la semaine passée: l’ether (ETH) se maintient autour de 2’400 USD, tout comme Solana (SOL) à 105 USD et XRP (XRP) à 1,31 USD.
Les écarts XXL creusés par les résultats dans les cours de Bourse des entreprises cotées sont le signe d’une nervosité croissante. Le « Trade IA » est mis à mal, le pétrole ne cesse de monter et le tic-tac des élections de mi-mandat aux Etats-Unis est de plus en plus bruyant.
Il y aura beaucoup d’actualités macroéconomiques cette semaine, dont les décisions de politique monétaire de la Fed (mercredi) et de la BCE (jeudi). Le marché attend que les deux banques centrales campent sur leurs positions, mais il sera avide d’éclairages sur la suite, compte tenu du niveau atteint par le pétrole.
Nous avons recensé 250 annonces de résultats d’entreprises pesant plus de 10 milliards de dollars cette semaine, qui constitue le point d’orgue de la saison des publications du troisième trimestre. Parmi elles, 50 sont des très grosses capitalisations comme Boeing et Airbus, Coca-Cola et Unilever, Air Liquide et Linde ou Sanofi et Eli Lilly. Sans oublier les stars, Microsoft, Alphabet et Amazon, très attendues pour rassurer sur l’état de santé du « Trade IA ».