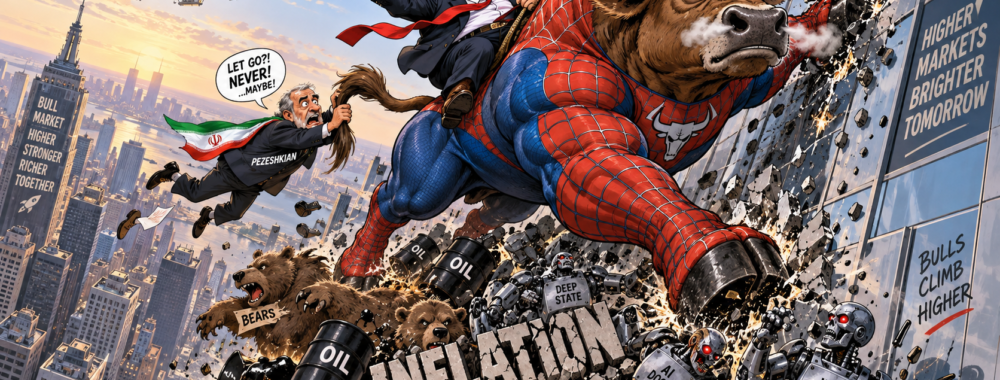
On attendait des baisses de taux en 2026, on compte les hausses. On attendait un pétrole qui revient à la normale, le diesel bat des records. On nous avait promis une inflation transitoire, elle fait ce qu'elle veut. Le 10 ans américain à 5% devait tuer les actions : RIEN À FOUTRE. Rien de tout ça ne fonctionne, et pourtant le Nasdaq a signé hier soir son premier record depuis le 1er juin. Le S&P 500 est à 0,4% du sien. Motif officiel : la paix est proche. Le même week-end, celui qui sert de président aux Américains expliquait que les deux seules options sur la table étaient de « rayer l'Iran de la carte » ou de laisser son économie « pourrir ».
L’Audio du 22 septembre 2026
Télécharger le podcast
On achète donc la paix à un type qui hésite publiquement entre deux façons de faire disparaître un pays. Y a-t-il une logique ? Oui. Elle n’est juste pas du tout là où vous la cherchez.
Le sketch de New York
Toute la hausse tient à une adresse : 405 East, 42nd Street. Assemblée générale de l’ONU. Pezeshkian mène la délégation iranienne et parle aujourd’hui, Trump a laissé entendre qu’il serait « ouvert » à une rencontre en marge. C’est tout. Pas un accord, pas un début d’accord : un type qui dit qu’il serait ouvert à croiser un autre type dans un couloir et ÉVENTUELLEMENT lui adresser la parole.
Oui, je sais, on en a déjà parlé, mais c’est pas ma faute si on nous refait le même épisode toutes les six semaines depuis février. Les conditions de Téhéran n’ont pas bougé d’un millimètre depuis juin : levée du blocus naval, sanctions, avoirs gelés, menaces militaires. Le président du parlement iranien expliquait dimanche qu’il fallait continuer à se battre ET à négocier, et ne faire de la diplomatie qu’une fois qu’on a le dessus sur le terrain. Traduction : on négociera quand on aura gagné. Et pour mettre tout le monde dans les meilleures dispositions, Bessent a annoncé hier que TOUTES les compagnies aériennes iraniennes seraient clouées au sol dès mercredi — plus de kérosène, plus de billets, sinon on vous sort du système dollar. Donc : mardi on espère un deal, mercredi on cloue leurs avions au sol. On valorise des actions sur la probabilité qu’un divorce se règle à l’amiable pendant que l’un des deux change les serrures et fait emménager sa maîtresse dans la chambre principale.
Le pétrole baisse, la pompe monte
Ce matin, le WTI est à 93.03 et le Brent à 101.29. L’Arabie a chargé 14 millions de barils sur sept supertankers dimanche, le patron du commandement central américain trouve que ça circule plutôt bien dans Ormuz, et le marché a décidé que c’était open bar. On a 20% de la production mondiale qui s’est volatilisée depuis six mois et on s’excite pour sept bateaux. En 35 ans de banque, je n’ai jamais vu un marché aussi désespérément demandeur de bonnes nouvelles.
La vraie histoire est ailleurs. Riyad a passé des mois à construire des routes de contournement et il n’en reste plus une seule : pipeline est-ouest transformé en fromage à trous par les drones, chargements en mer Rouge à ZÉRO, détour par Suez bloqué par les Houthis. Il ne reste que la navette : charger à Ras Tanura, traverser Ormuz en serrant les fesses, transvaser au large d’Oman, revenir. Et voilà le chiffre à garder en tête : acheminer du brut de Ras Tanura jusqu’à Ningbo coûtait 4,5 millions de dollars le voyage. Aujourd’hui, près de 63 millions. Un supertanker transporte deux millions de barils : on est passé de 2 dollars de fret par baril à plus de 30. Un tiers du prix du baril part dans le trajet, l’assurance et la prière. Pendant ce temps le diesel américain est à 6,51 dollars le gallon, +76% sur un an, une station sur dix au-dessus de sept dollars. Les Suisses râleront mais feront quand même le plein de l’Audi. Les Américains, eux, votent le 3 novembre.
Sous la moquette
Maintenant qu’on sait que tout va bien dans le monde merveilleux de Donald au pays des merveilles, grattons un peu. 59,2% des sociétés du S&P 500 sont à plus de 20% sous leur plus haut historique. Presque six actions sur dix en BEAR MARKET, dans un indice qui flirte avec ses records. On n’avait pas vu ça depuis près de dix ans.
Et puis il y a la statistique qui fout vraiment le doute. Hier, l’indice a pris plus de 1% pour venir se coller à moins de 1% de son plus haut d’un an, AVEC plus de nouveaux plus-bas que de nouveaux plus-hauts. La dernière fois que cette combinaison s’est produite : décembre 1999. À l’époque, on expliquait posément que la nouvelle économie changeait les règles de la valorisation et que les bénéfices étaient un concept du siècle passé. Ça ne veut pas dire que ça se retourne demain — un marché ultraconcentré, ça peut tenir des mois et monter encore de 100%. Ça veut juste dire qu’on maquille la réalité avec une dizaine de titres pendant que le reste de la cote attend dans le couloir. D’abord parce qu’ils ne sont pas invités, et surtout parce qu’ils ne font pas d’IA.
L’IA est revenue, et elle a très faim
Le déclencheur du rallye, c’est un agent. Muse, le truc de Meta, application gratuite la plus téléchargée sur iPhone aux États-Unis depuis trois jours. Meta +11,4%. Et comme les agents qui agissent tout seuls bouffent de l’inférence, et que l’inférence bouffe du processeur classique, tout le monde s’est rué sur les fabricants de CPU. AMD a bondi de 9,9% et franchi les 1’000 milliards de capitalisation, quatorzième société américaine à y arriver. Intel +12%, et +194% depuis janvier. Arm +17%. Plus forte séance des semi-conducteurs depuis début août, et ce matin la Corée et Taïwan remettent une pièce dans le juke-box.
Reste la question du pognon. Les dépenses des hyperscalers sont passées de 350 milliards l’an dernier à environ 800 milliards cette année, et pourraient toucher 1’300 milliards en 2027. Interrogé sur le retour sur investissement, le patron de la plus grande banque américaine a eu cette phrase magnifique : parfois ce n’est pas un calcul de rentabilité, c’est juste « le ticket d’entrée ». Pour faire simple : on dépense mille milliards parce que tout le monde dépense mille milliards, et celui qui s’arrête est mort.
Le programme
Ce matin l’Asie suit : Nikkei +1,4%, Kospi +1,6%, record à Taïwan. Le dix ans américain reste sous les 5% et plus personne ne parle des taux — les angoisses d’il y a dix jours sont oubliées, ce qui ne veut pas dire qu’elles sont réglées. Aujourd’hui : PMI flash mondiaux, confiance du consommateur en zone euro, adjudication de 69 milliards sur le deux ans américain et trois membres de la Fed dans l’après-midi. Mais LE rendez-vous, c’est New York : Trump et Pezeshkian à l’ONU, puis Trump-Zelensky. Jeudi, Xi à la Maison-Blanche avec dîner d’État, trompettes sur les toits et défilé aérien. On ne se refuse rien quand on est à 32% de popularité à six semaines des élections de mi-mandat.
Ça, c’était la version courte. La vraie chronique fait cinq pages, elle tombe tous les matins à 7 heures avant l’ouverture, et elle contient tout ce qui n’a pas tenu ici : le contrat de F-35 à 24,3 milliards vendu aux Saoudiens le jour même où Washington refuse de les défendre, les Houthis qui contrôlent désormais les DEUX goulots pétroliers de la planète, la Royal Air Force qui ravitaille les avions de MBS, et Macron qui vient nous refaire le coup du moratoire. Si vous voulez la recevoir avant que le marché ouvre — et accessoirement soutenir un type qui se lève à 3h du matin pour avaler 80 pages de dépêches à votre place —, c’est sur Morningbull.ch. On est un peu plus de 500. J’aimerais bien qu’on soit 1’000 avant la fin de l’année. Vous savez ce qu’il vous reste à faire.
Passez une excellente journée, surveillez les PMI et le grand théâtre new-yorkais, et on se revoit demain matin pour savoir si le deal iranien a survécu à la nuit — sachant que mercredi, c’est aussi le jour où on cloue leurs avions au sol.
À demain !!!
Thomas Veillet
“Mondays are fine. It’s your life that sucks.”
― Ricky Gervais