Le point de départ de toute analyse agricole à l’horizon 2027 est le consensus atteint par les organismes météorologiques. Mais, tout aussi important, le conflit dans le Golfe affecte non seulement les prix de l’énergie mais aussi le commerce de l’engrais. Des sociétés comme Nestlé, Danone, Diageo ou AB InBev sont ainsi affectées.
El Niño
Le Centre de prévision climatique du National Oceanic and Atmospheric Administration (NOAA) maintient son avis El Niño et précise que le phénomène continue de s’intensifier, la probabilité d’un épisode très marqué à l’automne et à l’hiver 2026-2027 dans l’hémisphère Nord dépassant désormais 90%[1]. Le 3 septembre, l’Organisation météorologique mondiale (OMM) est arrivée à la même conclusion, estimant à près de 100% la probabilité que le phénomène El Niño persiste entre septembre-novembre 2026 et décembre-février 2027. L’intensité de l’événement devrait être très marquée, atteignant son apogée vers la fin de l’année[2].
La transmission agricole d’El Niño présente généralement un retard de six à douze mois par rapport au pic océanique. Ce délai s’explique par le temps requis pour que les changements atmosphériques se répercutent sur les conditions météorologiques locales, bouleversent les cycles de culture et impactent les chaînes d’approvisionnement mondiales. Un temps fort de la fin d’année porte ainsi essentiellement sur les récoltes 2026/27, dont la mise en terre ou la préparation bat son plein: qu’il s’agisse de la culture d’été dans l’hémisphère Sud, de la saison en Inde, de la récolte principale en Afrique de l’Ouest, ou encore des cycles du palmier à huile et du robusta en Asie du Sud-Est. Les effets des phénomènes actuellement observés dans le Pacifique sur les prix se feront surtout sentir en 2027.
Le conflit dans le Golfe
Le conflit dans le Golfe, désormais dans son septième mois, n’a fait que s’intensifier au lieu de se stabiliser. Le cessez-le-feu d’avril, tout comme le protocole d’accord signé en juin, ont finalement été abandonnés après la reprise des hostilités en juillet. Le conflit dans le Golfe, désormais dans son hhitième mois, n’a fait que s’intensifier au lieu de se stabiliser. Le cessez-le-feu d’avril, tout comme le protocole d’accord signé en juin, ont finalement été abandonnés après la reprise des hostilités en juillet.
Dans le secteur agricole, c’est surtout le commerce des engrais et des matières premières, acheminés par cette voie navigable, qui constitue l’exposition significative. Au Moyen-Orient, 31 usines d’ammoniac auraient été directement touchées ou mises à l’arrêt ; en Asie du Sud, 49 autres installations sont actuellement à l’arrêt ou tournent au ralenti du fait de difficultés d’approvisionnement en matières premières. Par ailleurs, en Russie, au moins 20 usines ont subi des dommages à la suite de frappes de drones[4].
Leur remise en route exigera à la fois du temps et des capitaux, et cela bien après la cessation des hostilités. Les pays du golfe Persique assurent près de 43 % des exportations mondiales d’urée par voie maritime et 44% du commerce international du soufre[5]. Aux États-Unis, bien que les deux tiers de l’urée et des phosphates soient produits localement, 12% de l’urée ainsi que 17% du DAP/MAP importés passent tout de même par le détroit. Cela semble indiquer une limitation de capacité étalée sur plusieurs saisons, plutôt qu’à une difficulté liée au transport.
Quid des prix des céréales
Le blé illustre parfaitement la tendance : le rapport WASDE de septembre sur les perspectives mondiales de l’offre et de la demande agricoles affiche un ton résolument baissier. Pour la campagne 2026/27, la production mondiale a été revue à la hausse de 3,1 millions de tonnes, atteignant désormais 822,4 millions, sous l’effet de récoltes plus abondantes en Australie et au Canada. Quant aux stocks de fin de campagne, ils progressent également de 3 millions de tonnes pour s’établir à 276,3 millions. Néanmoins, le blé enregistre une progression de 42 % depuis le début de l’année (YTD)[6].
Les marchés du maïs mettent en évidence un véritable resserrement. La production américaine pour 2026/27 s’établit désormais à 401,3 millions de tonnes, soit une baisse de 5,4 millions de tonnes, conséquence de conditions à la fois chaudes et inégalement humides. À l’échelle mondiale, la production recule de 7,9 millions de tonnes pour atteindre 1 291 millions de tonnes, tandis que les stocks mondiaux de fin de campagne enregistrent un repli de 2,6 millions de tonnes à 272,1 millions de tonnes.
Le complexe du soja, quant à lui, a réagi davantage sous l’effet de la demande que de l’offre. Le Département de l’Agriculture des États-Unis (USDA) a porté la production américaine à 123,4 millions de tonnes. De son côté, la Chine a déjà acquis près de 13 millions de tonnes depuis le début de la saison, ce qui représente plus de la moitié de son objectif annuel de 25 millions de tonnes fixé jusqu’en 2028, dans le cadre d’un engagement plus large portant sur 17 milliards de dollars d’achats agricoles.
Last but not least, depuis le début de l’année,lLe sucre gagne 20%, le coton 25%, tandis que le cacao cède 9%, le café 22% et le jus d’orange chute de 28%[8]. Traditionnellement le plus exposé à El Niño, le segment des softs s’est révélé cette année le maillon le plus faible du secteur agricole.
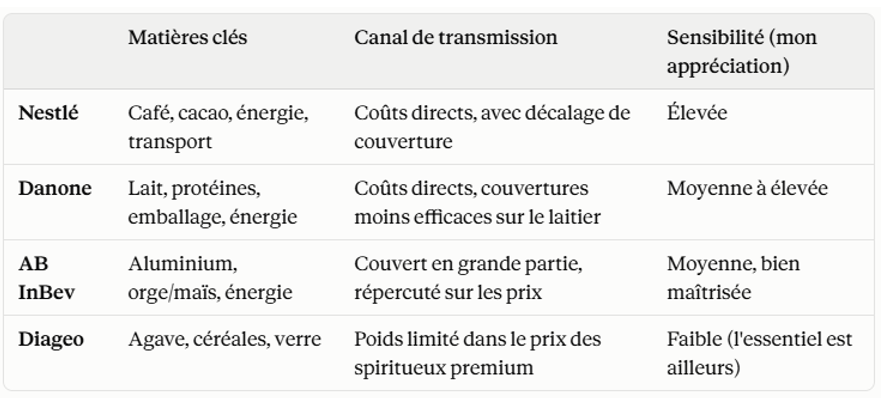
Et alors comment cette situation affecte-t-elle les quatres compagnies? Le tableau ci-dessous présente une partie de la réponse.
Pour en savoir plus inscrivez-vous au webinaire de Swissquote ce soir, animé par Thomas Veillet et Marco Rastaldi.
Source : Wisdom Tree
[1] Source : National Oceanic and Atmospheric Administration (NOAA). au 31 août 2026.
[2] Source : Organisation météorologique mondiale au 3 septembre 2026.
[3] Source : Bureau of Meteorology au 13 septembre 2026.
[4] Source : The Fertiliser Institute, à fin mai 2026.
[5] Source : NDSU Agricultural Trade Monitor, à fin mars 2026.
[6] Source : Bloomberg Finance L.P., du 31 décembre 2025 au 21 septembre 2026.
[7] Source : Commodity Futures Trading Commission, au 16 septembre 2026.
[8] Source : Bloomberg Finance L.P., du 31 décembre 2025 au 21 septembre 2026.
[9] Source : European Cocoa Association au 16 juillet 2026.
[10]International Continental Exchange au 31 août 2026.
[11] Source : Bloomberg Finance L.P., au 22 septembre 2026.