
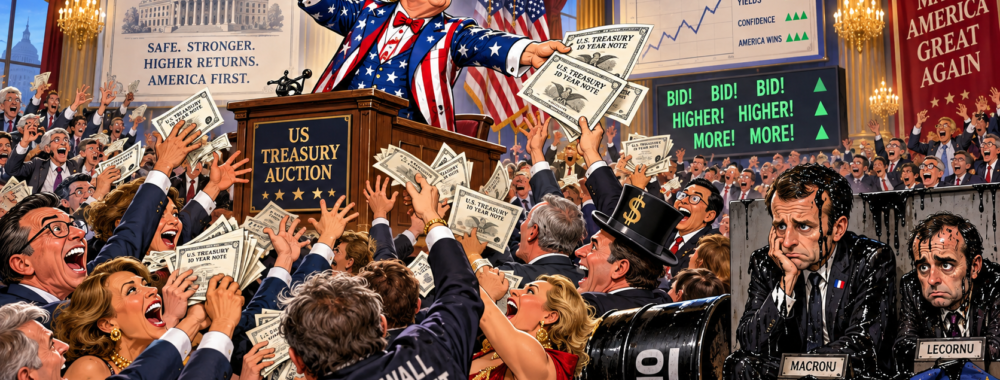
Première séance de baisse du mois d'octobre. Le S&P 500 a lâché 0,22%. Je laisse les âmes sensibles quitter la salle, on se retrouve après la pub. Pour les autres, ça s'est joué ailleurs : le 10 ans américain est monté jusqu'à 5,37%, le 30 ans a tapé 5,73%, et c'est dans cette ambiance de fin du monde que le Trésor a mis 39 milliards de papier aux enchères. Résultat : la plus forte demande depuis plus de dix ans. Ceux qui juraient que plus personne ne voulait de dette américaine (moi le premier, hier matin, ici même) ont vu la planète entière faire la queue devant le guichet.
L’Audio du 8 octobre 2026
Télécharger le podcast
Le vrai sujet du jour, c’est que la dette de l’Amérique n’est plus un problème. À 5,30%, c’est une promo. Et comme dans toutes les promos, personne ne se demande pourquoi l’article est soldé.
Le guichet
Mea culpa, comme ça c’est fait. Hier, je vous expliquais que toutes les grosses adjudications depuis la mi-septembre avaient été faibles et que les étrangers n’avaient plus envie de prêter à l’Amérique. Le soir même, le Trésor vendait ses 39 milliards de 10 ans avec 2,77 dollars de demande pour chaque dollar offert, le plus haut depuis 2014. Les grandes banques obligées de ramasser les invendus, la voiture-balai du Tour de France obligataire, n’en ont pris que 2,5%, le plus bas depuis la crise financière, et les investisseurs étrangers ont raflé 80,3% du gâteau.
Donc les étrangers qui ne voulaient plus de dette américaine en ont acheté plus que d’habitude. Sauf que ce n’est pas l’amour qui les a fait venir, c’est l’étiquette : 5,30%, le rendement le plus élevé pour une adjudication à 10 ans depuis novembre 2000. Il y a un mois, la même enchère se faisait à 4,83%. Le marché a trouvé son prix. Le problème, c’est que ce prix-là, c’est l’Amérique qui va le payer pendant dix ans, coupon après coupon.
La prime de méfiance
Le plus inquiétant, c’est la prime de terme, le petit supplément que vous exigez pour prêter votre pognon longtemps plutôt que de le replacer tous les trois mois. En gros, le prix de la méfiance. Elle a bondi de 40 points de base en deux semaines, à son plus haut depuis douze ans. Les taux longs ne montent pas parce qu’on a peur de la Fed (le 2 ans a même BAISSÉ hier), ils montent parce qu’on ne sait plus très bien à qui on prête, ni avec quelle inflation au bout. Et sur une dette fédérale de plus de 40’000 milliards, chaque point de taux supplémentaire, une fois la dette refinancée, c’est 400 milliards d’intérêts de plus par année. Juste pour avoir le droit de continuer à taper dans la caisse.
À Washington, évidemment, tout va bien : Scott Bessent explique que les taux élevés sont dus « à la croissance très forte ». On n’en doute pas une seconde. Et pour fêter ça, le Trésor vend aujourd’hui 22 milliards de 30 ans ET rachète au moins 4 milliards d’obligations entre 20 et 30 ans, le double de la taille habituelle. On appelle ça du « soutien à la liquidité ».
La Fed, unanime et pas d’accord
Les minutes d’hier soir nous ont appris un truc fantastique : les 19 membres de la Fed ont TOUS voté la hausse de taux de septembre, mais ils n’étaient pas d’accord sur la raison. Plusieurs estiment même que les taux actuels ne sont « pas restrictifs ou seulement légèrement ». On vient de monter les taux et on vous explique que ça ne freine rien. Le marché a rangé octobre au placard et met 68% sur décembre. Les économistes de la Fed voient l’inflation revenir à 2% en… 2029. Les consommateurs, eux, attendent 3,9% sur un an. Les gens qui font le plein ne sont pas d’accord avec ceux qui font la météo du marché.
Pendant ce temps, en Europe
À Londres, le 30 ans britannique a touché son plus haut depuis 1998, et le chancelier de l’Échiquier a rencontré les banques en se déclarant, je cite, « en mode écoute ». Quand le ministre des Finances va écouter les traders, ça sent un tout petit peu la panique.
Et la France ? Hier, je vous disais que Paris allait mieux parce que ses voisins allaient plus mal. Ça a tenu 24 heures. L’OAT à 10 ans est remontée à 4,85% et le spread avec l’Allemagne s’est RÉ-élargi à 138 points. Lecornu a donc sorti l’artillerie : 10 millions de barils de gazole puisés dans les réserves stratégiques pour faire baisser le litre de 12 à 18 centimes. Théoriquement. Ça représente 18 jours de consommation nationale, et il faudra bien racheter ces barils un jour. Lecornu l’a dit lui-même : on ne peut pas « rouvrir les mêmes dépenses à chaque crise, surtout avec des taux d’intérêt plus élevés ». Quand un Premier ministre français cite le marché obligataire à la télévision, c’est que le mal est fait.
Bombarder avant de voter
Hier, le Brent a perdu 2% parce que l’Agence internationale de l’énergie a promis de faire plus vite que ce qu’elle avait déjà promis au printemps. Pas un baril de plus. Ça n’a pas tenu la nuit. Ce matin, le Brent est à 102,26 dollars, parce que la Maison-Blanche aurait demandé au Pentagone de préparer des options de frappes contre l’Iran, exécutables AVANT les élections de mi-mandat. Il y a des gens qui font des promos avant le Black Friday, d’autres qui bombardent avant les midterms.
Chacun son style. Ajoutez un pétrolier touché en plein Golfe, des Iraniens qui ne lâchent rien sur le nucléaire et un ouragan qui menace le golfe du Mexique ce week-end. Avec un peu de bol, les 18 centimes de Lecornu suffiront juste à garder le plein au prix de ce matin.
Sous le capot
Ça fait plusieurs jours que je vous dis que TOUT NE MONTE PAS. Le Russell 2000, l’indice des small caps, a encore perdu 1,3% et se retrouve 9% sous son record de l’été. Encore un pourcent et c’est une correction officielle. Les petites entreprises vivent à crédit, souvent à taux variable, et chaque point de base pris par le 10 ans finit dans la colonne « truc à payer qu’on veut pas payer ». Depuis le 1er septembre, la tech a pris 10% et TOUS les autres secteurs ont reculé sauf les télécoms. Le S&P équipondéré a perdu 2,5%, et l’écart avec le S&P classique n’a jamais été aussi grand. Même pas en l’an 2000. Et OUI, JE SAIS : CETTE FOIS C’EST DIFFÉRENT, parce que les boîtes d’IA gagnent vraiment de l’argent… Mais quand même.
La mémoire dans la peau
Ce matin, Samsung a publié un bénéfice opérationnel trimestriel multiplié par presque neuf, à 80 milliards de dollars. En trois mois !!! Ça fait 10’000 dollars par seconde. Le temps de lire ce paragraphe, Samsung s’est offert une Tesla neuve. Et le titre ne fout strictement rien, parce que le consensus attendait 1,2% de plus. Rater les attentes de 1,2% sur une hausse de 782%, c’est visiblement démotivant pour des investisseurs qui SAVAIENT DÉJÀ TOUT. L’action reste 25% sous son sommet de juin : les Coréens ont déjà vu ce film, et ils ne croient pas à une fin différente.
Ça, c’était la version courte. Dans la chronique complète, il y a tout ce qui n’a pas tenu ici. Pourquoi votre vieille bagnole sur Autoscout explique mieux le marché obligataire que n’importe quel stratège. La vieille règle de salle des marchés qui dit qu’un fabricant de mémoire « ridiculement bon marché » est souvent un compliment empoisonné, et ce qu’elle dit de Micron, qui vient de se faire relever son objectif de 2’100 à 3’000 dollars. Les 50 milliards que Broadcom lève pour sa puce OpenAI, les 3’000 milliards de dette cachée des data centers, et l’ancien gouverneur de la Banque mondiale qui jure qu’il n’y a « pas de bulle ». Pour lire tout ça avant l’ouverture, tous les matins, c’est sur Morningbull.ch.
Passez une excellente journée, et on se revoit demain pour savoir si l’Amérique a vendu son 30 ans, si le Pentagone a trouvé une date de frappe compatible avec le calendrier électoral, et si le marché a décidé que tout ça était, encore une fois, une excellente nouvelle.
À demain !!!
Thomas Veillet
Investir.ch
« Un banquier, c’est un type qui vous prête son parapluie quand il fait beau, et qui vous le reprend dès qu’il commence à pleuvoir. » — Mark Twain