
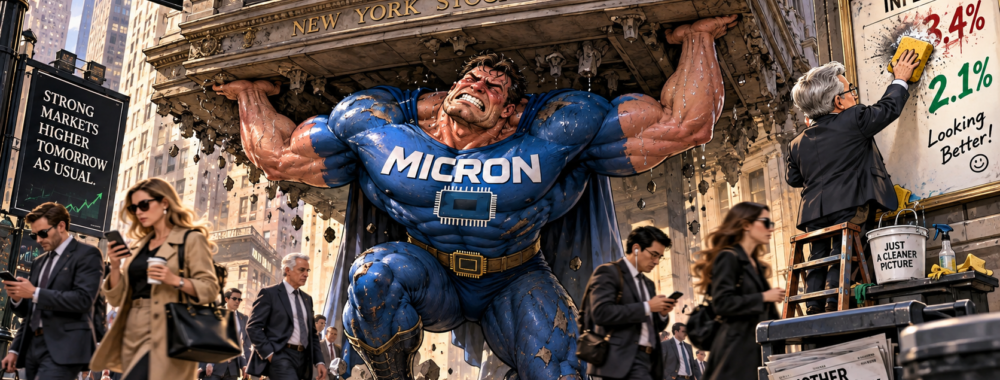
Hier, l'Amérique a appris que son inflation était nettement plus faible que prévu. Champagne ! Enfin, pour être précis, elle a surtout appris qu’on avait changé la façon de la calculer. Wall Street a fait la fête pendant trois heures, puis le 10 ans est remonté à 5,31% pour boucler son pire trimestre depuis 1994. Le S&P 500 termine septembre dans le rouge, sauvé du ridicule par deux sociétés pendant que le reste de la cote est au bord du gouffre. Et dans la nuit, Micron a publié des chiffres absolument délirants. Réaction du marché : à peu près rien. Le vrai sujet ce matin, c'est que l'obligataire ne croit plus personne. Ni la Fed, ni les statisticiens, ni les bonnes nouvelles.
L’Audio du 1er octobre 2026
Télécharger le podcast
Un bon coup de peinture
Le PCE, l’indicateur d’inflation adoré de la Fed, est sorti à 3,4% sur un an contre 3,7% attendu, et le CORE à 3,0% contre 3,3%. Sur le papier, c’est une surprise énorme. Sauf que le Bureau of Economic Analysis (à ne pas confondre avec mes amis du BLS) a profité de l’occasion pour revoir sa méthode de calcul sur les services juridiques, les logiciels et la gestion de portefeuille. Résultat : l’inflation sous-jacente de juillet a été revue à la baisse de 0,36 point. Et la « surprise » d’hier, c’est 0,3 point. DONC, en gros, la totalité de la bonne nouvelle tient dans le changement de méthode. L’inflation n’a pas baissé, c’est la règle graduée qui a rétréci. Je ne vais certainement pas suggérer que la Maison-Blanche, à cinq semaines des élections de mi-mandat, ait pu avoir un avis sur la question. Suis pas le genre à dire du mal. Même avec la nouvelle balance, d’ailleurs, l’essence a bondi de 4,4% sur le mois, l’inflation ne recule pas d’un millimètre par rapport à juillet, et en août, les revenus des ménages ont pris 0,2% pendant que leurs dépenses prenaient 0,9%. Le consommateur américain ne consomme plus, il fait du crédit revolving avec enthousiasme.
Mais le marché n’avait besoin que d’une excuse pour que la Fed ne remonte pas ses taux en octobre. Il y a une semaine, la probabilité d’une hausse le 28 octobre était de 71%. Ce matin, 37%. Ô joie, bonheur et allégresse, le Nasdaq a pris jusqu’à 1,2% en séance. Sauf que la hausse n’a pas disparu, elle a juste été déplacée à décembre, et le marché parie toujours sur quatre hausses d’ici l’été prochain. Reculer pour mieux sauter. Avec une croissance révisée de 1,5% à 2,2% et 90’000 emplois privés créés en septembre, je suis vraiment surpris qu’on arrive encore à vendre l’idée d’une Fed qui lève le pied.
L’obligataire
Et c’est là que ça a mal tourné. Pendant que les actions sabraient le champagne, l’obligataire a regardé le chiffre, haussé les épaules et recommencé à baisser. Le 10 ans a touché 5,31%, le 30 ans 5,65%, son plus haut depuis 2002. Sur le trimestre, le 10 ans a pris 87 points de base, du jamais vu depuis 1994, l’année du krach obligataire. L’ETF des emprunts d’État américains à plus de 20 ans a perdu 10% en trois mois et clôturé à son plus bas historique : le placement « sans risque » a perdu cinq fois ce qu’a gagné le S&P sur la même période. Et ce n’est pas l’inflation qui pousse, les anticipations à dix ans n’ont bougé que de 0,1 point en sept mois. C’est le taux réel, qui frôle les 3% contre 1,7% avant la guerre en Iran. Le marché ne dit pas « j’ai peur de l’inflation », il dit « j’ai peur de la Fed, et j’ai trop de papier à acheter ». Le taux hypothécaire à 30 ans vient de toucher 7,6%. La dette américaine est à 40’224 milliards. Jusque-là, ça va.
Et pendant qu’une tripotée de tocards politiques se bagarrent pour expliquer qu’EUX, ILS vont régler le problème de la dette qu’ils ont tous creusée, l’OAT à 10 ans s’envole à 4,86%, contre 3,58% pour l’allemand. Un spread de 128 points de base, le plus élevé depuis 2012, et la plus forte hausse trimestrielle depuis près de quarante ans. L’inflation française vient de bondir de 2,6% à 3,4% en un mois. Pendant ce temps, le guignol en chef voyage et atteint un taux d’approbation au plus bas depuis neuf ans. Ça fait au moins un taux qui baisse.
Le club des deux
Septembre, c’est -0,45% pour le S&P, +1,9% pour le Nasdaq et -4,3% pour le Dow Jones, qui met fin à cinq mois de hausse. Mais le vrai chiffre est ailleurs. Avant la séance d’hier, sur le mois, Meta avait gagné 424 milliards de capitalisation et Apple 183. À eux deux, 607 milliards. Sur la même période, le S&P 500 dans son ensemble avait PERDU 18 milliards. DONC, les 498 autres sociétés ont perdu environ 625 milliards en un mois, soit en moyenne 1,25 milliard PAR ENTREPRISE. C’est un immeuble de 500 appartements où deux propriétaires ont refait leur penthouse avec piscine sur le toit, pendant que les 498 autres découvrent de l’humidité dans la cave.
Et l’agence immobilière annonce fièrement que la valeur moyenne de l’immeuble est stable. Le S&P équipondéré a perdu 4,4% en septembre, l’écart avec le S&P classique est le plus grand depuis mars 2020, seulement 43% des titres cotent au-dessus de leur moyenne mobile à 200 jours, et sur le Nasdaq, on a compté 212 nouveaux plus bas pour 54 nouveaux plus hauts. Dans un indice qui monte. Historiquement, ça peut durer. C’est juste que ça se termine rarement avec un banquet, des sangliers rôtis et un lancer de menhirs.
Micron, ou l’art de ne pas y croire
Chiffre d’affaires de 54 milliards, en hausse de 379% sur un an. Bénéfice par action de 33,42 dollars, contre 3,03 il y a un an. Marge brute de 87%, un record absolu. Prévisions à 61,5 milliards pour le trimestre en cours, contre 57 attendus. Réaction du titre : +1%, puis plat. L’électroencéphalogramme d’une influenceuse à Dubaï. Le marché valorise Micron à 6,6 fois ses bénéfices attendus, contre 18,5 pour le S&P, parce que la mémoire est le métier le plus cyclique de la planète. Micron, c’est le marchand de pneus neige la veille de la première chute de neige : tout le monde fait la queue dans son garage, et tout le monde sait qu’en avril il soldera ses stocks. Avec une marge attendue en légère baisse à 86,25%, ça ressemble furieusement à un sommet. Micron jure que cette fois c’est différent, ce qui reste la phrase la plus dangereuse de l’histoire de la finance.
Le programme
Futures américains en hausse d’environ 0,3%, futures européens en baisse de 0,75%, Chine fermée pour la Golden Week. Brent décembre vers 98 dollars, WTI autour de 90,50, 10 ans à 5,31%. Aujourd’hui, inscriptions au chômage à 14h30, ISM manufacturier à 16h00, Nike après la clôture. Demain, LE rendez-vous : le rapport sur l’emploi de septembre à 14h30.
Ça, c’était la version courte. Dans la chronique complète, il y a tout ce qui n’a pas tenu ici. Le diesel américain à un record de 6,53 dollars le gallon alors que le brut repasse par Ormuz comme avant la guerre. Trump qui pense à interdire les exportations de diesel « tous les jours », un peu comme moi je pense tous les jours à aller courir. Le jour où Trump recommandait la Javel contre le COVID. Les contrats de cinq ans de Micron, vendus comme un abonnement de ski payable d’avance. Cerebras humilié par la boîte à Jensen sans qu’elle se lève de sa chaise, et Barbie orpheline juste avant Noël. Et surtout Robinhood, qui va laisser une IA trader à votre place le dimanche à trois heures du matin, pendant que vous dormez.
Pour lire tout ça avant l’ouverture, tous les matins, sans changement de méthodologie et sans coup de peinture, c’est sur Morningbull.ch. Abonnez-vous : c’est le seul chiffre de la journée qui ne sera pas révisé à la baisse le mois prochain.
Passez une excellente journée, méfiez-vous des chiffres qui s’améliorent quand on change la règle. Je ne serai pas là demain, en déplacement quelque part en Europe, et je vous ferai un débrief complet de l’emploi ce week-end !
À lundi pour la prochaine chronique !!!
Thomas Veillet
Investir.ch
« Do not dwell in the past, do not dream of the future, concentrate the mind on the present moment. » — Bouddha