39 ans après le krach de 1987, l’inflation repart, l’IA vacille, le pétrole flambe et les taux baissent. Wall Street a trouvé la solution : BUY THE DIP.
L’Audio du 19 octobre 2026
Télécharger le podcast
Revenir de vacances, c’est un peu comme rentrer chez soi après dix jours et ouvrir le frigo en retenant sa respiration. On sait que quelque chose a tourné, on ne sait juste pas encore quoi. Bilan de la semaine : le S&P 500 a perdu près de 2%, sa pire semaine depuis juin, le Nasdaq 4,5%, et l’indice des semi-conducteurs a aligné sa plus longue série de baisses depuis 2008. Le trade IA s’est pris les pieds dans le tapis, et le tapis s’appelle le crédit. Au milieu de tout ça, les prix à la production américains sortent à 6,3% au lieu de 5,3%, l’inflation à 3,7%, le baril au plus haut depuis cinq mois… et les taux longs BAISSENT. Ce matin, les futures du Nasdaq prennent 1% et tout le monde est déjà en mode buy the dip, comme si vendredi n’avait été qu’un mauvais rêve. La mémoire du marché, c’est celle du poisson rouge. Mais avec du levier et sans la peur de l’appel de marge.
L’obligataire
Le paradoxe de la semaine tient en une ligne. Jeudi, l’inflation à la production dépasse le consensus d’un point entier, ce chiffre qui annonce en général la couleur du CPI du mois suivant, et le rendement du 10 ans américain RECULE de près de 10 points de base. Le 7 octobre, il était à 5,32%, son plus haut depuis 2002. Ce matin, il est à 5,06%. Plus d’un quart de point évaporé en dix jours, au moment précis où les chiffres d’inflation étaient les pires de l’année. Quelqu’un a interverti les fils dans le tableau électrique ? Pas sûr. L’inflation de septembre, c’est surtout de l’essence : +9,1% en un mois, alors que l’inflation hors énergie et alimentation est à 2,6%.
Pour le marché obligataire, une inflation qui vient de la pompe, ce n’est pas une inflation qui s’installe, c’est un impôt sur la consommation. Et une Fed qui serre pendant un choc pétrolier finit par casser la croissance. Le marché obligataire n’a pas ignoré l’inflation, il a regardé un cran plus loin, et ce qu’il a vu ressemble à une récession. Ce n’est pas une bonne nouvelle déguisée. C’est une mauvaise nouvelle qui arrive par l’escalier de service. Kevin Warsh, lui, a parlé à Bangkok pour ne rien dire : pas d’indication, pas de promesse, DÉMERDEZ-vous. Tiens, d’ailleurs, la dette américaine est à 40’339 milliards. Au moins un truc fiable qui ne fait que monter.
Pendant ce temps, chez les puces
L’ETF des semi-conducteurs a perdu 10,5% sur la semaine. Micron, AMD et Intel se sont pris 6% chacun dans les dents vendredi, Ciena et Coherent 26% sur la semaine, et en Asie, des fournisseurs coréens se sont fait défenestrer de 23%. Mais le vrai sujet n’est pas la croissance, c’est la dette. CoreWeave, le loueur de puces Nvidia à l’heure, a perdu 25% sur la semaine et ses CDS, le prix de l’assurance contre sa faillite, sont à des niveaux de détresse. Les spreads de crédit de tout le complexe de la SUPER-INTELLIGENCE sont au plus large de l’année, et la dernière fois qu’ils étaient à ce niveau, les actions étaient 15% plus bas.
En gros, ceux qui prêtent le pognon ont déjà fait leur correction. Les actionnaires, eux, n’ont fait que la moitié du chemin. Les géants de la tech ont émis environ 1’700 milliards de dollars d’obligations cette année : on ne finance plus l’IA avec du cash, on la finance avec la carte de crédit. Pendant deux ans, on demandait « combien ils vont dépenser ». Maintenant on demande « avec quel argent, et qui paiera si ça ne rapporte pas ». C’est pas la même musique.
La colère a l’odeur du gazole
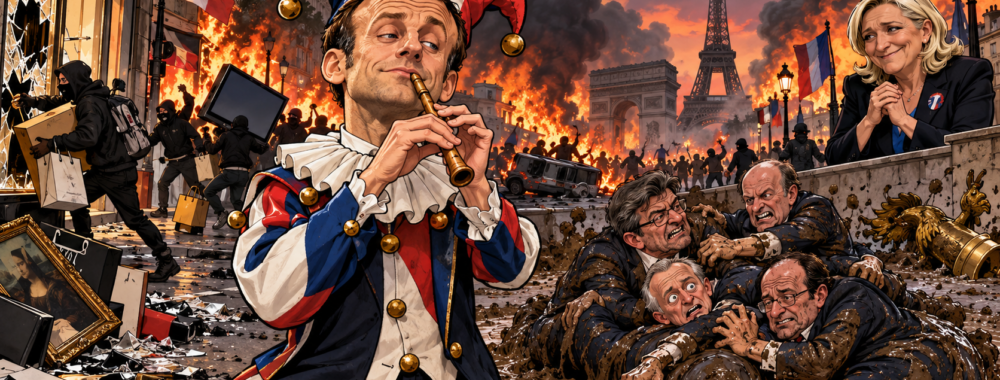
Et puis il y a la France, qui a vécu son pire week-end de violences depuis des années. 550’000 personnes dans la rue contre la vie chère et le prix de l’essence, et en marge le chaos : la mairie de Limoges incendiée, celle de Marseille envahie, un office du tourisme en feu à Lyon, des centaines de commerces pillés. À Paris, un buraliste raconte que les pilleurs sont arrivés avec des sacs en plastique pour faire le plein de cartouches de cigarettes. La révolution, oui, mais faut quand même pas rentrer les mains vides. Dimanche soir, ce qui sert de président à la France a déclaré que « rien ne le justifie, rien ne l’explique, rien ne l’excuse », puis il a annoncé une cellule de crise.
Et ce matin, il se casse dans le Golfe pour, je cite, « sécuriser nos approvisionnements » en carburant. Le pays brûle à cause du prix de l’essence, et le président va chercher de l’essence. On ne peut pas lui reprocher de ne pas avoir compris le sujet. On peut juste se demander s’il a compris dans quel ordre il fallait faire les choses.
Pourquoi ça compte pour les marchés ? Parce que mardi, l’Assemblée vote la première partie d’un budget qui doit trouver 54 milliards d’économies, et que vendredi soir, Moody’s rend sa copie sur la note française. Essayez donc de vendre 54 milliards d’austérité à un pays qui vient d’incendier une mairie parce que le plein coûte trop cher. Ce matin, l’euro a lâché jusqu’à 0,5% face au dollar et les futures sur l’OAT reculent. La dette française est à 3’600 milliards, 119% du PIB, et elle coûte chaque mois un peu plus cher à refinancer. L’essence fait la colère, la colère fait la paralysie politique, et la paralysie fait monter les taux.
Le programme
Ce matin, les futures américains prennent 0,7% sur le S&P et 1,1% sur le Nasdaq, portés par le reflux du pétrole et la bonne vieille religion du BUY THE DIP. L’Europe s’annonce en léger recul, plombée par la France. Le Nikkei perd environ 1,7% après déjà 5% la semaine dernière, le Kospi recule de 1,3%. Le Brent est à 108 dollars, l’or à 4’200 et le 10 ans US à 5,06%. L’agenda du jour est vide, mais la semaine ne l’est pas : Netflix et SpaceX mardi, puis mercredi soir Meta et Tesla, LE rendez-vous de la semaine pour savoir si l’IA va continuer à dépenser comme un émir en vacances à Gstaad.
Ça, c’était la version courte. Dans la chronique complète, il y a tout ce qui n’a pas tenu ici. La statistique que personne ne met en titre : 70% des titres du S&P ont fini la semaine en HAUSSE pendant que l’indice baissait, et ce que ça dit vraiment de la bulle dont on nous parle depuis des mois. Le scoop de CNBC sur Anthropic, qui a augmenté ses ventes de 45% en trois mois… et qui a réussi à INQUIÉTER le marché. Papy Trump qui signe un cessez-le-feu énergétique entre Moscou et Kiev, suivi quelques jours plus tard de la plus grosse attaque de drones de la guerre sur Saint-Pétersbourg. Mon opinion sur le baril, et le signal qui m’inquiète bien plus que les 108 dollars de ce matin. Et surtout l’histoire de ce patron texan qui a prêté 250’000 dollars sans intérêt à Elon Musk pendant neuf ans pour une voiture qui fait des saltos… et qui applaudit.
Pour lire tout ça, c’est sur Morningbull.ch, et l’abonnement se prend en deux minutes. Abonnez-vous : chez nous, quand le marché achète la baisse sans réfléchir, on vous explique pourquoi avant qu’il ne s’en rende compte.
Passez une excellente journée, et surveillez si le rebond de la tech survit à l’anniversaire du krach de 1987. Cette fois, c’est différent. Paraît-il.
Thomas Veillet
Morningbull.ch
« Le génie financier, c’est ce qui précède la chute. »
John Kenneth Galbraith