Le Nasdaq prend 1,1%, la moitié de Wall Street est restée au lit, et le 10 ans américain repart à 5,14%. Bienvenue dans le rebond le plus mou de l’année.
L’Audio du 20 octobre 2026
Télécharger le podcast
Hier, le Nasdaq a signé sa meilleure séance depuis un mois. SUPER. Mais comme d’habitude ces derniers mois, il faut gratter sous la surface pour bien comprendre. Sept secteurs du S&P 500 sur onze ont fini dans le rouge, 21 des 30 valeurs du Dow ont baissé, et il s’est échangé à peu près LA MOITIÉ des actions d’une journée normale. C’est un rebond piloté par l’absence, porté par une poignée de titres, avec une conviction molle. Je ne dis pas que le rebond est pourri, je dis juste que la vérité des chiffres n’est pas toujours celle de l’écran. Les semi-conducteurs ont enfin cassé leur série baissière, ont grimpé jusqu’à 3,7% en séance… et en ont rendu plus de la moitié avant le dîner. Le vrai sujet du jour, ce sont les comptes de SpaceX et de Netflix ce soir : le premier dépense deux fois son chiffre d’affaires dans l’IA, le second vient de virer ceux qui choisissaient ses séries.
Le rebond des absents
Le gros du travail a été fait par Amazon, +5%, qui a annoncé au passage qu’il allait financer et acheter l’électricité d’un projet de petits réacteurs nucléaires dans l’Indiana. Amazon achète maintenant des centrales nucléaires comme vous achetez des piles au supermarché. Ajoutez Tesla, +4%, et vous avez toute la « surperformance » de la consommation discrétionnaire : l’ETF du secteur prend 1,7% alors que seulement 15 de ses 48 membres montent, parce que ces deux-là pèsent près de 40% du panier. Sur le Nasdaq, 46 titres sont à leurs plus hauts annuels contre 411 à leurs plus bas, et ça dure depuis 36 séances. Côté volume, 2,6 milliards d’actions ont changé de mains sur le S&P, contre une moyenne de 5.
Une séance où personne n’avait envie de vendre, ni vraiment envie d’acheter n’importe quoi. Le marché ne récompense même plus les bonnes nouvelles : les sociétés qui battent les attentes sur les ventes ET les bénéfices prennent 0,4% en moyenne, contre 1,4% d’habitude. Pour l’instant, ce rebond a surtout été fait par ceux qui étaient short et qui se sont couverts, pas par ceux qui y croient VRAIMENT. Ça se voit en général au bout de trois jours. Rendez-vous jeudi matin.
L’obligataire
Le 10 ans américain a repris 6 points de base à 5,14%, le 30 ans est à 5,47%. La panique sur l’IA avait poussé tout le monde vers les obligations ; l’IA rebondit, et tout le monde ressort. Mais le truc vraiment intéressant est ailleurs. Depuis le début de la guerre en février, pétrole et taux longs marchaient main dans la main. La semaine dernière, le couple s’est séparé : le Brent a touché 110 dollars et le 10 ans a signé sa plus forte baisse hebdomadaire depuis février. Hier, rebelote à l’envers : pétrole en baisse, taux en hausse.
Quand une relation aussi stable casse, c’est souvent que quelqu’un s’apprête à faire une connerie, et le suspect numéro un, c’est la Fed, qui monte ses taux en plein choc pétrolier. Regardez l’immobilier : la confiance des constructeurs est au plus bas depuis quatorze ans, et l’indice de fréquentation des acheteurs est à 18, sur une échelle où 50 veut dire « normal ». Les maisons témoins américaines sont aussi fréquentées qu’un téléski au mois de juillet.
Pendant ce temps, à Paris
Le bordel continue full power dans l’Hexagone, mais la nouveauté vient de la finance. L’écart entre le taux à 10 ans français et le taux allemand est monté à 1,48 point, contre 1,37 vendredi. Le record de 2012, en pleine crise de l’euro, c’est 1,50. On est à deux centièmes. La France paie désormais plus cher que l’Italie et que la Grèce pour emprunter. La Grèce. Le pays à qui on expliquait en 2012 comment tenir un budget. Sur le terrain, c’est couvre-feu à 23 heures à Paris, Lyon et Marseille.
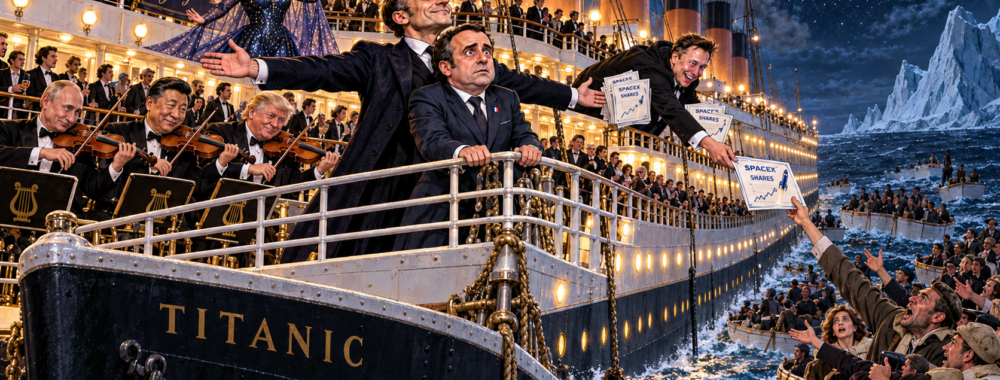
Le ministre de l’Intérieur a présenté sa démission, et le président l’a refusée « par besoin de stabilité » avant de repartir au soleil du Golfe. On garde le capitaine pour la stabilité pendant que le bateau prend l’eau. Vendredi soir, Moody’s rend sa copie. Un gérant obligataire résumait ça très bien : soit ce sont les marchés obligataires qui font l’émeute, soit c’est le peuple, soit les deux. Pendant ce temps, le SMI a lâché 0,16%. La Suisse regarde l’incendie depuis son balcon, trop occupée à payer ses primes d’assurance maladie.
La note de frais de l’IA
Derrière le rebond, le vrai sujet n’a pas bougé : le pognon qu’on prête et qu’on pourrait ne jamais revoir. CoreWeave, le loueur de puces qui a perdu 25% la semaine dernière, a été relevé à l’achat par une grande banque, qui a baissé dans la foulée son objectif de 139 à 106 dollars. Achetez, mais moins cher, et ça montera moins haut. Le titre a ouvert à +7% et a fini en baisse. Sa dette non garantie se traite entre 13,5 et 15%. En Suisse, au-dessus de 10% pour un petit crédit à la consommation, c’est de l’usure.
CoreWeave emprunte plus cher que ce qu’une banque a le droit de vous facturer pour votre dernier écran géant. Un titre qui se fait « upgrader » et qui finit dans le rouge, en 35 ans de charts, je n’ai jamais vu ça comme un signal d’achat. Et ce matin à Séoul, Elice, un opérateur de data centers, a fait ses débuts en bourse. Les particuliers avaient souscrit 400 fois l’offre, et le titre a ouvert en chute de 33%. Tout le monde se battait pour l’avoir, et dès l’ouverture, on l’avait avec un tiers de rabais.
Le programme
Ce matin, les futures américains sont à peu près inchangés. La Chine a laissé ses taux directeurs inchangés pour le 17ème mois d’affilée, l’or recule à 4’165 dollars et le 10 ans américain est à 5,13%. Attention au WTI : tout le monde parle de 103 dollars et des brouettes, mais c’est le contrat de novembre qui expire aujourd’hui. Le volume se fait maintenant sur décembre, à 98,84. Alors demain, quand on vous dira « le WTI a perdu 4 dollars, c’est super !!! », NON. On paie juste encore une prime de plus de 4 dollars pour avoir le pétrole tout de suite. Au programme : les prix à la production allemands, GM, GE Aerospace et RTX avant l’ouverture, puis après la clôture SpaceX, Netflix et United Airlines, en gros : LES rendez-vous de la journée.
Ça, c’était la version courte. La chronique complète raconte tout ce qui n’a pas tenu ici :
• le deal du diesel entre Trump et Poutine, qui autorise la Russie à livrer MOINS que ce qu’elle envoyait déjà en contrebande, et les 4’000 camions-citernes qui manquent chaque jour à la planète ;
• pourquoi le choc pétrolier est en train de quitter la pompe pour arriver dans votre assiette ;
• Jamie de JPMorgan qui voit un « boom » le mois où le moral des ménages tombe au deuxième plus bas de l’histoire, et le restaurant étoilé dans la rue des pâtes ;
• les navires qui se font tirer dessus dans Ormuz et qui préfèrent ne pas le déclarer ;
• OpenAI qui court à la banque avant l’IPO d’Anthropic, et deux boîtes non cotées qui valent plus de deux fois le PIB suisse ;
• Netflix qui vire le chef et le pâtissier la semaine du Gault&Millau ;
• et surtout Elon Musk, qui touche 158 milliards en un an et offre 146 dollars à chaque gamin américain. Je vous ai fait la division.
Pour lire tout ça, c’est sur Morningbull.ch, et l’abonnement se prend en deux minutes. Abonnez-vous : quand le marché rebondit en pantoufles, on vous dit qui est vraiment venu à la fête.
Passez une excellente journée, et on se voit demain, si tout va bien !
Thomas Veillet
Morningbull.ch
« Il paraît que la crise rend les riches plus riches et les pauvres plus pauvres. Je ne vois pas en quoi c’est une crise. »
Coluche