
Dans l’article précédent, «Garder les actions de son entreprise: un choix ou un réflexe?», nous avons vu que les cadres conservent généralement les actions de leur entreprise par réflexe plutôt que par choix. Mais conserver ou non ces actions n’est qu’une partie du sujet. L’autre partie, c’est le poids qu’elles représentent dans votre patrimoine, et celui qu’elles devraient y représenter. Que se passerait-il pour vous et votre famille si vous perdiez votre emploi et, dans le même temps, une grande partie de la valeur de ces actions?
Car en obtenant votre salaire et en plaçant votre épargne auprès de la même entreprise, vous misez deux fois sur le même cheval. Cet article montre comment mesurer ce risque de concentration, en additionnant vos actions et votre salaire, puis comment fixer vous-même le poids que vous êtes prêt à lui accorder.
Votre premier actif, c’est votre salaire
L’économiste Gary Becker a fait du capital humain l’un des concepts centraux de l’économie du travail. Prix Nobel d’économie en 1992 pour «avoir étendu le domaine de l’analyse microéconomique à une vaste gamme de comportements humains et de relations entre individus, même étrangers au marché», il a montré que l’éducation et la formation sont un investissement : elles augmentent la capacité de chacun à produire, et donc à gagner un revenu.
Ibbotson et ses coauteurs (2007) en donnent une définition opérationnelle pour la gestion de patrimoine: le capital humain est la valeur actuelle de tous les revenus du travail qu’une personne percevra au cours de sa vie. C’est un actif à part entière, et pour un cadre de 40 à 50 ans, il pèse généralement plus lourd que son patrimoine financier.
Ils y ajoutent une notion de risque. Le capital humain d’un professeur titularisé ressemble au profil de risque d’une obligation, tandis que celui d’un cadre dont les bonus dépendent des marchés ressemble à une action. Ils en tirent une recommandation: lorsque le revenu dépend d’une société en particulier, comme pour un dirigeant ou un cadre de grande entreprise, le patrimoine financier devrait être placé dans des actifs peu corrélés à cette société.
Combien vaut le salaire d’un cadre de 45 ans?
Prenons l’exemple d’un cadre de 45 ans, à qui il reste vingt ans de carrière avant la retraite à 65 ans, avec un revenu net de CHF 180’000.- par an. Actualisés2 à 3%, ces revenus futurs valent environ CHF 2,7 millions: c’est son capital humain. En parallèle, il a constitué un patrimoine libre de CHF 450’000.- (hors 2e pilier) : CHF 405’000.- d’épargne et de placements diversifiés, et CHF 45’000.- d’actions de son employeur, issues de ses premières RSU3. Son capital humain pèse donc six fois plus que tout ce qu’il a épargné.
Ce capital humain est déjà investi dans son employeur, et indirectement dans son secteur et sa région. Un spécialiste de l’horlogerie dans l’Arc jurassien, du négoce à Genève, de la medtech sur l’arc lémanique ou d’un siège européen sur La Côte qui perd son emploi cherchera le suivant dans le même bassin, souvent dans des entreprises soumises au même cycle. Changer d’employeur ne suffit pas toujours à diversifier le risque.
Ajouter des actions de l’employeur à son patrimoine revient donc à renforcer une position déjà très lourde.
Quand les deux risques tombent le même jour: Enron et Credit Suisse
Le cas Enron (2001)
Enron, groupe énergétique de Houston, au Texas, figurait en 2000 parmi les plus grandes entreprises américaines et valait à son plus haut environ 100 milliards de dollars en bourse.
En décembre 2001, la révélation d’une fraude comptable massive a conduit Enron à la faillite, l’une des plus importantes de l’histoire des États-Unis. Son action, qui avait atteint un plus haut à 90 dollars, est tombée à quelques centimes.
Ses collaborateurs ont perdu leur emploi et, pour beaucoup, leur épargne retraite. Les quelque 11’000 collaborateurs affiliés au plan de prévoyance de l’entreprise (le 401(k), dont chacun choisit lui-même les placements) y détenaient 62 % de leurs avoirs en actions Enron, achetées pour l’essentiel (89 %) de leur propre initiative.
Il serait tentant de se rassurer : Enron, c’était une fraude, et votre employeur est sérieux. Mais la leçon ne vient pas de la fraude. Les salariés d’Enron n’avaient rien d’imprudent, ils faisaient confiance à une entreprise alors largement admirée. Le double risque n’a pas besoin d’un scandale pour se réaliser. Un retournement de secteur ou une restructuration suffisent, comme l’ont vécu les collaborateurs de Credit Suisse.
Le cas Credit Suisse (2023)
Nous sommes dans la soirée du dimanche 19 mars 2023. Le Conseil fédéral, la FINMA et la BNS tiennent une conférence de presse commune: UBS reprend intégralement Credit Suisse. Fondée en 1856, la banque, l’un des symboles de la place financière suisse, disparaît. L’action, qui cotait encore 2,86 francs le vendredi, est échangée contre l’équivalent de 76 centimes.
Du côté de l’emploi, Credit Suisse comptait 50’480 collaborateurs dans le monde à fin 2022, dont 16’700 en Suisse, selon son rapport annuel. UBS y annoncera ensuite 3’000 suppressions de postes.
Du côté de la rémunération, une partie des bonus était versée en titres de l’employeur, de manière différée, et cette part augmentait avec le niveau hiérarchique. Les collaborateurs ne l’avaient pas choisi. En 2022, la part en espèces du bonus des cadres supérieurs était même plafonnée à 150’000 francs. Le reste était versé principalement en actions, dont ils ne devenaient propriétaires que progressivement, sur trois ans au moins. D’ici là, impossible de les vendre.
Et l’érosion avait commencé bien avant la reprise. Selon le rapport de rémunération 2022 de Credit Suisse, les bonus différés attribués entre 2017 et 2021 valaient 4,7 milliards de francs au moment de leur attribution, mais seulement 1,7 milliard une fois acquis (soit une baisse de 63%). Concrètement, un cadre à qui l’on attribuait en 2018 un bonus de CHF 100’000.- en actions n’en touchait, trois ans plus tard, qu’environ CHF 37’000.-. Il n’avait rien décidé: la baisse s’était faite pendant qu’il attendait. Fin 2022, l’ensemble des bonus différés attribués sur cette période aurait valu environ un milliard de francs, 78% de moins qu’à leur attribution. C’était avant la reprise de mars 2023.
La caisse de pension des collaborateurs de Credit Suisse, elle, est juridiquement séparée de l’employeur. C’est leur patrimoine privé qui a encaissé le choc.
Ce que montrent les deux cas
En temps normal, la valeur d’une action et la sécurité d’un emploi évoluent de manière assez indépendante: le cours peut baisser sans que les postes soient menacés, et inversement. Mais lorsqu’une entreprise entre en crise, les deux se mettent à chuter ensemble. Le lien entre votre emploi et vos actions se resserre au moment précis où vous auriez besoin que l’un compense l’autre.
La dérive silencieuse: comment la concentration s’installe
Enron et Credit Suisse sont des cas extrêmes. Le plus souvent, la concentration se construit silencieusement. Rares sont les cadres qui choisissent un jour de placer 40% de leur patrimoine dans une seule entreprise: la plupart y arrivent par simple accumulation. Chaque année, de nouvelles RSU s’ajoutent aux précédentes. Sans vente, et dès lors que ces RSU pèsent lourd dans l’épargne annuelle, leur poids augmente mécaniquement, même si l’action ne progresse pas plus vite que le reste du patrimoine.
Reprenons notre cadre de 45 ans. Sur son patrimoine libre de CHF 450’000.-, CHF 45’000.- sont investis en actions de son employeur, soit 10%.
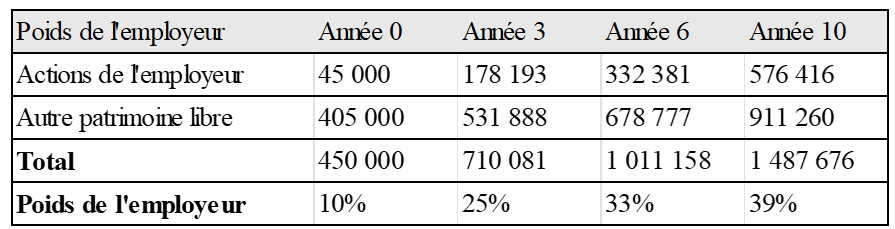
En dix ans, la part de son employeur passe de 10% à près de 40% de son patrimoine libre. À aucun moment il n’a pris cette décision.
Que se passe-t-il si, au bout de ces dix ans, l’action perd 60%? Notre cadre perd environ CHF 346’000.-, soit près d’un quart de son patrimoine libre. Et si la baisse accompagne une restructuration, cette perte peut survenir au moment même où son emploi est menacé.
La concentration, en elle-même, n’est pourtant pas le problème. Un investisseur qui a étudié une entreprise en profondeur et l’achète avec une marge de sécurité peut légitimement y placer une part importante de son portefeuille. Il investit. Le cadre de notre exemple, lui, détient une position qu’il n’a jamais voulu constituer, à des cours qu’il n’a pas choisis, sans l’avoir analysée comme il analyserait n’importe quel autre placement. Sa position ne repose ni sur une estimation de la valeur de l’entreprise, ni sur une marge de sécurité, seulement sur l’accumulation des attributions. Sans l’avoir décidé, il parie.
Et ce pari peut se solder par une perte définitive, pas par une simple fluctuation de cours. C’est ce qu’ont vécu les collaborateurs d’Enron et de Credit Suisse.4
Ce que la concentration menace vraiment: vos projets
Et ma retraite? C’est souvent la première question.
En Suisse, la réponse est plutôt rassurante: la caisse de pension est séparée de l’employeur, et ses placements chez lui sont plafonnés à 5% de sa fortune (art. 57 OPP 2). Le risque porte donc sur le patrimoine libre. C’est avec lui que notre cadre comptait payer les études de ses enfants, réduire son hypothèque ou s’arrêter avant 65 ans.
Or ces échéances ne se déplacent pas au gré de la bourse. Si l’action a chuté au moment de payer, il ne reste que deux options: vendre au plus bas et rendre la perte définitive, ou garder les actions et renoncer au projet.
Et si la baisse s’accompagne d’une perte d’emploi, ce même patrimoine doit en plus remplacer le salaire.
Du pari à l’investissement
Reste une dernière question : quel poids les actions de votre employeur devraient-elles représenter dans votre patrimoine? Avant d’y répondre, il faut savoir ce qu’elles valent. Sans analyse, aucun pourcentage n’est raisonnable: on ne dose pas un pari. Il n’existe d’ailleurs pas de seuil universel, et les règles empiriques en pourcentage ignorent l’essentiel: le capital humain.
Même analysée, la position du cadre n’est pas celle d’un investisseur
Supposons que l’analyse soit faite, et qu’elle soit favorable. La position du cadre reste différente de celle de Graham, pour trois raisons.
La première est la plus lourde: son revenu dépend de la même entreprise. Reprenons notre cadre, dix ans plus tard. À 55 ans6, son patrimoine libre atteint environ CHF 1,49 million, dont 39% en actions de son employeur. Son capital humain, lui, a diminué: il ne lui reste que dix ans de salaire à percevoir, soit environ CHF 1,54 million. Comparons-le à un investisseur qui aurait placé 25% de son portefeuille dans une seule entreprise, sans en dépendre pour son revenu.
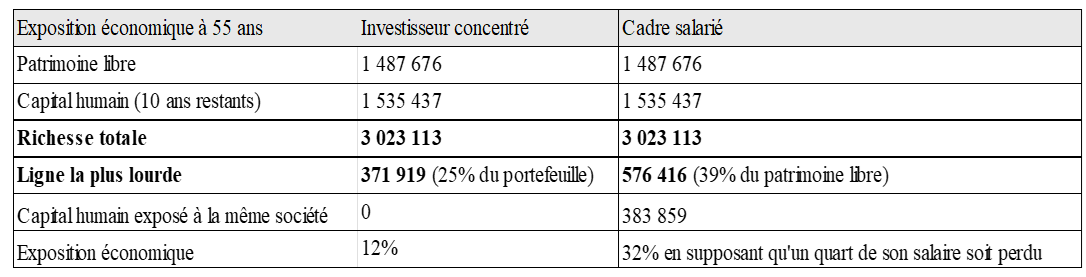
À analyse égale, le cadre est plus de deux fois et demie plus exposé. La raison est simple : son salaire compte déjà comme une position dans son employeur. Dans notre exemple, il suffit à l’exposer autant que l’investisseur le plus concentré, avant même la première action. Chaque titre conservé vient s’y ajouter.
La deuxième raison tient à l’information dont il dispose. Elle est soit biaisée, par la familiarité et l’attachement que nous évoquions dans l’article précédent, soit inutilisable: un collaborateur qui détient une information d’initié, c’est-à-dire une information confidentielle susceptible d’influencer le cours, n’a pas le droit de s’en servir pour acheter ou vendre7.
La troisième tient à sa liberté de vendre, qui est limitée. Il doit attendre plusieurs années avant de devenir propriétaire de ses actions, puis respecter des périodes de blocage autour des publications de résultats. Il ne vend donc pas quand il le souhaite.
Le test de la double perte
L’analyse dit si l’action de votre employeur vaut son prix. Elle ne dit pas si vous pourriez supporter de vous tromper. C’est le rôle du test de la double perte. Vos projets majeurs (les études des enfants, l’hypothèque, une retraite anticipée…) tiendraient-ils si cette action perdait 60% et que vous perdiez votre emploi au même moment ?
Pour notre cadre, à 55 ans, la baisse de l’action représente à elle seule CHF 346’000.-. Et si son emploi disparaît, l’assurance-chômage ne couvre qu’une partie de son revenu, plafonnée à CHF 148’200.- de gain assuré par an, pendant un an et demi à deux ans. Avec deux enfants à charge, il toucherait au mieux 80% de ce plafond, soit environ CHF 100’000.- net par an (CHF 118’560.- brut) 8: près de CHF 80’000.- de moins que son salaire.
Si, pour vous, la réponse est non, le poids de ces actions est trop élevé, quelle que soit la qualité de l’analyse.
De la dérive à la décision
Le danger n’est donc pas de détenir des actions de son employeur, mais de ne jamais avoir décidé combien, en oubliant que son salaire dépend déjà de la même entreprise.
Le geste concret peut commencer aujourd’hui : additionner la valeur de vos actions d’employeur, y compris celles dont vous n’êtes pas encore propriétaire, calculer leur part dans votre patrimoine libre, appliquer le test de la double perte, puis fixer par écrit la part maximale de votre patrimoine que vous acceptez de garder en actions de votre employeur. Pas celle d’un voisin ou d’une règle générale: la vôtre, décidée en connaissance de cause.
Reste l’objection la plus fréquente: «Je les garde pour des raisons fiscales.» Ce sera le sujet du prochain article.
Raphaël Battu
Gérant de fortune indépendant à Lausanne, directeur de Retraites Helvétiques SA, gestionnaire de fortune autorisé par la FINMA. Praticien du value investing, il accompagne depuis près de vingt ans des clients privés, notamment des cadres de multinationales et des entrepreneurs, dans la structuration de leur patrimoine.
1 Actions : titre de propriété représentant une petite part du capital d’une entreprise. En détenir fait de vous un copropriétaire (actionnaire) et vous donne deux droits : 1. Recevoir une part du bénéfice de l’entreprise si elle en distribue (dividende) et 2. Voter lors des assemblées générales.
2 Actualisation : un franc reçu dans 20 ans vaut moins qu’un franc aujourd’hui, parce qu’un franc disponible aujourd’hui peut être placé et rapporter. Placé à 3 % par an, il vaudra 1,80 franc dans 20 ans. À l’inverse, un franc promis dans 20 ans ne vaut aujourd’hui que 0,55 franc : c’est sa valeur actualisée. Le taux d’actualisation de 3 % est une hypothèse illustrative. Un taux plus bas, proche des taux sans risque suisses, ou la prise en compte d’une progression salariale, augmenterait la valeur du capital humain. Un taux de 4 % la réduirait à environ 2,45 millions de francs, sans changer la conclusion.
3 RSU (Restricted Stock Units, ou unités d’actions restreintes) : forme de rémunération en actions offerte par une entreprise à ses collaborateurs. L’employeur s’engage à vous remettre un nombre précis d’actions à une date future. Les actions ne vous appartiennent pas immédiatement : vous devez remplir une condition de présence ou de performance pendant une période déterminée, dite période d’acquisition (vesting), pour les recevoir, souvent par tranches. En Suisse, leur valeur est imposée comme un revenu au moment où elles sont définitivement acquises (art. 17a ss LIFD, état 2026).
4 La finance académique arrive à une conclusion voisine par un autre chemin. Dans Company Stock in Pension Plans: How Costly Is It? (2005), l’économiste Lisa Meulbroek estime qu’un salarié détenant un quart de ses avoirs en actions de son employeur supporte un risque pour lequel il n’est pas rémunéré, au point que ces actions valent pour lui 42 % de moins que leur valeur de marché. Ce calcul repose sur la théorie moderne du portefeuille, dont nous ne partageons pas tous les postulats, mais sa conclusion rejoint la nôtre.
5 Benjamin Graham, L’investisseur intelligent, chap. 20, section « Théorie de la diversification », p. 310, et post-scriptum, p. 316. Valor Editions. Traduit de l’américain par Antoine Dublanc. 1991.
6 Hypothèse illustrative et prudente : un quart du capital humain est considéré comme perdu en cas de défaillance de l’employeur (chômage, retour à l’emploi plus lent ou moins bien rémunéré), le reste étant transférable à un autre employeur.
7 Loi sur l’infrastructure des marchés financiers (LIMF), art. 154 « Exploitation d’informations d’initiés », état au 1er août 2021.
8 Loi fédérale sur l’assurance-chômage (LACI), art. 22 (taux d’indemnisation), art. 23 (gain assuré maximal) et art. 27 (nombre d’indemnités journalières). État au 1er janvier 2026.
Montant net estimé après cotisations sociales et impôts, pour une famille avec deux enfants ; il varie selon le canton.
Sources
-
Prix Nobel d’économie 1992, Gary S. Becker : motif officiel du prix ; Les Échos, « L’Américain Gary S. Becker couronné pour ses travaux sur les comportements », octobre 1992.
-
Ibbotson, R. G., Milevsky, M. A., Chen, P., Zhu, K. X. (2007). Lifetime Financial Advice: Human Capital, Asset Allocation, and Insurance. Research Foundation of CFA Institute.
-
Benartzi, S. (2001). « Excessive Extrapolation and the Allocation of 401(k) Accounts to Company Stock ». Journal of Finance, vol. 56, n° 5, p. 1747-1764.
-
Wikipédia, « Enron » (consulté en octobre 2026).
-
Purcell, P. J. (2002). The Enron Bankruptcy and Employer Stock in Retirement Plans. Congressional Research Service, rapport RS21115.
-
Munnell, A. H. (2001). « Limit company stock in 401(k) plans ». The Christian Science Monitor, 17 décembre 2001.
-
FINMA (2023). « La FINMA approuve la fusion d’UBS et de Credit Suisse », communiqué du 19 mars 2023.
-
UBS (2023). « UBS to acquire Credit Suisse », communiqué du 19 mars 2023.
-
eFinancialCareers (2023). « The chart explaining what Credit Suisse bankers will lose in the UBS takeover », mars 2023 (cours de clôture du 17 mars 2023).
-
Credit Suisse Group AG (2023). Annual Report 2022, section V – Compensation, et Form 20-F 2022.
-
Blick (2023). « Volatilisés ? Pas tout à fait… », 30 septembre 2023.
-
Meulbroek, L. (2005). « Company Stock in Pension Plans: How Costly Is It? ». Journal of Law and Economics, vol. 48, n° 2, p. 443-474.