
Le Nasdaq vient de boucler son pire mois depuis mars 2025. Intel a vécu sa pire séance depuis 1980, Alphabet la pire de TOUTE son histoire. Et ce matin ? Pas de panique. Les futures remontent de 0,4%, Séoul repasse dans le vert et le pétrole recule de près de 3%. La semaine qui arrive, c’est un calendrier de l’Avent piégé : Apple ce soir, les midterms demain, l’emploi vendredi, une case par jour et derrière chaque case un truc qui peut péter.
L’Audio du 2 novembre 2026
Télécharger le podcast
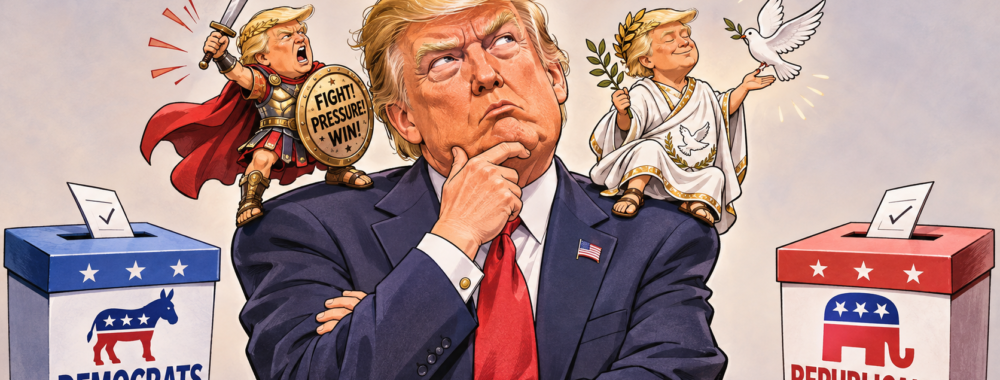
Vendredi, on craignait des frappes sur l’Iran dès le lendemain du scrutin. Ce matin, Trump préfère « donner plus de temps à la diplomatie ». Entre vendredi et lundi, la guerre a donc pris un week-end prolongé.
Octobre, ce mois maudit
Le Nasdaq a perdu 5,3% en octobre, le S&P 500 0,9%, et le Dow Jones a pris 1,7%. Pendant qu’on défenestrait la tech, l’argent a filé vers la santé et l’agroalimentaire, et le SMI a fini le mois au plus haut historique. Nestlé et Roche, c’est la doudoune sans manches de la Bourse : personne ne trouve ça sexy, mais quand il fait froid, tout le monde en veut une. Vendredi, Intel et Reddit se sont pris 29% chacun dans les dents, et les semi-conducteurs ont plongé de 7,2% en une séance.
Le gros paradoxe de l’IA
Le narratif du moment, c’est « l’IA coûte trop cher ». Sauf que la demande explose : le cloud d’Amazon prend 39%, Azure 48%, Google Cloud 103%, et la Corée publie des exportations d’ordinateurs en hausse de 496,6%. On n’a jamais eu autant besoin de pelles, et on vend les marchands de pelles. Le vrai problème, c’est le cash. DONC, sur douze mois, le free cash-flow d’Amazon est passé de plus 14,8 milliards à MOINS 42,4 milliards. Les hyperscalers, ce sont des types qui gagnent très bien leur vie mais qui ont acheté quatre chalets à Verbier en même temps, et qui appellent leur banquier le vendredi soir pour une rallonge.
Le chiffre qui résume tout : la croissance attendue des bénéfices des Sept Magnifiques est passée de 33,6% à 22,6% en un mois, pendant que celle des 493 autres sociétés du S&P montait à 32,6%. Si ça tient, ce sera la première fois depuis fin 2022 que les géants de la tech font MOINS bien que le reste de la cote. Bonne nouvelle pour l’économie, la hausse s’élargit. Mauvaise nouvelle pour la tech : plus la Bourse punit les dépenses, plus les patrons seront tentés de lever le pied, et ce jour-là, ce sont les fabricants de puces qui prendront le mur. Le serpent qui se mord la queue, avec 220 milliards de capex dans les dents.
La guerre en RTT
D’après Axios, Trump aurait dit à Netanyahu qu’il préférait laisser une chance à la diplomatie. Notez le conditionnel : on ne SAIT ABSOLUMENT rien, et avec un type capable de dire tout et son contraire dans la même phrase, 48 heures et des midterms au milieu, c’est une éternité. Pendant ce temps, le Guide suprême iranien prépare ses généraux, un navire a été touché dans Ormuz et les Houthis ont visé la plus grosse raffinerie saoudienne. Tout le monde négocie le couteau entre les dents, et le marché n’a retenu que le mot « diplomatie ». Le Brent recule vers 110 dollars. Le diesel américain, lui, est 71% plus cher qu’il y a un an. Le routier qui fait le plein vote demain, et la popularité de Trump est à 31%. Il n’est pas totalement impossible qu’il y ait un rapport.
Les midterms, mode d’emploi
Les modèles donnent 95% de chances aux démocrates pour la Chambre et 78% pour le Sénat. Si les démocrates raflent tout, Trump perd la main sur le budget, la guerre avec l’Iran se complique et le dollar trinque. Si le Congrès est divisé, Wall Street applaudit, parce qu’un gouvernement qui ne peut rien faire ne peut pas faire de bêtises. Et si les républicains gardent tout, les taux longs remontent, parce que personne ne croit aux économies. Reste le scénario qui fout le doute : Trump acceptera le résultat « si les élections sont honnêtes », et c’est lui qui décidera de ce qui est honnête. Petite consolation historique : huit mois après des midterms, le S&P a TOUJOURS été positif. Les performances passées ne présagent de rien, mais elles remplissent bien les notes de recherche.
Apple ce soir
Première publication sous John Ternus. Ironie totale : on reprochait à Apple d’être en retard sur l’IA, elle n’a pas cramé 200 milliards en data centers, et vendredi elle est redevenue la plus grosse capitalisation du monde. Le cancre du fond de la classe est le seul à ne pas s’être fait coller. Les questions porteront sur le prix de la mémoire et sur l’iPhone Duo, un pliable vendu le prix d’un scooter dont certains écrans se plient dans un sens où ils ne devraient pas. Steve Jobs n’aurait jamais laissé passer ça.
Le fond du panier
Kioxia se fait démolir de 14% parce que ses prix de vente n’ont augmenté QUE de 25% en trois mois, contre 70% avant. La pénurie qui continue devient une mauvaise nouvelle dès qu’elle ralentit. À Pékin, on pousse les banques à prêter aux entreprises pour qu’elles rachètent leurs propres actions. Manipulation ? Je suis pas sûr… Et Binance s’est fait braquer 6,3 milliards, mais le Bitcoin remonte quand même vers 78’000 dollars. La crypto, c’est le seul marché où on braque la banque et où les clients reviennent le lundi.
Ce matin
Futures en hausse de 0,4%, Nikkei légèrement négatif, Hong Kong et Shanghai en hausse, Corée dans le vert. Brent vers 110$, WTI autour de 101$, or à 3’911$. Au programme : l’ISM manufacturier à 16h00, Apple et Palantir vers 22h00. Demain, les midterms et AMD. Vendredi à 14h30, l’emploi, avec 55’000 à 62’000 postes attendus.
Vous voulez la version longue ?
Ceci, c’était l’espresso. Le grand crème est sur Morningbull.ch : la chronique complète, avec les chiffres, les scénarios détaillés et tout ce qui ne tenait pas dans deux pages. Dans une semaine où personne ne sait rien, avoir quelqu’un qui le dit franchement tous les matins à 7h, ça n’a pas de prix. Enfin si, il y a un prix. Mais il est beaucoup moins cher qu’un iPhone pliable, et lui ne se casse pas. Abonnez-vous sur Morningbull.ch, et on se retrouve demain pour la nuit électorale.
À demain !!!
Thomas Veillet
Morningbull.ch
« I’m completely in favor of the separation of Church and State. These two institutions screw us up enough on their own, so both of them together is certain death. »
― George Carlin