
Les chiffres officiels de l’économie américaine jurent que tout va bien : l’emploi tient, la croissance reste « robuste », et la Fed disait encore il y a un mois que l’activité progresse « à un rythme soutenu ». Les marchés, eux, ont commencé à faire leurs cartons sans prévenir personne. Le S&P 500 a perdu 2% hier et se retrouve bien loin des records atteints il y a à peine quelques semaines. Le cuivre et le pétrole baissent alors que la guerre avec l’Iran continue, le dollar est à son plus haut depuis plus d’un an, et les rendements longs se détendent depuis quelques semaines.
Pris un par un, aucun de ces signaux n’est dramatique. Mis ensemble, ils ressemblent à la check-list classique d’une fin de cycle. Et historiquement, les fins de cycle ont rarement été une bonne période pour les actions. En résumé, l’économie a l’air en pleine forme sur le papier, mais le marché se comporte comme un patient qui a lu son dossier médical en cachette et qui commence à se renseigner sur les tarifs des pompes funèbres.
Le PQ au prix du semi-conducteur
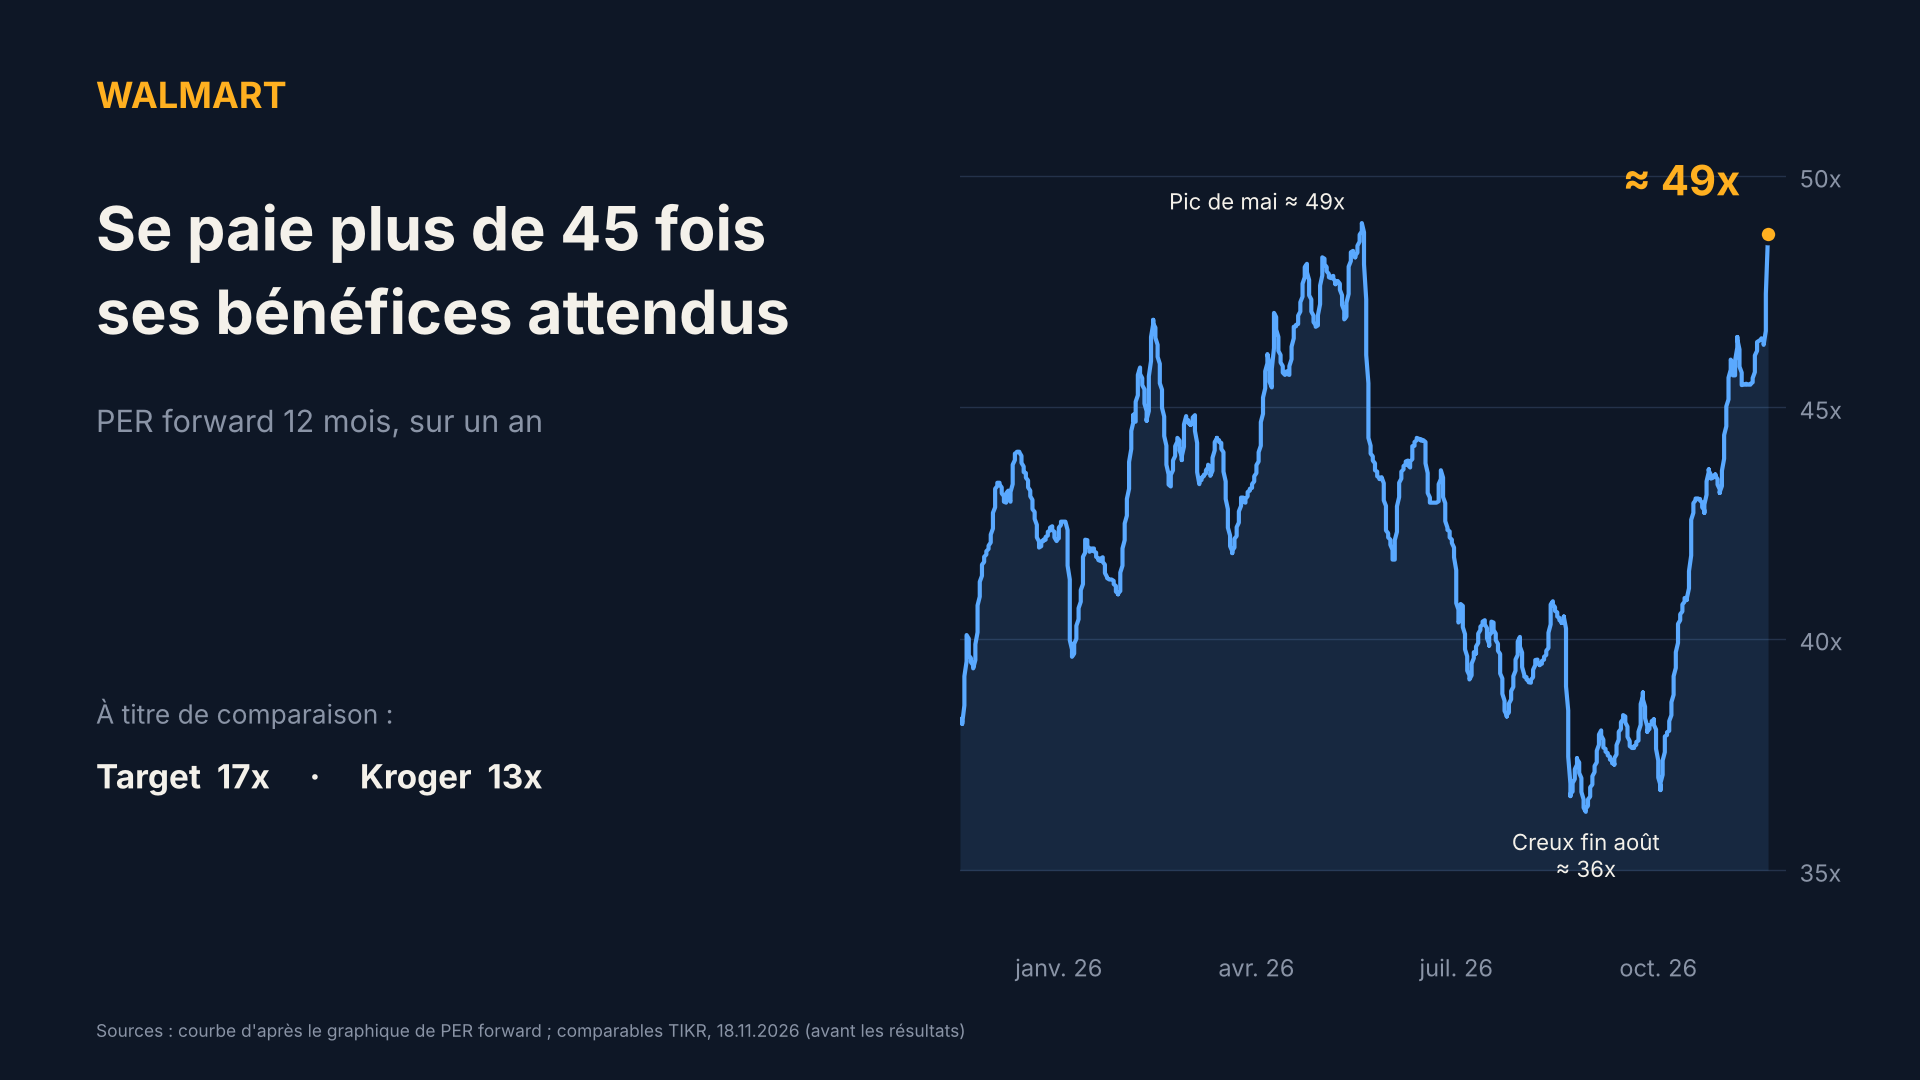
L’indicateur le plus parlant ne vient ni des obligations ni du pétrole. Il vient de Walmart, qui se paie 49 fois ses bénéfices attendus. QUARANTE-NEUF fois, pour un supermarché qui vend de la lessive, des chips et du papier toilette. C’est une valorisation de startup de l’IA pour une société dont l’innovation principale des dix dernières années, c’est la caisse automatique qui bipe pour rien. Quand l’action la plus défensive de l’indice coûte beaucoup plus cher que le reste du marché, les investisseurs ne cherchent plus de la performance, ils cherchent un abri. Quand le PQ devient une valeur refuge, c’est qu’on s’attend à en avoir besoin. Ajoutez à ça la victoire écrasante des démocrates aux midterms, qui fait planer un doute sur le grand chantier de l’IA. Si ce chantier ralentit, ça peut faire mal aux actions, aux portefeuilles obligataires et à l’économie en même temps. Le combo parfait.
La courbe se rétrécit
En février, l’écart entre le 2 ans et le 10 ans américains était confortable, à 74 points de base. Il est tombé à 27. Une courbe qui s’aplatit, c’est un marché qui se prépare à un ralentissement. Et le problème, c’est la Fed. Elle a remonté ses taux de 25 points de base en septembre, une première depuis 2023, et le marché s’attend à d’autres hausses pour ramener l’inflation à 2%. Sauf que cette inflation vient ….
La suite de l’article est ici, sur MORNINGBULL.CH