
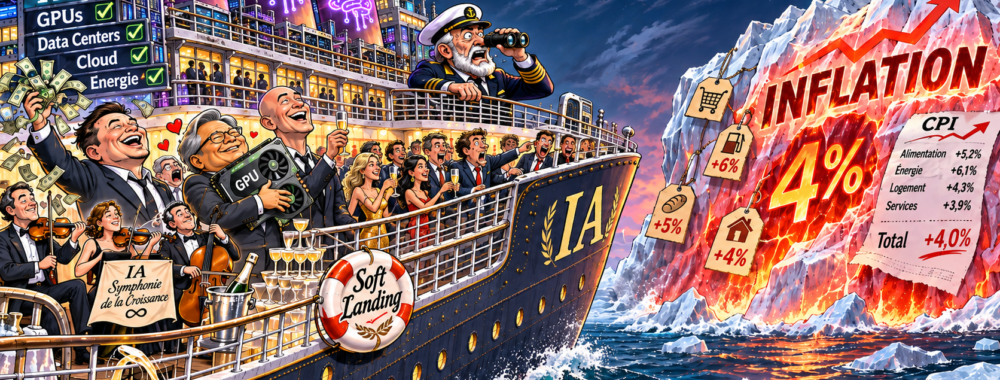
Lundi, le Nasdaq a pris 2,7% et les fans du « buy the dip » ont cru voir le bout du tunnel. Le bout du tunnel, c’était un train lancé à pleine vitesse. Il est arrivé mardi à 14h30 avec un chiffre d’inflation trop brûlant pour être honnête. Juste avant, un gouverneur de la Fed avait prévenu que si l’inflation sous-jacente sortait à 0,3%, il proposerait 50 points de base de hausse d’un coup. Elle EST sortie à 0,3%, comme si le BLS lui avait glissé le rapport sous la porte la veille au soir. Le rebond a perdu son carburant, le 2 ans s’est pris sa plus forte hausse en 19 mois et le 10 ans est revenu frapper à la porte des 5%. Jensen Huang et sa vie sentimentale passent au second plan.
L’Audio du 11 novembre 2026
Télécharger le podcast
Le vrai sujet, c’est que l’inflation s’est installée dans le salon, qu’elle a pris la télécommande et qu’elle ne compte pas repartir. Pour une fois, ce n’est pas Trump qui fait trembler les marchés, c’est un banquier central qui parle trop. Ça nous change.
Lundi, le Nasdaq a pris 2,7% et les fans du « buy the dip » ont cru voir le bout du tunnel. Le bout du tunnel, c’était un train lancé à pleine vitesse. Il est arrivé mardi à 14h30 avec un chiffre d’inflation trop brûlant pour être honnête. Juste avant, un gouverneur de la Fed avait prévenu que si l’inflation sous-jacente sortait à 0,3%, il proposerait 50 points de base de hausse d’un coup. Elle EST sortie à 0,3%, comme si le BLS lui avait glissé le rapport sous la porte la veille au soir. Le rebond a perdu son carburant, le 2 ans s’est pris sa plus forte hausse en 19 mois et le 10 ans est revenu frapper à la porte des 5%. Jensen Huang et sa vie sentimentale passent au second plan. Le vrai sujet, c’est que l’inflation s’est installée dans le salon, qu’elle a pris la télécommande et qu’elle ne compte pas repartir. Pour une fois, ce n’est pas Trump qui fait trembler les marchés, c’est un banquier central qui parle trop. Ça nous change.
L’inflation ne prend pas de vacances
Les prix ont pris 0,4% en octobre, contre 0,3% attendu. L’inflation sous-jacente fait 0,3% au lieu de 0,2%, pour la TROISIÈME fois d’affilée. À ce stade, ce n’est plus un accident, c’est une habitude. Et le plus beau, c’est qu’il n’y a pas de chiffre annuel officiel. En octobre de l’année dernière, le gouvernement américain était fermé pour cause de shutdown, donc impossible de comparer. La première puissance économique mondiale ne peut pas vous dire quelle est son inflation sur un an, parce qu’il y a un an personne n’était au bureau pour relever les prix. Les économistes ont fait le calcul eux-mêmes : environ 4%, contre 2,3% en avril 2025. Les petits malins rappellent que les transports publics ont pris 2% en un mois alors qu’aucun métro ni aucun bus des grandes villes américaines n’a augmenté ses tarifs. Reste à savoir dans quel bus le BLS a fait ses relevés, et si son terminus n’était pas par hasard à la Maison Blanche. Mais même en enlevant les bizarreries, l’inflation sous-jacente annualisée sur trois mois tourne à 3,7%, alors qu’elle était sous les 2% il y a quelques mois. Le consommateur, lui, paie avec sa carte de crédit : 1’280 milliards de dettes, un record, à plus de 22% d’intérêts. Il finira bien par recevoir son relevé.
Waller, le converti
Petit rappel du parcours de Christopher Waller. En juillet 2025, il voulait baisser les taux. En janvier, il voulait encore les baisser. En mars, il envisageait une baisse plus tard dans l’année. En septembre, il voulait « laisser une chance à la désinflation ». Et mardi, il nous explique qu’une hausse de 25 points de base seulement « mettrait notre crédibilité en danger ». Quelle crédibilité ? Celle qui consistait à baisser les taux l’an dernier pour devoir les remonter aujourd’hui ? En matière de rétropédalage, on est au niveau du Tour de France.
Soyons honnêtes quand même : le marché ne croit qu’à environ 10% à la hausse de 50 points de base. Les 25 points en décembre sont quasiment acquis et les futures intègrent trois hausses d’ici l’été. Mais il a suffi que le chiffre 50 soit prononcé à voix haute pour tout faire basculer. En une journée, on est passé de « vont-ils monter ? » à « de combien vont-ils monter ? ». Dallas veut deux hausses, éventuellement « plus vite cet hiver », Philadelphie veut monter « graduellement », Chicago trouve le chiffre « à la limite du dérangeant ». Ça fait quatre banquiers centraux qui disent la même chose de quatre façons différentes. L’inflation est au-dessus de 2% depuis presque six ans. Dans dix ans, elle aura le droit de conduire aux États-Unis.
L’obligataire
La semaine dernière, les bonds étaient redevenus une valeur refuge et les gérants en avaient acheté à tour de bras. Ils ont été remerciés mardi. Le 2 ans a pris environ 18 points de base, sa plus forte hausse depuis avril 2025. Le 10 ans est monté jusqu’à 5,02% en séance avant de refermer à 4,99%, encore loin du pic d’octobre près de 5,4%. L’adjudication de 42 milliards sur le 10 ans a été molle : papier placé à 5,02%, au-dessus du marché, et 10% laissés sur les bras des banques obligées de tout acheter, du jamais-vu depuis mai. Le taux hypothécaire est à 7,12%, et l’immobilier américain reste au congélateur. Aujourd’hui, le marché obligataire est FERMÉ pour Veterans Day pendant que Wall Street reste ouverte. Les actions vont devoir se débrouiller sans leur thermomètre.
Pendant ce temps, à Ormuz
Le pétrole a arrêté de baisser. Le Brent était monté à 113 dollars fin octobre, il a touché 89 dollars cette nuit et remonte ce matin vers 92. Depuis deux jours, plus personne ne parle de l’Iran. Le marché a décidé que la victoire démocrate allait terminer la guerre toute seule, et Trump se dit « chargé et prêt à tirer » tout en préférant le statu quo. On ne fait rien, mais on le fait avec conviction. Sauf que Téhéran DÉMENT toute négociation, que trois pétroliers ont pris feu ce week-end, et que 37 navires ont été attaqués en octobre, le pire mois depuis le début de la guerre. Un détroit où l’on circule de plus en plus et où l’on se fait de plus en plus tirer dessus, ce n’est pas encore un accord de paix.
Huang & Huang Bang-Bang, version courte
Nvidia a encore perdu 5,5% mardi, et recule de 31% depuis son record du 6 octobre. Ça fait environ 1’700 milliards de capitalisation partis en fumée en un mois, et la boîte à Jensen a même perdu quelques heures sa place de numéro deux mondial au profit de Microsoft. Le FBI enquête, les lois sur les exportations de puces vers la Chine ont désormais de bien meilleures chances de passer, et les plateformes de paris donnent 50% de chances à un départ de Huang d’ici 2029. Mais le plus fou est ailleurs : Nvidia a perdu plus de 30% pendant que le S&P 500 ne lâchait que 4%. Si on vous l’avait annoncé il y a un mois, vous auriez parié sur un krach.
Le vrai test arrive la semaine prochaine avec l’introduction en bourse d’Anthropic, qui vise environ 1’000 milliards de dollars, 1’400 milliards en version diluée, alors qu’on parlait encore de 2’000 milliards en août. Le plus beau, c’est que Nvidia, Alphabet, Microsoft, AMD et compagnie vont acheter pour 26 milliards d’actions de leur propre client, celui-là même qui leur doit près de 900 milliards d’engagements. En gros, on prête de l’argent à son client pour qu’il achète chez soi, puis on se félicite de son chiffre d’affaires. Certains appellent ça un écosystème. Moi, ça me rappelle la fin des années 90. Prix fixé le 18 novembre, le jour même où Jensen passera devant le Congrès, et juste avant les résultats de Nvidia. La semaine va être chaude.
Ce matin
Les futures sont légèrement positifs (S&P +0,2%, Nasdaq +0,5%), le Nikkei gagne 0,6% malgré SoftBank qui a plongé jusqu’à 11%, et la Chine glisse légèrement. Le Brent est à 92,20 dollars et l’or à 4’030 dollars. Au programme : l’inflation allemande à 8h, Christine Lagarde dans la journée, les stocks pétroliers américains à 16h30, et un marché obligataire US fermé. Les prix à la production arrivent vendredi.
Ce n’est que la moitié de l’histoire. Dans la version complète sur Morningbull.ch, je vous raconte aussi comment CoreWeave a vu son action passer au vert au moment précis où son directeur financier annonçait qu’il emprunterait « seulement » à 7%. Vous y trouverez aussi la catastrophe à 7 milliards de SoftBank, le jeu vidéo où l’on vole des voitures qui bat tous les data centers de la planète, et l’histoire de la salle de bal de la Maison Blanche que les actionnaires de Nvidia ont aidé à financer sans le savoir. Ni invitation, ni petits fours. Tous les matins avant l’ouverture, la chronique entière, sans filtre et sans langue de bois, c’est sur Morningbull.ch. Abonnez-vous, et le café sera moins amer.
Passez une excellente journée, surveillez le pétrole et la Fed, et on se revoit demain pour savoir si Waller a encore changé d’avis pendant la nuit.
À demain !!!
Thomas Veillet
Morningbull.ch