
Wall Street a traversé une semaine éprouvante, après la victoire des démocrates aux élections de mi-mandat américaines, qui fait craindre aux investisseurs un blocage ou un ralentissement des projets de construction de centres de données pour l'IA. Le Nasdaq 100 a plongé de plus de 6% jeudi, effaçant 3000 milliards de dollars de capitalisation boursière. En Europe, les marchés ont mieux résisté aux turbulences, sans toutefois échapper à la nervosité ambiante. Vendredi, Wall Street a amorcé un rebond. Simple sursaut technique ou début d'une reprise durable? L'avenir le dira.
Matières premières
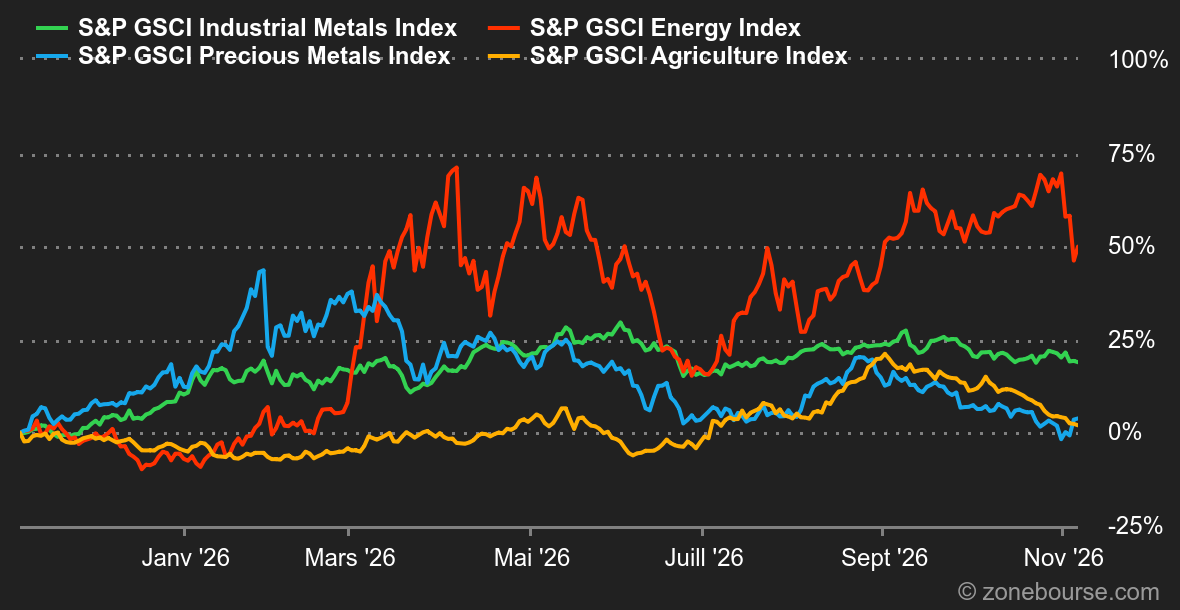
Nickel en hausse, cuivre et pétrole en baisse
Focus cette semaine sur le nickel, porté par un coup de filet judiciaire en Indonésie qui fait craindre une baisse de l’offre. Le Bureau du procureur général a ouvert une enquête pour corruption visant plusieurs exploitants de nickel contrôlés par l’homme d’affaires Arif Kurniawan. Jeudi, le nickel a touché un plus haut de cinq semaines à 16 415 USD la tonne sur le LME.
Le pétrole, lui, a subi une forte correction sous l’effet du retournement politique aux Etats-Unis. La large victoire des démocrates aux élections de mi-mandat a alimenté l’espoir d’une désescalade dans le conflit américano-israélien contre l’Iran, ouvrant la perspective d’un retour de brut moyen-oriental sur le marché. Le contrat de janvier a reculé de 11,4% sur la semaine, à 98,2 USD le baril. Le mouvement reste toutefois contenu par la persistance d’attaques contre des navires en Méditerranée orientale.
Le cuivre s’apprête à signer sa pire performance depuis mars, entraîné par la débâcle des valeurs technologiques. Le métal rouge est perçu comme un indicateur de la demande en infrastructures d’intelligence artificielle : le retournement du secteur tech a donc pesé sur les anticipations de consommation industrielle. Le contrat de décembre perdait 5,3%, à 6,25 USD la livre.
L’or, enfin, résiste et progresse de 1,5%, à 4’069 USD l’once: le repli des cours sous 4’000 USD en cours de semaine a déclenché des achats physiques en Inde et ramené les acheteurs chinois sur le marché.
Macroéconomie
Macro : La semaine a été tellement riche que les chiffres de l’emploi passent un peu au second plan. Pourtant, ceux-ci sont assez exceptionnels et soulignent, une fois encore, le fort momentum de croissance outre-Atlantique. En octobre, l’économie américaine a créé 165’000 emplois, contre seulement 70’000 attendus par le consensus. Et à cela, il faut ajouter 84’000 postes supplémentaires provenant des révisions des deux mois précédents. Résultat: le taux de chômage recule de 4.2% à 4.1%. Et les traders revoient à nouveau à la hausse leurs paris sur les hausses de taux de la Fed.
Crypto : Dans le sillage de Wall Street, le bitcoin (BTC) poursuit sa chute cette semaine. Il recule de 3,15%, à 75’700 USD, et enregistre sa cinquième semaine consécutive de baisse, soit un repli de 12% sur cette période. Une tendance que l’on retrouve également du côté des ETF Bitcoin spot, qui ont enregistré 1,7 MdsUSD de sorties nettes au cours des cinq dernières semaines. Après le piratage historique de Binance, estimé à plus de 6 MdsUSD la semaine dernière, c’est au tour du Crédit Mutuel Arkéa de faire les frais des hackers. Cette semaine, ils auraient dérobé 100 MUSD, notamment en utilisant les rails des blockchain. Cerise sur le gâteau, les valeurs tech ont dévissé de l’autre côté de l’Atlantique, ce qui n’aide pas les cryptos, dont les cours évoluent souvent dans le même sens que ceux des valeurs technologiques, notamment celles liées à l’IA. Comme souvent, les autres cryptos suivent le mouvement du bitcoin cette semaine : l’ether (ETH) recule de 1,5%, à 2’240 USD, Solana (SOL) chute de 4,6%, à 90 USD, tandis que le Binance Coin (BNB) cède 2%, à 695 USD.
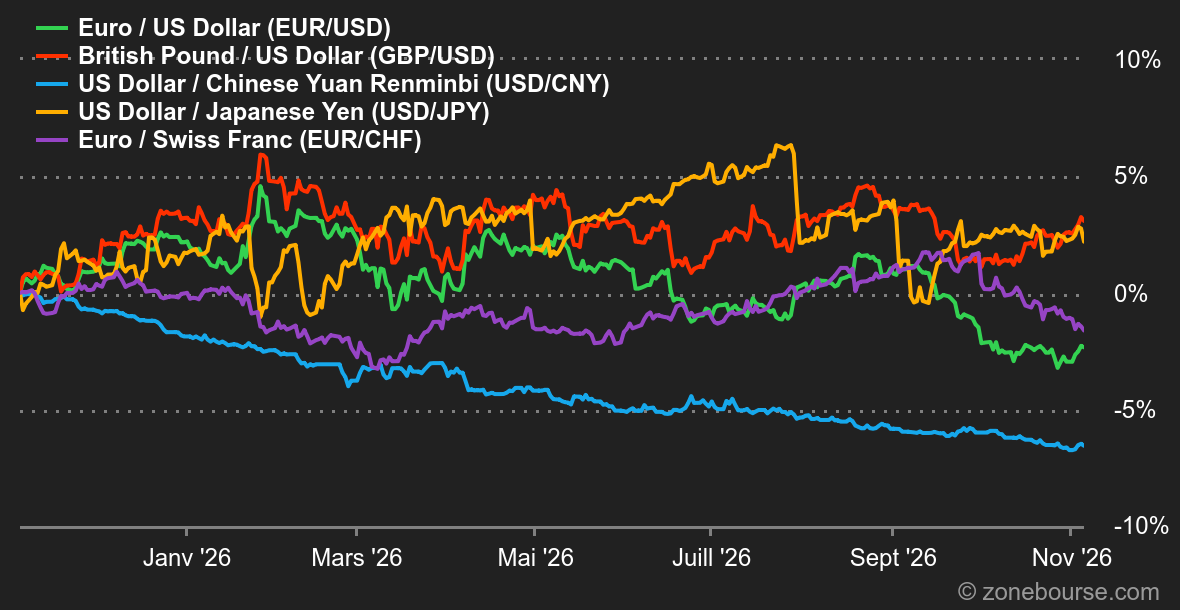
La saison des résultats du 3e trimestre est clairement occultée par les remous autour de l’intelligence artificielle. Le retour d’une majorité démocrate au Congrès et la levée de boucliers des Américains contre les centres de données font redouter des lendemains plus difficiles pour le principal moteur de croissance des actions mondiales.
Même si la politique monétaire passe un peu au second plan, la publication de l’inflation américaine d’octobre, mardi prochain, reste le principal événement macro de la semaine.
La densité des publications de résultats se réduit la semaine prochaine, mais il reste quelques belles signatures, en particulier du côté des bénéficiaires de l’IA. Focus donc sur Softbank, Infineon, Siemens Energy, Cisco, CoreWeave, Nebius et Applied Materials, pour tenter de rassurer sur les perspectives sectorielles.