
La semaine dernière a été riche en événements. Des économistes aux observateurs des banques centrales, en passant par les analystes spécialisés dans la dette souveraine, les entreprises, la politique et la macroéconomie, tous les acteurs du marché ont eu de quoi s’occuper, alors que les gros titres, les conférences de presse et les publications de données se succédaient à un rythme effréné. Les investisseurs cherchaient des réponses concernant l’orientation politique, la santé des grandes économies, la pérennité des bénéfices des entreprises et du cycle de l’IA, ainsi que l’ampleur que prendra le resserrement monétaire des banques centrales.
Sur le plan politique, la semaine a démarré sur une note défavorable après que Lula a décroché de manière inattendue un quatrième mandat au Brésil, remportant le second tour de l’élection présidentielle avec 51,8% des suffrages valides. C’est la première fois qu’un candidat en retard après le premier tour parvient à renverser la tendance. Les investisseurs ont réagi négativement, effaçant tout l’optimisme intégré dans les cours après la solide performance de Flávio Bolsonaro au premier tour, le 4 octobre. Pour regagner la confiance des investisseurs, le gouvernement doit agir rapidement en mettant en place un plan budgétaire crédible, ce qu’il avait reporté lors de son précédent mandat. Parallèlement, un Congrès qui s’est encore davantage orienté vers la droite pourrait compliquer l’adoption du programme de politique sociale de Lula, ce qui risquerait d’entraîner quatre années perdues sans réformes structurelles majeures, le gouvernement s’appuyant alors sur l’État et les entreprises publiques pour stimuler la croissance et l’investissement.1 Cela vous semble familier?
En Europe, la France a reçu une bonne nouvelle lorsque Moody’s a maintenu la note du pays à Aa3 avec une perspective négative, déjouant les prévisions d’une dégradation, bien que l’agence ait averti que les divisions politiques pourraient compliquer la réduction du déficit et la maîtrise de la dette croissante.2 Parallèlement, la présidente de la Banque centrale européenne (BCE), Christine Lagarde, a annoncé qu’elle quitterait ses fonctions d’ici le 7 février 2027. 3 Ce départ anticipé donne à Macron son mot à dire dans le choix de son successeur, ce qui contribue à garantir une direction pro-européenne tant à la BCE qu’à la Banque de France, tandis que Christine Lagarde, l’une des personnalités les plus populaires de France, sera libre d’apporter sa crédibilité au centre pro-européen.
Au Royaume-Uni, si le premier budget très attendu du Premier ministre Andy Burnham s’est déroulé dans la discrétion, repoussant avec succès à 2027 une refonte budgétaire complète, il semble au moins avoir atteint ses objectifs : apporter un certain soutien face à la hausse du coût de la vie et maintenir la confiance des marchés, pour l’instant! 4
En Israël, les élections ont abouti à un parlement sans majorité, ce qui correspond globalement aux sondages. Le bloc du Premier ministre Benjamin Netanyahu a remporté 53 sièges, devançant les 48 sièges du principal bloc d’opposition, mais sans atteindre les 61 sièges nécessaires pour gouverner, tandis que les partis arabes ont presque doublé leur représentation, passant à 19 sièges à la Knesset, qui en compte 120. Le président Isaac Herzog doit désormais décider à qui sera donnée la première chance de former une coalition. Si ni Benjamin Netanyahu ni Gadi Eisenkot, chef du plus grand parti d’opposition, Yashar, ne parviennent à atteindre les 61 sièges, de nouvelles élections pourraient avoir lieu au début de l’année prochaine. En attendant, Benjamin Netanyahu devrait rester Premier ministre par intérim, un rôle qui confère officiellement les mêmes pouvoirs qu’un gouvernement ordinaire, mais assorti d’une obligation de retenue.5
En Iran, l’issue est devenue une épée de Damoclès à double tranchant: la guerre ou un accord, et la décision reste fermement entre les mains de Washington. Ce qui est apparu clairement la semaine dernière, c’est que les négociations se poursuivent à de nombreux niveaux. De hauts responsables d’Arabie saoudite, de Turquie et du Pakistan ont rencontré des représentants iraniens à Téhéran afin de promouvoir la stabilité régionale,6 le vice-président JD Vance dialogue avec l’un des partisans de la ligne dure les plus influents d’Iran pour relancer les pourparlers de paix,7 et, selon Axios, des médiateurs qatariens ont présenté à l’Iran un nouveau projet d’accord. Ce qui pourrait être sous-estimé, c’est un scénario de «gestion de crise» qui se prolongerait jusqu’en 2027, les deux parties se rapprochant petit à petit d’un accord.
Au-delà de la politique, les «trois grandes» banques centrales ont offert aux marchés une source potentielle de stabilité. Comme prévu, toutes trois ont maintenu leurs taux inchangés tout en laissant la porte ouverte à la possibilité de jouer les «Grinch de Noël» avec des hausses en décembre.
La Banque du Japon (BOJ), sans doute la plus «hawkish», a maintenu son taux cible à 1,25 % à l’issue d’un vote de 8 contre 1, et son gouverneur Kazuo Ueda, dont le discours s’est révélé «hawkish», a laissé entrevoir un nouveau resserrement, déclarant que l’inflation sous-jacente avait atteint l’objectif de 2% fixé par la BOJ. Le rapport sur les perspectives a confirmé cette position, prévoyant une inflation égale ou supérieure à l’objectif sur l’horizon de prévision et maintenant son évaluation selon laquelle les risques sont orientés à la hausse. La surprise est venue de la décision de la BOJ de presque tripler le rythme de ses ventes de fonds négociés en bourse (ETF) à partir de janvier, pour atteindre environ 860 milliards de yens (5,5 milliards de dollars US) par an, même s’il lui faudrait encore environ 43 ans pour liquider ses avoirs.8
La BCE, probablement la plus accommodante des trois, a maintenu son taux de dépôt à 2,50% et a semblé préparer le terrain pour mettre fin à son cycle de hausse des taux. Elle a adopté un ton accommodant concernant les effets de second tour du choc énergétique et a souligné que la hausse des rendements des obligations souveraines contribuait déjà en partie à son objectif en resserrant les conditions de financement. Elle a toutefois laissé la porte ouverte à une hausse en décembre, avertissant qu’un choc énergétique plus important et plus durable risquerait de faire grimper l’inflation et de freiner la croissance.9
Le Comité fédéral de l’open market (FOMC), le plus équilibré des trois, a maintenu ses taux entre 3,75% et 4,00% à l’issue d’un vote de 10 voix contre 2, les deux dissidents étant favorables à une hausse. Son président, Kevin Warsh, a reconnu que les conditions financières s’étaient resserrées depuis la réunion de septembre, mais a déclaré qu’il n’était pas disposé à les qualifier de «tendues», laissant ainsi la possibilité d’une intervention en décembre fermement sur la table. Le communiqué comportait deux autres changements: une révision à la hausse de la description de l’activité économique, passant de «solide» à «forte», et une légère modification de la justification de la politique monétaire, accordant au Comité plus de temps pour recueillir des informations sur l’orientation appropriée tout en maintenant son engagement en faveur d’un retour «en temps opportun» à la stabilité des prix. La surprise est venue d’une modification du calendrier des réunions. En 2027, l’une des huit réunions de l’année sera consacrée à la stratégie, sans décision sur les taux, ce qui laissera sept réunions de politique monétaire, tandis qu’en 2028, il y aura six réunions de politique monétaire et deux sessions stratégiques.10
Les marchés des swaps d’indice au jour le jour évaluent actuellement à 80% la probabilité de hausses en décembre tant de la part de la Banque du Japon que de la BCE, et à 75% celle de la Réserve fédérale, avec une nouvelle hausse de 25 points de base (pb) anticipée pour chaque banque centrale en 2027.11 Voir le graphique de la semaine.
Alors que les banques centrales évaluent les premiers effets du resserrement des conditions financières, l’autre constante de la semaine a été une croissance robuste, tant sur le plan économique qu’au niveau des entreprises. En Chine, les bénéfices industriels ont progressé de 14,4% en glissement annuel en septembre, soit le rythme le plus rapide depuis trois mois et une hausse par rapport aux 4,2% enregistrés en août. Des signes d’alerte étaient également visibles, les prix à la production ayant bondi de 5%, soit la plus forte hausse depuis 2022, tandis que la progression des bénéfices reste inégale, concentrée dans les secteurs liés à l’énergie et à l’IA.12
Dans la zone euro, le PIB a progressé de 0,4% en glissement trimestriel au troisième trimestre, soit le double du rythme attendu par les analystes, même si les performances ont été mitigées, l’Allemagne ayant dépassé les attentes, l’Italie stagnant et la France enregistrant une contraction de 0,1%. 13 La saison des résultats se poursuit également sur une bonne lancée, les valeurs de l’indice MSCI Europe devant afficher une hausse de 23% de leurs bénéfices au troisième trimestre, même si des tensions apparaissent ici aussi, en particulier chez les titres exposés à la consommation, touchés par un affaiblissement de la demande et les craintes inflationnistes.14
Aux États-Unis, la croissance du PIB réel s’est accélérée pour atteindre 3,4% en rythme annualisé au troisième trimestre, contre 2,2 % précédemment. Les investissements des entreprises liés à l’IA sont restés un moteur majeur de la croissance, les dépenses de consommation ont fait preuve d’une résilience extraordinaire à 3,8%, et la productivité semble s’améliorer. 15 Au niveau des entreprises, avec plus de 60% des sociétés du S&P 500 ayant publié leurs résultats, la marge bénéficiaire nette moyenne pour le troisième trimestre s’établit à 14,9%, ce qui, si elle se confirme, serait le deuxième plus haut niveau de l’indice depuis le début du suivi en 2009.16 Aussi solides que soient ces chiffres, ils masquent une inquiétude croissante concernant le cycle de l’IA. Les investisseurs continuent de scruter les résultats à la recherche de signes de ralentissement et sanctionnent les actions présentant deux signaux d’alerte en particulier : des retombées de l’IA trop lentes à se concrétiser et des dépenses d’investissement (capex) augmentant trop rapidement. Alphabet et Intel ont chuté en raison du premier facteur, tandis que Meta et Amazon ont été pénalisées par le second, laissant Microsoft comme le grand gagnant de la semaine. Cela vient couronner un mois difficile pour les «Magnificent Seven», qui ont terminé le mois d’octobre en baisse de plus de 4%, tandis que le Dow Jones a progressé de près de 2%.
Graphique de la semaine: Banques centrales – La fin du resserrement en vue?
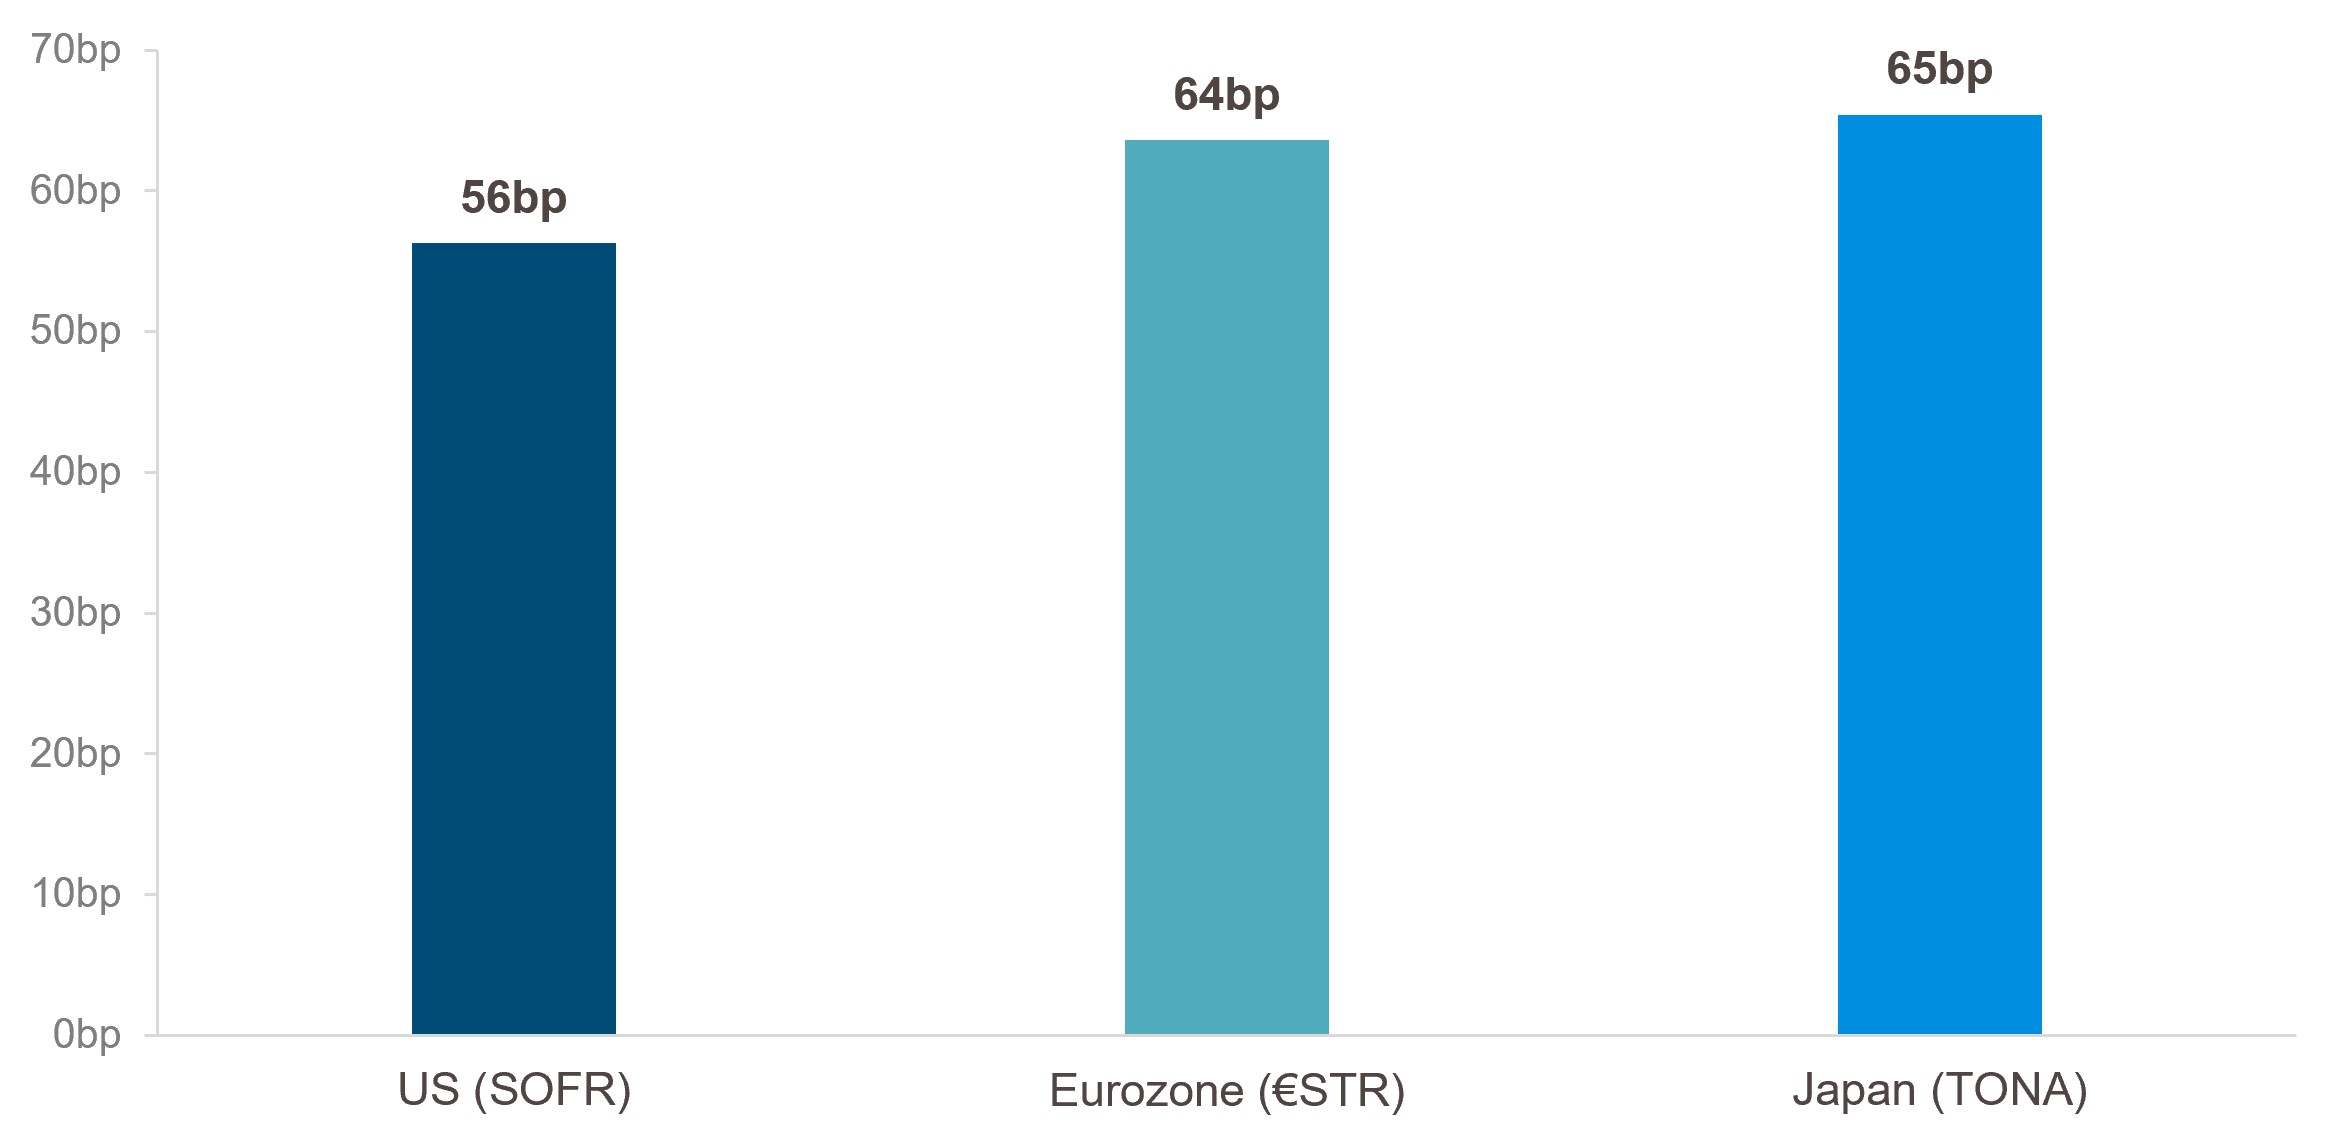
Source: Bloomberg, as of October 30, 2026. Implied 3-month forward OIS rate at each horizon minus current overnight fixing (SOFR, €STR, TONA).
1.Goldman Sachs, “Brazil: President Lula Wins Reelection,” October 25, 2026
2.Finwire News, “Moody’s maintains France’s credit rating despite political turmoil,” October 26, 2026
3.Bloomberg, “ECB REACT: Dovish Tone Flags End of Cycle Post December Hike,” October 29, 2026
4.Oxford Economics, “Low-key UK Budget kicks the can into 2027,” October 28, 2026
5.Bloomberg, “Netanyahu’s Likud-Led Bloc Garners Most Seats in Israel Election,” October 29, 2026
6.Bloomberg, “Top Saudi, Turkish Officials Travel to Iran to Quell War Tension,” October 26, 2026
7.Euronews, “JD Vance contacts senior Iranian official in bid to revive peace talks,” October 29, 2026
8.Bloomberg, “BOJ’s Ueda Keeps December Hike in Play After Hitting Price Goal,” October 30, 2026
9.Bloomberg, “ECB REACT: Dovish Tone Flags End of Cycle Post December Hike,” October 29, 2026
10.Deutsche Bank, “October FOMC: Fed doesn’t fear FCI tightening,” October 28, 2026
11.Bloomberg, as of October 30, 2026
12.Bloomberg, “China’s Industrial Profits Surge Most in Three Months on Oil,” October 26, 2026
13.Bloomberg, “ECB REACT: Dovish Tone Flags End of Cycle Post December Hike,” October 29, 2026
14.Bloomberg, “Europe’s Earnings Growth to Rival US for the First Time in Years,” October 29, 2026
15.Bloomberg, “US REACT: AI Investment Lifts GDP Growth—and Productivity,” October 29, 2026
16.Factset, “S&P 500 Reporting Second-Highest Net Profit Margin in More Than 15 Years for Q3 2026,” October 26, 2026
La valeur des investissements et les revenus qu’ils génèrent peuvent baisser ou augmenter et ne sont pas garantis. Les investisseurs peuvent ne pas récupérer l’intégralité du montant investi.
Ce document ne doit pas être considéré comme une prévision, une recherche ou un conseil en investissement, et ne constitue pas une recommandation, une offre ou une sollicitation d’achat ou de vente de titres ou d’adoption d’une stratégie d’investissement. Les opinions exprimées par Muzinich & Co sont en date du 14 avril 2023 et peuvent changer sans préavis. Toutes les données chiffrées proviennent de Bloomberg au 14 avril 2023, sauf indication contraire.
La société Muzinich & Co. mentionnée dans le présent document est définie comme Muzinich & Co., Inc. et ses sociétés affiliées. Ce document a été produit à des fins d’information uniquement et, en tant que tel, les opinions qu’il contient ne doivent pas être considérées comme des conseils d’investissement. Les opinions sont celles de la date de publication et peuvent être modifiées sans référence ni notification. Les performances passées ne sont pas un indicateur fiable des résultats actuels ou futurs et ne doivent pas être le seul facteur à prendre en considération lors de la sélection d’un produit ou d’une stratégie. La valeur des investissements et les revenus qu’ils génèrent peuvent baisser ou augmenter, et ne sont pas garantis. Les taux de change peuvent entraîner une hausse ou une baisse de la valeur des investissements. Les marchés émergents peuvent être plus risqués que les marchés plus développés pour diverses raisons, y compris, mais sans s’y limiter, une instabilité politique, sociale et économique accrue, une volatilité accrue des prix et une liquidité réduite du marché.
Toute recherche contenue dans ce document a été obtenue et peut avoir été mise en œuvre par Muzinich pour ses propres besoins. Les résultats de ces recherches sont mis à disposition à titre d’information et aucune garantie n’est donnée quant à leur exactitude. Les opinions et les déclarations sur les tendances des marchés financiers qui sont fondées sur les conditions du marché constituent notre jugement et ce jugement peut s’avérer erroné. Les points de vue et opinions exprimés ne doivent pas être interprétés comme une offre d’achat ou de vente ou une invitation à s’engager dans une quelconque activité d’investissement, ils sont uniquement destinés à des fins d’information.
Toute information ou déclaration prospective exprimée dans ce document peut s’avérer incorrecte. Muzinich ne s’engage pas à mettre à jour les informations, données et opinions contenues dans ce document.
Emis dans l’Union européenne par Muzinich & Co. (Ireland) Limited, qui est autorisée et réglementée par la Banque centrale d’Irlande. Enregistrée en Irlande, numéro d’enregistrement de la société : 307511. Adresse du siège social : 32 Molesworth Street, Dublin 2, D02 Y512, Irlande. Emis en Suisse par Muzinich & Co. (Suisse) AG. Enregistrée en Suisse sous le numéro CHE-389.422.108. Adresse du siège social : Tödistrasse 5, 8002 Zurich, Suisse. Emis à Singapour et à Hong Kong par Muzinich & Co. (Singapore) Pte. Limited, qui est autorisée et réglementée par l’Autorité monétaire de Singapour. Enregistrée à Singapour sous le numéro 201624477K. Adresse enregistrée : 6 Battery Road, #26-05, Singapour, 049909. Émis dans toutes les autres juridictions (à l’exception des États-Unis) par Muzinich & Co. Limited. qui est autorisée et réglementée par la Financial Conduct Authority. Enregistré en Angleterre et au Pays de Galles sous le numéro 3852444. Adresse enregistrée : 8 Hanover Street, Londres W1S 1YQ, Royaume-Uni.