Dans la zone euro, l’activité économique a connu sa plus forte croissance depuis environ trois ans et demi, principalement tirée par le dynamisme du secteur des services. Aux États-Unis, l’économie a connu sa plus forte progression depuis 5 ans, dépassant largement les prévisions, grâce à la vigueur des dépenses de consommation.
Europe
Dans la zone euro, l’activité économique a connu sa plus forte croissance depuis environ trois ans et demi, principalement tirée par le dynamisme du secteur des services. L’Allemagne a largement contribué à ces bons chiffres, confirmés par le rebond de son indicateur composite PMI. L’inflation globale a cependant sensiblement accéléré, passant de 3,2% à 3,8%, sous l’effet direct de la hausse des prix de l’énergie, qui ont bondi de 18,8%. Concernant l’inflation sous-jacente, celle-ci s’est établie à 2,5%, signe que ce choc d’offre pétrolier ne s’est pas encore répercuté de manière totalement généralisée sur les autres prix. Face à ce regain de pressions, la BCE a relevé ses taux directeurs de 25 points de base lors de sa réunion de septembre, portant son taux de dépôt à 2,50%.
Sur les marchés obligataires, les titres souverains ont connu un vaste mouvement de vente, à l’échelle globale. Toutefois, les Bunds ont mieux résisté que les titres du Trésor américain, notamment du fait d’un contexte inflationniste qui demeure malgré tout plus favorable en Europe. Le rendement du Bund à 7–10 ans a ainsi augmenté de 28 points de base sur le mois, pour s’établir à 3,52%. Sur le marché du crédit corporate européen, les segments Investment Grade et Haut Rendement ont tous deux reculé en septembre, respectivement de -1,33% et -1,79%, pénalisés par cette hausse des taux de base et un net élargissement des spreads. Un volume record d’émissions Haut Rendement a en outre amplifié la posture restrictive de la BCE. Le rendement du marché corporate européen s’établit en fin de mois à 6,60%.
Etats-Unis
Aux États-Unis, l’économie a connu sa plus forte progression depuis 5 ans, dépassant largement les prévisions, grâce à la vigueur des dépenses de consommation. Le marché du travail a connu un regain de dynamisme, la croissance de l’emploi dépassant elle aussi les prévisions, alors que le taux de chômage est resté stable, à 4,1%. L’inflation ressort encore supérieure à l’objectif, mais s’est stabilisée au niveau, certes élevé, de 3,4%. Lors de sa réunion de septembre, la Fed a relevé le taux cible des fonds fédéraux de 25 points de base, le portant dans la fourchette entre 3,75% et 4,00%. Il s’agit de sa première hausse depuis 2023, décidée à l’unanimité. Les responsables de la banque centrale ont également revu à la hausse leurs prévisions de taux à long terme. Ils s’attendent désormais à ce que le retour de l’inflation à son objectif prenne plus de temps, renforçant ainsi les anticipations d’une période de resserrement monétaire prolongée. Parallèlement, le dollar américain s’est apprécié de 2% face aux principales devises, tandis que l’or s’est infléchi de -6,3%, faisant preuve malgré tout d’une relative résilience face à la hausse brutale des rendements obligataires réels. Les cours du pétrole ont connu une évolution volatile au cours du mois, enregistrant tout d’abord une forte hausse en raison des tensions géopolitiques au Moyen-Orient, avant de reculer à mesure que les inquiétudes s’apaisaient. Ils ont finalement clôturé le mois en hausse de 5,4%, autour des 90 dollars le baril. Le conflit géopolitique a fait grimper les prix de l’essence et du diesel à des niveaux jugés excessifs, alimentant l’inflation par les coûts tant pour les producteurs que pour les consommateurs.
Sur les marchés obligataires, le rendement des titres du Trésor américain à 10 ans a atteint 5,29% en septembre, tandis que celui des titres à 30 ans a atteint 5,61%, les deux touchant ainsi leur plus haut niveau depuis 2002. Les investisseurs ont continué à évaluer l’impact des pressions inflationnistes persistantes, de la résilience de l’économie et des anticipations de taux d’intérêt plus élevés plus longtemps que prévu. Les marchés du crédit corporate ont subi les conséquences de cette forte réévaluation observée sur les marchés souverains. Les spreads se sont significativement écartés sur le Haut Rendement (+50 points de base), notamment sous le poids d’une offre primaire exceptionnellement abondante sur ce segment qui a saturé le marché, alors que les spreads sont restés relativement stables sur l’Investment Grade. Cette divergence n’a pourtant pas empêché les deux segments d’afficher des performances négatives très proches, respectivement de -2,52% et -2,68%. La forte sensibilité de l’Investment Grade aux taux a notamment impacté la performance pour ce segment. En fin de mois, le rendement du marché corporate américain s’établit à 8,31%.
Emergents
Bien que l’économie mondiale fasse preuve d’une résilience surprenante, les risques d’une inflation plus tenace, alimentée par les perturbations commerciales et le maintien du brut au-dessus des 90 dollars, forcent les banques centrales à l’échelle globale à durcir leurs politiques. Ces resserrements monétaires simultanés et la hausse brutale des rendements des titres du Trésor américain ont lourdement pesé sur les actifs émergents, provoquant des sorties de capitaux et une nette détérioration des conditions de financement locales.
Dans ce contexte de forte aversion au risque, le marché du crédit corporate émergent a enregistré des performances négatives en septembre. Les obligations Investment Grade et Haut Rendement ont fléchi respectivement de -2,57% et -2,38% sur le mois. Au niveau des primes de risque, les spreads se sont modérément écartés de 7 points de base sur l’Investment Grade et de 21 points sur le Haut Rendement. Ces chiffres, malgré la bonne tenue des spreads, illustrent la forte sensibilité de la classe d’actifs à la vive tension sur la courbe des taux souverains américains. En fin de mois, le rendement du marché obligataire émergent s’établit à 8,33%.
Entreprises en vue
 Assemblin Caverion (EU)
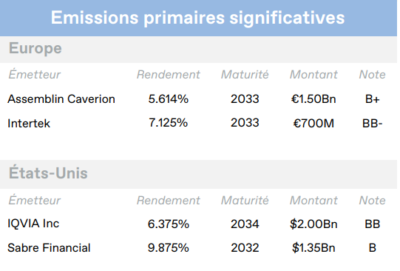
Assemblin Caverion, le plus grand fournisseur de services multitechniques d’Europe du Nord, a levé 1,53 milliard d’euros sous forme d’obligations seniors garanties à taux variable. Le produit de l’émission a été utilisé pour financer une distribution aux actionnaires de 750 millions d’euros, et refinancer intégralement les 780 millions d’euros d’obligations à taux variable arrivant à échéance en 2031. Cette opération a entraîné une augmentation du levier financier de 2,0x, portant le levier total à 4.8x. Malgré la position de leader du groupe sur le marché nordique, des contrats indexés sur l’inflation et une solide génération de trésorerie, cette transaction a été perçue par le marché comme agressive.
IQVIA Inc (US)
IQVIA, l’un des principaux fournisseurs américains de solutions technologiques pour le secteur de la santé, a relevé ses prévisions pour l’exercice 2026 après un solide 2e trimestre. L’objectif de chiffre d’affaires s’établit désormais entre 17,28 et 17,48 milliards de dollars, soit une croissance de +5,9% à +7,1% en glissement annuel. Cette hausse est soutenue par une croissance organique relevée d’environ 100 points de base et par une contribution plus forte des fusions-acquisitions, partiellement contrebalancées par un effet de change moins favorable. La prévision d’EBITDA ajusté a été revue à la hausse dans une fourchette de 4,0 à 4,05 milliards de dollars, avec des marges globalement stables autour de 23,2%. Le levier financier net se maintient à 3,6x, au cœur de la fourchette cible de 3,5x à 4,0x fixée par le management. IQVIA a également émis 2 milliards de dollars d’obligations de premier rang à un taux de 6,375% et à échéance 2034. Le produit de l’émission servira à refinancer les 1,05 milliard de dollars d’obligations arrivant à échéance en 2026, à rembourser 921 millions de dollars de tirages sur sa ligne de crédit revolving et à couvrir les frais d’opération.
Health & Happiness (EM)
Health & Happiness, fournisseur chinois de compléments de santé, a publié de solides résultats pour le 1er semestre 2026, marqué par une croissance de +23,7% de son chiffre d’affaires à 8,7 milliards de yuans et une hausse de sa marge d’EBITDA de 420 points de base, à 18,3%. Cette progression des revenus a été portée par la forte dynamique des segments Baby Nutrition (+45,2%) et Adult Nutrition (+15,5%), tandis que la division Pet Nutrition a enregistré une expansion bien plus modeste (+1,0%). L’amélioration de la rentabilité s’explique par l’effet de levier opérationnel, la montée en gamme des produits, l’optimisation de la chaîne logistique et un étalement des dépenses de marketing. Le levier financier a fortement diminué, le ratio dette nette/EBITDA sur douze mois glissants retombant à 2,5x (contre 4,2x en décembre 2025). Dans le sillage de ces bons résultats, Moody’s a relevé la perspective de l’émetteur de stable à positive, tout en confirmant sa notation Ba3 sur les obligations de premier rang non garanties libellées en dollars et arrivant à échéance en 2028.
Date de rédaction : 09/10/2026
Télécharger le Corporate Credit Monthly Update Complet (pdf, 4 pages, en français)