
Les rendements initiaux du crédit ont rarement été plus élevés au cours des 30 dernières années, et nous observons sans surprise une hausse de la demande de stratégies de crédit multi-actifs.
Par Jakub Lichwa, Portfolio Manager
En bref
- L’abondance des émissions souveraines fait reculer la part du crédit sur les marchés obligataires cotés, ce qui pourrait constituer un vent porteur pour les obligations d’entreprises.
- Des rendements plus élevés signifient aussi que tous les actifs de crédit ne prospéreront pas, et nous nous attendons à une accentuation de la dispersion des performances, un argument en faveur de la gestion active.
- Un retour à l’ère des rendements ultra-bas semblant peu probable, nous pensons que l’accent devrait être mis sur des performances régulières issues du revenu plutôt que sur d’importantes plus-values.
 Si les ventes massives d’obligations d’État ont sans conteste été le fait marquant de 2026 dans l’univers obligataire, la forte réévaluation des rendements sur l’ensemble du marché obligataire apporte aux investisseurs actifs son lot de nouvelles opportunités et de nouveaux défis pour naviguer sur les marchés du crédit.
Sans surprise, des rendements initiaux plus élevés ont ravivé la demande de stratégies de crédit multi-actifs, qui pourraient être bien placées pour tirer parti d’un contexte structurel qui constituera selon nous un vent porteur pour les actifs de crédit à moyen terme.
Nous examinons ici comment les investisseurs peuvent réagir à ce nouvel environnement et où ils pourraient chercher à se positionner sur le marché du crédit dans un monde de rendements plus élevés.
L’effet d’éviction, un vent porteur potentiel pour le crédit
Depuis au moins deux décennies, la part du crédit coté dans l’ensemble des marchés financiers recule, sous l’effet de l’envolée des émissions d’obligations d’État et de la croissance spectaculaire des marchés d’actions.
En 1990, le marché obligataire mondial coté représentait environ 15 000 milliards d’USD, soit quelque 50% de plus que le marché mondial des actions à l’époque.1 Bien que le marché obligataire ait atteint 160’000 milliards d’USD fin 2025, cette croissance explosive n’a toujours pas suivi le rythme de l’expansion des marchés d’actions, si bien que les deux marchés sont aujourd’hui à peu près de même taille (voir figure 1).2
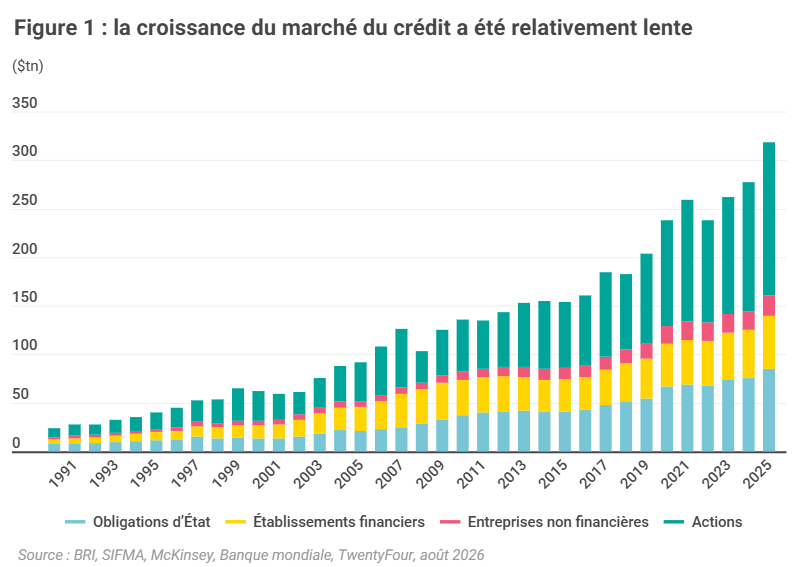
Plus important encore du point de vue obligataire, la part du crédit dans l’encours obligataire n’a cessé de diminuer. En 1990, le crédit coté (obligations d’entreprises et d’établissements financiers, titres adossés à des créances hypothécaires, obligations sécurisées, etc.) dépassait encore la valeur des obligations d’État en circulation. Toutefois, surtout depuis la crise financière mondiale, ce sont les obligations d’État qui ont pris le dessus, au point de représenter aujourd’hui nettement plus de la moitié de la classe d’actifs (voir figure 1).
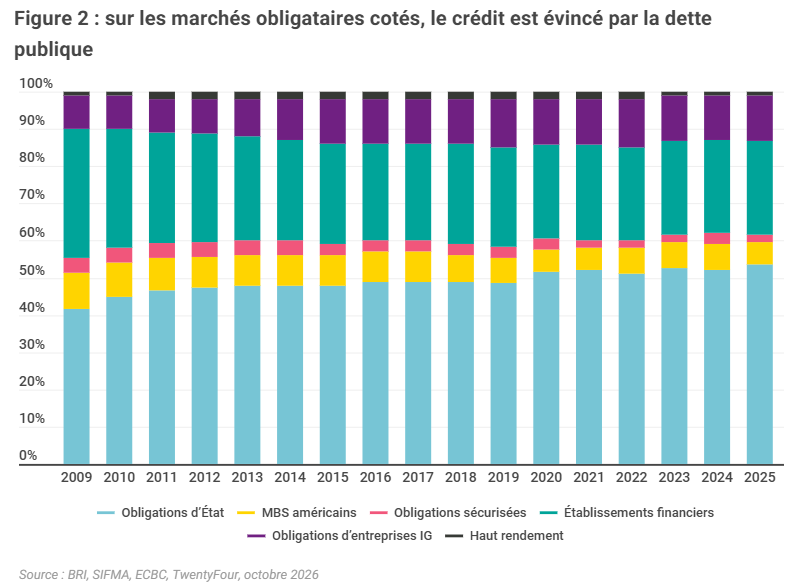
Cette rareté relative du crédit devrait perdurer. Les taux d’intérêt restant élevés plus longtemps, nous pensons que les entreprises réduiront leurs besoins de financement, alors que nous voyons peu de volonté de la part des États de s’attaquer réellement à leurs déficits; les émissions d’obligations d’État devraient donc continuer d’affluer.
Selon les projections du FMI, la dette publique pourrait augmenter de 30’000 à 35’000 milliards d’USD en termes nets d’ici 2030 (ces montants ne seront pas tous émis sous forme d’obligations cotées). Rien qu’aux États-Unis, le Congressional Budget Office, l’organe budgétaire du Congrès, prévoit une hausse de la dette fédérale brute d’environ 8’000 milliards d’USD d’ici 2030. À titre de comparaison, selon une estimation haute de JP Morgan, l’essor très médiatisé des infrastructures d’intelligence artificielle (IA) devrait générer d’ici 2030 un total cumulé de 2’100 milliards d’USD d’émissions d’obligations d’entreprises investment grade (IG).
Au-delà de la croissance nette du secteur de l’IA, il est difficile d’imaginer une hausse significative des émissions des entreprises non financières, car des rendements plus élevés font naturellement grimper le coût des projets et devraient limiter l’offre des secteurs qui ont tendance à recourir à l’endettement, comme l’immobilier. La forte croissance des marchés du crédit privé et des prêts à effet de levier ces dernières années a permis à de nombreux émetteurs (et investisseurs) de se détourner en partie des obligations d’entreprises cotées, mais nous nous attendons à ce que la hausse des taux pèse aussi sur l’offre sur ces marchés.
Tout bien considéré, nous nous attendons à ce que la part du crédit continue de diminuer par rapport à la dette publique au sein de l’univers obligataire coté. En termes de valorisations, nous estimons que cet «effet d’éviction» constituera un vent porteur pour les spreads des obligations d’entreprises et un vent contraire pour les obligations d’État.
La demande générale d’obligations devrait se renforcer
Si la remontée des rendements pèse sur la performance totale des obligations, comme depuis le début de l’année, ce point d’entrée plus attrayant pourrait bel et bien accroître leur attrait auprès d’un éventail plus large d’investisseurs, notamment ceux qui recherchent la préservation du capital.
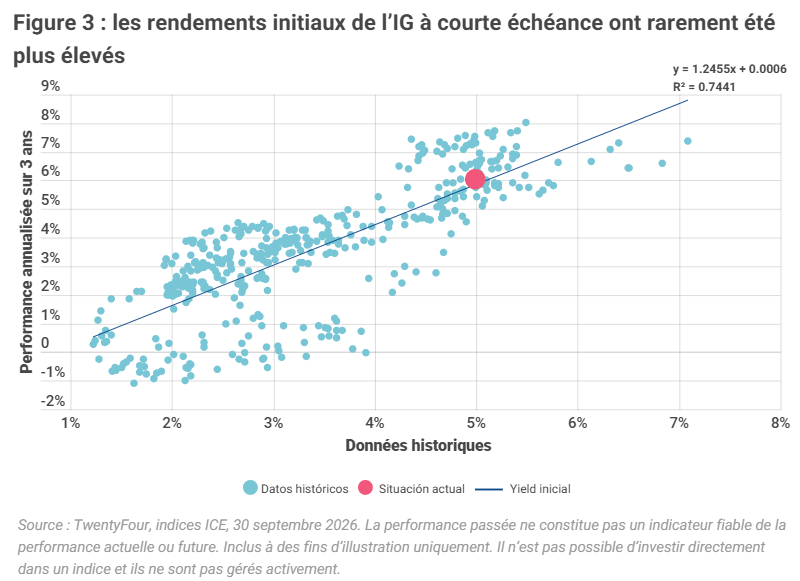
Les rendements initiaux de l’indice mondial des obligations d’entreprises investment grade (IG) de 1 à 5 ans se situent par exemple actuellement au 90e centile des 30 dernières années, ce qui signifie que depuis 1996, les rendements n’ont été plus élevés que pendant 10% du temps. Comme le montre la figure 3, le rendement initial a été un solide indicateur de la performance totale des trois années suivantes au cours de cette période, qui couvre plusieurs cycles de marché.
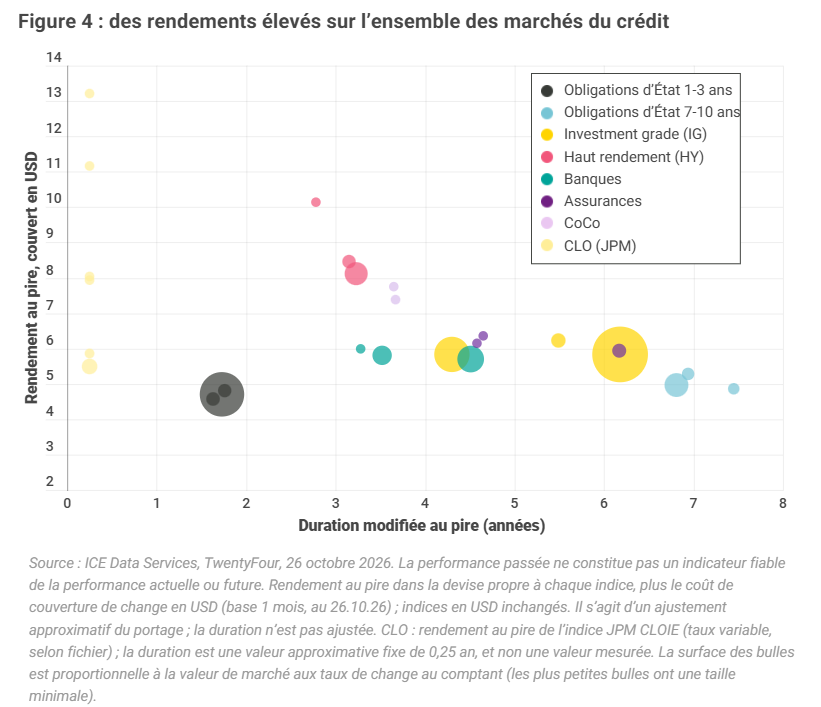
Les «seuils de rentabilité» des obligations ont également nettement augmenté: avec des bons du Trésor américain à cinq ans qui s’échangeaient autour de 4,8% au moment de la rédaction, par exemple, il faudrait qu’une correction porte ce rendement à 5,95% pour que leurs détenteurs subissent une performance négative sur douze mois. Les rendements réels des bons du Trésor américain (rendements moins l’inflation attendue) sont également au plus haut depuis des années. Pour le crédit, les seuils de rentabilité sont encore plus élevés: les indices d’obligations à haut rendement (high yield, HY) américains et européens affichent désormais des rendements initiaux nettement supérieurs à 8% (voir figure 4).
Pour les investisseurs qui cherchent à préserver la valeur de leur portefeuille ou à mieux se protéger contre l’inflation, nous estimons que ces conditions sont attrayantes et qu’elles accroîtront globalement la demande pour cette classe d’actifs. Pour les caisses de pension, par exemple, qui cherchent souvent à réduire le risque de leurs positions en actions après de longues phases de hausse, les rendements obligataires offrent enfin une alternative convaincante, et nous constatons déjà une certaine rotation vers les obligations.
Outre des rendements absolus attrayants, le vieillissement rapide de la population pourrait constituer un vent porteur structurel supplémentaire pour la demande d’obligations. Selon l’Alliance for Lifetime Income, 11’400 Américains atteignent en moyenne l’âge de 65 ans chaque jour, et l’on estime à 4,2 millions le nombre de personnes ayant atteint cet âge en 2025, un record absolu. Les particuliers partent souvent à la retraite avec un portefeuille traditionnel réparti à 60/40 ou 50/50 entre actions et obligations, ce qui laisse une large marge pour une rotation des actions vers les obligations, que ce soit par le biais de fonds de placement, d’obligations d’État détenues en direct ou de rentes viagères. La hausse des rendements des obligations d’État à la fin des années 1970 et au début des années 1980 a fortement stimulé la demande de produits de rente, et nous avons observé une tendance similaire en réaction à la flambée des rendements après la pandémie de Covid. Nous ne nous attendons pas à ce qu’il en soit autrement dans l’environnement actuel.
Tous les actifs de crédit ne prospéreront pas
Si les facteurs techniques des marchés obligataires semblent favorables pour les années à venir, l’environnement de rendements plus élevés devrait aussi accroître la dispersion des performances au sein du crédit.
Premièrement, la hausse des rendements rendra le refinancement des structures de capital surendettées plus difficile qu’au cours de la période 2009-2021, ce qui mettra mécaniquement sous pression les entreprises qui ont abordé cette phase du cycle avec un levier trop élevé. En outre, à mesure que le surcroît de spread offert par les actifs moins bien notés diminue en proportion du rendement global, le rapport risque/rendement consistant à capter ces quelques points de base de spread supplémentaires devient naturellement moins attrayant, ce qui signifie que les sources de financement des émetteurs les plus fragiles peuvent se raréfier. Nous voyons déjà cette tendance se concrétiser, par exemple dans la baisse de la part des obligations notées CCC dans les indices HY.
Deuxièmement, les États qui se retrouvent sous pression (p. ex. la France) devraient répercuter des coûts de financement plus élevés sur leurs entreprises nationales. Dans la mesure où les taux des dépôts bancaires concurrencent les obligations d’État au bas de l’échelle des risques, une hausse des rendements des obligations d’État devrait se traduire par une hausse des coûts de financement des banques. Si tel est le cas, celles-ci seront désavantagées par rapport à leurs concurrentes internationales, ce qui pourrait aussi contribuer à une sous-performance par rapport à d’autres segments obligataires.
Troisièmement, comme nous estimons que la demande générale d’actifs de crédit dépasse l’offre, nous pourrions assister à une situation où certains investisseurs se mettent à courir après le rendement. Les fonds spéculatifs spécialisés dans le crédit pourraient par exemple recourir davantage au levier pour générer la surperformance promise par rapport aux stratégies en actions, ou les assureurs pourraient rechercher des actifs plus risqués pour atteindre leurs objectifs de croissance des ventes de rentes. De nouvelles poches de vulnérabilité potentielles apparaissent ainsi, qui pourraient représenter un risque pour les valorisations de certains segments du crédit.
Selon nous, la sélection des titres – le choix des bonnes zones géographiques, des bons secteurs et des bons émetteurs – contribuera dès lors davantage aux performances dans les années à venir.
Les gérants actifs peuvent chercher à s’adapter à ces nouvelles tendances. Par exemple, nous voyons depuis longtemps une valeur relative attrayante dans les obligations financières subordonnées, dont les spreads ont selon nous souvent surcompensé les risques sous-jacents. Si nous considérons toujours les obligations bancaires Additional Tier 1 (AT1) comme une source de rendement attrayante, le potentiel de resserrement des spreads nous semble désormais plus limité dans ce segment, le redressement du secteur bancaire européen étant de plus en plus avancé ; nous pourrions donc trouver une meilleure valeur relative en complétant cette allocation par d’autres secteurs, comme les obligations structurées adossées à des prêts (collateralised loan obligations, CLOs) et les obligations HY.
La duration pourrait être une source de volatilité plutôt que de surperformance
Alors que le monde se remettait de la crise financière mondiale et que les taux d’intérêt étaient poussés à la baisse, en partie par l’assouplissement quantitatif (QE), les obligations ont profité d’un formidable coup de pouce grâce au resserrement des spreads de crédit. La classe d’actifs a en outre bénéficié des tendances de la mondialisation, qui ont contribué à faire baisser l’inflation et ont généré d’importantes plus-values grâce à la baisse des rendements des obligations d’État à plus longue échéance. Les rendements ont ainsi baissé sur la partie courte de la courbe, et les investisseurs ont de plus en plus cherché du rendement en allongeant les échéances.
Dans un monde où les rendements des obligations d’État sont plus élevés, certaines de ces dynamiques évoluent. Des rendements attrayants sur la partie courte pourraient réduire la nécessité d’allonger l’échéance des expositions au crédit en quête de performance, ce qui pourrait entraîner une pentification des courbes du crédit.
C’est particulièrement vrai si la volatilité récente des obligations d’État à plus longue échéance persiste. Après tout, la hausse de la prime de terme des obligations d’État et la volatilité sur la partie longue pourraient aussi influer sur la demande de crédit à plus longue échéance.
Dans ce contexte, nous privilégierions à moyen terme une duration relativement modérée et nous nous concentrerions sur les classes d’actifs qui offrent selon nous des rendements ajustés du risque attrayants, sans être pénalisées par la volatilité liée aux taux sur la partie longue. Il pourrait s’agir notamment d’expositions sélectives à duration plus courte dans l’IG et le HY, ainsi que de secteurs plus spécialisés qui ont constamment offert une prime de rendement par rapport aux marchés obligataires traditionnels de notation similaire, comme les CLOs et les AT1 bancaires.
Soyons clairs : pour des mandats obligataires plus larges, nous continuons de considérer les obligations d’État comme un instrument de couverture utile dans les bonnes circonstances. En cas de choc exogène majeur faisant basculer l’économie mondiale dans la récession, nous pensons bel et bien que les obligations d’État connaîtraient un fort rebond. Cependant, la réaction des obligations d’État est aujourd’hui plus incertaine que par le passé, car les récessions entraînent généralement une baisse des recettes fiscales et davantage de mesures de relance publiques – soit l’inverse de ce qui serait nécessaire pour équilibrer les budgets actuels des États. Nous nous attendons à ce que les acteurs du marché utilisent de plus en plus d’autres instruments disponibles, en combinaison avec les obligations d’État, comme couverture potentielle contre le risque d’écartement des spreads de crédit.
Miser sur des performances régulières plutôt que sur les plus-values
Selon nous, le contexte structurel actuel des marchés obligataires rend un retour à l’environnement de rendements ultra-bas de 2009-2021 beaucoup moins probable.
La démondialisation, un paysage géopolitique de plus en plus fragmenté et des déficits budgétaires persistants nécessitant d’importantes émissions d’obligations d’État devraient tous réduire la probabilité que les rendements retombent aux niveaux anémiques de l’ère pré-Covid ; c’est pourquoi nous pensons que l’accent devrait être mis sur des performances régulières issues du revenu plutôt que sur d’importantes plus-values obtenues en misant sur un resserrement des spreads dans les segments plus risqués de l’univers obligataire.
Des rendements initiaux plus élevés ont historiquement été un solide indicateur de bonnes performances à moyen terme ; ils pourraient donc accroître la demande de crédit, dont la sous-offre structurelle par rapport aux obligations d’État semble appelée à perdurer. Toutefois, la volatilité liée aux taux sur les expositions à plus longue échéance et l’accentuation de la dispersion des performances sont des risques auxquels une gestion active permet, selon nous, de répondre au mieux.
Nous sommes fermement convaincus que la demande de crédit est là pour durer et que les stratégies de crédit multi-actifs flexibles sont bien placées pour tirer parti de la dynamique globalement favorable du marché.
1. BIS, McKinsey
2. SIFMA
3. Congressional Budget Office, The Budget and Economic Outlook: 2026 to 2036, février 2026
Ces opinions sont celles de TwentyFour en novembre 2026. Elles peuvent changer et peuvent également ne pas être partagées par d’autres membres du groupe Vontobel. Cette analyse est basée sur des informations accessibles au public à la date indiquée ci-dessus et est fournie à titre informatif uniquement. Elle ne doit pas être interprétée comme un conseil en placement, ni comme une recommandation personnelle.
Les projections, prévisions ou estimations qu’elle contient sont fondées sur un ensemble d’estimations et d’hypothèses. Les attentes vis-à-vis du marché et les déclarations prospectives sont des opinions. Elles ne sont pas garanties et sont susceptibles d’être modifiées. Rien ne peut garantir le fait que les estimations ou les hypothèses concernant les performances financières futures des pays, des marchés ou des investissements se révéleront exactes, et les résultats réels peuvent différer sensiblement. L’inclusion de projections ou de prévisions ne saurait être considérée comme une indication selon laquelle TwentyFour ou le groupe Vontobel considère ces projections ou prévisions comme la prévision fiable d’événements futurs ; elles ne doivent pas être considérées comme telles. Nous nous réservons le droit d’apporter des modifications et des corrections aux informations et opinions exprimées ici à tout moment et sans préavis.
Les performances passées ne présagent pas des résultats futurs. Investir comporte des risques, notamment un risque de perte du capital. La valeur et les revenus reçus par l’investisseur ne sont pas garantis, et ce dernier pourrait récupérer un montant inférieur à celui investi à l’origine. La diversification ne peut pas éliminer totalement le risque et des pertes peuvent tout de même survenir.