
Naviguer avec succès sur les marchés du bitcoin et des cryptoactifs
Points clés
- Performance : les cryptoactifs ont sous-performé les principales classes d’actifs traditionnelles la semaine dernière. Le piratage record de Binance (6,3 milliards USD) a poussé bitcoin à son plus bas niveau depuis six semaines (près de 76’000 USD). En même temps, les opérations liées à l’IA ont continué de s’essouffler sur les marchés boursiers américains et chinois. Binance absorbe les pertes, le sentiment est déjà baissier et certains indicateurs peuvent à nouveau suggérer un épuisement des vendeurs. Par conséquence, les risques de baisse restent élevés à court terme, mais la baisse absolue pourrait être plutôt limitée.
- Indice de sentiment des cryptoactifs : notre indice de sentiment des cryptoactifs a fortement baissé à la suite du piratage de Binance, mais n’a pas encore techniquement déclenché de signal clair de survente.
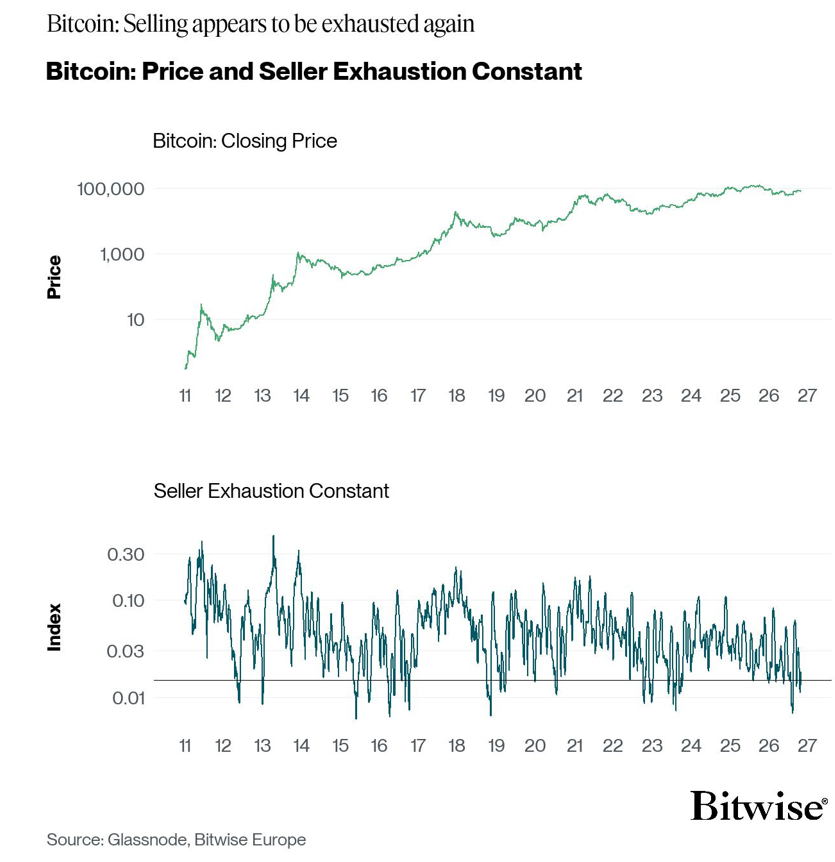
- Graphique de la semaine : notre «Seller Exhaustion Constant» (constante d’épuisement des vendeurs) indique que les ventes de bitcoin semblent déjà s’être à nouveau épuisées après le piratage de Binance. Rajouté au sentiment baissier et à l’élimination des positions longues à effet de levier, cela démontre que la baisse absolue à partir des niveaux actuels, pourrait être plutôt limitée malgré une volatilité élevée à court terme.
Graphique de la semaine
Performance
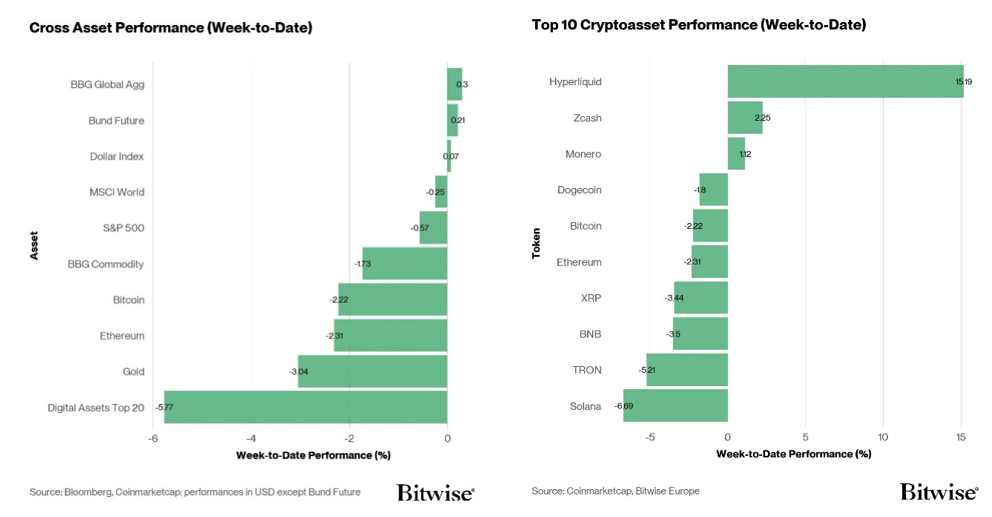
Les cryptoactifs ont subi de nouvelles pressions la semaine dernière et, contrairement aux semaines précédentes, bitcoin et Ethereum ont sous-performé les principales classes d’actifs traditionnelles. Le S&P 500 a perdu environ -0,6%, subissant sa troisième baisse hebdomadaire consécutive, et le Nasdaq a reculé d’environ -2%. Bitcoin a chuté d’environ -4 % et l’Ethereum d’environ -5%.
Les obligations d’État ont clairement été les grandes gagnantes. Les rendements américains à 10 ans sont retombés à environ 4,9% contre 5,0% en cherchant la sécurité. Ceci malgré une décision de statu quo de la Fed à ton haussier, avec deux voix dissidentes en faveur d’une hausse des taux. Le pétrole est resté globalement stable, voire en légère hausse et le Brent a clôturé à son plus haut niveau depuis avril. L’or a chuté de près de 3% pour atteindre son plus bas niveau depuis un an.
La raison principale de la sous-performance du bitcoin était spécifique plutôt que macroéconomique: le piratage record de Binance, survenu tard dans la soirée de jeudi, a inversé la résilience relative dont bitcoin avait fait preuve tout au long du mois d’octobre. Le piratage a déclenché une vague de liquidations forcées de positions longues à effet de levier et a poussé le cours à environ 76’000 USD, son plus bas niveau depuis six semaines.
Comme nous l’avons souligné dans notre rapport spécial publiée vendredi, cet incident constitue – de loin – le plus important vol de cryptomonnaies jamais enregistré : Binance estime son impact à environ 6,3 milliards USD. Le piratage de Bybit en 2025, d’un montant de 1,5 milliard USD, étant la comparaison la plus proche. Les premières conclusions ont indiqué que l’attaque proviendrait de l’ordinateur portable compromis, d’un ingénieur DevOps, plutôt que d’une fuite de clé privée. Les cabinets d’analyse on-chain ont attribué l’attaque à l’unité nord-coréenne TraderTraitor, également à l’origine de l’attaque contre Bybit.
Les émetteurs ont gelé environ 2,7 à 2,8 milliards USD de stablecoins en quelques heures. Les attaquants ont pourtant devancé ce gel et converti une partie du butin en ETH non gelable, laissant environ 2,9 milliards USD — principalement en BTC et en ETH — toujours disponibles. Binance s’est engagé à couvrir l’intégralité des pertes à partir de son fonds SAFU et des ressources de l’entreprise. Les actifs des clients répartis dans les différentes solutions Bitwise — ETP et ETF, fonds privés et coffres-forts sélectionnés — ne sont pas affectés.
La réaction du marché a été vive mais ordonnée: Bitcoin a chuté de -5,0% et l’Ethereum de -6,1%, mais les pertes réelles des investisseurs sont restées modestes – un signe de résilience plutôt que de capitulation.
Depuis lors, la situation s’est stabilisée. Après que le FBI a officiellement attribué le vol à la Corée du Nord, Binance a entamé dimanche une reprise progressive des retraits, traitant plusieurs milliards de dollars en quelques heures. Selon ses dernières mises à jour sur X, environ 95% des actifs affectés ont été reconstitués, tous les soldes importants sont entièrement couverts, et le co-PDG Richard Teng a réaffirmé que c’est Binance – et non ses utilisateurs – qui absorbera la perte. Un rapport sur les causes profondes du problème est toujours en cours.
La faiblesse du bitcoin a également coïncidé avec un regain de nervosité sur les marchés traditionnels, où le «trade IA» que nous signalons depuis des mois a continué à s’essouffler. Alphabet a connu jeudi sa pire journée de son histoire, perdant plus de 12% et environ 500 milliards USD de capitalisation boursière après un nouveau trimestre de flux de trésorerie disponible négatif et des prévisions annonçant des dépenses d’investissement encore plus élevées dans l’IA. Intel a suivi avec sa pire journée depuis 1974, chutant de près de 30% en raison de perspectives moroses pour le marché des PC, la hausse des prix de la mémoire liée à l’IA pesant sur la demande.
La vague de ventes ne s’est pas limitée aux États-Unis: les valeurs phares chinoises ont enregistré leur 12e semaine consécutive de baisse et leur plus forte chute mensuelle depuis 2016. L’indice STAR 50, axé sur les technologies, a chuté d’environ 40% par rapport à son pic estival, malgré les achats d’ETF par Pékin, qui se seraient élevés à environ 19 milliards USD.
Cela confirme une nouvelle fois que le développement de l’IA risque de devenir l’un des plus importants épisodes de mauvaise allocation des capitaux de l’ère moderne – et que sa perte de dynamisme se répercute sur l’ensemble des actifs à risque, y compris les cryptoactifs. Il convient notamment de noter que les rendements américains à 2 ans ont chuté à leur plus bas niveau depuis plus de six semaines, les marchés obligataires voyant au-delà de la rhétorique belliciste de la Fed pour se concentrer sur les risques de croissance liés à un désengagement de l’IA — ce qui, à terme, soutient bitcoin grâce à des conditions financières plus souples, bien qu’avec un certain décalage.
À l’horizon, les risques baissiers à court terme restent élevés: la situation de Binance continue d’évoluer et la consolidation du secteur de l’IA n’est pas encore achevée. Cela dit, le potentiel de baisse absolu à partir de ce niveau pourrait être plutôt limité, car les ventes semblent déjà s’être à nouveau épuisées, comme l’indique la «Seller Exhaustion Constant» (constante d’épuisement des vendeurs) – Graphique de la semaine.
De plus, le sentiment est déjà relativement baissier et les positions longues à effet de levier ont été éliminées. Bitcoin a également atteint – et a jusqu’à présent défendu – la zone de soutien comprise entre 73’000 et 78’000 USD, formée par la moyenne mobile à 200 jours, le coût de base des détenteurs à court terme et la moyenne réelle du marché.
- Notre scénario de base reste donc celui d’un environnement en dents de scie: une volatilité élevée à court terme, mais un risque de baisse absolue potentiellement limité.
Sentiment
Notre «indice de sentiment des cryptoactifs»[1] a oscillé entre un sentiment neutre et négatif, enregistrant une valeur de -0,83 au lendemain du piratage de Binance. Il se situe désormais au bas de la zone neutre, à -0,19, après la réactivation des retraits et le rétablissement complet des fonctionnalités. 5 indicateurs sur 15 restent au-dessus de leur tendance à court terme.
Le changement le plus notable a concerné la «dominance des liquidations sur les contrats à terme longs sur BTC» et les «entrées sur les plateformes d’échange de BTC». Ils sont passées de négatives à positives, ce qui suggère une propension accrue des investisseurs à vendre leurs cryptomonnaies sur les plateformes d’échange, malgré le piratage de Binance, mais probablement sur d’autres plateformes telles que Kraken ou Bybit. De plus, toute tentative de remontée du Bitcoin a été freinée par des liquidations de positions longues.
L’indice Crypto Fear & Greed a baissé au cours de la semaine écoulée, passant de la zone «Neutre» à la zone «Peur».
La dispersion des performances a légèrement diminué, en phase avec nos indices de sentiment plus généraux et une rotation des flux nets d’ETP des altcoins vers bitcoin.
La surperformance des altcoins par rapport au bitcoin est restée stable, touchant 40% des altcoins suivis dans notre indice. Hyperliquid a largement contribué à cette tendance, ayant bénéficié de l’annonce d’un partenariat entre Trade.XYZ — le plus grand fournisseur de contrats à terme perpétuels sur des actifs de la finance traditionnelle (TradFi) sur Hyperliquid — et ICE, le deuxième plus grand opérateur boursier au monde.
Le sentiment sur les marchés financiers traditionnels, tel que mesuré par notre indicateur «Cross Asset Risk Appetite» (CARA), a légèrement baissé. Il est passé de -0,33 à -0,35, bien qu’il ait atteint un pic à -0,38 en milieu de semaine. Cela indique que l’appétit pour le risque a encore diminué au sein de la finance traditionnelle (TradFi), alors que le contexte macroéconomique se détériore pour les actifs plus risqués.
L’indicateur « CME Bitcoin Commercials Net Positioning » mesure la différence entre les positions longues et courtes sur les contrats à terme Bitcoin du CME. Ce chiffre est passé de –12,79% à –13,67% de l’intérêt ouvert, ce qui démontre que les traders ont légèrement accru leur exposition à la baisse, sous l’effet des craintes liées au piratage de Binance et à la détérioration du contexte macroéconomique.
Flux de fonds
Les ETP crypto ont enregistré environ -751,5 millions USD de sorties nettes, sur tous types de cryptoactifs, après +50,7 millions USD d’entrées nettes la semaine précédente.
Les ETP Bitcoin ont enregistré des sorties nettes de -251 millions USD la semaine dernière, dont -206,8 millions USD concernaient les ETF américains.
L’ETF Bitwise Bitcoin (BITB) aux États-Unis a enregistré des sorties nettes de -15,6 millions USD. En Europe, l’ETP Bitwise Physical Bitcoin (BTCE) a enregistré des sorties nettes équivalentes à -1,4 million USD, tandis que l’ETP Bitwise Core Bitcoin (BTC1) a enregistré des entrées nettes d’environ +1,4 million USD.
Le Grayscale Bitcoin Trust (GBTC) a enregistré des sorties nettes de -53,3 millions USD, tandis que l’iShares Bitcoin Trust (IBIT) a enregistré des entrées nettes d’environ +176,9 millions USD.
Par ailleurs, les ETP Ethereum ont enregistré des sorties nettes de -425,6 millions USD la semaine dernière, dont environ -396,7 millions USD pour l’ensemble des ETF américains.
Le Grayscale Ethereum Trust (ETHE) a enregistré des sorties nettes de -37 millions USD, tandis que l’iShares Ethereum Trust (ETHA) a connu des sorties nettes de -391,1 millions USD.
L’ETF Bitwise Ethereum (ETHW) aux États-Unis n’a enregistré ni entrées ni sorties nettes. En Europe, l’ETP Bitwise Physical Ethereum (ZETH) a enregistré des sorties nettes de -0,7 million USD, tandis que l’ETP Bitwise Ethereum Staking (ET32) n’a connu ni entrées ni sorties nettes.
Les ETP altcoins (hors Ethereum), ont également enregistré des sorties nettes de -64,8 millions USD.
Les ETP thématiques et les ETP cryptos «panier» ont affiché des sorties nettes de -10,2 millions USD au total la semaine dernière. L’ETP Bitwise MSCI Digital Assets Select 20 (DA20) a enregistré des entrées nettes de +0,5 million USD.
Données on-chain
Bitcoin est passé sous la zone de 80’000 – 85’000 USD à la suite du piratage de Binance. Le cours a chuté jusqu’à environ 76’000 USD lors de la vague initiale de ventes, avant de se stabiliser autour de 78’000 USD, la pression à la vente s’étant atténuée après la première vague de volatilité. Pour une analyse détaillée du piratage, de la réaction du marché et du comportement des investisseurs, consultez notre analyse approfondie ici.
Bitcoin s’est désormais positionné dans la fourchette de transition de 72’000 à 78 000 USD que nous soulignons depuis plusieurs semaines. Le support se trouve autour de la « moyenne réelle du marché » (True Market Mean) proche de 78’000 USD et du «coût d’acquisition des détenteurs à court terme» (Short-Term Holder Cost Basis) autour de 76’000 USD. Les tests de ces coûts d’acquisition des investisseurs ne sont pas inhabituels lors des phases haussières. Ils ont historiquement constitué un test important pour déterminer si la demande sous-jacente reste suffisamment forte pour soutenir la structure générale d’appétit pour le risque. La capacité du marché à absorber la récente baisse autour de ces niveaux peut être considérée comme constructive. Les tests réussis contribuent à renforcer la transition vers un régime haussier plus établi.
Cette résilience est particulièrement remarquable compte tenu de l’intensification des conditions de volatilité que nous avons soulignées ces dernières semaines. Malgré le piratage de Binance, les tensions géopolitiques persistantes et une vague de ventes généralisée sur les actions liées à l’IA et les actifs à risque, bitcoin a connu une baisse relativement modérée.
Si la baisse des cours est restée relativement modérée, son impact sur la rentabilité des investisseurs a été important. En l’espace d’une seule journée, environ 5,5% de l’offre de bitcoin est passée d’une situation bénéficiaire à une situation déficitaire, seuls 2,8% des jours de négociation ayant enregistré une détérioration plus importante. Cela met en évidence la sensibilité de la rentabilité des investisseurs aux niveaux de prix actuels, des fluctuations de prix relativement modestes étant capables de modifier sensiblement la répartition de l’offre détenue en bénéfice.
Il est important de noter que la réaction des investisseurs est restée bien plus modérée. Les pertes réalisées sur la chaîne restent extrêmement modestes et bien inférieures à celles observées lors des phases de baisse récentes, ce qui démontre que les investisseurs ont généralement évité de capituler, face à la faiblesse du marché.
Lorsque des pertes ont été enregistrées, elles se sont concentrées sur les cohortes les plus anciennes. Plus de 40% des pertes réalisées provenaient de cryptomonnaies âgées de six mois à deux ans, dont beaucoup avaient probablement été acquises lors de la formation du sommet observée plus tôt dans le cycle.
Dans l’ensemble, le marché reste axé sur les bénéfices, les bénéfices réalisés dépassant les pertes réalisées d’environ 147 millions USD. Cela reste un signe encourageant, indiquant que la structure générale du marché haussier est toujours intacte malgré la volatilité récente.
Cependant, les prises de bénéfices et les prises de pertes restent exceptionnellement faibles. Le ratio de risque côté vente (Sell-Side Risk Ratio) reste comprimé, se situant autour du 6e centile des trois dernières années. Cela indique que les flux économiques (prises de bénéfices et de pertes) restent plutôt inactifs aux prix actuels. Historiquement, des conditions aussi comprimées ont souvent précédé une augmentation de la volatilité réalisée et un élargissement de la fourchette de négociation, les prix évoluant suffisamment pour libérer l’offre latente et la liquidité.
Dans l’ensemble, bitcoin continue de faire preuve d’une résilience remarquable malgré un contexte de plus en plus difficile. Les tensions géopolitiques, la faiblesse du secteur de l’IA et des marchés boursiers en général, ainsi que le plus grand piratage d’actifs numériques jamais enregistré ont tous exercé une pression sur les actifs à risque ; pourtant, bitcoin a continué à défendre de manière impressionnante les niveaux structurels clés mis en évidence ces dernières semaines. Il convient notamment de noter que la « moyenne réelle du marché » et le « coût de base des détenteurs à court terme » ont jusqu’à présent fourni un soutien, laissant intacte la structure globale du marché haussier. Il est important de noter que la montée de la volatilité que nous surveillons ne s’est toujours pas entièrement libérée, ce qui rend le marché de plus en plus tendu et potentiellement prêt pour un mouvement plus important.
Contrats à terme, options et contrats perpétuels
L’encours des contrats à terme perpétuels sur le BTC a augmenté d’environ 17,1 k BTC, soit environ 3,9%, pour atteindre environ 461,9 k BTC. Cela prolonge la reprise observée ces dernières semaines et place l’intérêt ouvert sur les contrats perpétuels à environ 32 k BTC de plus qu’il y a deux semaines. L’effet de levier revient donc plus clairement sur les marchés des contrats perpétuels, même si, pris isolément, le positionnement ne semble pas encore anormalement tendu.
En revanche, l’encours des contrats à terme du CME a diminué d’environ 3’800 BTC au cours de la même période, inversant en partie la hausse de la semaine dernière. La base des contrats à terme sur trois mois reste globalement stable, à environ 5,1%. Les positions sur les contrats à terme ont donc divergé cette semaine, l’effet de levier continuant de s’accentuer sur les marchés des contrats perpétuels tandis que l’exposition au CME s’est réduite.
Les liquidations ont augmenté pour atteindre environ 2,8 milliards USD, toutes positions longues et courtes confondues, contre environ 2,35 milliards USD auparavant. Le désendettement forcé reste donc important et a de nouveau augmenté après la modération observée la semaine dernière.
Les taux de financement des contrats perpétuels ont également continué de progresser. Mesurés sur une moyenne mobile de sept jours, les taux de financement annualisés ont terminé la semaine à environ 8,3%, contre environ 6,2% auparavant. Les taux de financement indiquent donc un biais haussier de plus en plus marqué, parallèlement à la hausse soutenue des positions ouvertes.
Sur les marchés d’options, l’encours des positions sur BTC a reculé d’environ 100,4 k BTC au cours de la semaine écoulée, soit environ 21,5%, passant d’environ 466,4 k BTC à 366,0 k BTC. Toutefois, cette contraction s’est fortement concentrée autour du 30 octobre, date à laquelle l’encours des positions a chuté d’environ 128,1 k BTC en une seule journée, ce qui correspond à une réinitialisation mensuelle importante liée aux échéances. Cette baisse hebdomadaire doit donc être interprétée principalement à la lumière du cycle d’échéance plutôt que comme le signe d’un retrait généralisé des marchés d’options.
Le ratio entre les positions ouvertes sur les options de vente et celles sur les options d’achat sur les principales bourses cryptos a sensiblement augmenté, passant de 0,60 à environ 0,68. Sur les options IBIT, ce ratio reste extrêmement élevé, à environ 0,77, soit à peine en dessous des 0,78 de la semaine dernière, et figure toujours parmi les valeurs les plus élevées observées à ce jour. Les deux marchés affichent donc une concentration relative plus importante de positions de vente, le complexe des options sur ETF continuant de présenter la composition la plus défensive.
La courbe de skew 25-delta continue également d’intégrer une prime substantielle pour la protection contre la baisse.
Le skew à une semaine est passé d’environ +0,10 à +0,13, tandis que le skew à un mois reste élevé, à un niveau similaire. Plus important encore, la prime des options de vente a continué de s’élargir plus loin sur la courbe, les skew à trois et six mois ayant tous deux augmenté de manière significative et se situant désormais dans la partie supérieure de leurs distributions sur trois ans.
Le gamma agrégé reste positif, mais le coussin de stabilisation s’est considérablement affaibli au cours de la semaine écoulée. L’exposition totale au gamma est passée d’environ +4,2 milliards USD à environ +1,7 milliard USD, ce qui place le positionnement nettement plus près de la neutralité qu’auparavant.
La répartition des prix d’exercice est également plus complexe autour du cours actuel du marché, proche de 77’500 USD. Les prix d’exercice de 78’000 USD et 78’500 USD présentent chacun un gamma d’environ -1,1 milliard USD, créant une concentration négative importante juste au-dessus du cours au comptant. Ces expositions sont ensuite compensées par des concentrations positives plus importantes autour de 80’000 USD et 82’000 USD, s’élevant respectivement à environ +2,8 milliards USD et +1,5 milliard USD. Les opérations de couverture des courtiers pourraient donc amplifier les fluctuations de prix si le Bitcoin franchit la barre des 78’000 USD, tandis que les concentrations de gamma positif plus importantes autour de 80’000 USD et 82’000 USD pourraient au contraire contribuer à atténuer les fluctuations de prix à mesure que ces prix d’exercice gagnent en pertinence.
Dans l’ensemble, le positionnement sur les produits dérivés est devenu plus asymétrique au cours de la semaine écoulée. L’encours des contrats perpétuels et le financement ont tous deux encore augmenté, ce qui indique clairement que l’exposition à effet de levier se reconstitue, tandis que le positionnement sur le CME s’est contracté et que l’activité de liquidation reste importante. L’intérêt ouvert sur les options a fortement chuté, bien que ce mouvement semble largement lié aux échéances. Plus important encore, la concentration sur les options de vente et le skew élevé continuent de refléter une forte préférence pour la protection contre la baisse. Le gamma agrégé reste positif, mais le coussin de stabilisation s’est sensiblement affaibli, l’exposition négative étant désormais concentrée près du cours au comptant, ce qui pourrait accroître la sensibilité des prix autour de la zone des 78’000 USD.
[1] L’indice de sentiment des cryptoactifs est un indicateur composite constitué de 15 sous-indicateurs différents couvrant le sentiment, les données onchain, les produits dérivés, l’évolution des flux ainsi que le sentiment sur les marchés financiers traditionnels. Un z-score glissant sur 90 jours est utilisé pour normaliser et agréger ces sous-indicateurs.
Ce document est destiné exclusivement aux investisseurs professionnels et ne convient pas à la distribution auprès du grand public ni à une utilisation à des fins d’investissement.
Les informations fournies dans ce document sont présentées à titre illustratif, éducatif ou informatif uniquement et ne constituent en aucun cas un conseil en investissement, une recommandation ou une sollicitation d’offre d’achat d’un produit ou de réalisation d’un investissement.
Le présent document (qui peut faire l’objet de modifications et se présenter sous la forme d’une présentation, d’un communiqué de presse, d’une publication sur les réseaux sociaux, d’un article de blog, d’une communication diffusée ou de tout autre support similaire – nous désignons globalement cette catégorie de communications par le terme « document » aux fins de la présente clause de non-responsabilité) est publié par Bitwise Europe GmbH (« BEU » ou « l’Émetteur »). Le présent document a été rédigé conformément aux lois et réglementations applicables (y compris celles relatives aux promotions financières).
Bitwise Europe GmbH, société constituée en vertu du droit allemand, est l’émetteur des produits négociés en bourse (« ETP ») décrits dans le présent document, conformément à un prospectus de base et à des conditions définitives, qui peuvent être complétés de temps à autre, et qui sont approuvés par la BaFin. Si vous envisagez d’investir dans des produits émis par BEU, vous devez vérifier auprès d’un conseiller financier indépendant, de votre courtier ou de votre banque que ces produits sont disponibles dans votre juridiction et adaptés à votre profil d’investissement. Toute décision d’investir un montant quelconque dans des ETP proposés par BEU doit tenir compte de votre situation particulière, après avoir sollicité des conseils indépendants en matière d’investissement, de fiscalité et de droit.
Le capital est exposé à un risque. Les crypto-actifs présentent un risque élevé et sont volatils. La valeur des investissements dans les crypto-actifs et les ETP liés aux crypto-actifs peut aussi bien baisser qu’augmenter, et les investisseurs peuvent perdre tout ou partie de leur capital investi. Aucun dispositif de protection des investisseurs ni de système d’indemnisation ne s’applique. Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Les déclarations prospectives ne constituent pas des garanties.
Vous devez lire le prospectus de base et les conditions définitives correspondants avant d’investir et, en particulier, la section intitulée « Facteurs de risque » pour obtenir plus de détails sur les risques associés à un investissement. Les prospectus, les conditions définitives et les autres documents relatifs aux ETP de BEU sont disponibles dans la section « Ressources » du site www.bitwiseinvestments.com. Lorsque vous consultez ce site web, vous devrez certifier vous-même votre juridiction et votre type d’investisseur afin d’accéder à ces documents, et ce faisant, vous pourrez être soumis à d’autres clauses de non-responsabilité et informations importantes.
Limites analytiques importantes : Les observations et analyses présentées dans ce document reposent sur des tendances historiques du marché et des corrélations de données qui pourraient ne pas se reproduire ou se poursuivre dans les conditions de marché futures. Les corrélations passées entre les flux de capitaux et les indicateurs de performance ne préjugent pas des performances futures et ne doivent pas être extrapolées en tant qu’indicateurs prédictifs. Des risques de baisse significatifs subsistent sur tous les horizons d’investissement, indépendamment des indicateurs actuels de sous-évaluation ou des indicateurs techniques favorables . Tous les résultats des modèles, les calculs de juste valeur et les évaluations quantitatives sont soumis à une incertitude significative et à des limites méthodologiques, et ne doivent pas servir de seule base pour prendre des décisions d’investissement. Les investisseurs doivent mener leur propre diligence raisonnable et prendre en compte de multiples facteurs dépassant le cadre de cette analyse.
Consultez l’intégralité de la clause de non-responsabilité ici : https://bitwiseinvestments.eu/disclaimer/