
Naviguer avec succès sur les marchés du bitcoin et des cryptoactifs
Points clés de la semaine
- Performance : Bitcoin, Ethereum et les 20 principaux actifs numériques ont surperformé cette semaine, tandis que les actions, les matières premières et les obligations ont souffert. Les rendements obligataires ont augmenté : le rendement américain à 10 ans s’établissant à 5,2 % et l’écart entre la France et l’Allemagne atteignant 141 points de base, son plus haut niveau depuis 2012. Les rendements à deux ans restent supérieurs aux taux directeurs, et la RBA a relevé son taux à 4,60 %, sa quatrième hausse cette année. Les données américaines sur l’emploi et l’inflation ont pour la plupart déçu, même si la croissance du PIB à 2,2 % a dépassé les attentes, entraînant un « twist » et un raidissement de la courbe des taux. Le découplage par rapport aux actions, un ralentissement du commerce lié à l’IA et un dollar plus faible, pourraient soutenir davantage bitcoin. Des chocs liés à l’euro, aux obligations d’Etat britannique, à l’Iran ou à la Fed, peuvent renforcer le dollar à court terme.
- Indice de sentiment sur les cryptoactifs[1] : Notre indice de sentiment sur les cryptoactifs est repassé en territoire positif, bien qu’il reste modéré par rapport aux dernières semaines. Il a désormais regagné une marge de manœuvre importante après s’être déjà considérablement affaibli, ce qui laisse entrevoir un renversement potentiel de l’appétit pour le risque.
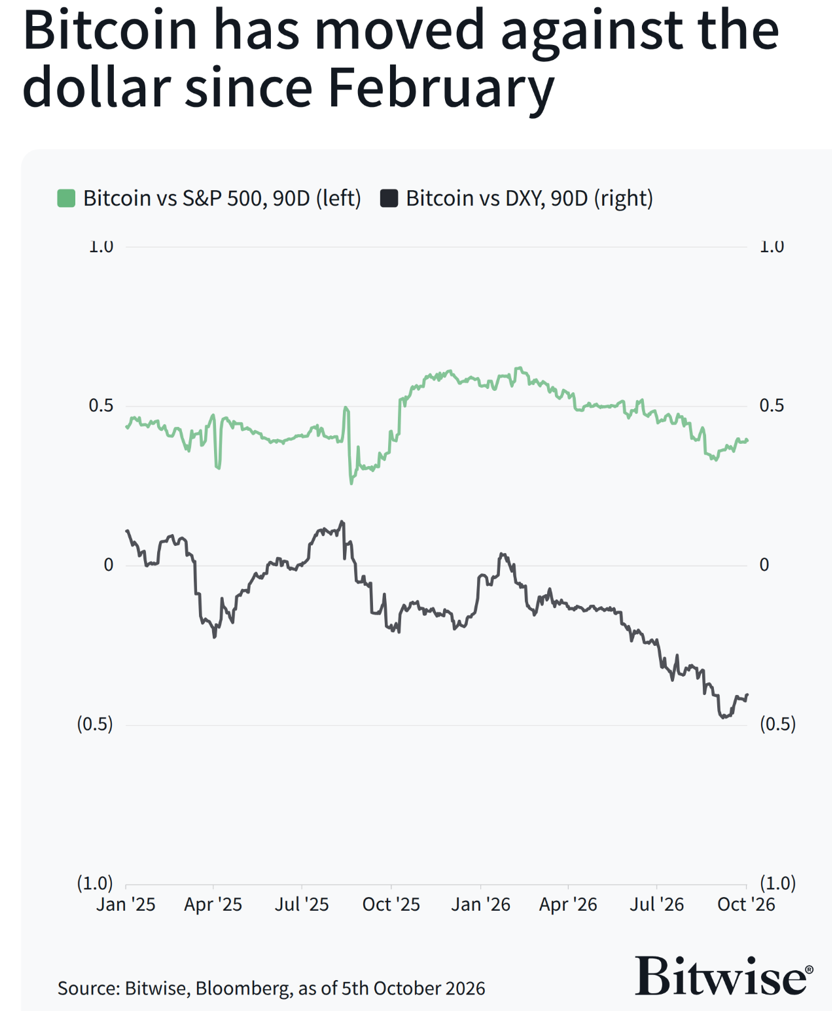
- Graphique de la semaine : un ralentissement de la tendance liée à l’IA, associé à une hausse des rendements obligataires, pourrait provoquer des sorties de capitaux et affaiblir davantage le dollar américain. Ceci pourrait constituer un facteur favorable pour bitcoin, compte tenu de sa corrélation négative sur 30 et 90 jours, respectivement de -0,29 et -0,4. Des risques, tels qu’une flambée de l’eurodollar et la persistance des tensions géopolitiques, pourraient soutenir un élan temporaire en faveur d’une demande de valeurs refuges. Toutefois, il convient de noter que les corrélations avec les marchés boursiers augmentent, la corrélation sur 30 jours s’établissant à 0,69. Ceci indique que toute répercussion liée à l’IA pourrait constituer un facteur temporairement défavorable à la performance.
Graphique de la semaine
Performance
Les rendements obligataires poursuivent leur hausse. Le rendement des bons du Trésor américain à 10 ans a terminé la semaine à 5,2%, tandis que celui des obligations à 30 ans a atteint environ 5,6 %. L’Europe continue de souffrir. La France est la plus touchée, son écart de rendement à 10 ans par rapport à l’Allemagne, ayant enregistré la plus forte hausse depuis le début de l’année: 141 points de base (pb), soit l’écart le plus important depuis la crise de la dette de la zone euro de 2012. L’Italie, la Grèce et l’Espagne paient toutes une prime comprise entre 117 et 67 points de base.
D’une manière générale, la politique monétaire reste restrictive. Les rendements des obligations d’État à deux ans sont supérieurs aux taux directeurs officiels des banques centrales. Le Royaume-Uni, par exemple, affiche un écart de 107 pb. C’est en Australie que cet écart est le plus faible, à 34 pb. La poursuite des hausses reste manifeste, la Banque de réserve d’Australie ayant relevé son taux directeur de 25 pb à 4,60% le 29 septembre, sa quatrième hausse cette année.
Les données relatives à l’emploi aux États-Unis (offres d’emploi JOLTs, taux de chômage), à l’inflation (PCE sous-jacente, emplois non agricoles) et à la croissance (indice ISM manufacturier, bien qu’il reste supérieur à 50 à 54,5) se sont toutes révélées inférieures aux attentes. Le taux de croissance du PIB en glissement trimestriel a toutefois dépassé les prévisions, s’établissant à 2,2% contre 1,5%. Dans l’ensemble, cela a toutefois entraîné un « twist » de la courbe des taux : les taux à court terme ont baissé tandis que les taux à long terme ont augmenté. Les investisseurs gèrent désormais l’équilibre des risques, en envisageant un resserrement monétaire qui pourrait se poursuivre. Cela, afin de gagner en crédibilité auprès du marché obligataire, avant de procéder éventuellement à un assouplissement agressif ultérieurement.
Malgré cela, la demande pour les cryptomonnaies a tenu bon. Bitcoin, Ethereum et un panier des 20 principaux actifs numériques ont surperformé le marché dans son ensemble, alors que les actions mondiales, les matières premières et les indices obligataires ont tous reculé. Cela illustre bien le positionnement du marché des cryptomonnaies par rapport aux autres classes d’actifs. Il est bien placé pour faire face à la persistance des déficits budgétaires, à l’affaiblissement des finances publiques et à la volatilité obligataire, en tant que couverture rare contre la dépréciation monétaire et en tant qu’actif exempt de risque de contrepartie.
Mais ce n’est pas tout. Les marchés anticipent déjà un ralentissement de la croissance mondiale – le principal moteur des actions américaines – et les prévisions sont déjà révisées à la baisse. Cela a probablement récemment freiné l’appétit pour le risque sur les actions. Un ralentissement des échanges liés à l’IA et une hausse des rendements obligataires souverains pourraient alors affaiblir le dollar américain. Ceci pourrait faire grimper bitcoin, compte tenu des corrélations négatives sur 30 et 90 jours, respectivement de -0,29 et -0,4. Si l’on ajoute à cela des indicateurs de tendance tendus pour les grandes classes d’actifs (multiple de Mayer ; cours / moyenne mobile sur 200 jours) par rapport au bitcoin, cela démontre que dans ce scénario, bitcoin pourrait être sous-évalué.
Des risques pourraient peser sur l’euro et la livre sterling, qui représentent ensemble environ 70% de l’indice DXY. Par exemple, une nouvelle flambée de la crise de l’euro (les écarts de rendement entre les obligations françaises et allemandes à 10 ans continuent de se creuser) et la pression exercée sur les obligations d’Etat britannique, avant la présentation du budget. Une escalade de la tension en Iran pourrait entraîner temporairement une demande de valeurs refuges, et un ton belliciste dans le compte-rendu du FOMC de cette semaine pourrait raviver les probabilités d’une hausse des taux en octobre. Ensemble, ces facteurs pourraient favoriser un raffermissement à court terme du dollar, qu’il convient de surveiller. Il convient également de surveiller les corrélations croissantes entre bitcoin et le S&P 500, toute répercussion liée à l’IA pouvant potentiellement affecter négativement bitcoin à court terme.
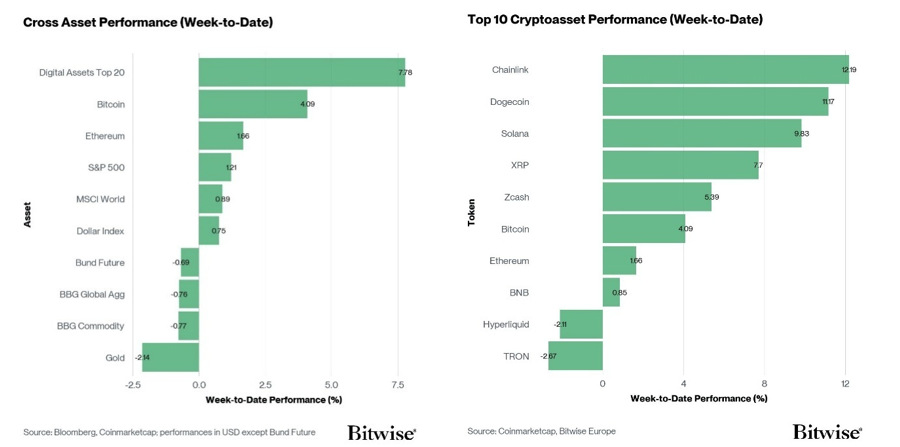
Conclusion : Les actifs numériques ont surperformé cette semaine dans un contexte de hausse soutenue des rendements obligataires, qui a pesé sur les actifs risqués traditionnels. Les investisseurs prennent déjà en considération la demande pour un actif qui constitue une couverture contre la dépréciation monétaire et la domination budgétaire, mais aussi un actif risqué sans contrepartie, précieux dans un monde où les écarts de crédit s’élargissent. Cependant, une trajectoire haussière droite, n’est pas évidente. Un renforcement temporaire du dollar pourrait freiner l’appétit pour le risque.
Sentiment
Notre «indice de sentiment sur les cryptoactifs» est remonté en territoire positif, même s’il reste modéré par rapport aux dernières semaines. 10 indicateurs sur 15 restent au-dessus de leur tendance à court terme.
Les changements les plus notables concernent BTC : les entrées sur les bourses et la dominance de liquidations des contrats à longs terme, qui sont toutes deux passées de négatives à positives. Cela indique que les investisseurs sont davantage enclins à vendre dans un marché à terme en difficulté, ce qui laisse penser que le mouvement de la semaine dernière était principalement mené par le marché au comptant.
L’indice Crypto Fear & Greed a légèrement reculé au cours de la semaine écoulée, mais reste toujours dans la zone « Greed » (cupidité).
La dispersion des performances s’est légèrement accrue malgré d’importantes sorties nettes d’ETP au comptant sur Ethereum et les altcoins. Cette évolution est principalement due au secteur des jeux vidéo, qui affiche une hausse de +30% d’une semaine sur l’autre.
Cette augmentation pourrait indiquer que le marché semble être porté par un ensemble plus diversifié de récits qui, selon notre analyse, a historiquement été associé à des périodes d’appétit pour le risque croissant lors des cycles de marché précédents.
La surperformance des altcoins par rapport au bitcoin a considérablement diminué, passant de 80% à 15% parmi les altcoins suivis dans notre indice. Cette évolution s’explique davantage par les importantes sorties au comptant des principales cryptomonnaies de premier ordre, tout en s’accompagnant d’une légère dispersion des performances tirée par les tokens liés aux jeux vidéo.
Le sentiment sur les marchés financiers traditionnels, tel que mesuré par notre indicateur interne «Cross Asset Risk Appetite» (CARA), est passé de 0,38 à -0,01 au cours de la semaine écoulée. L’appétit pour le risque a baissé en raison de conditions macroéconomiques moins favorables.
L’indicateur « CME Bitcoin Commercials Net Positioning » démontre la différence entre les positions longues et courtes sur les contrats à terme sur bitcoin du CME. Ce chiffre a baissé à –13,96 % de l’intérêt ouvert, ce qui indique que les traders ont augmenté leur effet de levier à la baisse parallèlement au renversement des flux.
Conclusion : le sentiment s’est divergé entre les cryptomonnaies et la finance traditionnelle. Les altcoins ont été les plus touchés, leur surperformance s’étant affaiblie. L’exception a été un petit sous-secteur, celui des jeux vidéo, qui a entraîné une légère augmentation de la dispersion. Le sentiment vis-à-vis des cryptomonnaies a regagné une marge de manœuvre significative après s’être affaibli au cours des dernières semaines, laissant entrevoir un renversement potentiel de l’appétit pour le risque.
Flux de fonds
Les ETP crypto ont enregistré environ –69,6 millions USD de sorties nettes la semaine dernière, sur l’ensemble des cryptoactifs, après +3’330,1 millions USD d’entrées nettes la semaine précédente.
Les ETP bitcoin ont enregistré des entrées nettes de +290,9 millions USD, dont +231,6 millions USD concernaient les ETF américains.
L’ETF Bitwise Bitcoin (BITB) aux États-Unis a enregistré des sorties nettes de –38,7 millions USD. En Europe, l’ETP Bitwise Physical Bitcoin (BTCE) a enregistré des entrées nettes équivalentes à +0,4 million USD, tandis que l’ETP Bitwise Core Bitcoin (BTC1) a enregistré des entrées nettes d’environ +5,5 millions USD.
Le Grayscale Bitcoin Trust (GBTC) a enregistré des sorties nettes de –54,6 millions USD, tandis que l’iShares Bitcoin Trust (IBIT) a enregistré des entrées nettes d’environ +450,2 millions USD.
Par ailleurs, les ETP Ethereum ont enregistré des sorties nettes de –255,3 millions USD, dont environ –138,0 millions USD pour l’ensemble des ETF américains.
Le Grayscale Ethereum Trust (ETHE) a enregistré des sorties nettes de –27,9 millions USD, tandis que l’iShares Ethereum Trust (ETHA) a enregistré des sorties nettes de –13,7 millions USD.
L’ETF Bitwise Ethereum (ETHW) aux États-Unis n’a enregistré ni entrées ni sorties nettes. En Europe, l’ETP Bitwise Physical Ethereum (ZETH) a enregistré des sorties nettes de –0,8 million USD, tandis que l’ETP Bitwise Ethereum Staking (ET32) a enregistré des sorties nettes de –0,2 million USD.
Les ETP sur altcoins, hors Ethereum, ont enregistré des sorties nettes de –101,7 millions USD.
Les ETP thématiques et les ETP cryptos sur type « panier » ont affiché des sorties nettes de –3,4 millions USD au total. L’ETP Bitwise MSCI Digital Assets Select 20 (DA20) a enregistré des entrées nettes de +0,2 million USD.
Conclusion : les flux se sont brusquement réduits après les entrées exceptionnelles de la semaine précédente. Les ETP crypto ont enregistré de modestes sorties nettes, les investisseurs ayant préféré bitcoin à Ethereum et aux altcoins. Ethereum a été le plus touché, avec –255,3 millions USD à l’échelle mondiale, dont un peu plus de la moitié via les ETF Ethereum aux États-Unis. Les ETP altcoins hors Ethereum sont passés de +245,2 millions USD d’entrées nettes la semaine précédente à –101,7 millions USD de sorties nettes. Nous pourrons nous attendre à un retournement vers l’aversion au risque: l’indice CARA (Cross Asset Risk Appetite) a chuté de 0,38 à environ zéro au cours de la semaine et l’indice Altseason est passé de 85 à un niveau aussi bas que 5, ce qui indique que les investisseurs se sont réfugiés dans bitcoin et ont réduit leur exposition aux actifs à bêta élevé
Données «on-chain»
Bitcoin a progressé au cours de la semaine écoulée. Il a atteint environ 87’000 USD avant de reculer vers la zone des 83’000 USD, puis de remonter à environ 85’000 USD. Il est important de noter que le cours continue de se maintenir au-dessus du coût moyen d’achat des ETF et du précédent seuil technique de plus haut. Ceci renforce l’idée que cette ancienne zone de résistance commence à s’imposer comme un support. Dans notre cadre d’analyse, le franchissement décisif de cette zone a marqué la transition vers une nouvelle structure de marché haussier. Le nouveau test – réussi – jusqu’à présent, reste un signe positif.
En cas de baisse, bitcoin dispose également d’une marge de manœuvre importante avant que la structure haussière globale ne soit mise sous pression. La moyenne réelle du marché, le prix d’achat des détenteurs à court terme et la moyenne mobile sur 200 jours, forment ensemble ce que nous considérons comme la «bande de transition vers un marché haussier». Ces indicateurs se situent actuellement entre environ 74’000 et 77’000 USD. Le cours reste confortablement au-dessus de cette zone, qui continue de représenter le centre de gravité global du marché. Un futur recul vers cette «bande», s’il était absorbé avec succès, resterait compatible avec des conditions favorables à la prise de risque et renforcerait encore la transformation de l’ancienne résistance en support.
Le profil de volume du bitcoin reste très sélectif selon les segments de marché. L’activité au comptant et sur les contrats à terme est très modérée, se situant respectivement autour des 27e et 29e centiles de leurs distributions sur un an, ce qui indique une participation relativement faible sur les principales places de marché. En revanche, les volumes des options et des transactions on-chain restent élevés, à environ les 82e et 75e centiles, ce qui indique que l’activité se concentre davantage sur les positions en produits dérivés et les mouvements de capitaux «on-chain». Le volume des ETF est également tempéré, proche du 26e centile, tandis que l’activité DAT se situe plus près du milieu de sa fourchette historique.
Dans l’ensemble, la participation reste fragmentée plutôt que généralisée. L’activité soutenue sur les options et les flux sur la chaîne ne se traduisent pas encore par une expansion plus générale des volumes au comptant et à terme.
Avec la remontée des cours, le pourcentage de l’offre de bitcoin en profit a atteint environ 74,7%, ramenant cet indicateur vers sa moyenne à long terme et plaçant la rentabilité des investisseurs près d’un équilibre de marché plus large.
Historiquement, les dépassements soutenus de cette moyenne ont souvent été associés à un renforcement de la tendance haussière, une part croissante de l’offre redevenant rentable. Cependant, la moyenne peut également agir comme un frein pendant les phases de transition, lorsque la rentabilité vient tout juste de se redresser. Une expansion soutenue au-delà de ce niveau apporterait donc une preuve supplémentaire de la durabilité croissante de la structure haussière, tandis que des rejets répétés pourraient entraîner une baisse locale.
Comme indiqué dans le rapport de la semaine dernière, la densité de l’offre réalisée reste élevée et continue de grimper, atteignant désormais environ 21,5% de l’offre en circulation à ±10% du cours au comptant. Cet indicateur se maintient ainsi bien au-dessus de son seuil de +1σ, ce qui démontre que les conditions de volatilité continuent de se resserrer. Une part de plus en plus importante de l’offre étant concentrée à proximité du cours actuel du marché, des fluctuations relativement faibles peuvent impacter un groupe plus large de détenteurs. La sensibilité du marché accroit et le rend plus vulnérable à une forte hausse de la volatilité si le cours venait à sortir de manière décisive de la fourchette actuelle.
Dans l’ensemble, la structure générale du marché du bitcoin reste constructive. Le cours continue de se maintenir au-dessus du coût moyen d’achat des ETF et du seuil du précédent sommet, tandis que les niveaux de prix structurels clés restent confortablement en deçà du cours au comptant. Parallèlement, la participation reste sélective plutôt que généralisée. Les volumes modérés sur le marché au comptant et à terme contrastent avec une activité plus soutenue sur les options et sur la chaîne, ce qui crée un profil de participation inégal sur l’ensemble du marché.
La rentabilité des investisseurs est revenue vers son niveau d’équilibre, un seuil qui a historiquement constitué un point d’inflexion important entre une phase de transition et des conditions de marché haussier plus euphoriques. Parallèlement, les conditions de volatilité continuent de se resserrer en coulisses, une part croissante de l’offre se concentrant désormais à proximité du cours au comptant actuel. La question importante reste de savoir si bitcoin pourra continuer à défendre la zone des 83’000 USD et traduire l’amélioration de la structure du marché en une expansion plus large de la participation, de la rentabilité et, en fin de compte, du cours.
Contrats à terme, options et contrats perpétuels
L’encours des contrats à terme perpétuels sur BTC a diminué d’environ 5’100 BTC, soit ~1,2%, pour s’établir à environ 416’000 BTC. Cette contraction est nettement inférieure à la réduction de 35’200 BTC observée la semaine dernière. Ceci laisse penser que le désendettement agressif sur les marchés des contrats perpétuels, s’est ralenti.
L’intérêt ouvert sur le CME a également baissé de manière importante, reculant d’environ 11’300 BTC sur la même période. Cela représente un revirement important par rapport à la hausse de la semaine dernière et pourrait refléter en partie un certain dénouement des positions « cash-and-carry », bien que cette baisse ne puisse être entièrement attribuée au trading du taux de base. Plus généralement, cette réduction indique que l’exposition aux contrats à terme des investisseurs institutionnels s’est également contractée au cours de la semaine écoulée. Dans l’ensemble, les positions sur contrats à terme ont diminué tant sur les marchés perpétuels que sur ceux du CME, ne laissant guère de signes d’une nouvelle accumulation de levier spéculatif.
Les liquidations ont baissé de 2,7 milliards à environ 1,9 milliard USD, toutes positions longues et courtes confondues. Les principaux groupes de liquidations en cours se concentrent autour de 82’500 USD et 87’500 USD. Ces niveaux sont importants car le groupe inférieur correspond globalement au coût de base moyen des ETF, tandis que le groupe supérieur se situe près du récent plus haut local. Un mouvement décisif vers l’une ou l’autre de ces zones pourrait donc interagir avec une concentration relativement importante d’exposition estimée aux liquidations, amplifiant potentiellement les fluctuations de prix par le biais d’un désendettement forcé.
Les taux de financement des contrats perpétuels se sont également encore modérés. Mesuré sur une moyenne mobile de sept jours, le financement annualisé a baissé la semaine dernière de 4,3% à environ 4,0%. Le financement reste donc positif, mais la combinaison d’un financement plus modéré et d’un encours de positions en baisse continue d’indiquer des conditions d’endettement relativement maîtrisées.
Sur les marchés d’options, l’intérêt ouvert en BTC sur Deribit sur les principales bourses a clôturé la semaine à environ 410,4 k BTC, un niveau globalement inchangé par rapport aux quelque 409,9 k BTC enregistrés après l’échéance trimestrielle de la semaine dernière. Bien que l’encours des positions ait temporairement augmenté pour atteindre 435,5 k BTC au cours de la semaine, une grande partie de cette hausse s’est ensuite inversée. La remise à zéro liée à l’échéance trimestrielle n’a donc pas encore été suivie d’une reconstruction nette importante des positions d’options en cours.
Le ratio des positions ouvertes «put/call» sur les principales bourses cryptos est passé de 0,52 à environ 0,56, tandis que le ratio équivalent sur les options IBIT a légèrement augmenté, de 0,69 à environ 0,70. Ces deux indicateurs indiquent donc une légère augmentation de la concentration relative des positions «put», bien que l’IBIT continue d’afficher un ratio «put/call» plus élevé que les bourses cryptos.
Le skew 25-delta a connu un décalage plus marqué sur les échéances courtes au cours de la semaine écoulée.
L’évolution la plus notable est la forte réévaluation à l’extrémité courte de la courbe de skew. Le skew à une semaine est passé d’environ +0,03 à -0,06, passant d’une légère prime pour les options de vente à une prime nette pour les options d’achat. Cela indique que l’optionalité haussière à court terme est devenue nettement plus chère par rapport à la protection contre la baisse, ce qui laisse entrevoir un regain de biais haussier à court terme.
En revanche, le skew à un mois reste proche de la neutralité, tandis que les échéances à trois et six mois continuent d’intégrer une prime modeste pour la protection contre la baisse. Ce changement se concentre donc presque exclusivement sur la partie courte de la courbe, sans pour autant refléter une évolution générale de la direction des prix des options sur l’ensemble de la courbe.
La volatilité implicite s’est encore réduite et reste proche du bas de sa distribution historique sur toutes les principales échéances. La volatilité implicite à une semaine est passée de 31,2% à 29,5%, ce qui la place près du 3e centile de son historique sur trois ans, tandis que celle à un mois a reculé à 33,3%, soit environ le 4e centile. La volatilité implicite à trois mois se situe désormais près du 1er centile, tandis que celle à six mois reste en dessous du 1er centile.
L’exposition gamma reste légèrement positive, mais des concentrations compensatoires importantes persistent sur certains prix d’exercice. Le dernier aperçu montre environ +12,1 milliards USD de gamma positif contre -10,6 milliards USD de gamma négatif, ce qui laisse une exposition nette d’environ +1,6 milliard USD.
Avec bitcoin proche de 84’800 USD, la répartition du gamma à proximité immédiate du cours au comptant est plus équilibrée que la semaine dernière. Les prix d’exercice de 84’000 USD et 84’500 USD présentent respectivement un gamma d’environ -0,4 milliard USD et -0,3 milliard USD, tandis que ceux de 85’000 USD et 85’500 USD affichent environ +1,1 milliard USD et +0,4 milliard USD. Au-delà du cours au comptant, cependant, d’importantes concentrations négatives persistent aux niveaux de 88’000 USD et 90’000 USD, s’élevant respectivement à environ -1,9 milliard USD et -5,1 milliards USD. Viennent ensuite une concentration positive considérable près de 95’000 USD, d’environ +5,3 milliards USD, tandis qu’un gamma négatif d’environ -1,5 milliard USD reste concentré près de 100’000 USD.
La structure gamma semble un peu plus stabilisatrice autour du cours actuel du marché qu’elle ne l’était la semaine dernière, mais cela change sensiblement vers la zone supérieure des 80’000 USD. Un franchissement des concentrations négatives autour de 88’000 USD et, en particulier, de 90’000 USD pourrait entraîner un renforcement du caractère procyclique des opérations de couverture des courtiers, ce qui risquerait d’amplifier les fluctuations de prix. Cela est d’autant plus pertinent que le plus important groupe de liquidations en haut de la fourchette se situe également près de 87’500 USD, créant ainsi une zone où les flux de liquidations forcées et les opérations de couverture des courtiers pourraient interagir si le prix venait à augmenter de manière décisive.
Dans l’ensemble, le positionnement sur les produits dérivés s’est quelque peu désendetté au cours de la semaine écoulée. L’encours des contrats perpétuels a légèrement diminué, celui du CME a baissé de manière plus significative, le financement s’est assoupli et l’activité de liquidation a reculé. L’intérêt ouvert sur les options reste globalement inchangé après la réinitialisation trimestrielle liée aux échéances, tandis que le skew à court terme a repris une tendance haussière marquée. Le gamma agrégé reste positif et se stabilise autour du cours au comptant. D’importantes concentrations de gamma négatif et une exposition aux liquidations dans la zone supérieure aux 80’000 USD laissent entrevoir une évolution plus réflexive des prix, si bitcoin venait à s’envoler de manière décisive.
[1] L’indice de sentiment des cryptoactifs est un indicateur composite constitué de 15 sous-indicateurs différents couvrant le sentiment, les données on-chain, les produits dérivés, l’évolution des flux ainsi que le sentiment sur les marchés financiers traditionnels. Un z-score glissant sur 90 jours est utilisé pour normaliser et agréger ces sous-indicateurs.
Ce document est destiné exclusivement aux investisseurs professionnels et ne convient pas à la distribution au grand public ni à une utilisation à des fins d’investissement.
Les informations fournies dans ce document sont présentées à titre d’illustration, d’éducation ou d’information uniquement et ne constituent en aucun cas un conseil en investissement, une recommandation ou une sollicitation d’offre d’achat d’un produit ou de réalisation d’un investissement.
Le présent document (qui peut faire l’objet de modifications et se présenter sous la forme d’une présentation, d’un communiqué de presse, d’une publication sur les réseaux sociaux, d’un article de blog, d’une communication diffusée ou de tout autre support similaire – nous désignons globalement cette catégorie de communications par le terme « document » aux fins de la présente clause de non-responsabilité) est publié par Bitwise Europe GmbH (« BEU » ou « l’Émetteur »). Le présent document a été rédigé conformément aux lois et réglementations applicables (y compris celles relatives aux promotions financières).
Bitwise Europe GmbH, société constituée en vertu du droit allemand, est l’émetteur des produits négociés en bourse (« ETP ») décrits dans le présent document, conformément à un prospectus de base et à des conditions définitives, susceptibles d’être complétés de temps à autre, et approuvés par la BaFin. Si vous envisagez d’investir dans des produits émis par BEU, vous devez vérifier auprès d’un conseiller financier indépendant, de votre courtier ou de votre banque que ces produits sont disponibles dans votre juridiction et adaptés à votre profil d’investissement. Toute décision d’investir un montant quelconque dans un ETP proposé par BEU doit tenir compte de votre situation personnelle, après avoir sollicité des conseils indépendants en matière d’investissement, de fiscalité et de droit.
Le capital est exposé à un risque. Les crypto-actifs présentent un risque élevé et sont volatils. La valeur des investissements dans les crypto-actifs et les ETP liés aux crypto-actifs peut aussi bien baisser qu’augmenter, et les investisseurs peuvent perdre tout ou partie de leur capital investi. Aucun dispositif de protection des investisseurs ni de système d’indemnisation ne s’applique. Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Les déclarations prospectives ne constituent pas des garanties.
Vous devez lire le prospectus de base et les conditions définitives correspondants avant d’investir, et en particulier la section intitulée « Facteurs de risque » pour obtenir plus de détails sur les risques associés à un investissement. Les prospectus, les conditions définitives et les autres documents relatifs aux ETP de BEU sont disponibles dans la section « Ressources » du site www.bitwiseinvestments.com. Lorsque vous consultez ce site web, vous devrez certifier vous-même votre juridiction et votre type d’investisseur afin d’accéder à ces documents, et ce faisant, vous pourrez être soumis à d’autres clauses de non-responsabilité et informations importantes.
Limites analytiques importantes : Les observations et analyses présentées dans ce document reposent sur des tendances historiques du marché et des corrélations de données qui pourraient ne pas se reproduire ou se poursuivre dans les conditions de marché futures. Les corrélations passées entre les flux de capitaux et les indicateurs de performance ne préjugent pas des performances futures et ne doivent pas être extrapolées en tant qu’indicateurs prédictifs. Des risques baissiers significatifs subsistent sur tous les horizons d’investissement, indépendamment des indicateurs actuels de sous-évaluation ou des indicateurs techniques favorables. Tous les résultats des modèles, les calculs de juste valeur et les évaluations quantitatives sont soumis à une incertitude significative et à des limites méthodologiques, et ne doivent pas servir de seule base pour prendre des décisions d’investissement. Les investisseurs doivent mener leur propre diligence raisonnable et prendre en compte de multiples facteurs dépassant le cadre de la présente analyse.
Consultez l’intégralité de la clause de non-responsabilité ici : https://bitwiseinvestments.eu/disclaimer/