
Naviguer avec succès sur les marchés du bitcoin et des cryptoactifs
Points clés
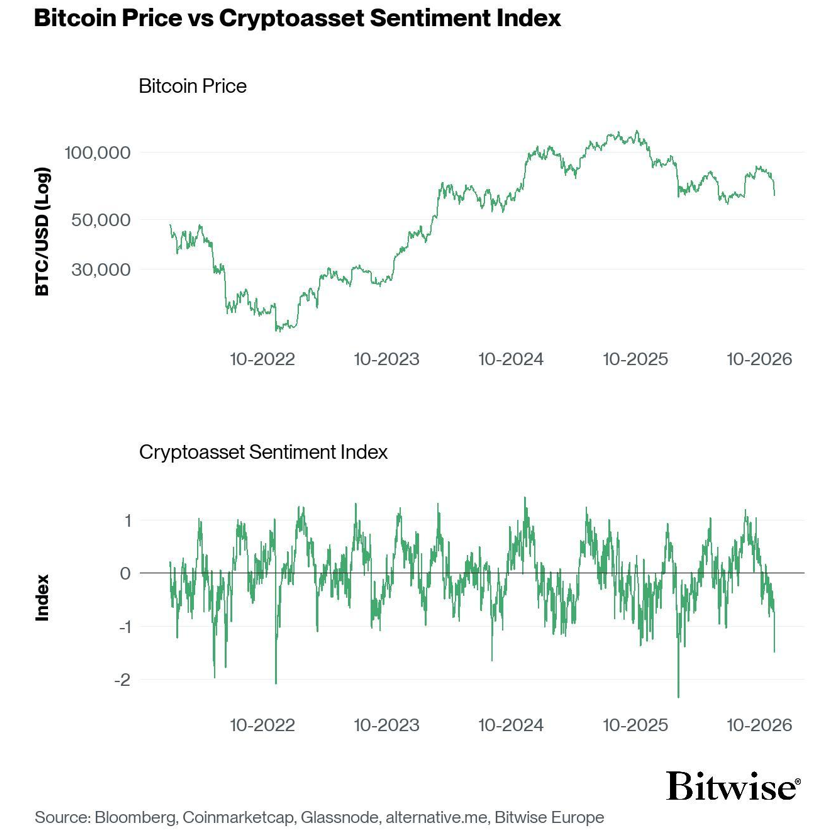
- Performance: Bitcoin a reculé de 12%, tombant à un prix le plus bas en 4 mois. La révision des anticipations sur la Fed dans un sens restrictif (rendement à 10 ans à 5,15%, dollar au plus haut depuis 19 mois) ont éclipsé un net rebond des actions (S&P 500 +2,5%). La cassure sous la moyenne mobile à 200 jours (73’000 USD) affaiblit notre lecture constructive de la fourchette. Toutefois, avec un sentiment aussi baissier que lors de la capitulation de février, le plus bas de la semaine dernière pourrait bien constituer le nouveau plancher, et un retest des précédents plus bas du cycle paraît peu probable.
- Notre Indice de sentiment des cryptoactifs était en recul à −1,49 écart-type, un niveau comparable à ceux enregistrés lors de la capitulation de février. Le Crypto Fear & Greed Index est lui aussi entré en zone de «peur extrême». De tels niveaux ont souvent coïncidé avec des points bas de court terme, même s’ils ne constituent pas à eux seuls un signal de timing, et le positionnement comme le sentiment paraissent désormais de plus en plus survendus.
- Graphique de la semaine montre que le sentiment s’est détérioré jusqu’à des niveaux qui n’avaient plus été observés depuis la capitulation de février. Selon nous, cela accroît la probabilité que le plus bas de la semaine dernière ait marqué le nouveau plancher et rend peu probable un retest des précédents plus bas du cycle, même si rien ne le garantit et que les performances passées ne constituent pas un indicateur fiable des résultats futurs.
Graphique de la semaine
Performance
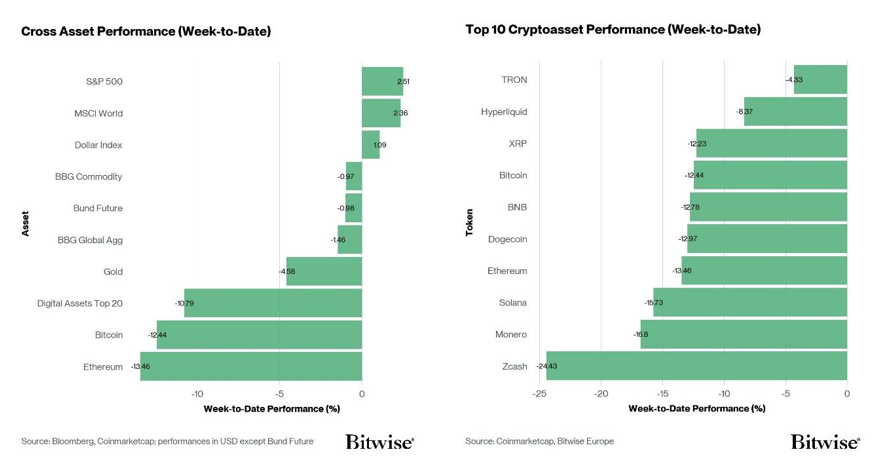
La semaine dernière, les cryptoactifs ont fait l’objet de fortes ventes. Les actifs risqués traditionnels se sont redressés, dans un marché dominé par la révision des anticipations sur la Fed dans un sens restrictif. Bitcoin a reculé d’environ 12% (à environ 65’600 USD au moment de la rédaction). Il a touché un plus bas proche de 62’000 USD au cours du week-end, son niveau le plus faible depuis environ quatre mois, et a enregistré une sixième baisse hebdomadaire consécutive. À l’inverse, le S&P 500 a progressé de 2,5%, signant sa meilleure semaine depuis août, et le Nasdaq-100 a gagné 3,5%. Les Altcoins ont sous-performé Bitcoin, Ether (−18%), Solana (−19%) et XRP (−17%) reculant tous plus nettement.
C’est la politique monétaire, plutôt que la croissance, qui a été à la manœuvre. L’indice des prix à la consommation (IPC) d’octobre a progressé de 0,4% sur un mois, au-delà des 0,3% attendus. Plusieurs responsables de la Fed ont plaidé pour un resserrement supplémentaire, si bien que le marché a de plus en plus intégré une hausse des taux en décembre. Le rendement des obligations du Trésor américain à 10 ans a augmenté de 29 points de base à 5,15% et celui à 2 ans de 37 points de base à 4,88 %, tandis que l’indice du dollar a gagné 1,1% pour atteindre son plus haut niveau depuis le printemps 2025. L’or a cédé 4,6% et les obligations du Trésor à long terme 3,1%, de sorte que les deux couvertures traditionnelles ont flanché en même temps que les cryptos. Ce mouvement prend le contre-pied de la détente des rendements que nous avions citée la semaine dernière comme facteur de soutien. Il concorde avec notre analyse, selon laquelle Bitcoin est actuellement plus sensible au dollar et à la politique monétaire qu’à la croissance.
Contrairement à la semaine précédente, la vague de ventes a été propre aux cryptos et non entraînée par les actions. Le rallye de soulagement des actions, malgré la fragilité des valeurs technologiques (Nvidia −12,7% après la démission de son directeur général), ne s’est pas étendu aux cryptos. Le positionnement et les facteurs techniques ont amplifié le mouvement. Bitcoin a clôturé sous sa moyenne mobile à 200 jours (73’000 USD) le 12 novembre, borne inférieure de la fourchette de 73’000 à 78’000 USD que nous surveillions, et a évolué entre 62’000 et 75’600 USD sur la semaine. Selon les estimations, entre 1,3 et 2 Md USD de positions, majoritairement des positions longues à effet de levier, ont été liquidées sur des fenêtres de 24 heures. Le cours se situe désormais sous la base de coût des détenteurs à court terme (environ 75’500 USD) comme sous le True Market Mean (environ 78’000 USD), ce qui implique des pertes latentes croissantes chez les acheteurs récents.
Les indicateurs de demande sont restés faibles, avec la poursuite des sorties des ETP (voir les sections Flux de fonds ci-dessous) et des informations faisant état d’une contraction de l’offre de Stablecoins ainsi que du retrait de Strategy des indices MSCI. Les risques événementiels ont accentué la pression : la victoire des démocrates dans les deux chambres du Congrès soulève des interrogations quant au rythme d’adoption de la législation sur la structure du marché, et le piratage de Binance continue de peser sur la confiance des institutionnels en matière de conservation et de risque de contrepartie.
Point positif: le positionnement et le sentiment paraissent de plus en plus survendus, ce qui laisse entrevoir de belles opportunités asymétriques.
Le Crypto Fear & Greed Index est entré en zone de «peur extrême» au cours du week-end. De tels niveaux ont souvent coïncidé avec des points bas de court terme, même s’ils ne constituent pas à eux seuls un signal de timing.
Dans l’ensemble, le sentiment s’est détérioré jusqu’à des niveaux qui n’avaient plus été observés depuis la capitulation de février, ce qui, selon nous, accroît la probabilité que le plus bas de la semaine dernière ait marqué le nouveau plancher (Graphique de la semaine).
Un retest des précédents plus bas du cycle paraît donc peu probable, même si rien ne le garantit.
Sentiment
Notre «indice de sentiment des cryptoactifs» a reculé au cours de la semaine, tombant à l’un de ses plus bas niveaux depuis la capitulation de février. Historiquement, des valeurs de cet ordre ont parfois coïncidé avec des points bas locaux; il reste toutefois possible que le sentiment et les cours continuent de baisser.
À l’heure actuelle, 3 indicateurs sur 15 restent au-dessus de leur tendance de court terme.
L’un des changements les plus marquants concerne l’Altseason Index, passé de négatif à positif malgré un sentiment crypto faible et en baisse. Ce phénomène peut survenir lorsque les mouvements sont alimentés par le levier, ce qui a pu être le cas ici compte tenu des sorties nettes des ETP spot sur la période. La plupart des indicateurs liés aux dérivés sur Bitcoin et au comportement des investisseurs ont également poursuivi leur repli d’une semaine sur l’autre. Le Funding Rate de Bitcoin est notamment passé de positif à négatif.
Le Crypto Fear & Greed Index a reculé, passant de la zone «peur» à la zone «peur extrême». La semaine précédente, il se trouvait encore en zone « neutre », ce qui illustre la forte dégradation récente du sentiment.
La dispersion des performances a légèrement diminué, en phase avec nos indices de sentiment de portée plus large.
La surperformance des Altcoins face à Bitcoin s’est étendue à 60 % des Altcoins suivis par notre indice. Les sous-secteurs DeFi et IA ont surperformé les sous-secteurs Meme, L1 et L2, même si tous ont affiché des rendements négatifs d’une semaine sur l’autre.
Le sentiment sur les marchés financiers traditionnels, mesuré par notre indicateur interne d’appétit pour le risque cross-asset (CARA), a légèrement progressé au cours de la semaine écoulée, de −0,33 à −0,32, non sans avoir culminé à −0,28 en milieu de semaine. Cela indique que l’appétit pour le risque au sein de la TradFi est resté globalement stable d’une semaine sur l’autre.
L’indicateur CME Bitcoin Commercials Net Positioning mesure l’écart entre les positions longues et courtes sur les contrats à terme du CME sur Bitcoin. Il est resté stable à −11,99% de l’Open Interest, ce qui suggère que les opérateurs n’ont ni réduit ni accru leurs positions courtes à effet de levier, en cohérence avec la stabilité globale du CARA.
Flux de fonds
Les ETP crypto ont enregistré environ −1 633,9 M USD de sorties nettes, sur tous types de crypto, après −1 779,4 M USD de sorties nettes la semaine précédente.
Les ETP Bitcoin ont enregistré des sorties nettes de −1 112,7 M USD, dont −1 119,8 M USD liés aux ETF américains.
Le Bitwise Bitcoin ETF (BITB) aux États-Unis a enregistré des sorties nettes de −26,4 M USD.En Europe, le Bitwise Physical Bitcoin ETP (BTCE) a enregistré des sorties nettes équivalentes à −1,1 M USD, tandis que le Bitwise Core Bitcoin ETP (BTC1) a enregistré des sorties nettes d’environ −2,7 M USD.
Le Grayscale Bitcoin Trust (GBTC) a enregistré des sorties nettes de −39,1 M USD, tandis que l’iShares Bitcoin Trust (IBIT) a subi des sorties nettes d’environ −908,5 M USD.
Dans le même temps, les ETP Ethereum ont enregistré −421,1 M USD de sorties nettes, dont environ −375,4 M USD pour l’ensemble des ETF américains.
Le Grayscale Ethereum Trust (ETHE) n’a enregistré ni entrées ni sorties nettes, tandis que l’iShares Ethereum Trust (ETHA) a enregistré des sorties nettes de −311,1 M USD.
Le Bitwise Ethereum ETF (ETHW) aux États-Unis a enregistré des sorties nettes de −4,8 M USD.
En Europe, le Bitwise Physical Ethereum ETP (ZETH) a enregistré des sorties nettes de −1,3 M USD, tandis que le Bitwise Ethereum Staking ETP (ET32) a enregistré des sorties nettes de −57,2 M USD.
Les ETP Altcoins hors Ethereum ont également enregistré des sorties nettes de −109,8 M USD.
Les ETP thématiques et de type panier ont enregistré des entrées nettes globales de +9,7 M USD. Le Bitwise MSCI Digital Assets Select 20 ETP (DA20) a, pour sa part, enregistré des entrées nettes de +0,1 M USD sur la même période.
Données on-chain
Bitcoin a subi une forte dégradation au cours de la semaine écoulée, passant d’environ 75’800 USD à un plus bas de 62’000 USD avant de remonter à 64’100 USD, soit une baisse d’environ 15,4 %. Ce mouvement fait suite à plusieurs semaines durant lesquelles Bitcoin avait fait preuve d’une résilience remarquable malgré une succession de chocs, dont le piratage de Binance, des tensions géopolitiques persistantes et une faiblesse croissante de Nvidia et de l’ensemble du secteur de l’IA. Toutefois, à mesure que la pression s’accentue sur les actifs risqués mondiaux, cette résilience a fini par céder, Bitcoin enfonçant nettement les supports structurels qui avaient jusqu’ici contenu le drawdown.
La faiblesse s’est étendue à l’ensemble des actifs numériques, la capitalisation boursière totale du marché crypto reculant d’environ 385 Md USD, soit 14,8%. En valeur absolue comme en pourcentage, ce dernier mouvement figure parmi les drawdowns hebdomadaires les plus sévères des trois dernières années.
Plus important encore, Bitcoin a désormais nettement cassé à la baisse la fourchette de transition de 73’000 à 78’000 USD que nous mettons en avant depuis plusieurs semaines. Cette fourchette regroupait plusieurs niveaux structurels importants, dont le True Market Mean proche de 78’000 USD, la base de coût des détenteurs à court terme autour de 76’000 USD et la moyenne mobile à 200 jours proche de 73’000 USD, et constituait la zone clé qui, selon nous, devait tenir pour préserver une structure de marché risk-on. La perte franche de l’ensemble de la fourchette modifie sensiblement cette appréciation et marque une nette détérioration de la structure de marché que nous surveillions. Historiquement, une reconquête des niveaux de transition signalerait un regain de vigueur du marché.
Par ailleurs, le cours a d’abord trouvé un support autour de la moyenne mobile à 200 semaines, proche de 68’000 USD, mais ce niveau a fini par céder sous l’intensification de la pression vendeuse, poussant Bitcoin vers le groupe suivant de niveaux clés.
Cette cassure a coïncidé avec le réveil de la volatilité que nous évoquons depuis plusieurs semaines. La volatilité implicite a progressé sur l’ensemble de la courbe, emmenée par la partie courte, où la volatilité ATM à une semaine a bondi à 59,7, ce qui la place au 89e centile des trois dernières années. La hausse hebdomadaire elle-même se situe autour du 97e centile, ce qui souligne l’ampleur de la réévaluation du risque à court terme.
a volatilité réalisée s’est également accrue sur la plupart des horizons intermédiaires, la hausse étant particulièrement marquée sur les périodes d’un à trois mois.
Au total, le marché est nettement sorti du régime de volatilité comprimée qui caractérisait ces dernières semaines, les mesures réalisées comme implicites reflétant désormais la libération de cette énergie accumulée.
La baisse des cours a également entraîné un net changement de la rentabilité des investisseurs. Le Percent Supply in Profit est tombé à environ 49%, ce qui signifie que la part de l’offre de Bitcoin détenue en perte latente dépasse désormais légèrement celle détenue en plus-value. Historiquement, les passages sous le seuil de 50% se sont généralement produits lors de périodes de fortes tensions sur les marchés et à proximité des points les plus bas du cycle.
Ces tensions sont encore plus marquées lorsqu’on les observe sous l’angle de la répartition du capital investi. Environ 891 Md USD de valeur investie sont désormais détenus en perte latente, soit près de 82% de la base de capital investi du marché. Autrement dit, si un peu plus de la moitié seulement de l’offre en circulation est en perte, une part bien plus importante du capital engagé dans Bitcoin se situe actuellement sous son prix d’acquisition.
Les prises de pertes des investisseurs ont également fortement augmenté lors de la dernière capitulation. Environ 660 M USD de pertes ont été réalisées en une seule journée, portant les pertes réalisées cumulées des sept derniers jours à environ 2,1 Md USD. Bien qu’élevé, ce niveau reste nettement inférieur à celui des précédents épisodes de capitulation. Les pertes réalisées sur sept jours avaient atteint environ 5,7 Md USD en novembre 2025 et 9,1 Md USD lors de l’effondrement de février 2026, tandis que plusieurs périodes autour des plus bas de juillet-août avaient enregistré entre environ 4,4 et 5,4 Md USD.
Cette divergence est d’autant plus notable que Bitcoin est revenu à des niveaux de prix tout aussi déprimés. Malgré l’ampleur du drawdown et le montant considérable de capital investi actuellement en perte, les investisseurs se sont jusqu’à présent montrés bien moins enclins à matérialiser ces pertes que lors de précédents épisodes de tensions comparables. Cela suggère un certain épuisement des vendeurs par rapport aux précédents épisodes de capitulation.
Dans le même temps, les repères de valorisation de long terme de Bitcoin se sont encore réajustés à la baisse. Notre indicateur composite interne de valorisation se situe désormais autour du 10,8e centile de sa distribution historique. Si cela ne suffit pas en soi à établir un plancher pour les cours, cela suggère qu’une part considérable des excès de valorisation a déjà été purgée.
La précédente fourchette de transition ayant été perdue, l’attention se porte désormais sur le groupe suivant de niveaux structurels de base de coût. Bitcoin se situe presque exactement au niveau du Median Realised Price, proche de 64’300 USD, et du quantile 0,2 du capital investi, autour de 64’400 USD.
Le Median Realised Price représente le prix d’acquisition de l’investisseur médian, tandis que le quantile 0,2 du capital investi est, à l’inverse, pondéré par le capital et représente le prix en dessous duquel environ 20 % du capital investi a été engagé. Il indique ainsi où se concentrent les dollars des investisseurs plutôt que les unités de BTC prises individuellement.
La convergence de ces deux mesures dans la zone de 64’000 à 65’000 USD crée donc une zone de référence structurelle importante. La capacité de Bitcoin à se stabiliser dans cette zone constituera un test important pour savoir si la dernière vague de ventes peut être absorbée après la cassure de la précédente fourchette de transition.
La structure de marché de Bitcoin s’est sensiblement dégradée au cours de la semaine écoulée. La perte franche de la fourchette de transition de 73’000 à 78’000 USD a invalidé la thèse de retest constructif que nous surveillions, tandis que la compression de volatilité qui caractérisait ces dernières semaines s’est désormais brutalement relâchée. La rentabilité des investisseurs s’est nettement détériorée : plus de la moitié de l’offre est désormais détenue en perte et une large majorité du capital investi est en moins-value.
Dans le même temps, la valorisation s’est réajustée vers des niveaux historiquement comprimés et Bitcoin teste désormais un autre groupe important de bases de coût structurelles dans la zone de 64’000 à 65’000 USD. Fait important, des détériorations d’une telle ampleur ont historiquement eu tendance à survenir à proximité de points bas majeurs du cycle ou lors de périodes de tensions extrêmes sur les marchés, lorsque la souffrance des investisseurs et l’épuisement des vendeurs avaient déjà atteint des niveaux élevés. Cela ne garantit pas qu’un plancher durable ait été établi, mais la réaction du marché autour de la zone de 64’000 à 65’000 USD n’en devient que plus déterminante pour savoir si la récente baisse peut commencer à en former un.
Contrats à terme, options et perpetuals
Au cours de la semaine écoulée, l’Open Interest des perpetuals sur BTC a diminué d’environ 8 900 BTC, soit près de 1,9%, passant d’environ 468 500 BTC à 459 600 BTC. Ce mouvement rompt avec la reconstitution progressive observée ces dernières semaines et suggère que la récente vague de ventes a entraîné une réduction significative des positions à effet de levier sur les perpetuals.
Le positionnement sur les contrats à terme du CME a évolué en sens inverse. L’Open Interest y a augmenté d’environ 6’900 BTC sur la semaine, effaçant en partie la contraction importante de 15’200 BTC enregistrée précédemment. La base des contrats à terme à trois mois glissants est elle aussi restée globalement stable, à environ 5,2%, contre environ 5,4% auparavant.
La réduction forcée du levier s’est nettement intensifiée. Les liquidations cumulées de positions longues et courtes ont bondi à environ 5,7 Md USD sur la semaine, contre environ 3,1 Md USD auparavant. L’ampleur de cette hausse souligne la violence de la purge du levier qui a accompagné la cassure de Bitcoin sous plusieurs supports structurels clés.
Les Funding Rates des perpetuals se sont également nettement modérés. Mesuré en moyenne mobile sur sept jours, le Funding annualisé a terminé la semaine à environ 6,6%, contre environ 8,9% auparavant. Le Funding reste positif, mais la combinaison d’un Open Interest en baisse, d’un Funding plus modéré et de liquidations nettement plus élevées indique qu’une part significative de l’exposition longue à effet de levier accumulée ces dernières semaines a désormais été purgée.
Sur les marchés d’options, l’Open Interest sur BTC a augmenté d’environ 40’700 BTC, soit près de 9,7%, passant d’environ 421’800 BTC à 462’500 BTC. Cela prolonge la reconstitution post-échéance observée la semaine dernière et suggère que l’exposition aux options a continué de se reformer malgré la nette détérioration du prix spot.
Le ratio put/call de l’Open Interest sur les principales plateformes d’échange crypto-natives a sensiblement augmenté, à environ 0,75 contre 0,70, ce qui le place dans la partie haute de sa distribution historique. Sur les options IBIT, le ratio reste extrêmement élevé, autour de 0,76, proche des plus hauts relevés à ce jour. Les deux marchés continuent donc d’afficher un profil nettement défensif.
La courbe de skew 25-delta s’est fortement réajustée en faveur de la protection à la baisse, le skew positif augmentant nettement sur toutes les grandes échéances.
La réévaluation est particulièrement prononcée sur la partie courte, même si le mouvement s’étend à l’ensemble de la courbe. Les skews à une semaine et à un mois se situent désormais près de l’extrémité haute de leurs distributions respectives sur trois ans, tandis que même les échéances à trois et six mois évoluent autour du 98e centile ou au-delà. Les marchés d’options attribuent donc une prime inhabituellement élevée à la protection à la baisse, reflet d’une hausse sensible de la demande de protection et du risque baissier perçu après la dernière cassure.
La structure de couverture des teneurs de marché est également devenue moins favorable. Le gamma agrégé est passé de niveaux nettement positifs plus tôt dans la semaine à une position légèrement négative, le dernier relevé par prix d’exercice faisant apparaître environ +4,6 Md USD de gamma positif contre −4,8 Md USD de gamma négatif, soit une exposition nette d’environ −0,25 Md USD. La structure globale s’est donc rapprochée de la neutralité, privant le marché d’une grande partie du coussin de gamma stabilisateur qui caractérisait les semaines précédentes.
Fait important, le positionnement est très concentré autour du cours spot actuel. Le prix d’exercice de 63’000 USD affiche environ −0,84 Md USD de gamma, tandis que celui de 64’000 USD en détient environ +0,92 Md USD. Une cassure nette sous la zone des 63’000 USD pourrait donc rendre la couverture des teneurs de marché plus procyclique et potentiellement amplifier le mouvement baissier, tandis que la concentration positive autour de 64’000 USD pourrait offrir un certain amortissement local tant que le cours reste proche de ce prix d’exercice.
Toutefois, le marché des options est devenu exceptionnellement défensif. Les ratios put/call restent élevés, tandis que le skew à 25 delta a bondi vers l’extrémité haute de sa distribution historique sur toutes les grandes échéances. Les skews à une semaine et à un mois se situent désormais pratiquement à leurs plus hauts niveaux des trois dernières années, les échéances à trois et six mois n’étant que légèrement en retrait. Concrètement, le marché attribue une prime inhabituellement élevée à la protection à la baisse sur l’ensemble de la courbe, signe d’un niveau de peur et de demande défensive proche des extrêmes historiques. Si cela ne garantit pas que le risque baissier soit épuisé, le marché des options intègre désormais des conditions qui relèvent davantage d’une peur proche de son paroxysme que d’une aversion au risque ordinaire.
Ce document est destiné exclusivement aux investisseurs professionnels et ne convient pas à la distribution au grand public ni à une utilisation à des fins de décision d’investissement.
Les informations fournies dans ce document sont données à titre illustratif, éducatif ou informatif uniquement et ne constituent en aucun cas un conseil en investissement, une recommandation ou une sollicitation d’offre d’achat d’un produit ou de réalisation d’un investissement.
Le présent document (qui peut faire l’objet de modifications et se présenter sous la forme d’une présentation, d’un communiqué de presse, d’une publication sur les réseaux sociaux, d’un article de blog, d’une communication diffusée ou de tout autre support similaire – nous désignons globalement cette catégorie de communications par le terme « document » aux fins de la présente clause de non-responsabilité) est publié par Bitwise Europe GmbH (« BEU » ou « l’Émetteur »). Le présent document a été rédigé conformément aux lois et réglementations applicables (y compris celles relatives aux promotions financières).
Bitwise Europe GmbH, société constituée en vertu du droit allemand, est l’émetteur des produits négociés en bourse (« ETP ») décrits dans le présent document, conformément à un prospectus de base et à des conditions définitives, qui peuvent être complétés de temps à autre, et qui sont approuvés par la BaFin. Si vous envisagez d’investir dans des produits émis par BEU, vous devez vérifier auprès d’un conseiller financier indépendant, de votre courtier ou de votre banque que ces produits sont disponibles dans votre juridiction et adaptés à votre profil d’investissement. Toute décision d’investir un montant quelconque dans des ETP proposés par BEU doit tenir compte de votre situation particulière, après avoir sollicité des conseils indépendants en matière d’investissement, de fiscalité et de droit.
Le capital est exposé à un risque. Les crypto-actifs présentent un risque élevé et sont volatils. La valeur des investissements dans les crypto-actifs et les ETP liés aux crypto-actifs peut aussi bien baisser qu’augmenter, et les investisseurs peuvent perdre tout ou partie de leur capital investi. Aucun dispositif de protection des investisseurs ni de système d’indemnisation ne s’applique. Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Les déclarations prospectives ne constituent pas des garanties.
Vous devez lire le prospectus de base et les conditions définitives correspondants avant d’investir et, en particulier, la section intitulée « Facteurs de risque » pour obtenir plus de détails sur les risques associés à un investissement. Les prospectus, les conditions définitives et les autres documents relatifs aux ETP de BEU sont disponibles dans la section « Ressources » du site www.bitwiseinvestments.com. Lorsque vous consultez ce site web, vous devrez certifier vous-même votre juridiction et votre type d’investisseur afin d’accéder à ces documents, et ce faisant, vous pourrez être soumis à d’autres clauses de non-responsabilité et informations importantes.
Limites analytiques importantes : Les observations et analyses présentées dans ce document reposent sur des tendances historiques du marché et des corrélations de données qui pourraient ne pas se reproduire ou se poursuivre dans les conditions de marché futures. Les corrélations passées entre les flux de capitaux et les indicateurs de performance ne préjugent pas des performances futures et ne doivent pas être extrapolées en tant qu’indicateurs prédictifs. Des risques de baisse significatifs subsistent sur tous les horizons d’investissement, indépendamment des indicateurs actuels de sous-évaluation ou des indicateurs techniques favorables. Tous les résultats des modèles, les calculs de juste valeur et les évaluations quantitatives sont soumis à une incertitude significative et à des limites méthodologiques, et ne doivent pas servir de seule base pour prendre des décisions d’investissement. Les investisseurs doivent mener leur propre diligence raisonnable et prendre en compte de multiples facteurs dépassant le cadre de la présente analyse.
Lire l’intégralité de la clause de non-responsabilité ici : https://bitwiseinvestments.eu/disclaimer/