Naviguer avec succès sur les marchés du bitcoin et des cryptoactifs
Points clés de la semaine
- Performance : les cryptoactifs sont restés volatils la semaine dernière. Le secteur de l’IA a subi de nouvelles pressions en raison du ralentissement de la croissance des revenus et de valorisations élevées dans un contexte de resserrement des conditions financières. La poussée surprenante de l’inflation américaine a porté à environ 90% la probabilité d’un nouveau relèvement des taux de la Fed, d’ici la fin de l’année. Cela dit, la relative résilience du bitcoin par rapport aux autres principaux actifs à risque, indique que les investisseurs anticiperaient déjà un revirement de la politique monétaire (à mesure que la correction boursière s’accentue) – une évolution que la récente baisse des rendements obligataires à long terme semble corroborer. Tant qu’un revirement décisif de la politique monétaire ne se produira pas, la volatilité générale des marchés financiers risque de se répercuter sur le bitcoin et les autres principaux cryptoactifs. Les risques de baisse resteront élevés.
- Notre Indice de sentiment sur les cryptoactifs a oscillé autour de niveaux neutres la semaine dernière et indique actuellement un sentiment de marché légèrement baissier.
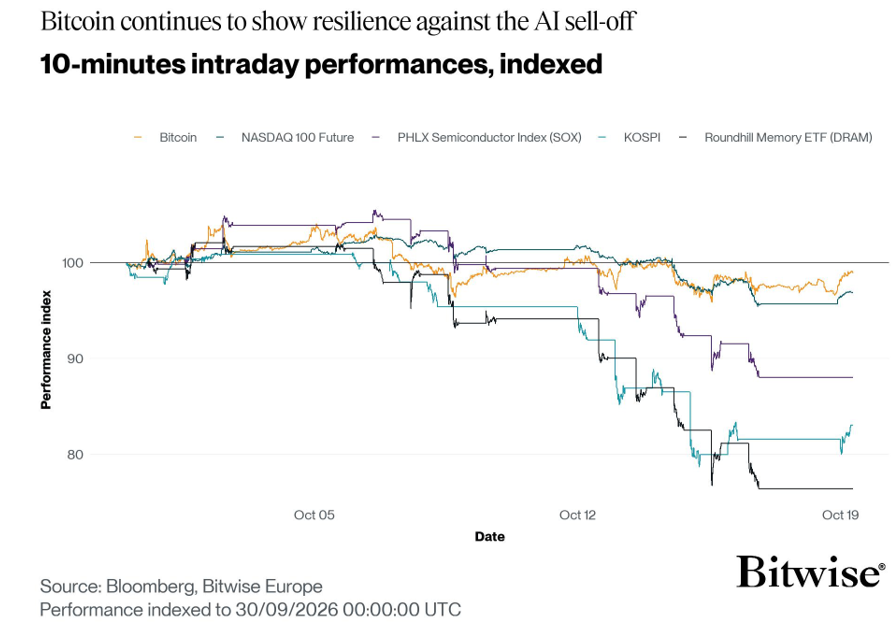
- Graphique de la semaine : Bitcoin a remarquablement bien résisté par rapport aux autres grands actifs à risque pendant la correction en cours des actions américaines. Ceci démontre que les investisseurs anticiperaient déjà un nouvel assouplissement marginal des conditions financières. Ceci corrobore notre thèse de longue date, selon laquelle bitcoin est un «canari dans la mine» qui tend à anticiper les changements des conditions financières plus tôt que les autres grands actifs financiers.
Graphique de la semaine
Performance
Les cryptoactifs ont continué à afficher une forte volatilité la semaine dernière, dans un contexte de pression baissière persistante sur le secteur de l’IA. Le secteur de l’IA traverse une ‘tempête parfaite’, pendant un ralentissement de la croissance des revenus à des valorisations élevées et dans un contexte de resserrement des conditions financières (comme souligné dans notre dernier rapport Bitcoin Macro Investor ).
La fuite du formulaire S-1 révélée par Reuters a montré que les principaux laboratoires d’IA restent déficitaires. La croissance de leur chiffre d’affaires devrait aussi très probablement être freinée de manière importante, en raison d’un ralentissement de la croissance des dépenses d’investissement chez les grands hyperscalers.
La hausse inattendue de l’inflation américaine a également entraîné une nouvelle réévaluation des probabilités de hausse des taux de la Fed. Au moment de la rédaction de ce rapport, les contrats à terme sur les fonds fédéraux (Fed Funds Futures) affichaient une probabilité de 90% d’une nouvelle hausse des taux de la Fed d’ici la fin de l’année.
Par ailleurs, les risques géopolitiques élevés ne laissent pas non plus entrevoir d’accalmie imminente en matière d’inflation des matières premières. Le détroit d’Ormuz reste fermé, avec un nombre très limité de passages de pétroliers quotidiens. Les données d’inflation à haute fréquence indiquent également que l’inflation américaine devrait s’accélérer à court terme.
Dans l’ensemble, cela continuera d’exercer une pression macroéconomique sur le secteur de l’IA. Ce dernier est confronté à des vents contraires spécifiques à son secteur, tels que la déflation des prix des tokens due à la concurrence des grands modèles de langage (LLM) chinois.
Cela dit, selon nous, une correction plus marquée du marché boursier américain augmente également les chances d’un revirement de la politique monétaire. Ceci pourrait expliquer la résilience du bitcoin par rapport aux autres grands actifs à risque (Graphique de la semaine).
L’une de nos thèses de longue date concernant bitcoin reste celle du «canari dans la mine», capable d’anticiper les changements des conditions financières avant les autres grands actifs financiers. La résilience du bitcoin pourrait déjà indiquer que les investisseurs commencent à anticiper un nouvel assouplissement marginal des conditions financières.
En effet, toute réévaluation des prévisions de croissance mondiale dans le contexte de la correction boursière, entraînera probablement une réévaluation des anticipations de politique monétaire. Ceci se traduira très certainement d’abord par une baisse des rendements obligataires (réels).
Le fait que les rendements obligataires à long terme aient commencé à baisser après avoir atteint leurs plus hauts niveaux depuis plusieurs décennies, pourrait déjà constituer le premier signe d’une telle évolution. Cependant, nous pensons qu’une volatilité plus généralisée des marchés financiers provoquerait très probablement une volatilité des principaux cryptoactifs. Tant qu’un revirement décisif de la politique monétaire ne se produira pas, les risques de baisse restent élevés.
Sentiment
Notre «indice de sentiment sur les cryptoactifs» [1] s’est légèrement amélioré, tout en restant en territoire négatif. 5 indicateurs sur 15 restent au-dessus de leur tendance à court terme.
Le taux de financement du BTC est passé de négatif à positif, tandis que la volatilité implicite sur 1 mois du BTC et la part des liquidations de positions longues sur les contrats à terme du BTC sont passées de positives à négatives. Cela démontre que les traders de contrats à terme et ceux d’options ont des perspectives et des points de vue différents sur cet actif, bien que sur des horizons temporels différents. L’engouement spéculatif des traders de contrats à terme s’est accru alors que les liquidations de positions courtes prédominaient. Les traders d’options adoptent une vision à plus long terme, légèrement plus apathique.
L’indice Crypto Fear & Greed a légèrement augmenté, passant de la zone «Neutre» à la zone «Cupidité».
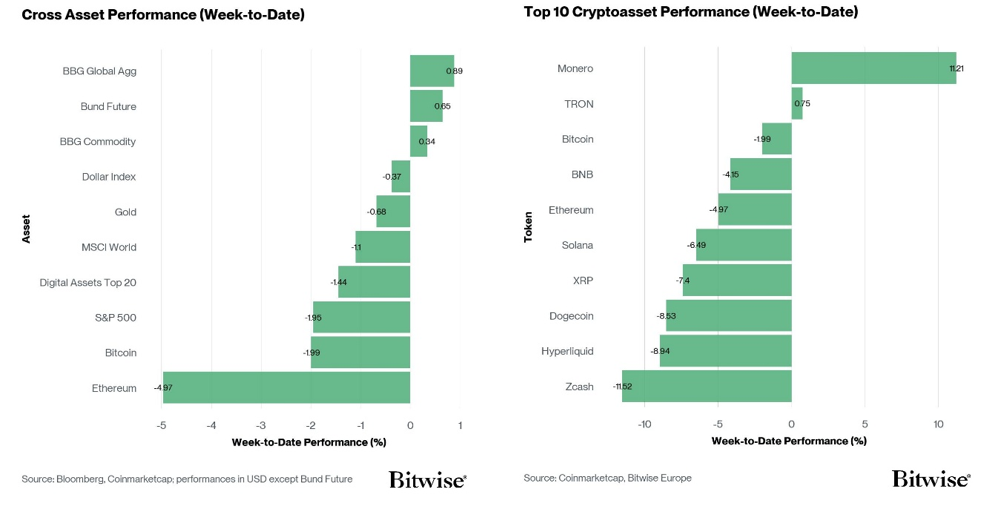
La dispersion des performances s’est légèrement accrue, ce qui indique que certaines poches de force relative étaient visibles au milieu de la tendance baissière. Les cryptomonnaies ‘Layer 1’ ont enregistré la plus faible baisse, Zcash et Monero surperformant bitcoin. En revanche, ce sont les tokens liés aux jeux vidéo qui ont le plus baissé. Respectivement, ces sous-secteurs ont affiché des rendements d’entre -8% et -17%, d’une semaine sur l’autre.
La surperformance des altcoins par rapport au bitcoin a légèrement diminué, touchant désormais 10% des altcoins suivis. Cela s’inscrit dans la lignée de la dispersion croissante des performances, les poches de vigueur étant ponctuelles face à une baisse plus généralisée du bêta.
Le sentiment sur les marchés financiers traditionnels, tel que mesuré par notre indicateur «Cross Asset Risk Appetite» (CARA), a reculé de 0,09 à -0,07 au cours de la semaine écoulée. Ceci indique que l’appétit pour le risque a diminué (devenu négatif au sein de la finance traditionnelle (TradFi)), alors que l’environnement macroéconomique défavorisent les actifs plus risqués. Cela a probablement eu également un effet d’entraînement négatif sur les cryptomonnaies.
L’indicateur « CME Bitcoin Commercials Net Positioning » démontre la différence entre les positions longues et courtes sur les contrats à terme sur bitcoin du CME. Ce chiffre a reculé de –13,85 % à –13,01 % de l’intérêt ouvert, ce qui indique que les traders ont légèrement réduit l’utilisation de levier à la baisse. Les perspectives restent tout de même globalement inchangées, avec une préférence pour la couverture contre une baisse potentielle des prix.
Conclusion : le repli général a probablement été provoqué par une baisse de l’appétit pour le risque sur l’ensemble des actifs, l’indicateur étant passé en territoire négatif. L’indice de sentiment est également resté négatif tout au long de la semaine, malgré un rebond de -0,49 à -0,21. Ce sentiment morose s’est probablement répercuté sur les altcoins, qui continuent de souffrir comparé au bitcoin, seuls 10 % de notre indice suivi ayant affiché une surperformance. Les cryptomonnaies Layer 1, dont bitcoin, ont surperformé les autres grands sous-secteurs menés par Zcash et Monero, même si elles ont globalement reculé; tandis que les tokens liés aux jeux vidéo ont sous-performé. Le positionnement net sur bitcoin reste orienté vers la couverture d’un risque de baisse supplémentaire.
Flux de fonds
Les ETP crypto ont enregistré environ -645,3 millions USD de sorties nettes, sur tous types de crypto, après des sorties nettes de -1 274,1 millions USD la semaine précédente.
Les ETP Bitcoin ont enregistré des sorties nettes de -225,9 millions USD, dont -235,2 millions USD concernaient les ETF américains.
L’ETF Bitwise Bitcoin (BITB) aux États-Unis a enregistré des entrées nettes de +2,2 millions USD.
En Europe, l’ETP Bitwise Physical Bitcoin (BTCE) a enregistré des entrées nettes équivalentes à +2,2 millions USD, tandis que l’ETP Bitwise Core Bitcoin (BTC1) a enregistré des entrées nettes d’environ +4,3 millions USD.
Le Grayscale Bitcoin Trust (GBTC) n’a enregistré ni entrées ni sorties nettes, tandis que l’iShares Bitcoin Trust (IBIT) a enregistré des sorties nettes d’environ -165,5 millions USD.
Par ailleurs, les ETP Ethereum ont enregistré des sorties nettes de -356,5 millions USD la semaine dernière, dont environ -320 millions USD pour l’ensemble des ETF américains.
Le Grayscale Ethereum Trust (ETHE) a enregistré des sorties nettes de -18,3 millions USD, tandis que l’iShares Ethereum Trust (ETHA) a enregistré des sorties nettes de -299 millions USD.
L’ETF Bitwise Ethereum (ETHW) aux États-Unis n’a enregistré ni entrées ni sorties nettes la semaine dernière. En Europe, l’ETP Bitwise Physical Ethereum (ZETH) a enregistré des entrées nettes de +0,8 million USD, tandis que l’ETP Bitwise Ethereum Staking (ET32) a enregistré des sorties nettes de -7,6 millions USD.
Les ETP altcoins (hors Ethereum), ont également enregistré des sorties nettes de -60,2 millions USD.
Les ETP thématiques et les ETP cryptos sur type «panier» ont affiché des sorties nettes de -2,7 millions USD. L’ETP Bitwise MSCI Digital Assets Select 20 (DA20) n’a enregistré ni entrées ni sorties nettes.
Conclusion : Les ETP cryptos ont enregistré une troisième semaine consécutive de sorties nettes. Le rythme a pourtant été divisé par deux (environ) par rapport à la semaine précédente et l’Ethereum a dépassé bitcoin en tant que principale source de rachats. Les sorties se sont concentrées sur les produits iShares de BlackRock, l’ETHA représentant à lui seul environ 93% des sorties des ETF Ethereum aux États-Unis et l’IBIT environ 70 % du côté du bitcoin.
Données on-chain
Bitcoin maintient la lutte autour de la barre des 83’000 USD, plusieurs tentatives pour reconquérir ce niveau n’ayant pas permis d’établir une cassure haussière durable. Cela reste un point de décision important pour le marché, représentant une convergence entre le coût moyen d’acquisition des ETF et l’ancien seuil technique de plus haut. La faiblesse s’est pourtant généralement avérée de courte durée, les baisses étant compensées par des achats relativement agressifs et les cours se redressant rapidement après leurs plus bas locaux. La demande sous-jacente reste donc réactive, même si un mouvement soutenu au-dessus de 83’000 USD est encore nécessaire pour que cette zone s’impose de manière plus convaincante comme support.
La répartition de la rentabilité des investisseurs aide à expliquer pourquoi cette zone est devenue si importante. Les niveaux auxquels 50%, 40% et 30% du capital investi seraient en bénéfice se situent actuellement autour de 84’000 USD, 79’000 USD et 73’000 USD respectivement. Le seuil des 50% se situe presque exactement au niveau du coût d’acquisition moyen des ETF et du précédent plus haut technique. Bitcoin est donc placé près du point où environ la moitié du capital investi est en bénéfice et l’autre moitié en perte. Un mouvement soutenu au-dessus de cette zone ramènerait la majorité du capital investi en bénéfice et représenterait une avancée importante au-delà du point médian actuel du marché.
Ce même cadre fournit également une indication utile à la baisse. La moyenne réelle du marché, (~78’000 USD), le coût d’acquisition des détenteurs à court terme (~74’000 USD), et la moyenne mobile sur 200 jours, (~72’000 USD), coïncident étroitement avec les seuils de rentabilité de 40% et 30%, créant ainsi une zone structurelle plus large entre environ 72’000 USD et 78’000 USD. Bitcoin reste au-dessus de cette zone, ce qui signifie qu’un recul vers celle-ci ne remettrait pas nécessairement en cause la structure constructive plus large. Une défense réussie indiquerait, au contraire, que le marché continue de se consolider au-dessus des niveaux qui ont défini la précédente sortie du marché baissier.
L’indice de tendance d’accumulation (Accumulation Trend Score) corrobore ce tableau équilibré. À environ 0,48, cet indicateur est revenu proche de son niveau neutre de 0,5, ce qui démontre que l’intensité de l’accumulation et celle de la distribution sont désormais globalement équilibrées. Aucun des deux camps n’exerce d’influence dominante claire, ce qui correspond au fait que bitcoin s’échange près du point médian de rentabilité des investisseurs et peine à amorcer un mouvement décisif dans un sens ou dans l’autre.
Le comportement de dépense des investisseurs reste plus encourageant. Le ratio de profit sur les sorties dépensées (SOPR), qui mesure le profit ou la perte moyen(ne) réalisé(e) par pièce dépensée, reste supérieur à 1 sur l’ensemble du marché, tant chez les détenteurs à court terme que chez les détenteurs à long terme. Cela indique que toutes les principales cohortes continuent, en moyenne, de réaliser des bénéfices sur leurs pièces. Il est important de noter que tant le SOPR global que celui des détenteurs à court terme sont récemment revenus vers le seuil de rentabilité de 1 et s’y sont maintenus. Ceci indique que la faiblesse est absorbée autour du coût d’acquisition des investisseurs. Ces derniers semblent donc plus disposés à défendre leurs prix d’acquisition qu’à utiliser les rebonds simplement comme des occasions de sortir, un schéma historiquement plus caractéristique des conditions de prise de risque.
L’appétit pour le risque reste néanmoins inégal sur l’ensemble du marché des cryptomonnaies. Au cours des sept derniers jours, les grandes capitalisations ont reculé d’environ 2,8%, contre 5,0% pour les moyennes capitalisations et 5,7% pour les petites capitalisations. La baisse des petites capitalisations se situe approximativement au 86e centile en termes d’ampleur des baisses hebdomadaires sur l’année écoulée, tandis que les moyennes capitalisations se situent autour du 78e centile et les grandes capitalisations autour du 71e centile. Le marché global des altcoins a reculé d’environ 4,0%, ce qui correspond également au 78e centile, contre une baisse d’environ 1,8% seulement pour le Bitcoin, plus proche du 62e centile. La faiblesse récente s’est donc concentrée de manière disproportionnée sur les segments les plus éloignés de la courbe de risque des cryptos.
Il est important de noter que cette détérioration ne s’explique pas simplement par le fait que les altcoins présentent un bêta plus élevé par rapport au bitcoin. Sur la base des rendements logarithmiques quotidiens, le bêta sur 90 jours de la capitalisation boursière des altcoins par rapport au Bitcoin s’établit actuellement à environ 0,82, ce qui le situe à peu près au 41e centile des trois dernières années. Malgré cette sensibilité relativement modérée sur une période plus longue, les altcoins ont nettement sous-performé bitcoin au cours de la semaine écoulée. Cela démontre que la faiblesse récente reflète une détérioration de la demande relative plus loin sur la courbe de risque des cryptos, plutôt qu’une simple réaction amplifiée à la baisse du bitcoin lui-même.
Le marché semble se situer près de l’équilibre. Bitcoin s’échange autour du niveau où environ la moitié du capital investi est en bénéfice, l’intensité de l’accumulation et de la distribution est globalement équilibrée, et plusieurs modèles de valorisation indépendants convergent vers les mêmes niveaux structurels. Dans le même temps, le comportement en matière de dépenses reste constructif et la faiblesse continue d’attirer les acheteurs. Le principal obstacle est désormais la zone comprise entre 83’000 USD et 84’000 USD. Un franchissement durable au-dessus de cette zone ramènerait la majorité du capital investi en situation de profit et constituerait une confirmation soutenue que le marché passe d’une phase précoce de transition vers un marché haussier à la phase suivante d’expansion.
Contrats à terme, options et contrats perpétuels
L’encours des contrats à terme perpétuels sur le BTC a augmenté d’environ 10,500 BTC, soit 2,5%, pour atteindre environ 429,900 BTC. Cela représente une expansion plus importante que la modeste hausse observée précédemment – bien que le positionnement reste bien en deçà des montées en puissance plus agressives observées plus tôt dans le cycle. L’exposition aux contrats perpétuels a donc augmenté, mais ne semble pas encore excessive.
Cette hausse s’est principalement concentrée sur les marchés à échéance perpétuelle natifs des cryptos plutôt que sur le CME. L’intérêt ouvert sur les contrats à terme du CME est resté pratiquement inchangé, n’augmentant que d’environ 330 BTC, tandis que la base des contrats à terme sur trois mois a légèrement progressé, passant de 4,8% à environ 5,1%. L’intérêt ouvert sur le CME ayant peu évolué, il y a peu d’indications d’une augmentation importante de l’exposition aux contrats à terme de la part des investisseurs institutionnels.
Les liquidations de toutes positions longues et courtes confondues ont atteint environ 3,0 milliards USD, contre environ 2,5 milliards auparavant. Malgré cela, l’encours des contrats à terme perpétuels a tout de même terminé la semaine en hausse. Ceci démontre que les positions ont été reconstituées à la suite du désendettement forcé, plutôt que de rester déprimées. L’effet de levier a donc fait son retour de manière sélective, plutôt que par le biais d’une expansion généralisée du risque.
Les taux de financement ont également légèrement augmenté parallèlement à la hausse de l’intérêt ouvert. Mesurés sur une moyenne mobile de sept jours, les taux de financement annualisés ont terminé la semaine à environ 3,0 %, contre 2,4 % auparavant. Les taux de financement restent donc positifs en faveur des positions longues, mais relativement modérés. Dans l’ensemble, le raffermissement du financement et la hausse de l’intérêt ouvert des contrats perpétuels indiquent une certaine reconstruction des positions longues à effet de levier, bien que les conditions restent relativement maîtrisées.
Sur les marchés d’options, l’intérêt ouvert en BTC a augmenté d’environ 19’200 BTC, soit 4,3%, pour atteindre environ 466’700 BTC, prolongeant ainsi la reprise qui a suivi la réinitialisation trimestrielle liée à l’échéance. Le rythme de progression a ralenti par rapport à la semaine précédente, mais les options restent la composante la plus active du marché des dérivés.
La composition de ce positionnement reste défensive. Le ratio des positions ouvertes « put/call » sur les principales bourses cryptos a légèrement augmenté, passant de 0,59 à environ 0,60, tandis que ce ratio sur les options IBIT reste élevé, proche de 0,75. La forte augmentation des positions «put» sur l’IBIT observée précédemment s’est donc poursuivie, laissant le marché des options sur ETF nettement plus orienté vers les options «put» que les bourses cryptos.
Ce même biais défensif est visible dans la courbe de skew 25-delta . Le skew à une semaine a augmenté pour atteindre environ +0,15, ce qui le place autour du 91e centile de sa distribution sur trois ans. Les skew à un, trois et six mois se situent entre le 74e et le 75e centile. La réévaluation ne se limite donc pas à la partie courte de la courbe. Un skew positif indique que les options de vente se négocient avec une volatilité implicite plus élevée que les options d’achat, ce qui montre que la protection contre la baisse génère une prime nettement plus importante sur l’ensemble de la courbe.
Dans le même temps, la volatilité implicite reste historiquement faible. La volatilité implicite à une semaine a légèrement augmenté pour s’établir à environ 31,6%, tandis que celle à un mois se situe près de 36,2%. Ceci les place respectivement aux 6e et 15e centiles de leurs distributions sur trois ans. Les volatilités implicites à trois et six mois restent encore plus modérées, s’établissant respectivement autour du 2e centile et en dessous du 1er centile. Les marchés d’options anticipent donc globalement une volatilité future relativement faible, malgré la prime importante attachée à la protection contre la baisse.
La divergence entre l’asymétrie et la volatilité implicite pure est particulièrement notable. Les anticipations de volatilité absolue restent modérées, tandis que le prix relatif de la protection contre la baisse a fortement augmenté. Historiquement, des niveaux de volatilité implicite aussi comprimés ont souvent précédé une expansion ultérieure de la volatilité réalisée. Le signal reste neutre quant à la direction, mais la protection contre la baisse devenant de plus en plus coûteuse par rapport aux options d’achat, la configuration actuelle indique que le potentiel d’un mouvement plus important pourrait être supérieur à ce que laissent entendre les anticipations de volatilité actuelles.
L’exposition gamma se stabilise relativement autour du cours actuel. Le positionnement global s’établit à environ +4,7 milliards USD de gamma net, avec une exposition positive ~+9,5 milliards USD contre une exposition négative de -4,8 milliards USD. Bitcoin s’établissant à près de 81’400 USD, d’importantes concentrations positives se situent autour de 80’000, 83’000 et 85’000 USD, ce qui démontre que les opérations de couverture des courtiers pourraient agir de manière plus contracyclique et atténuer les fluctuations réalisées autour du cours au comptant.
Au-delà du cours au comptant, cependant, la structure devient moins stabilisatrice. Le gamma négatif reste concentré près de 88’000 USD et en particulier de 90’000 USD, où l’exposition s’élève à environ -2,3 milliards USD. Un mouvement décisif vers cette zone pourrait donc rendre la couverture des courtiers de plus en plus procyclique, renforçant potentiellement les fluctuations de prix à mesure que ces prix d’exercice gagnent en pertinence.
Dans l’ensemble, les positions sur les produits dérivés se sont encore renforcées, mais l’effet de levier reste relativement modéré. L’encours des contrats à durée indéterminée et le financement ont tous deux augmenté, bien que les positions sur le CME soient restées globalement inchangées et que le financement reste modeste par rapport aux normes historiques. L’encours des options continue de se redresser, mais sa composition est de plus en plus défensive, avec des positions élevées sur les options de vente et une asymétrie positive, ce qui témoigne d’une nette préférence pour la protection contre la baisse. En même temps, la volatilité implicite reste historiquement faible sur l’ensemble de la courbe. Le marché des produits dérivés n’indique donc pas un effet de levier excessif, mais plutôt un marché qui reste prudemment positionné face au risque de baisse tout en continuant à évaluer la volatilité globale comme relativement modérée. Le gamma agrégé pourrait contribuer à contenir les fluctuations autour du cours au comptant, bien qu’une exposition négative proche de 90’000 USD puisse entraîner des mouvements de prix plus réflexifs si bitcoin venait à s’apprécier de manière décisive.
[1] L’indice de sentiment des crypto-actifs est un indicateur composite constitué de 15 sous-indicateurs différents couvrant le sentiment, les données on-chain, les produits dérivés, l’évolution des flux ainsi que le sentiment sur les marchés financiers traditionnels. Un z-score glissant sur 90 jours est utilisé pour normaliser et agréger ces sous-indicateurs.
Ce document est destiné exclusivement aux investisseurs professionnels et ne convient pas à la distribution au grand public ni à une utilisation à des fins d’investissement.
Les informations fournies dans ce document sont présentées à titre illustratif, pédagogique ou informatif uniquement et ne constituent en aucun cas un conseil en investissement, une recommandation ou une sollicitation d’offre d’achat d’un produit ou de réalisation d’un investissement.
Le présent document (qui peut faire l’objet de modifications et se présenter sous la forme d’une présentation, d’un communiqué de presse, d’une publication sur les réseaux sociaux, d’un article de blog, d’une communication diffusée ou de tout autre support similaire – nous désignons globalement cette catégorie de communications par le terme « document » aux fins de la présente clause de non-responsabilité) est publié par Bitwise Europe GmbH (« BEU » ou « l’Émetteur »). Le présent document a été rédigé conformément aux lois et réglementations applicables (y compris celles relatives aux promotions financières).
Bitwise Europe GmbH, société constituée en vertu du droit allemand, est l’émetteur des produits négociés en bourse (« ETP ») décrits dans le présent document, conformément à un prospectus de base et à des conditions définitives, qui peuvent être complétés de temps à autre, et qui sont approuvés par la BaFin. Si vous envisagez d’investir dans des produits émis par BEU, vous devez vérifier auprès d’un conseiller financier indépendant, de votre courtier ou de votre banque que ces produits sont disponibles dans votre juridiction et adaptés à votre profil d’investissement. Toute décision d’investir un montant quelconque dans des ETP proposés par BEU doit tenir compte de votre situation particulière, après avoir sollicité des conseils indépendants en matière d’investissement, de fiscalité et de droit.
Le capital est exposé à un risque. Les crypto-actifs présentent un risque élevé et sont volatils. La valeur des investissements dans les crypto-actifs et les ETP liés aux crypto-actifs peut aussi bien baisser qu’augmenter, et les investisseurs peuvent perdre tout ou partie de leur capital investi. Aucun dispositif de protection des investisseurs ni de système d’indemnisation ne s’applique. Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Les déclarations prospectives ne constituent pas des garanties.
Vous devez lire le prospectus de base et les conditions définitives correspondants avant d’investir, et en particulier la section intitulée « Facteurs de risque » pour obtenir plus de détails sur les risques associés à un investissement. Les prospectus, les conditions définitives et les autres documents relatifs aux ETP de BEU sont disponibles dans la section « Ressources » du site www.bitwiseinvestments.com. Lorsque vous consultez ce site web, vous devrez certifier vous-même votre juridiction et votre type d’investisseur afin d’accéder à ces documents, et ce faisant, vous pourrez être soumis à d’autres clauses de non-responsabilité et informations importantes.
Limites analytiques importantes : Les observations et analyses présentées dans ce document reposent sur des tendances historiques du marché et des corrélations de données qui pourraient ne pas se reproduire ou se poursuivre dans les conditions de marché futures. Les corrélations passées entre les flux de capitaux et les indicateurs de performance ne préjugent pas des performances futures et ne doivent pas être extrapolées en tant qu’indicateurs prédictifs. Des risques baissiers significatifs subsistent sur tous les horizons d’investissement, indépendamment des indicateurs actuels de sous-évaluation ou des indicateurs techniques favorables . Tous les résultats des modèles, les calculs de juste valeur et les évaluations quantitatives sont soumis à une incertitude significative et à des limites méthodologiques, et ne doivent pas servir de seule base pour prendre des décisions d’investissement. Les investisseurs doivent mener leur propre diligence raisonnable et prendre en compte de multiples facteurs dépassant le cadre de la présente analyse.
Lire l’intégralité de la clause de non-responsabilité ici : https://bitwiseinvestments.eu/disclaimer/