
Naviguer avec succès sur les marchés du bitcoin et des cryptoactifs
Points clés de la semaine
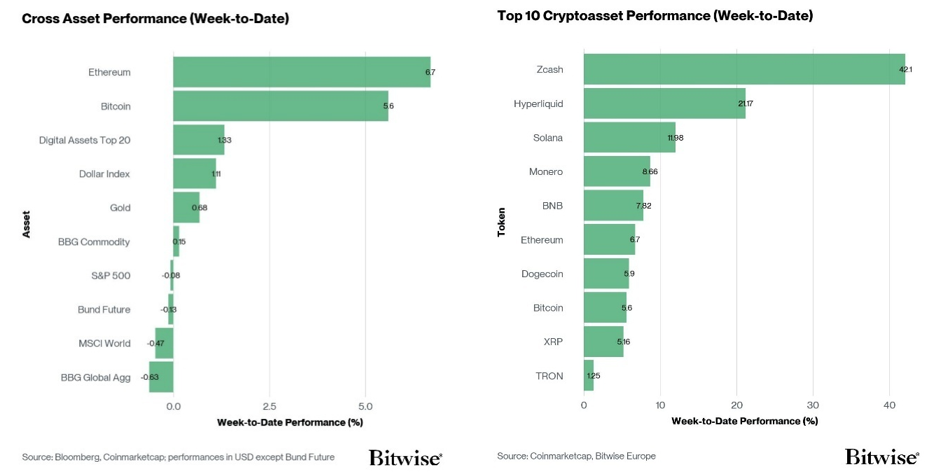
- Performance : les principaux cryptoactifs ont continué de surperformer la semaine dernière dans un contexte d’appétit pour le risque en hausse, ZCash, Hyperliquid et Solana occupant les premières places du top 10 et Ethereum devançant bitcoin, tandis que les ETP sur altcoins, hors Ethereum, ont enregistré leur plus important afflux net hebdomadaire depuis le début de l’année, à hauteur d’environ +166 millions de dollars.
- Indice de sentiment des cryptoactifs[1] : Notre indice interne de sentiment des cryptoactifs s’est fortement redressé, signalant à nouveau un sentiment haussier, soutenu par un appétit pour le risque qui s’étend aux altcoins et par la convergence continue entre la finance traditionnelle et la finance «on-chain», soulignée par le lancement de Pontes par la BCE.
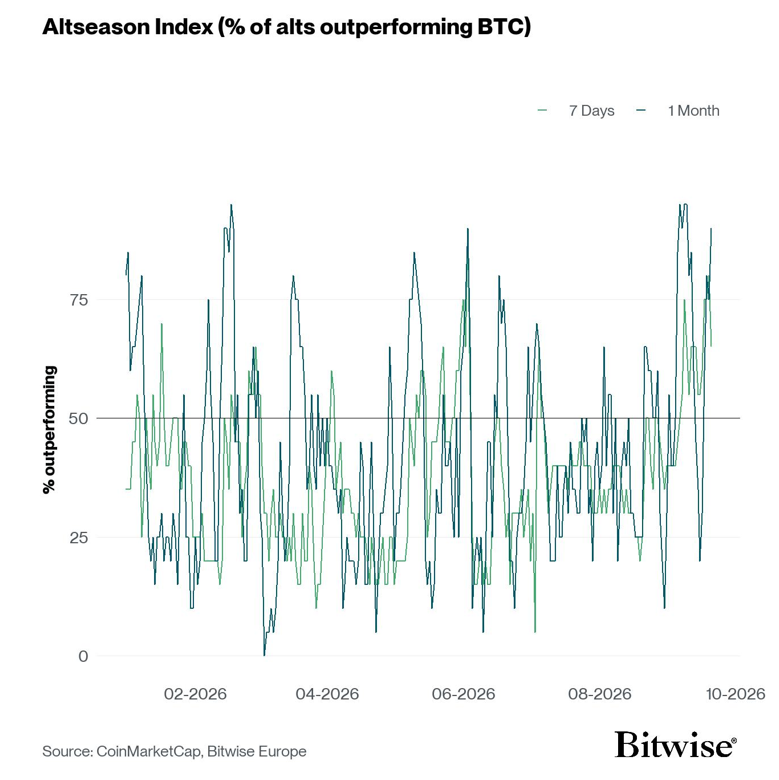
- Graphique de la semaine : Notre indice «Altseason» continue d’indiquer une « altseason », 90 % des altcoins suivis ayant surperformé bitcoin au cours de la semaine écoulée et 65% sur une base mensuelle. Historiquement, les valeurs supérieures à 80 % ont tendance à persister et coïncident avec une surperformance à court et moyen terme des principaux altcoins par rapport au BTC, même si les tendances historiques ne se répètent pas nécessairement.
Graphique de la semaine
Performance
Les principaux crypto-actifs tels que bitcoin et Ethereum ont continué à surperformer les actifs traditionnels dans un contexte d’appétit pour le risque en hausse et de flux records vers les altcoins hors Ethereum.
Bien que les flux de fonds vers les ETP liés au bitcoin et à Ethereum aient quelque peu marqué le pas, les ETP liés aux altcoins autres qu’Ethereum ont enregistré leur plus important afflux net hebdomadaire depuis le début de l’année, à hauteur d’environ +166 millions de dollars.
De manière générale, parmi les 10 principaux crypto-actifs, ZCash, Hyperliquid et Solana ont affiché les meilleures performances relatives. Ethereum a également surperformé bitcoin.
En effet, notre indice interne « altseason » continue de signaler une «altseason», c’est-à-dire un environnement de marché dans lequel les altcoins continuent de surperformer bitcoin. Plus précisément, 90% de notre panier d’altcoins suivi ont surperformé bitcoin au cours de la semaine écoulée et 65% ont réussi à surperformer sur une base mensuelle (Graphique de la semaine).
*L’indice altseason mesure la surperformance relative des altcoins par rapport au bitcoin. Pour nous aligner sur cet indicateur, nous avons analysé les rendements relatifs à terme des paires ETH/BTC, SOL/BTC et XRP/BTC sur cinq tranches distinctes de l’indice altseason» à 1 mois : (0% – 20%), (20% – 40%), (40% – 60%), (60% – 80%) et (80% – 100%).
Pour chaque fourchette, nous avons calculé les rendements relatifs moyens à terme sur six horizons temporel : 7 jours, 14 jours, 30 jours, 90 jours, 180 jours et 365 jours.
L’appétit croissant pour les altcoins indique généralement une augmentation de l’appétit pour le risque sur les marchés des cryptomonnaies de manière plus générale. Une surperformance plus persistante des altcoins signale également un contexte dans lequel Ethereum pourrait continuer à surperformer bitcoin.
Si Ethereum surperformait bitcoin en septembre, ce serait le quatrième mois consécutif de surperformance – une situation observée pour la dernière fois en mai 2021, lors du cycle haussier post-Covid.
Il est important de noter que des valeurs élevées de l’indice «altseason» ont tendance à signaler une surperformance supplémentaire au cours des mois à venir, comme le souligne ce rapport.
En d’autres termes, les valeurs élevées de l’indice «altseason» (> 80%) ont tendance à perdurer et à traduire une forte dynamique de performance pour les principales altcoins (ETH, SOL, XRP) par rapport au BTC à court et moyen terme (jusqu’à 12 mois). Cela dit, ce signal n’est pas nécessairement unidirectionnel : les cycles précédents ont également connu des revirements brutaux, et le contexte actuel laisse place à un regain de volatilité ou à une sous-performance relative, en particulier si les risques géopolitiques ou macroéconomiques plus généraux s’intensifient.
Nous pensons que, tandis que bitcoin continue de bénéficier du regain d’intérêt pour le «Debasement Trade», les principaux altcoins comme Ethereum profitent d’un ensemble plus diversifié de thèses d’investissement qui connaissent un regain de dynamique, telles que les stablecoins, la tokenisation d’actifs du monde réel et la DeFi (finance décentralisée).
Un exemple concret: la valeur des actifs du monde réel tokenisés et distribués a atteint environ 39 milliards de dollars début septembre 2026 (source : rwa.xyz, hors stablecoins), soit plus du triple des quelque 12 milliards de dollars enregistrés mi-2025, Ethereum représentant près de la moitié de cette valeur – tandis que l’offre de stablecoins se maintenait à des niveaux proches de ses plus hauts historiques (environ 303 milliards de dollars), dont environ 60% reposent sur Ethereum.
Par ailleurs, la BCE a lancé aujourd’hui Pontes. Il s’agit en substance de «l’euro numérique mis à la disposition des banques» afin qu’elles puissent régler efficacement leurs transactions entre elles à l’aide d’actifs tokenisés et d’une technologie de registre distribué (DLT). Ce système relie les plateformes DLT du marché aux services de règlement TARGET existants de l’Eurosystème, permettant ainsi le règlement des transactions tokenisées en monnaie de banque centrale.
Il convient de rappeler que la BCE a déjà envisagé, par le passé, d’utiliser des blockchains publiques majeures telles qu’Ethereum ou Solana pour le lancement de l’euro numérique. L’euro numérique destiné au grand public devrait faire l’objet d’un projet pilote à partir de la mi-2027.
Quoi qu’il en soit, nous pensons que la convergence en cours entre la finance traditionnelle et la finance « on-chain » continuera à constituer un facteur positif pour les altcoins au cours des prochains mois.
Conclusion : notre indice « altseason » continue de signaler un régime favorable généralisé aux altcoins, 90 % des altcoins suivis ayant surperformé bitcoin la semaine dernière et les ETP sur altcoins (hors Ethereum) ayant enregistré leur plus important afflux net hebdomadaire depuis le début de l’année — les valeurs supérieures à 80 % se sont historiquement révélées persistantes et ont soutenu la surperformance continue des principaux altcoins tels qu’ETH, le SOL et le XRP au cours des mois suivants. Alors que bitcoin reste ancré dans le thématique du «debasement trade», Ethereum bénéficie d’un ensemble plus diversifié de dynamiques en pleine accélération, notamment autour des stablecoins, de la tokenisation d’actifs du monde réel et de la DeFi, comme en témoignent la croissance record des actifs réels sur la chaîne (RWA) et le lancement de Pontes par la BCE. Nous prévoyons que la convergence en cours entre la finance traditionnelle et la finance « on-chain » restera un potentiel facteur favorable pour les altcoins au cours des prochains mois.
Sentiment
Notre «indice de sentiment sur les crypto-actifs» interne[1] a fortement progressé pour passer en territoire positif, après avoir atteint son niveau le plus bas en territoire neutre en milieu de semaine.
À l’heure actuelle, 13 indicateurs sur 15 restent au-dessus de leur tendance à court terme.
Les changements les plus notables ont été les hausses de l’indice Altseason, des entrées de BTC sur les bourses, du taux de financement du BTC et de la volatilité implicite à 1 mois du BTC. Dans l’ensemble, cela indique une spéculation accrue sur les altcoins et les dérivés du bitcoin, mais avec une propension à vendre les positions à mesure que les investisseurs transfèrent leurs cryptomonnaies vers les bourses. Compte tenu des sorties nettes observées dans les ETP, la surperformance par rapport aux actifs traditionnels semble être tirée par l’effet de levier.
L’indice Crypto Fear & Greed est resté globalement stable d’une semaine sur l’autre dans la zone «Greed», après avoir rebondi par rapport aux niveaux déprimés enregistrés en milieu de semaine, en ligne avec notre indice de sentiment.
La dispersion des performances s’est accrue, parallèlement à la rotation plus large des flux au comptant des ETP d’altcoins hors ETH, tels que Solana.
Lorsque la dispersion s’accroît, cela peut indiquer que le marché semble être porté par un ensemble plus diversifié de récits qui, selon notre analyse, a historiquement été associé à des périodes d’appétit pour le risque croissant au cours des cycles de marché précédents.
La surperformance des altcoins par rapport au bitcoin est passée de 35% à 90% parmi les altcoins suivis dans notre indice. Cela concorde avec l’amélioration du sentiment, de la peur et de la cupidité, ainsi qu’avec les forts afflux nets au comptant vers les ETP.
Le sentiment sur les marchés financiers traditionnels, tel que mesuré par notre indicateur interne «Cross Asset Risk Appetite» (CARA), a baissé de 0,61 à 0,57 au cours de la semaine écoulée, signalant un recul de l’appétit pour le risque en raison de conditions macroéconomiques moins favorables.
L’indicateur «Positionnement net des opérateurs commerciaux sur bitcoin au CME» rend compte de la différence entre les contrats à terme longs et courts sur bitcoin au CME. Sa valeur a baissé à –12,55% de l’intérêt ouvert, ce qui suggère que les traders ont accru leur effet de levier à la baisse dans un contexte macroéconomique moins favorable et face à un renversement des flux.
Conclusion : le sentiment s’est fortement redressé par rapport aux plus bas atteints en milieu de semaine, avec 13 indicateurs sur 15 au-dessus de la tendance et une ampleur des altcoins passant de 35% à 90%. Cette dispersion croissante a coïncidé avec une rotation vers les ETP d’altcoins autres qu’ETH, notamment Solana. Cependant, les principaux ETP ont enregistré une sortie de capitaux de -124,9 millions de dollars et l’indice CARA a reculé à 0,57; le rebond semble donc être intra-crypto et tiré par l’effet de levier, plutôt que par des facteurs macroéconomiques.
Flux de fonds
Les ETP crypto globaux ont enregistré environ -124,9 millions de dollars de sorties nettes la semaine dernière, tous types de cryptoactifs confondus, après -196,2 millions de dollars de sorties nettes la semaine précédente.
Les ETP Bitcoin ont enregistré des sorties nettes de -113,9 millions de dollars , dont -7 millions de dollars concernaient les ETF américains.
L’ETF Bitwise Bitcoin (BITB) aux États-Unis a enregistré des sorties nettes de -2,7 millions de dollars. En Europe, l’ETP Bitwise Physical Bitcoin (BTCE) a enregistré des sorties nettes équivalentes à -2,5 millions de dollars, tandis que l’ETP Bitwise Core Bitcoin (BTC1) a enregistré des entrées nettes d’environ +0,6 million de dollars.
Le Grayscale Bitcoin Trust (GBTC) a enregistré des sorties nettes de -62,4 millions de dollars, tandis que l’iShares Bitcoin Trust (IBIT) a enregistré des entrées nettes d’environ +120,7 millions de dollars .
Par ailleurs, les ETP Ethereum ont enregistré des sorties nettes de -174,2 millions de dollars , dont environ -147,8 millions de dollars pour l’ensemble des ETF américains.
Le Grayscale Ethereum Trust (ETHE) a enregistré des sorties nettes de -31,4 millions de dollars, tandis que l’iShares Ethereum Trust (ETHA) a enregistré des sorties nettes de -56 millions de dollars.
L’ETF Bitwise Ethereum (ETHW) aux États-Unis a enregistré des sorties nettes de -33,1 millions de dollars.
En Europe, l’ETP Bitwise Physical Ethereum (ZETH) a enregistré des sorties nettes de -0,2 million de dollars, tandis que l’ETP Bitwise Ethereum Staking (ET32) a enregistré des sorties nettes de -39,9 millions de dollars.
Les ETP sur altcoins, hors Ethereum, ont également enregistré des entrées nettes de +166,1 millions de dollars .
Les ETP thématiques et les ETP cryptos de type « panier » ont affiché des sorties nettes de -2,8 millions de dollars au total. L’ETP Bitwise MSCI Digital Assets Select 20 (DA20) n’a enregistré ni entrées ni sorties nettes.
Conclusion : les ETP Ethereum ont perdu -174,2 millions de dollars, tandis que les altcoins hors ETH ont attiré +166,1 millions de dollars. Les ETF américains sur Solana ont enregistré +60,7 millions de dollars sur la semaine, dont la majeure partie en une seule séance (vendredi). Cette rotation, plutôt qu’une réduction des risques, s’inscrit dans la lignée des hausses substantielles de nos indices de sentiment et de notre indice Altseason.
Données «on-chain»
Bitcoin a fortement rebondi au cours de la semaine dernière, retrouvant la moyenne réelle du marché (True Market Mean) proche de 76’700 $ avant de repasser au-dessus de 80’000 $ et d’atteindre la zone de résistance comprise autour des 82’000 $. Cependant, le marché n’a jusqu’à présent pas réussi à s’imposer de manière décisive à la hausse, ses tentatives répétées s’essoufflant sous la zone comprise entre 82’000 et 83’000 dollars. Si cette reprise renforce l’amélioration générale de la structure du marché, une consolidation durable au-dessus de cette zone de résistance constituerait une confirmation plus solide d’une cassure plus durable.
En y regardant de plus près, la zone des 83’000 $ représente une confluence particulièrement forte d’indicateurs de prix, combinant le seuil technique du plus haut, le coût d’acquisition moyen des entrées d’ETF et la bande de déviation de +1σ autour du coût d’acquisition des détenteurs à court terme. La difficulté répétée à franchir cette zone de manière décisive suggère que les 83’000 $ restent le principal obstacle pour le marché, et un retour durable au-dessus de ce niveau apporterait une preuve nettement plus solide que la structure baissière antérieure a été brisée.
Bitcoin conserve également une marge de manœuvre significative avant que la structure haussière plus large ne soit mise sous pression. Le coût d’acquisition des détenteurs à court terme et la moyenne mobile sur 200 jours restent regroupés autour de 70’000–72’000 $, laissant place à un retracement plus profond sans pour autant compromettre l’appétit pour le risque. Un recul vers cette zone, s’il est absorbé avec succès, pourrait contribuer à confirmer ces anciens niveaux de résistance en tant que supports, tout en donnant au marché un délai supplémentaire pour consolider les gains réalisés lors de la rapide progression du mois d’août.
Il convient notamment de noter que le Spent Output Profit Ratio (SOPR), qui mesure le bénéfice ou la perte moyen(ne) réalisé(e) sur les cryptomonnaies dépensées un jour donné, a rebondi depuis son niveau d’équilibre de 1,0 et a poursuivi sa hausse. Cela suggère que les investisseurs ont efficacement défendu leur coût d’acquisition. Le cours a été testé aux alentours du niveau auquel les cryptomonnaies étaient dépensées à un prix proche du seuil de rentabilité ; les ventes ont été absorbées et les dépenses ultérieures sont redevenues rentables. Ce type de comportement a historiquement été associé à des environnements propices à la prise de risque, où les replis sont absorbés et où les investisseurs sont de plus en plus en mesure de réaliser des bénéfices sur les dépenses suivantes. Il est important de noter que cette tendance est évidente tant chez les détenteurs à court terme que chez ceux à long terme, ce qui suggère que l’amélioration est généralisée et ne se limite pas à un seul groupe d’investisseurs.
Le rebond récent a été généralisé sur l’ensemble du spectre des capitalisations boursières, bien que la performance reste favorisée par les actifs de grande capitalisation. Les actifs de grande capitalisation ont progressé de 5,0% au cours des sept derniers jours, ce qui place cette évolution au 79e centile des rendements hebdomadaires observés au cours des trois dernières années. Les actifs à moyenne capitalisation ont suivi avec une hausse de 3,5%, se classant au 68e centile, tandis que les petites capitalisations ont enregistré une hausse plus modeste de 1,7%, correspondant au 62e centile. Cela suggère que l’appétit pour le risque s’est amélioré sur l’ensemble du spectre des actifs, même si les capitaux continuent de privilégier les actifs à plus forte liquidité et à plus grande capitalisation.
Les volumes restent inégaux sur l’ensemble du marché, ce qui suggère que l’ampleur de la participation n’a pas été à la hauteur de celle de la performance des cours. L’activité sur le marché au comptant et sur les contrats à terme reste relativement modérée, tandis que les volumes des options et des DAT continuent d’afficher de bons résultats. L’activité des ETF et sur la chaîne se situe plutôt au milieu de leurs distributions récentes. Dans l’ensemble, l’engagement du marché reste solide dans certains segments, mais la reprise n’est pas encore soutenue par une expansion uniforme de l’activité sur toutes les principales places boursières.
Il est intéressant de noter que les conditions de volatilité ont commencé à diverger au cours de la semaine dernière. La volatilité réalisée à court terme a considérablement augmenté à mesure que bitcoin connaissait des fluctuations plus importantes sur le marché au comptant, la volatilité réalisée sur une semaine passant de niveaux exceptionnellement bas à la moitié supérieure de sa distribution sur trois ans. La volatilité réalisée sur deux semaines a également augmenté, tandis que les mesures à plus long terme restent relativement modérées. Cela suggère que l’évolution récente des cours a généré une expansion locale de la volatilité sans pour autant déboucher sur un changement de régime plus général.
En revanche, la volatilité implicite reste à des niveaux historiquement bas et a encore baissé sur la majeure partie de la courbe des échéances. La volatilité implicite à court terme continue de se situer vers le bas de sa distribution sur trois ans, tandis que les échéances à trois et six mois restent particulièrement faibles. Les marchés d’options n’ont donc guère montré de signes de réévaluation de la récente hausse des fluctuations réalisées, continuant à refléter des anticipations relativement modérées quant à la volatilité future.
Dans l’ensemble, le marché a connu une hausse significative de la volatilité réalisée à très court terme sans réévaluation correspondante sur les marchés d’options. La volatilité réalisée à plus long terme reste également historiquement modérée, ce qui suggère que le régime de volatilité global reste relativement comprimé. Si les fluctuations élevées des cours au comptant persistent, la volatilité implicite pourrait finalement devoir s’ajuster à la hausse, bien que la direction de l’évolution des prix sous-jacents reste incertaine.
Contrats à terme, options et contrats perpétuels
Au cours de la semaine écoulée, l’encours des contrats à terme perpétuels sur le BTC a augmenté d’environ 15’900 BTC, soit environ 3,6%, ce qui indique un regain d’utilisation de l’effet de levier parallèlement à la reprise des cours. Toutefois, cette augmentation reste relativement modérée par rapport aux normes historiques et ne laisse pas présager une accumulation démesurée de positions spéculatives. L’encours des contrats à terme du CME a également augmenté d’environ 2’400 BTC au cours de la même période, ce qui suggère une hausse modérée de l’exposition aux contrats à terme de la part des investisseurs institutionnels. Dans l’ensemble, les positions sur contrats à terme se sont développées parallèlement à la récente remontée des cours, mais l’ampleur de cette augmentation reste modérée et ne laisse pas présager d’une accumulation agressive de l’effet de levier.
Les liquidations ont légèrement augmenté au cours de la semaine écoulée, avec environ 2,7 milliards de dollars de liquidations combinées (positions longues et courtes), contre environ 2,2 milliards de dollars la semaine précédente. Malgré cette hausse, ce chiffre reste inférieur aux quelque 3 milliards de dollars liquidés rien que le 19 août, ce qui suggère que la récente volatilité des prix n’a pas encore entraîné un nouvel épisode significatif de désendettement forcé.
L’effet de levier reste concentré autour des limites clés de la fourchette de négociation actuelle, avec des grappes de liquidations estimées importantes près de 75’000 $ à la baisse et autour de 82’000–83’000 $ à la hausse. La répartition est relativement équilibrée, bien que la concentration à la baisse autour de 75’000 $ reste légèrement plus importante. Il est important de noter que ces zones continuent de correspondre étroitement à notre cadre de tarification établi, le groupe inférieur se situant près de la moyenne réelle du marché et le groupe supérieur coïncidant avec la zone de résistance comprise entre 82’000 et 83’000 dollars. Cette convergence entre les positions à effet de levier et la structure plus large du marché renforce le rôle de ces zones en tant que principales zones d’inflexion à court terme.
Les taux de financement des contrats perpétuels, mesurés sur une moyenne mobile de sept jours, ont terminé la semaine en territoire positif à environ 6,2% en taux annualisé, en hausse par rapport aux quelque 5 % enregistrés la semaine précédente. Toutefois, le financement reste relativement modéré et ne laisse pas encore entrevoir une accumulation excessive de positions spéculatives. Dans l’ensemble, cette évolution est cohérente avec une tendance à l’achat légèrement plus marquée, mais les conditions d’effet de levier restent mesurées plutôt que tendues.
Sur les marchés d’options, l’intérêt ouvert sur le BTC sur les principales bourses a augmenté d’environ 22’500 BTC au cours de la semaine écoulée, soit environ 4,5%, ce qui indique une expansion modérée des positions sur options parallèlement à la récente reprise des cours. Le ratio des positions ouvertes «put/call» sur les principales bourses spécialisées dans les cryptomonnaies est resté globalement stable à 0,57, ce qui suggère peu de changement dans la concentration relative des positions sur les options de vente et d’achat. En revanche, le ratio équivalent sur les options IBIT a légèrement reculé, passant de 0,73 à 0,71. Si l’IBIT continue donc d’afficher une concentration relative plus élevée d’options de vente que les bourses spécialisées dans les cryptomonnaies, cette dernière évolution indique une légère réduction de ce biais défensif.
Le skew à 25 delta s’est orienté de manière plus marquée vers un biais haussier à l’extrémité courte de la structure des échéances. Le skew à une semaine a chuté brutalement, passant de neutre à -0,103 au cours de la semaine écoulée, ce qui le place au 4e centile de sa distribution sur trois ans et signale une prime relative prononcée pour les options d’achat à court terme. Le skew à un mois a également baissé, passant de +0,021 à une valeur légèrement négative de -0,004, se situant autour du 41e centile, ce qui correspond à un positionnement globalement neutre. À plus long terme, cependant, la structure reste plus défensive, le skew à trois mois s’élevant à +0,032, soit environ le 68e centile, tandis que le skew à six mois reste positif à +0,022 et proche du 70e centile.
Dans l’ensemble, la courbe indique une forte tendance haussière à court terme dans la valorisation des options, tandis que les échéances plus longues continuent de refléter une légère préférence pour la protection contre la baisse.
L’exposition gamma totale a considérablement évolué depuis la reprise de la semaine dernière, le dernier instantané revenant en territoire négatif à environ -3,2 milliards de dollars. Cela marque un revirement brutal par rapport au niveau quotidien de +4,3 milliards de dollars observé précédemment, indiquant que le récent glissement vers un environnement gamma positif plus stabilisateur s’est partiellement inversé. Le gamma agrégé étant désormais de retour en territoire négatif, la couverture des courtiers pourrait à nouveau devenir plus procyclique, amplifiant potentiellement les fluctuations de prix importantes.
Au niveau des prix d’exercice, les positions restent fortement concentrées autour du cours actuel, bien que l’équilibre se soit clairement déplacé vers un gamma négatif. Les plus importantes concentrations négatives se situent près de 78’000 $, 80’000 $ et 85’000 $, à environ -1,6 milliard de dollars, -2,3 milliards de dollars et -1,8 milliard de dollars respectivement. Le gamma positif reste concentré près de 75’000 $, 76’000 $ et 81’000 $, le prix d’exercice de 81’000 $ représentant environ +0,85 milliard de dollars. La structure qui en résulte reste très encombrée, mais la tendance négative générale suggère qu’un mouvement décisif hors de la fourchette actuelle pourrait générer une expansion plus réflexive de la volatilité, à mesure que les opérations de couverture des courtiers commencent à renforcer plutôt qu’à atténuer les mouvements de prix.
Dans l’ensemble, le positionnement sur les produits dérivés s’est légèrement accru parallèlement à la reprise du bitcoin, sans montrer de signes d’effet de levier excessif. Les positions ouvertes sur les contrats à terme et les options ont toutes deux augmenté, le financement reste positif mais modéré, et les liquidations n’ont augmenté que modérément. Dans le même temps, le skew à court terme s’est orienté vers un biais haussier plus prononcé, tandis que le gamma agrégé est repassé en territoire négatif. Cette combinaison suggère que le positionnement est devenu un peu plus constructif, mais le marché pourrait également être de plus en plus sensible à une sortie décisive de la fourchette actuelle, les opérations de couverture des courtiers risquant d’amplifier tout mouvement qui en résulterait.
[1] L’indice de sentiment des cryptoactifs est un indicateur composite constitué de 15 sous-indicateurs différents couvrant le sentiment, les données on-chain, les produits dérivés, l’évolution des flux ainsi que le sentiment sur les marchés financiers traditionnels. Un z-score glissant sur 90 jours est utilisé pour normaliser et agréger ces sous-indicateurs.
Ce document est destiné exclusivement aux investisseurs professionnels et ne convient pas à la distribution au grand public ni à une utilisation à des fins d’investissement.
Les informations fournies dans ce document sont présentées à titre d’illustration, d’éducation ou d’information uniquement et ne constituent en aucun cas un conseil en investissement, une recommandation ou une sollicitation d’offre d’achat d’un produit ou de réalisation d’un investissement.
Le présent document (qui peut faire l’objet de modifications et se présenter sous la forme d’une présentation, d’un communiqué de presse, d’une publication sur les réseaux sociaux, d’un article de blog, d’une communication diffusée ou de tout autre support similaire – nous désignons globalement cette catégorie de communications par le terme « document » aux fins de la présente clause de non-responsabilité) est publié par Bitwise Europe GmbH (« BEU » ou « l’Émetteur »). Le présent document a été rédigé conformément aux lois et réglementations applicables (y compris celles relatives aux promotions financières).
Bitwise Europe GmbH, société constituée en vertu du droit allemand, est l’émetteur des produits négociés en bourse (« ETP ») décrits dans le présent document, conformément à un prospectus de base et à des conditions définitives, susceptibles d’être complétés de temps à autre, et approuvés par la BaFin. Si vous envisagez d’investir dans des produits émis par BEU, vous devez vérifier auprès d’un conseiller financier indépendant, de votre courtier ou de votre banque que ces produits sont disponibles dans votre juridiction et adaptés à votre profil d’investissement. Toute décision d’investir un montant quelconque dans un ETP proposé par BEU doit tenir compte de votre situation personnelle, après avoir sollicité des conseils indépendants en matière d’investissement, de fiscalité et de droit.
Le capital est exposé à un risque. Les crypto-actifs présentent un risque élevé et sont volatils. La valeur des investissements dans les crypto-actifs et les ETP liés aux crypto-actifs peut aussi bien baisser qu’augmenter, et les investisseurs peuvent perdre tout ou partie de leur capital investi. Aucun dispositif de protection des investisseurs ni de système d’indemnisation ne s’applique. Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Les déclarations prospectives ne constituent pas des garanties.
Vous devez lire le prospectus de base et les conditions définitives correspondants avant d’investir, et en particulier la section intitulée « Facteurs de risque » pour obtenir plus de détails sur les risques associés à un investissement. Les prospectus, les conditions définitives et les autres documents relatifs aux ETP de BEU sont disponibles dans la section « Ressources » du site www.bitwiseinvestments.com. Lorsque vous consultez ce site web, vous devrez certifier vous-même votre juridiction et votre type d’investisseur afin d’accéder à ces documents, et ce faisant, vous pourrez être soumis à d’autres clauses de non-responsabilité et informations importantes.
Limites analytiques importantes : Les observations et analyses présentées dans ce document reposent sur des tendances historiques du marché et des corrélations de données qui pourraient ne pas se reproduire ou se poursuivre dans les conditions de marché futures. Les corrélations passées entre les flux de capitaux et les indicateurs de performance ne préjugent pas des performances futures et ne doivent pas être extrapolées en tant qu’indicateurs prédictifs. Des risques baissiers significatifs subsistent sur tous les horizons d’investissement, indépendamment des indicateurs actuels de sous-évaluation ou des indicateurs techniques favorables. Tous les résultats des modèles, les calculs de juste valeur et les évaluations quantitatives sont soumis à une incertitude significative et à des limites méthodologiques, et ne doivent pas servir de seule base pour prendre des décisions d’investissement. Les investisseurs doivent mener leur propre diligence raisonnable et prendre en compte de multiples facteurs dépassant le cadre de la présente analyse.
Consultez l’intégralité de la clause de non-responsabilité ici : https://bitwiseinvestments.eu/disclaimer/