Naviguer avec succès sur les marchés du bitcoin et des cryptoactifs
Points clés
- Performance : les cryptoactifs sont restés volatils la semaine dernière alors que la consolidation des positions liées à l’IA s’intensifiait; pourtant, bitcoin a de nouveau surperformé les principaux indices boursiers, se comportant comme un «canari macroéconomique». Il a anticipé une probabilité croissante d’assouplissement de la politique monétaire plutôt qu’un indicateur à effet de levier du Nasdaq. Nous soulignons la déflation des prix des tokens, la stagnation des revenus des laboratoires de pointe et les ressources informatiques inutilisées qui mettent en évidence l’ampleur de la mauvaise allocation des capitaux dans le domaine de l’IA. Par la suite, notre scénario de base reste celui d’un environnement en dents de scie, dans lequel bitcoin surpasse les actions mais devrait sous-performer les liquidités à court terme, avec des risques baissiers élevés jusqu’à ce qu’un revirement décisif de la politique monétaire se concrétise.
- Notre Indice de sentiment sur les cryptoactifs a légèrement reculé la semaine dernière et indique actuellement un niveau de sentiment légèrement baissier.
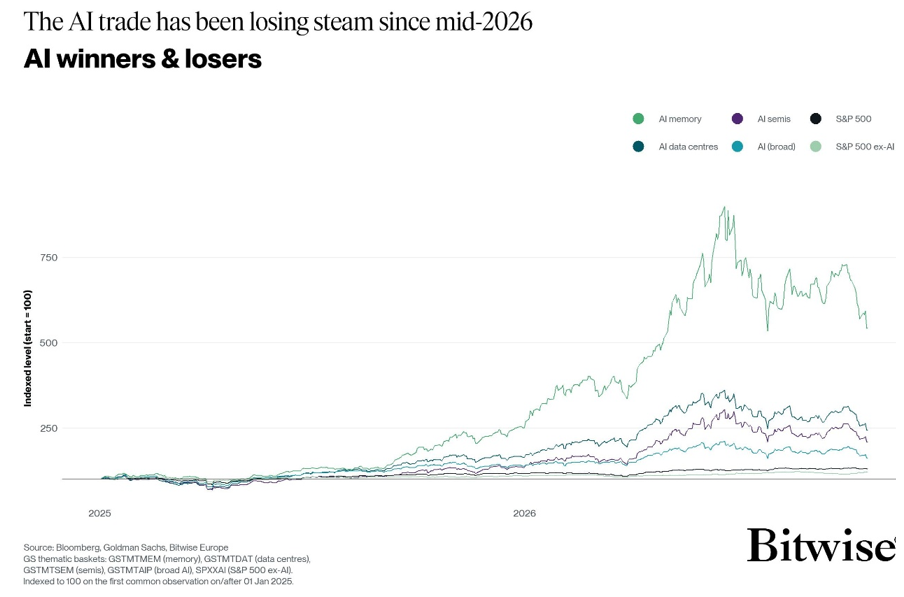
- Graphique de la semaine : La tendance liée à l’IA s’essouffle depuis mi-2026. Parallèlement, nous notons le ralentissement de la croissance des revenus dans un contexte de valorisations élevées et la déflation des prix des tokens. Les preuves sont de plus en plus nombreuses d’une mauvaise allocation des capitaux qui pèsent sur les hyperscalers et les semi-conducteurs — une perte de dynamisme qui se répercute sur l’ensemble des marchés financiers, y compris bitcoin et les cryptoactifs.
Graphique de la semaine
Performance
Les cryptos sont restés volatils la semaine dernière, alors que la consolidation en cours du secteur de l’IA s’est intensifiée.
Le ralentissement de la croissance des revenus dans un contexte de valorisations élevées, la déflation des prix des tokens, le resserrement des conditions financières et les signes de plus en plus évidents d’une mauvaise allocation des capitaux ont continué de peser sur les hyperscalers, les semi-conducteurs et les actifs à risque associés.
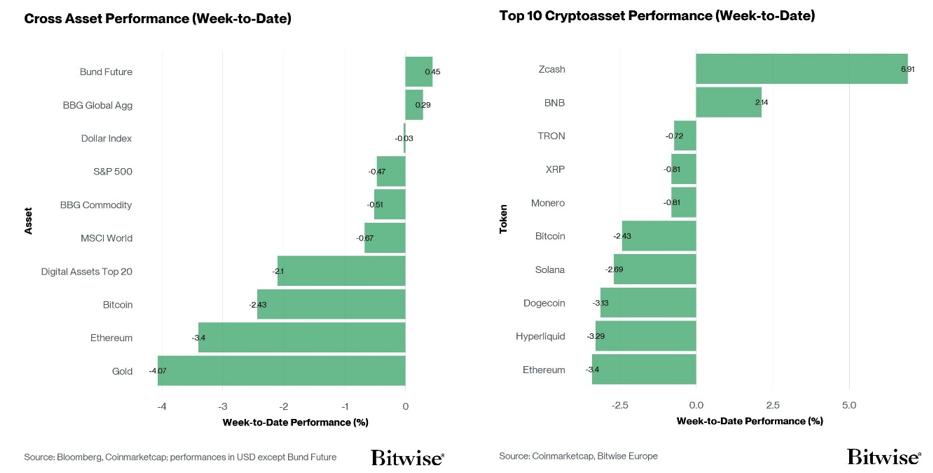
Bitcoin a une nouvelle fois fait preuve d’une résilience relative. Il a surperformé les principaux indices boursiers au milieu de la vague de ventes liée à l’IA, conformément à la tendance observée jusqu’à présent en octobre, tout en restant sensible à tout changement d’orientation accommodante dans les déclarations des banques centrales.
Le secteur de l’IA continue de faire face à des vents contraires structurels. Comme nous le soulignons depuis juillet, l’ampleur de l’expansion actuelle risque de devenir l’un des plus importants épisodes de mauvaise allocation des capitaux de l’ère moderne, ce que même les vétérans des fonds spéculatifs commencent à admettre.
La demande en puissance de calcul reste bien réelle mais les prix des jetons ont fortement chuté. Cela a entraîné une stagnation, voire une baisse, des revenus des laboratoires de pointe en IA, précisément au moment où ces revenus devraient augmenter de manière agressive pour honorer d’importants engagements non financés.
Il en résulte une dynamique circulaire dans laquelle les dépenses d’investissement liées à l’IA constituent elles-mêmes le principal moteur des revenus déclarés. Tout ralentissement des dépenses se répercute donc directement sur l’affaiblissement de la dynamique de croissance du chiffre d’affaires tout au long de la chaîne d’approvisionnement de l’IA.
Dans ce contexte, il n’est pas surprenant que le secteur de l’IA ait effectivement perdu de son élan depuis mi-2026 (Graphique de la semaine), ce qui affecte tous les types de marchés financiers, y compris ceux du bitcoin et des cryptomonnaies.
La récente remarque d’Elon Musk, selon laquelle nous risquons de voir «beaucoup de puissance de calcul inutilisée dans des centres de données partiellement achevés», cristallise ce risque. Les GPU peuvent être commandés et livrés en quelques mois, mais les raccordements au réseau, les transformateurs, l’obtention des permis et les infrastructures électriques prennent souvent des années.
Ce décalage entraîne déjà des capacités inutilisées ou sous-exploitées. C’est une situation qui augmente la probabilité de dépréciations, d’un ralentissement de la croissance des dépenses d’investissement et d’une réévaluation plus large des rendements liés à ce pari de plusieurs milliers de milliards de dollars sur les infrastructures de données. Le consensus semble se rallier à une thèse qui se dessine depuis un certain temps déjà. Les valorisations élevées, le ralentissement du chiffre d’affaires et les goulots d’étranglement physiques sont incompatibles avec une expansion perpétuelle.
Dans ce contexte, bitcoin a continué à se comporter comme un «canari macroéconomique» plutôt que comme un simple indicateur à effet de levier du Nasdaq. Il a largement ignoré les turbulences liées à l’IA et les risques concomitants, notamment le ralentissement de l’activité chinoise et les écarts de rendement des obligations souveraines européennes. En même temps, il s’échange à la baisse lorsque la faiblesse de l’IA accélère les mouvements d’aversion au risque et à la hausse lorsque cette même faiblesse augmente les chances d’une réponse de la politique monétaire.
La baisse des rendements à long terme et la montée des anticipations d’assouplissement monétaire sont déjà apparues sur les marchés obligataires: le rendement des bons du Trésor américain à 10 ans est repassé sous la barre des 5%. Bitcoin semble anticiper en partie ce revirement. Le sentiment et les positions sur le bitcoin lui-même se sont déjà considérablement rééquilibrés à la suite de la correction baissière, ce qui limite l’ampleur d’une nouvelle chute brutale par rapport aux actions, même si les risques de baisse absolue restent élevés pour le bitcoin et les autres principaux cryptoactifs.
À l’avenir, le scénario de base reste celui d’un environnement en dents de scie pour bitcoin.
Bitcoin devrait continuer à s’échanger à la baisse dans un contexte de consolidation des actions liées à l’IA et de volatilité boursière. Il devrait tout de même réagir positivement à tout commentaire accommodant crédible de la part des banques centrales, lui-même conséquence des pressions sur la croissance et les conditions financières liées à l’IA.
Une surperformance relative aux actions est le scénario le plus probable, bitcoin anticipant une probabilité croissante d’assouplissement monétaire et une rotation potentielle des capitaux des ETF semi-conducteurs vers les ETP Bitcoin – phénomène que nous observons depuis août 2026.
Au vu des relations historiques entre les flux et la performance, ce changement pourrait encore s’avérer significatif. Une sous-performance absolue par rapport aux liquidités ou aux actifs défensifs reste toutefois probable à court terme, et les risques baissiers demeurent élevés jusqu’à ce qu’un revirement décisif de la politique monétaire se concrétise.
Sentiment
L’«indice de sentiment sur les cryptoactifs» interne[1] est passé d’un sentiment neutre à un sentiment négatif. 4 indicateurs sur 15 restent au-dessus de leur tendance à court terme.
Le changement le plus notable a été l’accélération des entrées de BTC sur les bourses, ce qui indique que les traders apportent davantage de cryptomonnaies sur les plateformes d’échange. Peut-être en prévision de nouvelles ventes dans un contexte macroéconomique plus difficile et alors que le sentiment des investisseurs continue de se détériorer.
L’indice Crypto Fear & Greed a légèrement baissé au cours de la semaine dernière, passant de la zone «Greed» (cupidité) à la zone «Neutral» (neutre).
La dispersion des performances a légèrement diminué, ce qui démontre que certaines poches de force et de dynamique se sont consolidées. Cela va dans le sens des flux nets des fonds ETP, qui indiquent une rotation des altcoins vers bitcoin.
La surperformance des altcoins par rapport au bitcoin a diminué, ne concernant plus que 25% des altcoins suivis dans notre indice. Cette évolution va de pair avec la réduction de la dispersion des performances et la rotation des flux nets des ETP vers bitcoin. Des sous-secteurs tels que les L2, les jeux vidéo et la DeFi ont sous-performé par rapport au bitcoin, enregistrant des rendements de -13,3% et -7,5% d’une semaine sur l’autre.
Le sentiment sur les marchés financiers traditionnels, tel que mesuré par notre indicateur «Cross Asset Risk Appetite» (CARA), a reculé de -0,04 à -0,38 au cours de la semaine écoulée, ce qui indique que l’appétit pour le risque a encore diminué au sein de la finance traditionnelle (TradFi), alors que le contexte macroéconomique se détériore pour les actifs plus risqués.
L’indicateur « CME Bitcoin Commercials Net Positioning » mesure la différence entre les positions longues et courtes sur les contrats à terme Bitcoin du CME. Sa valeur est passée de –13,01% à –12,79% de l’intérêt ouvert, ce qui démontre que les traders ont légèrement réduit leur effet de levier à la baisse alors que le cours a reculé par rapport à son pic local d’environ 87’000 USD.
Conclusion : l’appétit pour le risque dans la finance traditionnelle (CARA) reste négatif et s’est encore affaibli. Cela a probablement eu un effet d’entraînement négatif sur les cryptomonnaies, l’indice «Crypto Fear and Greed» et notre indice de sentiment interne ayant également reculé. Les altcoins continuent de faire les frais de cette situation, avec de nouvelles sorties nettes de capitaux des ETP au profit du Bitcoin. Par conséquent, la surperformance des altcoins et la dispersion des performances ont diminué.
Flux de fonds
Les ETP crypto ont enregistré environ +50,7 millions USD d’entrées nettes, sur tous types de cryptoactifs, après -645,3 millions USD de sorties nettes la semaine précédente.
Les ETP Bitcoin ont enregistré des entrées nettes de +293,4 millions USD, dont +298,2 millions USD provenaient des ETF américains.
L’ETF Bitwise Bitcoin (BITB) aux États-Unis a enregistré des sorties nettes de -18,4 millions USD. En Europe, l’ETP Bitwise Physical Bitcoin (BTCE) a enregistré des sorties nettes équivalentes à -1,7 million USD, tandis que l’ETP Bitwise Core Bitcoin (BTC1) a enregistré des sorties nettes d’environ -17,4 millions USD.
Le Grayscale Bitcoin Trust (GBTC) a enregistré des sorties nettes de -51,9 millions USD, tandis que l’iShares Bitcoin Trust (IBIT) a enregistré des entrées nettes d’environ +565,6 millions USD.
Par ailleurs, les ETP Ethereum ont enregistré des sorties nettes de -236,6 millions USD, dont environ -205,6 millions USD pour l’ensemble des ETF américains.
Le Grayscale Ethereum Trust (ETHE) a enregistré des sorties nettes de -11,5 millions USD, tandis que l’iShares Ethereum Trust (ETHA) a enregistré des sorties nettes de -233,2 millions USD.
L’ETF Bitwise Ethereum (ETHW) aux États-Unis a enregistré des entrées nettes de +0,9 million USD. En Europe, l’ETP Bitwise Physical Ethereum (ZETH) a enregistré des sorties nettes de -0,4 million USD, tandis que l’ETP Bitwise Ethereum Staking (ET32) a enregistré des sorties nettes de -6,0 millions USD.
Les ETP altcoins (hors Ethereum) ont également enregistré des sorties nettes de -4,1 millions USD.
Les ETP thématiques et de type «panier» ont affiché des sorties nettes de -2,0 millions USD. L’ETP Bitwise MSCI Digital Assets Select 20 (DA20) n’a enregistré ni entrées ni sorties nettes.
Conclusion : Les flux des ETP crypto sont revenus en territoire légèrement positif, ce qui représente une nette amélioration par rapport aux sorties nettes de -645,3 millions USD enregistrées la semaine précédente. Cette reprise est presque entièrement attribuable au bitcoin. Les ETP Ethereum et aux altcoins (à l’exception de l’Ethereum) sont restés le maillon faible incontestable. Les investisseurs ont probablement privilégié la qualité relative du bitcoin à une exposition plus large aux cryptomonnaies, alors que l’appétit pour le risque dans la finance traditionnelle et le sentiment vis-à-vis des cryptomonnaies ont tous deux reculé.
Données on-chain
Bitcoin est resté dans une fourchette étroite au cours de la semaine écoulée, oscillant entre environ 80’000 et 85’000 USD sans parvenir à s’imposer de manière décisive dans un sens ou dans l’autre. La zone comprise entre 83’000 et 84’000 USD reste le principal obstacle, combinant le coût moyen d’acquisition des ETF et le précédent seuil technique de plus haut historique. La faiblesse observée vers la limite inférieure de cette fourchette a continué d’attirer les acheteurs, tandis que les tentatives de remontée ont peiné à prendre de l’ampleur.
Le seuil des 50 % de capital investi en bénéfice, actuellement proche de 84’000 USD, confère une importance supplémentaire à cette zone. Bitcoin se négocie près du point où environ la moitié du capital investi est en bénéfice et l’autre moitié en perte, ce qui place effectivement le marché autour de son point médian économique. Un mouvement soutenu au-dessus de ce seuil ramènerait la majorité du capital investi en bénéfice et fournirait une preuve plus solide que le marché dépasse sa phase de transition actuelle.
Bitcoin reste également au-dessus des niveaux structurels plus larges situés en dessous du cours au comptant. La moyenne réelle du marché, proche de 78’000 USD, le coût de base des détenteurs à court terme, autour de 76’000 USD, et la moyenne mobile sur 200 jours, proche de 73’000 USD, continuent de former ce que nous considérons comme la zone de transition plus large du marché haussier. Une évolution vers cette zone n’invaliderait donc pas nécessairement la structure constructive plus large, à condition que ces niveaux soient défendus avec succès.
Les dépenses des investisseurs restent dominées par les bénéfices, ce qui continue d’être constructif. Au cours des sept derniers jours, les bénéfices réalisés ont dépassé les pertes réalisées dans un rapport de près de cinq pour un, tandis que la capitalisation réalisée a augmenté d’environ 4,1 milliards USD, indiquant que la base de capital investi du bitcoin continue de s’étendre.
Cependant, si la tendance des dépenses reste positive, leur ampleur est exceptionnellement modérée. Le «Sell-Side Risk Ratio» mesure l’ampleur combinée des profits et pertes réalisés par rapport à la base de capital investi du bitcoin. Des valeurs élevées indiquent qu’une valeur économique significative est réalisée par rapport au capital stocké dans l’actif, tandis que des valeurs faibles indiquent que la réalisation de profits et de pertes est relativement faible.
Cet indicateur se situe autour du 5,5e centile des trois dernières années. Cela démontre que, bien que les bénéfices continuent de l’emporter sur les pertes, l’ampleur globale des dépenses des investisseurs reste inhabituellement faible. Historiquement, lorsque l’activité réalisée devient aussi restreinte par rapport à la base de capital, le cours a souvent dû sortir de la fourchette en vigueur pour libérer l’offre latente et relancer les dépenses des investisseurs.
Cette même compression est observable sur le marché au comptant, où la volatilité réalisée reste modérée sur tous les horizons majeurs par rapport aux trois dernières années. Ce phénomène est particulièrement marqué sur les horizons courts et intermédiaires, la volatilité réalisée à un mois se situant près du bas de sa distribution historique.
Les marchés d’options confirment ce constat. La volatilité implicite « à parité » reste historiquement faible sur l’ensemble de la courbe, les échéances à court terme comme celles à plus long terme se situant vers la partie inférieure de leurs distributions sur trois ans. Les anticipations de volatilité sont donc modérées sur l’ensemble des échéances, et ne se limitent pas à un segment particulier du marché.
Dans le même temps, la densité de l’offre réalisée reste élevée, avec environ 22,8% de l’offre en circulation détenue à ±10% du cours au comptant, ce qui la place autour du 91e centile depuis 2015. Une grande partie de l’offre est donc concentrée à proximité des prix actuels, ce qui rend la rentabilité de nombreux investisseurs de plus en plus sensible à des fluctuations de marché relativement modestes.
Pris dans leur ensemble, les dépenses sur la chaîne, la volatilité réalisée et la valorisation des options indiquent tous un régime de marché inhabituellement modéré, tandis que la densité élevée de l’offre suggère que cet équilibre pourrait devenir de plus en plus fragile. Historiquement, des conditions similaires ont souvent été résolues par un élargissement de la fourchette de négociation et une augmentation de la volatilité, les prix évoluant suffisamment pour relancer l’activité des investisseurs. Le signal reste neutre quant à la direction, mais la possibilité d’un mouvement plus important semble se profiler.
Contrats à terme, options et contrats perpétuels
L’encours des contrats à terme perpétuels sur le BTC a augmenté d’environ 14’600 BTC, soit environ 3,4%, pour atteindre environ 444’800 BTC. Cela marque une reconstitution plus significative des positions que celle observée ces dernières semaines et indique que l’effet de levier a commencé à revenir sur les marchés perpétuels. Bien que l’intérêt ouvert ne semble pas encore particulièrement tendu, cette augmentation est désormais suffisamment importante pour représenter un changement plus net par rapport au positionnement relativement modéré observé précédemment.
L’encours des contrats à terme du CME a également augmenté d’environ 5’500 BTC au cours de la même période, ce qui indique une hausse plus générale de l’exposition aux contrats à terme plutôt qu’un mouvement limité aux plateformes spécialisées dans les cryptomonnaies. La base des contrats à terme sur trois mois reste globalement stable, à environ 5,2%. Dans l’ensemble, les positions sur les contrats à terme se sont donc renforcées cette semaine, tant sur les marchés des contrats à terme perpétuels que sur ceux du CME.
Les liquidations se sont modérées pour s’établir à environ 2,35 milliards USD, toutes positions longues et courtes confondues, contre environ 3,0 milliards USD auparavant. Le désendettement forcé reste donc important, mais s’est atténué par rapport aux niveaux élevés observés ces dernières semaines.
Les taux de financement des contrats perpétuels ont également augmenté de manière significative. Mesurés sur une moyenne mobile de sept jours, les taux de financement annualisés ont terminé la semaine à environ 6,2%, contre environ 3,0% auparavant. Les taux de financement indiquent donc un biais haussier plus marqué, parallèlement à la hausse de l’intérêt ouvert. Pris ensemble, l’augmentation de l’intérêt ouvert et le renforcement des taux de financement indiquent que les positions longues à effet de levier se sont clairement reconstituées cette semaine, bien que les conditions restent en deçà des niveaux plus agressifs associés à des marchés fortement tendus.
Sur les marchés d’options, l’intérêt ouvert sur le BTC est resté pratiquement inchangé, terminant la semaine à environ 466’400 BTC contre 466’700 BTC auparavant.
Le ratio entre les positions ouvertes sur les options de vente et celles sur les options d’achat sur les principales bourses spécialisées dans les cryptomonnaies est resté lui aussi inchangé, à environ 0,60. Sur les options IBIT, en revanche, ce ratio a encore augmenté, passant de 0,75 à environ 0,78, ce qui le place parmi les valeurs les plus élevées observées à ce jour. Cette divergence est notable, le complexe d’options sur ETF affichant une concentration relative nettement plus importante de positions ouvertes sur les options de vente que les plateformes spécialisées dans les cryptomonnaies. Ajoutée à un skew positif élevé, cette situation correspond à une structure d’options plus défensive autour de l’IBIT, même si l’intérêt ouvert global sur les options reste stable.
La courbe de skew 25-delta continue également de refléter une prime substantielle pour la protection contre la baisse.
La configuration de l’évolution a quelque peu changé par rapport à la semaine dernière. Le skew à une semaine s’est atténué, passant d’environ +0,15 à +0,10, ce qui indique que la prime extrême sur les options de vente à court terme s’est modérée. Cependant, le skew à la baisse a sensiblement augmenté sur les échéances à un, trois et six mois, le skew à un mois se situant désormais autour du 89e centile de sa distribution sur trois ans.
La prime défensive s’est donc déplacée plus loin sur la courbe plutôt que de disparaître purement et simplement. Conjuguée au ratio put/call élevé de l’IBIT, cette situation montre que les marchés d’options continuent de refléter une préférence marquée pour la protection contre la baisse. Il est important de noter que cette hausse sur les échéances plus longues démontre qu’il s’agit désormais d’une caractéristique plus générale de la structure des options, plutôt que d’une réaction temporaire à court terme face à la volatilité immédiate.
L’exposition au gamma reste globalement nettement positive. Le dernier aperçu des niveaux de prix d’exercice fait état d’un gamma positif d’environ +8,4 milliards USD contre un gamma négatif de -4,1 milliards USD, ce qui laisse une exposition nette d’environ +4,3 milliards USD. Ce chiffre n’est que légèrement inférieur à l’exposition nette positive de la semaine dernière et continue d’indiquer un environnement global de couverture des courtiers relativement stabilisé.
La concentration autour du prix de marché actuel est particulièrement notable. Le prix d’exercice de 80’000 USD présente désormais un gamma positif d’environ +800 millions USD, tandis que ceux de 82’000 USD et 85’000 USD affichent respectivement environ +1 000 millions USD et +900 millions USD. Cela crée une concentration importante de gamma positif autour de la fourchette basse des 80’000 USD, où la couverture des courtiers pourrait agir de manière plus contracyclique et atténuer les fluctuations réalisées.
Plus haut encore par rapport au cours au comptant, le gamma négatif reste concentré autour de 88’000 USD et 90’000 USD, à environ -0,6 milliard USD et -0,9 milliard USD respectivement. Ces expositions pourraient entraîner une couverture plus procyclique si le prix venait à augmenter de manière décisive, bien que la concentration négative autour de 90’000 USD soit considérablement plus faible qu’elle ne l’était la semaine dernière. La structure actuelle du gamma semble donc plus stabilisatrice autour du cours au comptant, avec une exposition négative moins prononcée juste au-dessus du marché.
L’effet de levier sur les contrats à terme s’est clairement renforcé. Les positions ouvertes sur les contrats perpétuels et sur le CME ont toutes deux augmenté, tandis que le financement a sensiblement progressé et indique désormais une tendance à l’achat plus marquée. Les liquidations restent importantes mais se sont modérées par rapport à la semaine dernière. En revanche, l’exposition globale aux options est globalement inchangée, l’évolution la plus notable concernant sa composition. L’intérêt ouvert sur les options de vente IBIT a atteint l’un de ses plus hauts niveaux relatifs jamais enregistrés, tandis que la prime de protection contre la baisse s’est encore élargie sur la courbe. Le gamma agrégé reste positif et fortement concentré autour de la fourchette basse des 80’000 USD, ce qui confère à la structure immédiate du marché un caractère relativement stabilisateur malgré le positionnement de plus en plus défensif sur les options.
[1] L’indice de sentiment des cryptoactifs est un indicateur composite constitué de 15 sous-indicateurs différents couvrant le sentiment, les données on-chain, les produits dérivés, l’évolution des flux ainsi que le sentiment sur les marchés financiers traditionnels. Un z-score glissant sur 90 jours est utilisé pour normaliser et agréger ces sous-indicateurs.
Ce document est destiné exclusivement aux investisseurs professionnels et ne convient pas à la distribution au grand public ni à une utilisation à des fins d’investissement.
Les informations fournies dans ce document sont présentées à titre illustratif, pédagogique ou informatif uniquement et ne constituent en aucun cas un conseil en investissement, une recommandation ou une sollicitation d’offre d’achat d’un produit ou de réalisation d’un investissement.
Le présent document (qui peut faire l’objet de modifications et se présenter sous la forme d’une présentation, d’un communiqué de presse, d’une publication sur les réseaux sociaux, d’un article de blog, d’une communication diffusée ou de tout autre support similaire – nous désignons globalement cette catégorie de communications par le terme « document » aux fins de la présente clause de non-responsabilité) est publié par Bitwise Europe GmbH (« BEU » ou « l’Émetteur »). Le présent document a été rédigé conformément aux lois et réglementations applicables (y compris celles relatives aux promotions financières).
Bitwise Europe GmbH, société constituée en vertu du droit allemand, est l’émetteur des produits négociés en bourse (« ETP ») décrits dans le présent document, conformément à un prospectus de base et à des conditions définitives, qui peuvent être complétés de temps à autre, et qui sont approuvés par la BaFin. Si vous envisagez d’investir dans des produits émis par BEU, vous devez vérifier auprès d’un conseiller financier indépendant, de votre courtier ou de votre banque que ces produits sont disponibles dans votre juridiction et adaptés à votre profil d’investissement. Toute décision d’investir un montant quelconque dans des ETP proposés par BEU doit tenir compte de votre situation particulière, après avoir sollicité des conseils indépendants en matière d’investissement, de fiscalité et de droit.
Le capital est exposé à un risque. Les crypto-actifs présentent un risque élevé et sont volatils. La valeur des investissements dans les crypto-actifs et les ETP liés aux crypto-actifs peut aussi bien baisser qu’augmenter, et les investisseurs peuvent perdre tout ou partie de leur capital investi. Aucun dispositif de protection des investisseurs ni de système d’indemnisation ne s’applique. Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Les déclarations prospectives ne constituent pas des garanties.
Vous devez lire le prospectus de base et les conditions définitives correspondants avant d’investir, et en particulier la section intitulée « Facteurs de risque » pour obtenir plus de détails sur les risques associés à un investissement. Les prospectus, les conditions définitives et les autres documents relatifs aux ETP de BEU sont disponibles dans la section « Ressources » du site www.bitwiseinvestments.com. Lorsque vous consultez ce site web, vous devrez certifier vous-même votre juridiction et votre type d’investisseur afin d’accéder à ces documents, et ce faisant, vous pourrez être soumis à d’autres clauses de non-responsabilité et informations importantes.
Limites analytiques importantes : Les observations et analyses présentées dans ce document reposent sur des tendances historiques du marché et des corrélations de données qui pourraient ne pas se reproduire ou se poursuivre dans les conditions de marché futures. Les corrélations passées entre les flux de capitaux et les indicateurs de performance ne préjugent pas des performances futures et ne doivent pas être extrapolées en tant qu’indicateurs prédictifs. Des risques baissiers significatifs subsistent sur tous les horizons d’investissement, indépendamment des indicateurs actuels de sous-évaluation ou des indicateurs techniques favorables . Tous les résultats des modèles, les calculs de juste valeur et les évaluations quantitatives sont soumis à une incertitude significative et à des limites méthodologiques, et ne doivent pas servir de seule base pour prendre des décisions d’investissement. Les investisseurs doivent mener leur propre diligence raisonnable et prendre en compte de multiples facteurs dépassant le cadre de la présente analyse.
Lire l’intégralité de la clause de non-responsabilité ici : https://bitwiseinvestments.eu/disclaimer/