
Les marchés financiers ont connu une semaine agitée, marquée par la flambée du pétrole et la hausse des rendements obligataires, sur fond de regain de tensions dans le golfe Persique. Wall Street a pourtant tiré son épingle du jeu, avec de nouveaux records pour le S&P 500 et le Nasdaq. Donald Trump a contribué à calmer les esprits en écartant une attaque contre l'Iran avant les élections de mi-mandat. Le pétrole et les taux refluent légèrement, permettant aux marchés européens, malmenés, de reprendre leur souffle. La saison des résultats devrait désormais prendre le relais.
Matières premières
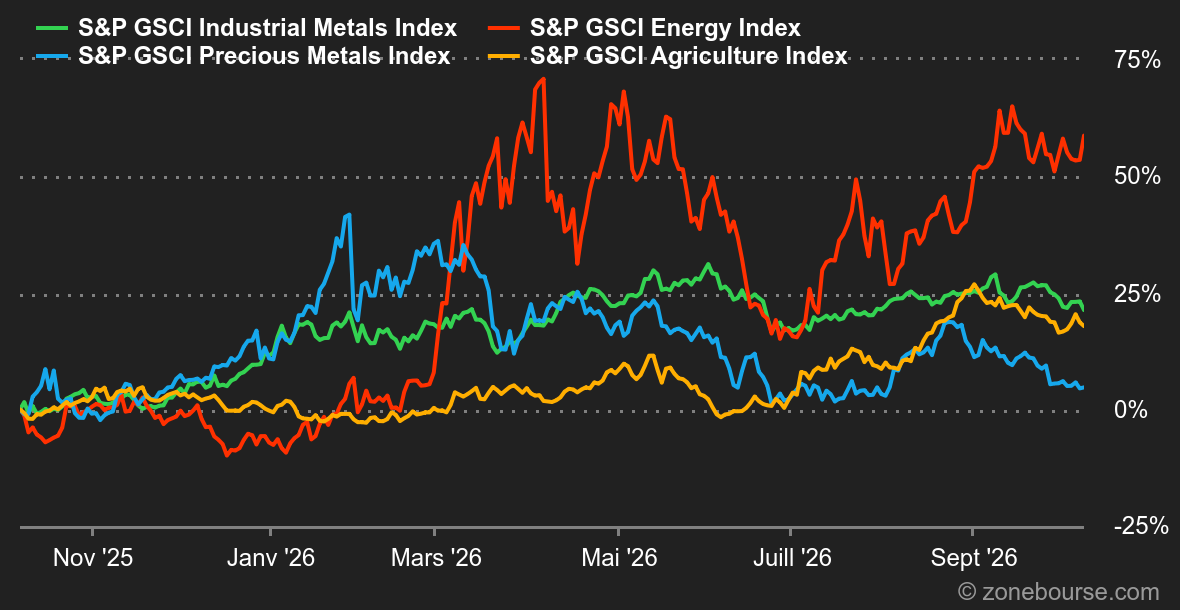
Un pas en avant, un pas en arrière pour le pétrole. La menace iranienne sur le détroit d’Ormuz a dominé les flux d’information cette semaine, entretenant une prime de risque géopolitique sur l’ensemble des matières premières énergétiques. Le pétrole a vécu une semaine en deux temps, avec un rebond marqué en milieu de semaine avant un reflux partiel. Jeudi, le WTI bondissait de 3,4% en séance à 91,27 USD/bbl et le Brent de 3,9% à 104,07 USD/bbl, portés par les déclarations iraniennes sur le maintien du contrôle du détroit d’Ormuz. La hausse s’est dégonflée après que Donald Trump a exclu toute frappe contre Téhéran avant les élections de mi-mandat, mais le WTI est resté au-dessus de 90 USD, pendant que le Brent se négociait à 102 USD.
Le cuivre s’impose comme la surprise haussière de la semaine. La dynamique reflète les anticipations de demande industrielle liées à l’accélération des infrastructures énergétiques en Asie, dans un contexte où les plans de stockage et de transition électrique mobilisent des volumes croissants de métaux de base. L’argent, en revanche, cède 1,1% à 60,44 USD/oz, tandis que l’or reste quasi stable à 4’184 USD/oz, signe que la prime de risque géopolitique est déjà largement intégrée dans les cours du métal jaune, qui s’est toutefois réveillé vendredi.
Macroéconomie
Macro : Semaine assez calme sur le plan macro. En l’absence de statistiques économiques majeures, les taux ont (enfin) commencé à se stabiliser. Le prochain grand rendez-vous pour les investisseurs sera la publication de l’inflation du mois de septembre aux Etats-Unis. Ce sera le dernier chiffre important avant la prochaine réunion de la Fed, fin octobre. Pour l’heure, le statu quo semble avoir une bonne longueur d’avance. Les investisseurs anticipent plutôt une hausse de taux en décembre, alors que plusieurs responsables de la Fed ont récemment indiqué ne pas estimer être dans l’urgence. Du côté de la BCE, le scénario d’une pause en octobre et d’une hausse en décembre est aussi celui qui se dessine.
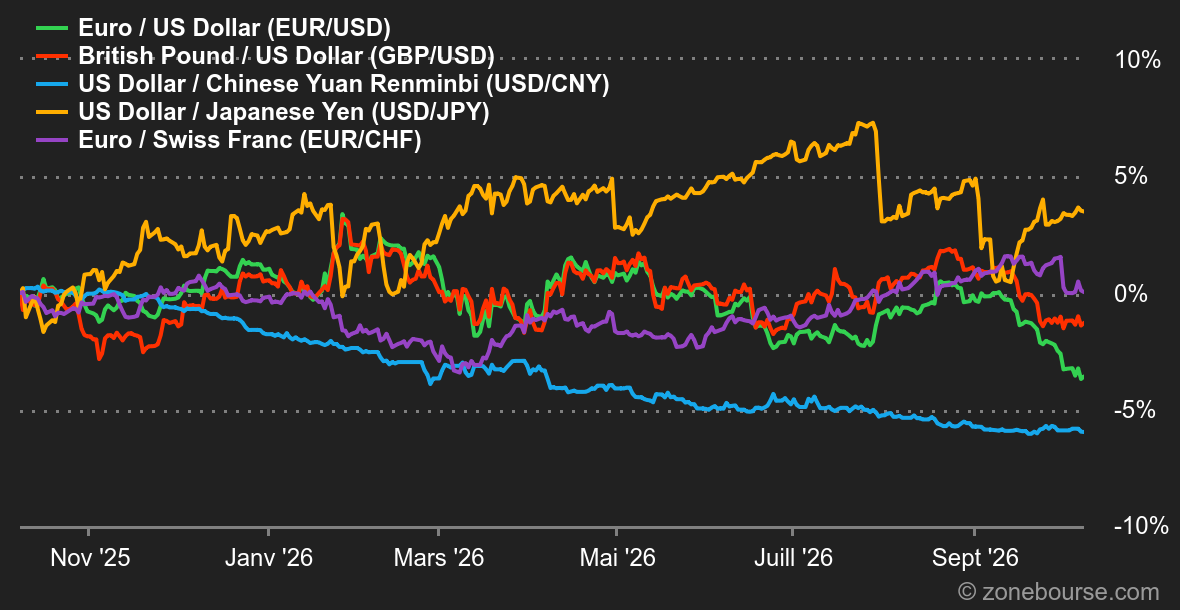
Crypto : Le bitcoin a finalement cédé aux pressions du marché obligataire. Après avoir retrouvé les 86’000 USD en début de semaine, la principale cryptomonnaie est retombée autour de 82’500 USD vendredi. La flambée du pétrole, la hausse des rendements américains et le renforcement du dollar ont refroidi l’appétit pour le risque. L’ether a davantage souffert, avec un recul hebdomadaire supérieur à 7%. Le mouvement a également touché les valeurs liées aux cryptomonnaies, notamment Coinbase, Strategy et Robinhood. Le bitcoin, qui avait récemment montré une certaine résilience face aux mauvaises nouvelles (Clarity Act, hausse des taux), ne parvient pas cette fois-ci à s’affranchir du contexte macroéconomique qui pèse trop lourd sur les actifs risqués.
L’articulation entre géopolitique, obligataire et intelligence artificielle domine toujours l’actualité financière. Sur la semaine écoulée, il y a eu du positif et du négatif sur chacune des thématiques.
Cette semaine marque le retour des résultats trimestriels. En Europe, LVMH, Rio Tinto, ASML et Schneider donneront le tempo. Aux Etats-Unis, les firmes de Wall Street seront de la partie, notamment JPMorgan Chase, Goldman Sachs, Bank of America ou Blackrock. Johnson & Johnson, Unitedhealth et Fastenal apporteront un peu de variété.
Dans le domaine macroéconomique, l’inflation américaine de septembre sera publiée mercredi. Les économistes attendent en moyenne une inflation globale annuelle de 3,6% et une inflation de base de 2,4%.