
«Simply Put», la chronique hebdomadaire de l'équipe Multi Asset Group de Lombard Odier Investment Managers
Par Florian Ielpo, Head of Macro
En résumé:
- Les taux longs ont monté cette année et l’on a surtout débattu de l’offre, c’est-à-dire de ce que les États empruntent; la vraie question est celle de la demande – qui achète leur dette – et la réponse est d’abord domestique.
- Le biais domestique des investisseurs est plus marqué sur les obligations que sur les actions: les pays qui épargnent plus qu’ils n’investissent, année après année, empruntent moins cher – de 10 à 16 points de base par point de PIB.
- Sur ce tableau de bord, le Japon et la Suisse occupent une extrémité et les pays anglo-saxons l’autre; en Europe, l’Italie passe du bon côté tandis que la France bascule du mauvais.
Les taux longs ont monté depuis le début de l’année, et le débat s’est presque entièrement tenu du côté de l’offre: combien les États empruntent, quelle ampleur prennent les déficits, combien de temps ils dureront. Cette lecture n’est pas fausse; elle est incomplète. Un taux est un prix, et un prix se forme entre ceux qui vendent et ceux qui restent pour acheter. La question que pose le mouvement de cette année n’est donc pas de savoir combien les États empruntent, mais qui leur prête – et pour la plupart d’entre eux, la réponse commence à domicile.
Les investisseurs conservent une part disproportionnée de leur fortune dans leur propre pays. Ce biais domestique est bien établi pour les actions et, nous le verrons, plus marqué encore pour les obligations: l’épargne nationale est l’acheteur naturel de la dette publique nationale. Un pays qui épargne dispose d’une clientèle captive; un pays qui n’épargne pas doit aller chercher ses prêteurs à l’étranger, au prix que l’étranger fixe. Cette semaine, nous posons une question simple: les pays qui épargnent le plus sont-ils mieux traités par le marché obligataire? Si c’est le cas, c’est l’épargne – et non les taux – qu’il faut surveiller.
Ce que dit la littérature
Le biais domestique est plus ancien que son nom. French et Poterba (1991)[1] ont montré que les investisseurs américains, japonais et britanniques détenaient l’écrasante majorité de leurs actions chez eux, bien au-delà de ce qu’aucun argument de diversification ne saurait justifier, et trente années de mondialisation financière n’y ont presque rien changé. Pour la dette publique, l’essentiel est ailleurs: ce biais n’est pas une particularité des actions, il est plus prononcé encore sur les obligations. Fidora, Fratzscher et Thimann (2007)[2] l’établissent à partir des données bilatérales de portefeuille du FMI et en désignent la cause, le risque de change. Le rendement d’une obligation est stable dans sa propre monnaie; les variations du change pèsent donc d’autant plus lourd dans le risque qu’assume un détenteur étranger – et celui-ci préfère rester chez lui.
Si l’épargne reste au pays, le prix de la dette s’y fixe aussi. C’est la vieille leçon de Feldstein et Horioka (1980)[3]: les pays qui investissent le plus sont ceux qui épargnent le plus, presque un pour un, comme si les capitaux franchissaient à peine les frontières. L’épargne d’un pays finance son propre capital, et par extension son propre État. Rapprochez ces deux résultats, et l’hypothèse de cette note s’écrit d’elle-même: un pays qui épargne davantage dispose d’un réservoir plus profond d’acheteurs naturels, captifs, pour sa dette, et devrait l’emprunter moins cher; un pays qui épargne moins doit séduire l’acheteur marginal à l’étranger, et le payer. Voyons ce que la dernière décennie peut nous en apprendre.
[1]« Investor Diversification and International Equity Markets » (American Economic Review, 1991).
[2]« Home bias in global bond and equity markets: the role of real exchange rate volatility » (Journal of International Money and Finance, 2007).
[3]« Domestic Saving and International Capital Flows » (Economic Journal, 1980).
L’épargne est un flux
L’épargne est un flux. Chaque année, un pays perçoit un revenu et en consomme une partie; ce qui reste, c’est son épargne. En dollars, ou même en pourcentage du PIB, le chiffre dit peu de chose: la Corée et la Suisse épargnent près de 35% de leur PIB, la Grèce 10% à peine, mais le nombre ne prend sens que rapporté à ce que le pays doit construire.
L’épargne n’a que deux emplois. Ou bien elle finance l’investissement réel du pays – les logements, les usines, les infrastructures qu’une économie en croissance réclame – ou bien elle est prêtée au reste du monde, autrement dit elle devient une créance plutôt que du béton. Un pays dont l’épargne dépasse l’investissement n’a besoin de l’argent de personne. Un pays dont l’investissement dépasse l’épargne doit emprunter la différence à l’étranger, chaque année, auprès d’investisseurs qui n’ont aucune raison particulière de rester. La bonne mesure n’est donc pas l’épargne, mais l’épargne en excès de l’investissement: la part qui est libre d’être prêtée, celle qui alimente le réservoir où les États viennent puiser.
La Figure 1 rapporte ces deux mesures au rendement moyen des emprunts d’État à dix ans sur 2015-2025, pour 29 économies avancées. L’épargne brute contient déjà de l’information: les pays qui épargnent le plus paient le moins, avec un R² de 38% et une dizaine de points de base de rendement en moins par point de PIB épargné, la Suisse à un bout de l’échelle et la Grèce à l’autre. L’épargne en excès de l’investissement fait un peu mieux encore, avec un R² de 41% et une pente plus raide, 16 points de base par point de PIB. Le Danemark, l’Allemagne et les Pays-Bas, qui prêtent chaque année 7 à 9% de leur PIB au reste du monde, occupent le bas de l’échelle des rendements; la Nouvelle-Zélande, le Royaume-Uni et les États-Unis, qui en empruntent 3 à 4%, en occupent le haut. Les pays qui épargnent au-delà de leurs besoins sont mieux traités par le marché obligataire – non que le marché récompense la vertu, mais parce qu’ils n’ont jamais rien à lui demander.
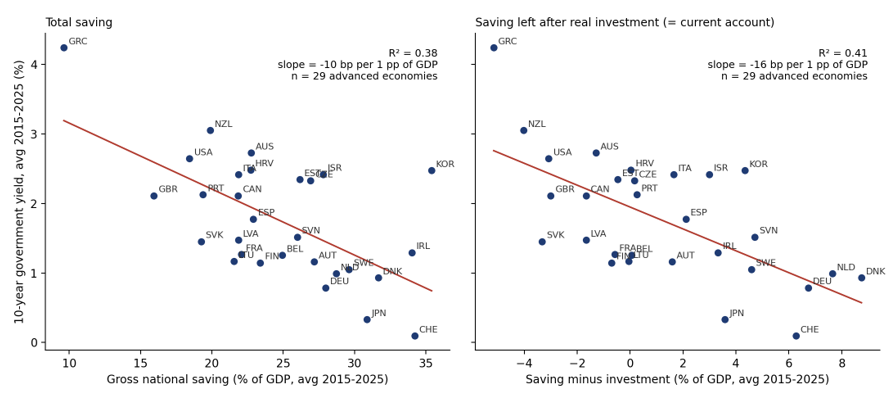
Source : FMI, World Economic Outlook (octobre 2026), OCDE, calculs LOIM.
Note de lecture : Échantillon : 29 économies avancées, moyennes annuelles 2015-2025 ; Norvège exclue (fonds souverain). Chaque point est un pays ; la droite est l’ajustement par moindres carrés. À titre d’illustration uniquement.
Un flux, même moyenné sur dix ans, ne dit pourtant pas tout. Dix années d’excédents, ou dix années de déficits, finissent par former quelque chose : un stock de créances sur le reste du monde, ou de dettes envers lui. C’est dans ce stock que la structure de l’épargne d’un pays devient visible, et c’est à lui que la section suivante s’intéresse.
L’épargne structurelle
Ce qu’un pays fait de son épargne excédentaire laisse une trace. Année après année, l’épargne en excès de l’investissement est prêtée à l’étranger, sous forme d’obligations, d’actions, de dépôts ou d’usines; année après année, un déficit d’épargne est emprunté à l’étranger sous les mêmes formes. Le cumul de ces prêts et de ces emprunts, évalué au prix du marché, est la position extérieure nette – ce qu’un pays possède dans le reste du monde, moins ce qu’il lui doit. Lane et Milesi-Ferretti (2001, 2007)[1] en ont construit la première mesure cohérente, cette «richesse extérieure des nations», pays par pays et sur plusieurs décennies, et leur travail enseigne au moins une chose : une position de cette taille ne se bâtit pas en un an.
Un excédent isolé la fait à peine bouger. Ce qui la déplace, c’est la structure – l’habitude d’épargner plus que l’on n’investit, tenue pendant des décennies – et seule une poignée de pays la possède. Fin 2025, la richesse extérieure nette de la Suisse atteignait 114% de son PIB, celle de l’Allemagne 84%, celle du Japon 81%; les États-Unis devaient au reste du monde 71% de leur PIB, l’Australie 26%, le Royaume-Uni presque rien après une décennie de redressement. Ces chiffres ne sont pas ceux d’un cycle. Ils sont le verdict accumulé de cinquante ans d’habitudes d’épargne.
La Figure 2 montre que le stock pèse sur le prix de la dette tout comme le flux. Sur les mêmes 29 économies avancées, la position extérieure nette moyenne de 2015-2025 explique 37% de la dispersion des rendements à dix ans, chaque tranche de 10 points de PIB de richesse extérieure valant environ 9 points de base de rendement en moins. La coupure entre deux groupes est franche: les économies anglo-saxonnes, qui accumulent les déficits extérieurs depuis une génération et dépendent de l’acheteur étranger, se regroupent autour de rendements de 2 à 3%; le Japon et la Suisse, les deux grands créanciers, se regroupent autour de zéro. Nous avons également vérifié si la composition du stock comptait, en retirant l’investissement direct pour ne garder que la partie liquide – réserves, obligations, actions et dépôts: elle explique moins (R² de 19%), pas davantage. C’est l’existence d’une richesse extérieure que le marché valorise, non sa forme.
[1]« The external wealth of nations » (Journal of International Economics, 2001) et « The external wealth of nations mark II » (Journal of International Economics, 2007).
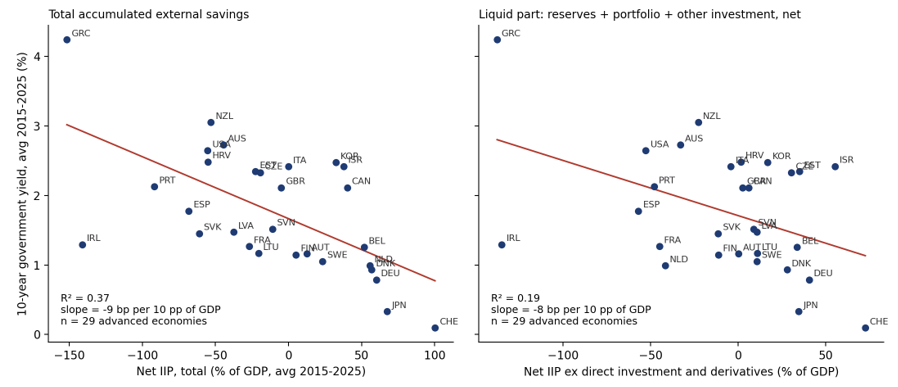
Source : FMI, position extérieure globale (IIP), FMI, World Economic Outlook (octobre 2026), OCDE, calculs LOIM.
Note de lecture : Échantillon : 29 économies avancées, moyennes 2015-2025 ; Norvège exclue (fonds souverain), Luxembourg exclu (place financière) ; la position de l’Irlande reflète les bilans des multinationales. À titre d’illustration uniquement.
Tous les pays ne se valent pas
La Figure 3 réunit les deux mesures pour le G20 et la Suisse, sous forme de tableau de bord. À gauche, l’épargne nette, c’est-à-dire le flux d’épargne en excès de l’investissement, en moyenne sur 2015-2025; à droite, la position extérieure nette à fin 2025, le stock que ces flux ont bâti. L’image est la même des deux côtés :
- La Suisse, l’Allemagne, le Japon et la Corée épargnent plus qu’ils n’investissent, de 4 à 7% du PIB par an, et détiennent entre 47% et 114% de leur PIB en créances nettes sur le reste du monde.
- Les États-Unis et le Royaume-Uni investissent chaque année 3% du PIB de plus qu’ils n’épargnent, et les États-Unis doivent désormais au monde 71% de leur PIB; l’Australie est dans le même camp, et le Canada fait figure d’exception anglo-saxonne – emprunteur sur le flux, mais créancier sur le stock grâce à ses fonds de pension.
- C’est en Europe que la leçon mord, parce que les pays n’y sont pas égaux et que l’euro le dissimule. L’Italie et la France abordaient 2015 avec la même position extérieure nette, autour de −18% du PIB. Dix ans plus tard, l’Italie est à +15% et la France à −31%: l’Italie a dégagé un excédent courant neuf années sur onze, la France a creusé un déficit neuf années sur onze. L’Allemagne et les Pays-Bas siègent avec le Japon parmi les créanciers; l’Espagne est sortie du trou creusé avant 2008; la France est la grande économie qui avance à contresens – ce qui, pour un pays qui finance la moitié de sa dette à l’étranger, est le chiffre à surveiller.
Le classement ne tient ni à la taille, ni à la richesse, ni à la qualité des institutions. Il tient à une habitude, tenue ou non, sur des décennies.
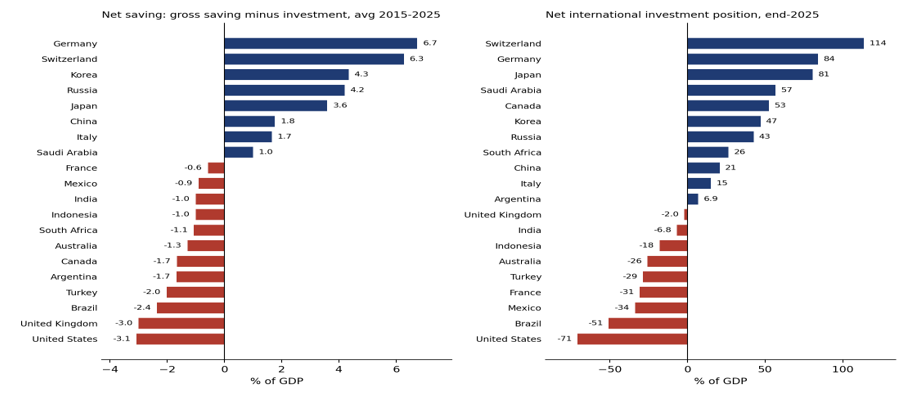
Source : FMI, World Economic Outlook (octobre 2026), FMI, position extérieure globale (IIP), calculs LOIM.
Note de lecture : Échantillon : pays membres du G20 et Suisse ; épargne nette = épargne nationale brute moins formation brute de capital, moyenne 2015-2025 ; position extérieure nette à fin 2025. À titre d’illustration uniquement.
Simply put, des épargnants domestiques aident à épargner la dette des États – à condition d’épargner plus que leur pays n’investit.
Macro/Nowcasting Corner
Cette section rassemble l’évolution la plus récente de nos indicateurs de nowcasting pour la croissance mondiale, les surprises en matière d’inflation mondiale et les surprises en matière de politique monétaire mondiale. Ces indicateurs permettent de suivre les évolutions macroéconomiques les plus récentes qui font bouger les marchés.
Nos indicateurs de nowcasting indiquent actuellement :
- Le signal mondial de croissance est resté globalement inchangé cette semaine. Le signal chinois s’est amélioré grâce au renforcement des données d’exportations, tandis que la détérioration des indicateurs liés à l’investissement aux États-Unis a pesé sur le nowcaster.
- Le nowcaster mondial d’inflation a progressé cette semaine, reflétant principalement une forte hausse de l’indicateur chinois, soutenue par l’amélioration des données liées aux exportations. À l’inverse, le signal d’inflation de la zone euro a légèrement reculé.
- Le signal mondial de politique monétaire a légèrement progressé cette semaine, porté par une hausse du signal chinois, dans la continuité des évolutions observées sur les nowcasters de croissance et d’inflation.
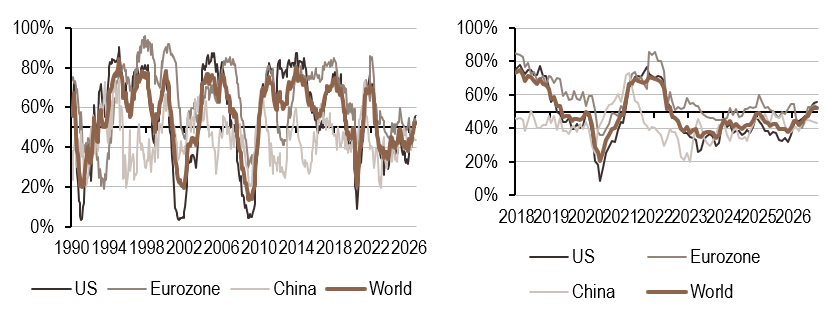
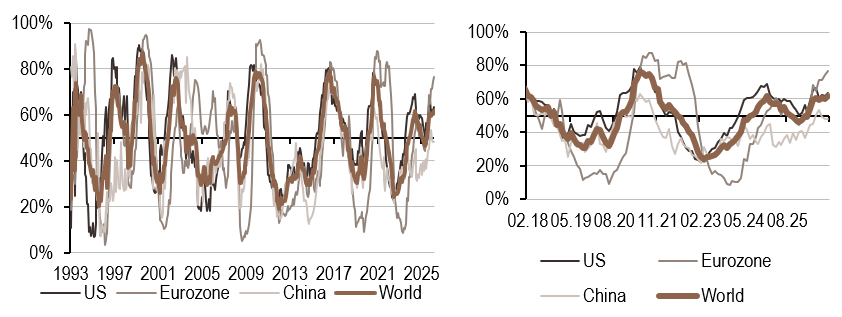
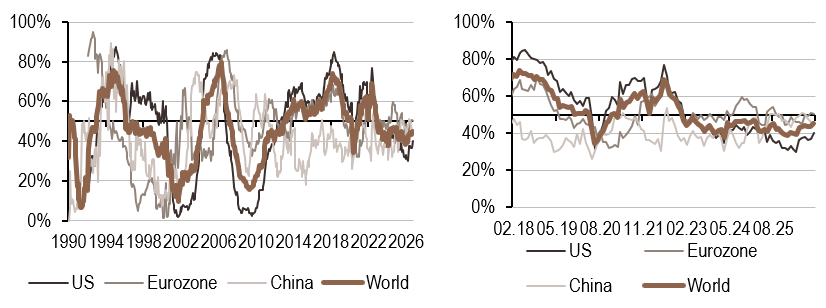
Source : Bloomberg, LOIM
Note de lecture : l’indicateur de prévision immédiate de LOIM rassemble différents indicateurs économiques à un moment précis, afin de déterminer la probabilité de survenance d’un risque macroéconomique donné, comme la croissance, les surprises en matière d’inflation et les surprises en matière de politique monétaire. Les indicateurs en temps réel vont de 0% (croissance faible, surprises en matière d’inflation modérées et politique monétaire accommodante) à 100% (croissance forte, risque élevé de surprises en matière d’inflation et politique monétaire restrictive).
A l’usage exclusif des investisseurs professionnels
Ce document est publié par Lombard Odier Asset Management (Europe) Limited, autorisée et réglementée par la Financial Conduct Authority (la « FCA »), et inscrite au registre de la FCA sous le numéro 515393.
Lombard Odier Investment Managers (« LOIM ») est un nom commercial.
Ce document est fourni à titre d’information uniquement et ne constitue pas une offre ou une recommandation d’achat ou de vente d’un quelconque titre ou service. Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait illégale. Ce matériel ne contient pas de recommandations ou de conseils personnalisés et n’est pas destiné à remplacer les conseils d’un professionnel en matière d’investissement dans des produits financiers. Avant de s’engager dans une transaction, l’investisseur doit examiner attentivement l’adéquation de la transaction à sa situation particulière et, si nécessaire, obtenir un avis professionnel indépendant sur les risques, ainsi que sur les conséquences juridiques, réglementaires, fiscales et comptables. Ce document est la propriété de LOIM et est adressé à son destinataire exclusivement pour son usage personnel. Il ne peut être reproduit (en totalité ou en partie), transmis, modifié ou utilisé à d’autres fins sans l’autorisation écrite préalable de LOIM. Ce document contient les opinions de LOIM, à la date d’émission.
Ni ce document ni aucune copie de celui-ci ne peuvent être envoyés, introduits ou distribués aux États-Unis d’Amérique, dans l’un de ses territoires ou possessions ou dans les zones soumises à sa juridiction, ou à ou au profit d’une personne des États-Unis. À cette fin, l’expression « personne des États-Unis » désigne tout citoyen, ressortissant ou résident des États-Unis d’Amérique, toute société de personnes organisée ou existant dans un État, un territoire ou une possession des États-Unis d’Amérique, toute société constituée en vertu des lois des États-Unis ou d’un État, d’un territoire ou d’une possession de ce pays, ou toute succession ou fiducie assujettie à l’impôt fédéral sur le revenu des États-Unis, quelle que soit la source de ses revenus.
Source des chiffres : Sauf indication contraire, les chiffres sont préparés par LOIM.
Bien que certaines informations aient été obtenues de sources publiques jugées fiables, sans vérification indépendante, nous ne pouvons pas garantir leur exactitude ou l’exhaustivité de toutes les informations disponibles auprès de sources publiques.
Les points de vue et opinions exprimés le sont à titre informatif uniquement et ne constituent pas une recommandation de LOIM d’acheter, de vendre ou de détenir un quelconque titre. Les vues et opinions sont à jour à la date de cette présentation et peuvent être sujettes à des changements. Ils ne doivent pas être interprétés comme des conseils d’investissement.
Aucune partie de ce document ne peut être (i) copiée, photocopiée ou dupliquée sous quelque forme que ce soit, par quelque moyen que ce soit, ou (ii) distribuée à toute personne qui n’est pas un employé, un dirigeant, un administrateur ou un agent autorisé du destinataire, sans le consentement préalable de Lombard Odier Asset Management (Europe) Limited. Au Royaume-Uni, ce matériel est un matériel de marketing et a été approuvé par Lombard Odier Asset Management (Europe) Limited qui est autorisée et réglementée par la FCA. ©2022 Lombard Odier IM. Tous droits réservés.