
L’endettement lié à l’intelligence artificielle devient une nouvelle source structurelle de duration, suffisamment importante pour peser sur la valorisation des Treasuries. Il ne permet toutefois pas à lui seul d’expliquer leur repli cette année. Et l’essentiel est peut-être encore à venir.
Kevin Thozet, membre du comité d’investissement
Pendant la majeure partie des trois dernières années, le boom des investissements dans l’IA a surtout profité aux marchés actions. Mais il prend désormais une dimension de plus en plus importante sur les marchés obligataires.
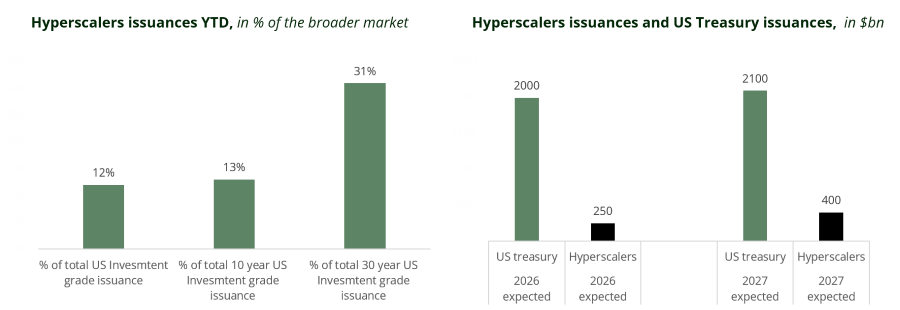
Les montants en jeu deviennent trop considérables pour être ignorés des investisseurs obligataires. Selon les estimations, les émissions obligataires directes des hyperscalers sont passées de 100 milliards de dollars en 2025 à 250 milliards en 2026, et devraient atteindre 400 milliards en 2027. En outre, les émissions directes des hyperscalers ne donnent qu’une image partielle du phénomène: le financement passe de plus en plus par le financement de projets, les structures dédiées aux centres de données, le crédit privé, le crédit-bail et d’autres véhicules. Pour les investisseurs obligataires, la question ne se limite donc pas au montant de dette que Microsoft, Meta, Amazon ou Alphabet peuvent émettre en leur nom propre. Ce qui compte, c’est avant tout le volume considérable de dette à long terme que les investissements dans les infrastructures de l’IA vont demander aux marchés d’absorber.
Depuis le début de l’année, les emprunteurs liés à l’IA ont représenté environ 18% de l’ensemble des émissions obligataires américaines de catégorie investment grade, mais 40% des émissions de maturité supérieure à 15 ans. À eux seuls, les hyperscalers représentent environ 12% de l’offre totale d’obligations américaines investment grade, mais plus de 30% des émissions à 30 ans. Selon les estimations actuelles, leurs émissions obligataires nettes pourraient ainsi représenter, dès 2027, l’équivalent de près d’un cinquième des besoins annuels de financement net du Trésor américain.
La question n’est donc plus de savoir si l’IA nécessitera beaucoup de capitaux — c’est déjà le cas, et dans des proportions considérables —, mais qui fournira ces capitaux et à quel prix?
Comme indiqué plus haut, les emprunteurs liés à l’IA ont joué un rôle particulièrement important sur la partie longue du marché du crédit. Cette concentration n’est pas anodine, car les obligations à 20 et 30 ans émises par des entreprises technologiques bénéficiant de solides notations de crédit, offrent aux investisseurs une exposition exposition au risque de taux comparable à celle des bons du Trésor américain, assortie d’une prime de crédit. Dès lors, pourquoi les assureurs, les fonds de pension, les investisseurs étrangers et les autres investisseurs institutionnels choisiraient-ils de détenir des obligations du Trésor américain alors qu’ils peuvent obtenir un rendement supplémentaire auprès d’un émetteur technologique très bien noté ? D’autant que certains de ces émetteurs bénéficient de notations de crédit comparables, voire parfois supérieures, à celle de l’État américain et présentent des orientations stratégiques qui pourraient apparaître plus prévisibles et une meilleure visibilité à long terme.
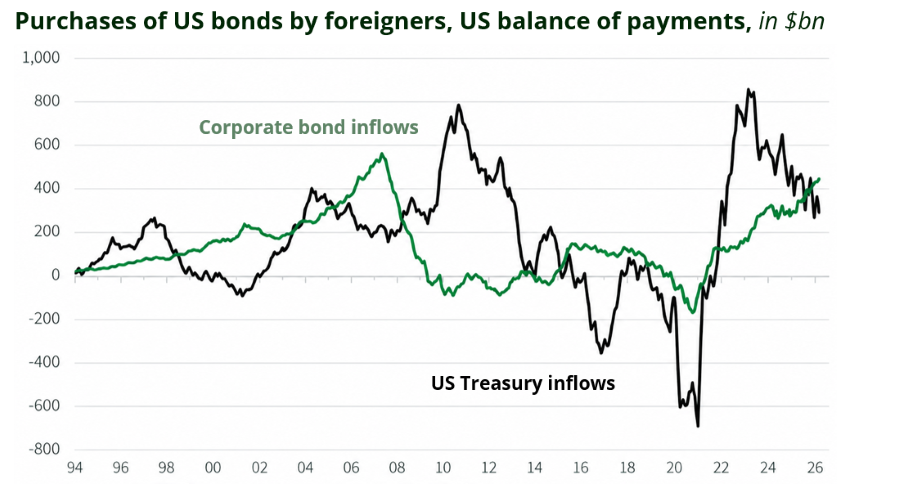
Bien entendu, les émissions obligataires corporate et souveraines ne sont pas parfaitement substituables. Elles se disputent toutefois le même bassin de capitaux, et cette concurrence s’intensifie alors que la demande d’obligations du gouvernement américain connaît des évolutions importantes. Certains signes de cette concurrence sont d’ailleurs déjà perceptibles. Selon les données du Trésor américain, au cours des douze mois achevés en juin 2026, les investisseurs privés étrangers ont acheté, en net, 390 milliards de dollars d’obligations d’entreprises américaines, contre 329 milliards de dollars de bons et d’obligations du Trésor. La tendance est également révélatrice: l’appétit des investisseurs étrangers pour le crédit d’entreprise américain demeure soutenu, tandis que leur demande de titres du Trésor à longue échéance s’est affaiblie.
Cela signifie-t-il que les émissions des hyperscalers sont responsables du mouvement de ventes sur les bons du Trésor américain? Probablement pas.
Les explications à la hausse des rendements obligataires américains à long terme cette année ne manquent pas: résilience de la croissance, évolution des anticipations d’inflation et de politique monétaire, déficits budgétaires colossaux, incertitudes géopolitiques, entre autres facteurs.
Les émissions obligataires des hyperscalers font partie de cette équation. Mais leur attribuer la vague de ventes sur les bons du Trésor américain reviendrait à confondre les pressions structurelles qui s’exercent sur le marché obligataire avec les facteurs conjoncturels qui influencent les rendements obligataires.
Une manière de tester cette hypothèse consiste à analyser l’évolution de la prime de terme.
Notre modèle estime la juste valeur des obligations du Trésor américain pour une maturité donnée, à partir des anticipations de taux d’intérêt à court terme, d’inflation et de croissance économique. L’écart résiduel entre les rendements observés et la valeur fondamentale estimée par le modèle correspond à la rémunération supplémentaire exigée par les investisseurs pour détenir des obligations à longue duration: en substance, la prime de terme.
Les résultats sont instructifs. Sur la période étudiée, le rendement des obligations du Trésor américain à dix ans a augmenté d’environ 62 points de base. Selon notre modèle, près de 23 points de base de cette hausse s’expliquent par une réévaluation de la prime de terme. Le reste du mouvement est principalement lié à l’évolution des perspectives macroéconomiques, notamment en matière de croissance, d’inflation et de trajectoire attendue des taux d’intérêt.
Et selon d’autres modèles, comme celui de Christensen-Rudebusch, utilisé par la Réserve fédérale de San Francisco pour décomposer les rendements obligataires, seuls 12 points de base de la hausse totale du rendement des bons du Trésor américain à 10 ans seraient attribuables à la prime de terme.
Aucun de ces modèles ne permet toutefois d’isoler précisément un «effet hyperscalers». La prime de terme reflète en effet simultanément plusieurs facteurs, parmi lesquels les inquiétudes relatives à la soutenabilité des finances publiques américaines, l’offre de dette, les incertitudes entourant l’inflation et l’évolution de la composition de la demande mondiale d’obligations du Trésor.
Si l’endettement lié à l’IA n’explique pas l’essentiel du mouvement de ventes sur les titres du Trésor, cela ne signifie pas pour autant que les investisseurs obligataires peuvent l’ignorer, puisqu’il y a très probablement contribué. Et c’est là que se situe le véritable enjeu: le choc d’offre obligataire pourrait n’en être qu’à ses débuts.
Jusqu’à présent, le cycle d’investissement dans l’IA s’est montré relativement peu sensible au cycle économique traditionnel et à la hausse des taux. Or, les investissements devraient encore s’accélérer dans les prochaines années, avec des dépenses d’investissement estimées à près de 1 000 milliards de dollars par an entre 2027 et 2030.
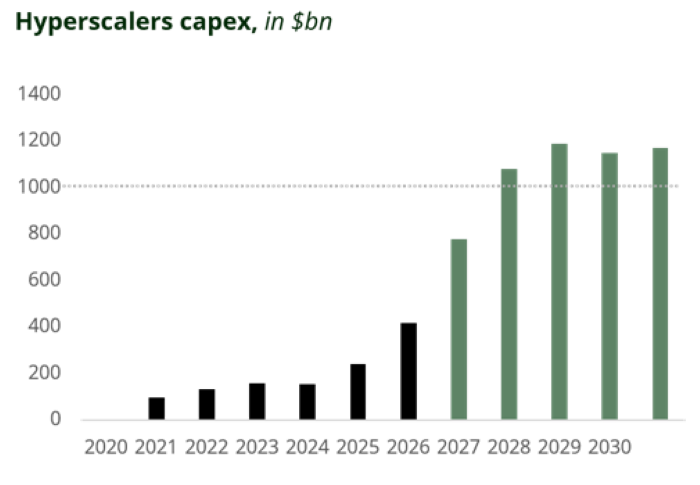
Compte tenu du décalage entre les investissements engagés et les revenus qu’ils permettront de générer, les besoins de financement externe augmentent avant que les flux de trésorerie ne puissent prendre le relais. On estime que 35% des dépenses d’investissement seront financées par la dette, et ce, en ne considérant que les émissions directes des hyperscalers. Ces montants sont considérables: cela représenterait l’équivalent d’environ un tiers des besoins annuels de financement du Trésor américain dans les années à venir.
À plus long terme, même une stabilisation des dépenses d’investissement laisserait subsister des besoins de financement récurrents exceptionnellement élevés. Selon le consensus, les hyperscalers devront ainsi trouver quelque 400 milliards de dollars par an, dès 2027 et au moins jusqu’en 2030. Ces besoins devront être financés, soit par un creusement du déficit budgétaire américain, qui devrait exercer une pression à la hausse sur la courbe des rendements des bons du Trésor, soit par des investisseurs étrangers, susceptibles d’exiger une prime plus élevée dans un contexte où les acheteurs «structurels» se font plus rares, qu’ils soient japonais, chinois ou européens. Il en va de même pour la Réserve fédérale, qui ne manifeste aucune intention d’accroître la taille de son bilan, bien au contraire.
Conclusion
L’épargne mondiale de long terme est ainsi de plus en plus sollicitée pour financer simultanément deux besoins colossaux : d’un côté, les États confrontés à d’importants déficits budgétaires et, de l’autre, les entreprises technologiques qui construisent les infrastructures nécessaires au développement de l’IA.
Si les projections d’émissions obligataires se révèlent ne serait-ce qu’approximativement exactes, cet afflux de titres devra, à terme, se traduire par un ajustement des prix sur les marchés. Celui-ci pourrait prendre la forme d’un élargissement des spreads de crédit, d’une hausse des primes de terme sur les bons du Trésor américain ou d’une augmentation de l’allocation des capitaux étrangers aux titres de dette américains de longue maturité, voire d’une combinaison de ces trois facteurs.
La question centrale est donc de savoir quel supplément de rendement les investisseurs finiront par exiger pour financer simultanément l’essor des investissements dans l’intelligence artificielle et les besoins d’emprunt de l’État américain.
Veuillez vous référer au KID/prospectus avant de prendre toute décision finale d’investissement. Ce document ne peut être reproduit, en tout ou partie, sans autorisation préalable de la société de gestion. Il ne constitue ni une offre de souscription, ni un conseil en investissement. Les informations contenues dans ce document peuvent être partielles et sont susceptibles d’être modifiées sans préavis. Les performances passées ne préjugent pas des performances futures. Elles sont nettes de frais (hors éventuels frais d’entrée appliqués par le distributeur). Le rendement peut augmenter ou diminuer en raison des fluctuations monétaires, pour les actions qui ne sont pas couvertes contre le risque de change. La décision d’investir dans le fonds promu devrait tenir compte de toutes ses caractéristiques et de tous ses objectifs, tels que décrits dans son prospectus. La référence à un classement ou à un prix ne préjuge pas des classements ou des prix futurs de ces OPC ou de la société de gestion. La référence à certaines valeurs ou instruments financiers est donnée à titre d’illustration pour mettre en avant certaines valeurs présentes ou qui ont été présentes dans les portefeuilles des Fonds de la gamme Carmignac. Elle n’a pas pour objectif de promouvoir l’investissement en direct dans ces instruments, et ne constitue pas un conseil en investissement. La Société de Gestion n’est pas soumise à l’interdiction d’effectuer des transactions sur ces instruments avant la diffusion de la communication. Les portefeuilles des Fonds Carmignac sont susceptibles de modification à tout moment. Carmignac Portfolio Credit est un compartiment de la SICAV Carmignac Portfolio, société d’investissement de droit luxembourgeois conforme à la directive OPCVM. L’accès au Fonds peut faire l’objet de restrictions à l’égard de certaines personnes ou de certains pays. Il ne peut notamment être offert ou vendu, directement ou indirectement, au bénéfice ou pour le compte d’une « U.S. person » selon la définition de la règlementation américaine « Regulation S » et/ou FATCA. Le Fonds présente un risque de perte en capital. Les risques, les frais courants et les autres frais sont décrits dans le KID (Document d’Informations Clés). Le prospectus, KID, et rapports annuels du Fonds sont disponibles sur le site www.carmignac.com et sur simple demande auprès de la Société de Gestion. Le KID doit être remis au souscripteur préalablement à la souscription. En Suisse : Le prospectus, KID, et rapports annuels du Fonds sont disponibles sur le site https://www.carmignac.com/fr-ch et auprès de notre représentant en Suisse (Switzerland) S.A., Route de Signy 35, P.O. Box 2259, CH-1260 Nyon. Le Service de Paiement est CACEIS Bank, Montrouge, succursale de Nyon / Suisse Route de Signy 35, 1260 Nyon. En Belgique, informations légales importantes : ce document n’a pas été soumis à la validation de la FSMA. Il est destiné aux professionnels uniquement. Ce document constitue une communication marketing publiée par Carmignac Gestion S.A., société de gestion de portefeuille agréée par l’Autorité des Marchés Financiers (AMF) en France, et sa filiale luxembourgeoise, Carmignac Gestion Luxembourg, S.A., société de gestion de fonds d’investissement agréée par la Commission de Surveillance du Secteur Financier (CSSF). « Carmignac » est une marque déposée. « Investing in your interest » est un slogan associé à la marque Carmignac. Ce document ne constitue pas un conseil en vue d’un quelconque investissement ou arbitrage de valeurs mobilières ou tout autre produit ou service de gestion ou d’investissement. L’information et opinions contenues dans ce document ne tiennent pas compte des circonstances individuelles spécifiques à chaque investisseur et ne peuvent, en aucun cas, être considérées comme un conseil juridique, fiscal ou conseil en investissement. Les informations contenues dans ce document peuvent être partielles et sont susceptibles d’être changées sans préavis. Le traitement fiscal dépend des circonstances individuelles de chaque investisseur et peut faire l’objet de changements dans le futur. Veuillez-vous référer à votre conseiller financier et fiscal pour vous assurer de l’adéquation des produits présentés par rapport à votre situation personnelle, votre profil de risque et vos objectifs d’investissement. Les rendements nets sont obtenus après déduction des frais et taxes applicables à un client de détail moyen ayant la qualité de personne physique résident belge. Toute décision d’investissement doit se faire après avoir pris connaissance des documents réglementaires en vigueur (et en particulier le prospectus et le KID du produit concerné). Afin de connaître les frais réels prélevés par chaque distributeur, veuillez-vous référer à sa propre grille tarifaire. Les Fonds présentent un risque de perte en capital. Tout renseignement contractuel relatif aux Fonds renseignés dans cette publication figure dans les prospectus de ces derniers. Les prospectus, les KID, les valeurs liquidatives, les derniers rapports (semi) annuels de gestion sont disponibles en français et en néerlandais gratuitement auprès de la société de gestion, tél +352 46 70 60 1 ou par consultation du site internet www.carmignac.be ou auprès de Caceis Belgium S.A. qui assure le service financier en Belgique à l’adresse suivante : avenue du port, 86c b320, B-1000 Bruxelles. Les KID doivent être fournis au souscripteur avant chaque souscription, il lui est recommandé de le lire avant chaque souscription. En cas de souscription dans un Fonds soumis à la Directive de la Fiscalité de l’Epargne, conformément à l’article 19bis du CIR92, au moment du rachat de ses actions, l’investisseur sera amené à supporter un précompte mobilier de 30% sur les revenus qui proviendront, sous forme d’intérêts, plus-values ou moins-values, du rendement d’actifs investis dans des créances. Les distributions sont, quant à elles, soumises au précompte de 30% sans distinction des revenus. Toute réclamation peut être transmise à l’attention du service de Conformité CARMIGNAC GESTION, 24 place Vendôme – 75001 Paris – France, ou à l’adresse complaints@carmignac.com ou auprès du service de plainte officiel en Belgique, sur le site www.ombudsfin.be.
La société de gestion peut décider à tout moment de cesser la commercialisation dans votre pays. Les investisseurs peuvent avoir accès à un résumé de leurs droits en français aux liens suivants (paragraphe 5 : « Résumé des droits des investisseurs ») :
- France : https://www.carmignac.com/fr-fr/informations-reglementaires ;
- Luxembourg : https://www.carmignac.com/fr-lu/informations-reglementaires ;
- Suisse : https://www.carmignac.com/fr-ch/informations-reglementaires ;
- Belgique : https://www.carmignac.com/fr-be/informations-reglementaires.
CARMIGNAC GESTION – 24, place Vendôme – F – 75001 Paris – Tél : (+33) 01 42 86 53 35
Société de gestion de portefeuille agréée par l’AMF. SA au capital de 13 500 000 € – RCS Paris B 349 501 676
CARMIGNAC GESTION LUXEMBOURG – City Link – 7, rue de la Chapelle – L-1325 Luxembourg – Tél : (+352) 46 70 60 1 – Filiale de Carmignac Gestion. Société de gestion de fonds d’investissement agréée par la CSSF. SA au capital de 23 000 000 € – RCS Luxembourg B67549