

Simply put, difficile de trancher, mais les résultats du troisième trimestre devraient nous en apprendre davantage.
Par Florian Ielpo, Head of Macro
Points clés:
- Les États-Unis investissent dans l’IA bien plus que l’Europe, et deux théories s’opposent sur ce que cela vaut: un avantage durable si l’on apprend en faisant, un cadeau fait aux autres si l’on peut profiter d’une technologie sans la payer.
- Aux États-Unis, la productivité du travail progresse de 2,5% par an depuis fin 2022, contre 1,5% lors du cycle précédent, grâce au capital informatique et au progrès technique, ce que prédit la théorie de l’apprentissage par la pratique.
- En Europe, aucun gain de productivité n’est encore visible, mais le ralentissement de 2023-2024 peut les cacher, et ce sont les résultats du troisième trimestre qui diront si l’on peut profiter de l’IA sans la payer.
Depuis le début de l’année, l’investissement dans l’IA occupe toutes les conversations. Les cinq grands fournisseurs américains de cloud, Amazon, Microsoft, Alphabet, Meta et Oracle, prévoient d’investir plus de 700 milliards de dollars en 2026. L’essentiel de cet argent se dépense aux États-Unis: le pays compte à lui seul plus de centres de données que l’Europe de l’Ouest et l’Asie réunies, et l’Europe ne pèse qu’environ 13% de la capacité mondiale. Cet effort se voit déjà dans les statistiques: le capital informatique utilisé par les entreprises américaines augmente de 11,5% par an à mi-2026, un rythme que l’on n’avait plus vu depuis 2001. Cet effort est-il un avantage pour ceux qui le font, ou un cadeau pour ceux qui ne le font pas?
Deux théories s’opposent. La première est celle de l’apprentissage par la pratique, due à Kenneth Arrow (1962): on apprend en faisant, donc plus on investit, plus on devient efficace, et l’avance américaine serait un avantage durable. La seconde est celle du passager clandestin, due à Mancur Olson (1965): certains biens profitent à tout le monde une fois qu’ils existent, et chacun a intérêt à laisser les autres les payer. Si l’IA est de ce type, l’Europe, qui investit peu mais utilise les mêmes modèles, ferait une très bonne affaire. Cette semaine, nous posons donc deux questions: la productivité américaine porte-t-elle déjà la marque de l’IA, et l’Europe en profite-t-elle sans payer?
Ce que dit la littérature
L’idée que l’on apprend en faisant est très ancienne. Dans la Bible, au moment de recevoir la loi, le peuple hébreu répond «nous ferons et nous écouterons», que la tradition lit comme «faire d’abord, comprendre ensuite». Arrow (1962) [1] en a fait une théorie économique: chaque machine installée et chaque unité produite ajoutent à l’expérience, et cette expérience rend la production suivante moins coûteuse. Romer (1990) [2] a prolongé l’idée: le savoir accumulé en investissant profite aussi aux autres, parce qu’une idée, une fois trouvée, peut être copiée sans coût. C’est ce que l’on appelle la croissance endogène, une croissance qui naît des idées produites par l’économie elle-même. C’est aussi ce qui ouvre la porte au passager clandestin. Olson (1965) [3] montre que lorsqu’un bien profite à tous sans que l’on puisse en exclure personne, comme un phare ou une route, chacun a intérêt à attendre que les autres paient. Appliqué à l’IA, le débat tient en une question: les gains vont-ils à ceux qui investissent, ou à tous ceux qui utilisent?
Aux États-Unis, la productivité accélère
La productivité du travail mesure ce que l’économie produit par heure travaillée. Aux États-Unis, elle progresse de 2,5% par an depuis fin 2022. Elle progressait de 1,5% par an entre 2007 et 2019, et de 1,5% encore entre fin 2019 et fin 2022, malgré le Covid. Il faut remonter au cycle 2001-2007, avec 2,8% par an, pour retrouver un tel rythme (Figure 1). L’usage de l’IA a suivi le même chemin: parmi les entreprises clientes de Ramp, une société de cartes de paiement pour entreprises, 56 % paient aujourd’hui un outil d’IA, contre 8 % début 2023.
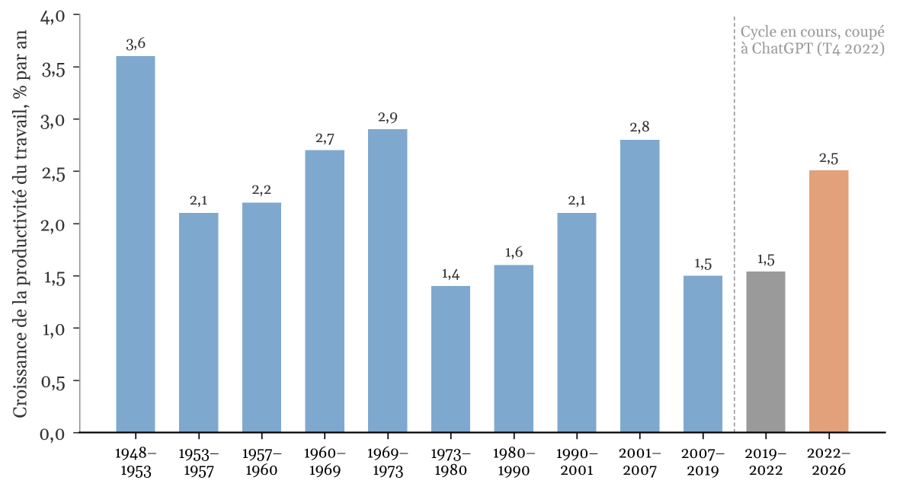
Source : US Bureau of Labor Statistics, calculs LOIM.
Note de lecture : Échantillon : 1948 T4 – 2026 T2. Secteur des entreprises non agricoles, production par heure de l’ensemble des salariés, croissance annuelle composée entre les pics de cycle définis par le BLS ; le cycle en cours (2019 T4 – 2026 T2) est coupé au quatrième trimestre 2022.
La Fed de San Francisco permet de voir d’où vient cette accélération. Elle sépare la productivité en quatre sources : les machines et les logiciels disponibles par heure travaillée, la qualification des salariés, l’intensité d’utilisation des équipements, et ce qui reste une fois ces trois effets retirés, que les économistes appellent le progrès technique. Sa mesure, un peu plus large que celle du Bureau of Labor Statistics, donne 2,9% par an depuis fin 2022. Les machines et les logiciels apportent 1,1 point, contre 0,7 au cours du cycle 2007-2019. Le progrès technique apporte 1,2 point, contre 0,7. La qualification des salariés ajoute 0,2 point et l’utilisation des équipements 0,4 point. C’est exactement ce que décrit Arrow: on investit d’abord, on produit mieux ensuite. Rien ne prouve que l’IA en soit la cause, mais c’est l’explication la plus naturelle, car le capital informatique n’avait pas augmenté aussi vite depuis la bulle internet.
En Europe, le repas gratuit se fait attendre
L’Europe est l’endroit idéal pour tester la thèse du passager clandestin. Si l’IA augmente la productivité de ceux qui l’utilisent, construire les centres de données ne devrait pas compter: il suffit d’utiliser des modèles entraînés ailleurs. Et les entreprises européennes les utilisent: 65% des entreprises allemandes et 71% des britanniques déclarent utiliser une technologie d’IA, contre 78 % des américaines (Yotzov et al., 2026)[4]. Si l’on peut apprendre sans payer, la productivité européenne devrait donc accélérer, elle aussi.
Ce n’est pas le cas. La mesure la plus simple pour comparer les pays est le PIB par personne employée, c’est-à-dire ce que chaque personne qui travaille produit en moyenne. Entre 2022 et 2025, il recule de 0,8 % par an en Allemagne et de 0,3% au Royaume-Uni, alors qu’il progressait de 0,8% et de 0,9% par an avant le Covid. La France et la Suisse ralentissent, l’Italie et le Canada reculent. Seuls les États-Unis accélèrent, de 1,0% à 1,6% par an, et le Japon repasse en territoire positif (Figure 2). Là où l’on a investi, la productivité monte; là où l’on se contente d’utiliser, elle baisse.
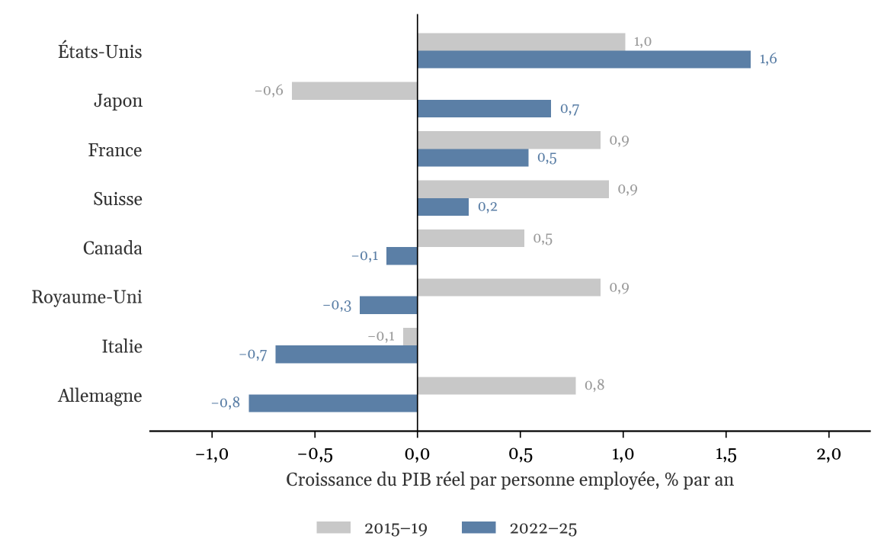
Source : FMI (World Economic Outlook, octobre 2026), calculs LOIM.
Note de lecture : Échantillon : 2015-2025, données annuelles ; dernière année observée 2025 pour chaque pays. PIB réel (monnaie nationale, prix constants) divisé par le nombre de personnes employées ; croissance annuelle composée sur 2015-19 et 2022-25.
Faut-il en conclure que le passager clandestin n’existe pas? Pas encore, car la productivité dépend aussi du cycle économique. Quand l’activité ralentit, les entreprises gardent leurs salariés en attendant la reprise. La production baisse, l’emploi non: la productivité par tête recule. Les gains n’arrivent que plus tard, quand la production repart avec les mêmes effectifs. C’est exactement ce que montre la Figure 2: si la production par emploi recule, c’est que l’emploi a mieux résisté que la production. L’Europe sort justement de deux années de quasi-stagnation, et l’Allemagne a vu son PIB reculer deux années de suite. Ce ralentissement peut cacher, pour un temps, un effet de l’IA. Les dirigeants eux-mêmes n’en attendent d’ailleurs pas grand-chose: les entreprises allemandes espèrent de l’IA un gain de productivité de 0,9% sur trois ans, contre 2,2% pour les américaines.
Impossible, donc, de trancher aujourd’hui. Là où l’on a investi, la productivité a accéléré, comme le prédit l’apprentissage par la pratique. Là où l’on se contente d’utiliser, rien n’apparaît encore, mais le cycle peut expliquer ce retard aussi bien que l’absence de repas gratuit. C’est ce qui rend les résultats du troisième trimestre si importants, en Europe plus encore qu’aux États-Unis. Si les marges des entreprises européennes progressent alors que leur production par emploi recule, le passager clandestin existe. Si seules les marges américaines avancent, il faudra investir pour profiter de l’IA.
Simply put, difficile de trancher, mais les résultats du troisième trimestre devraient nous en apprendre davantage.
Macro/Nowcasting Corner
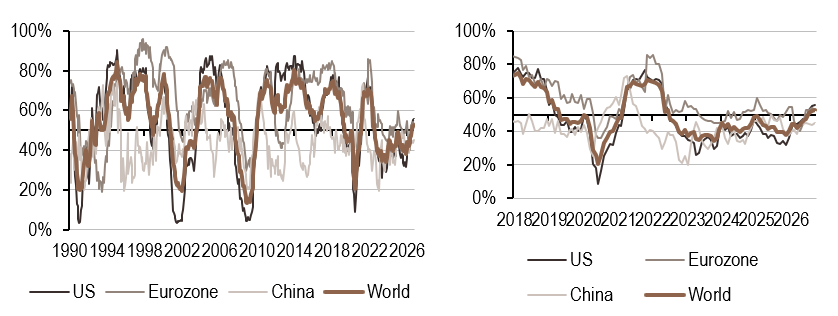
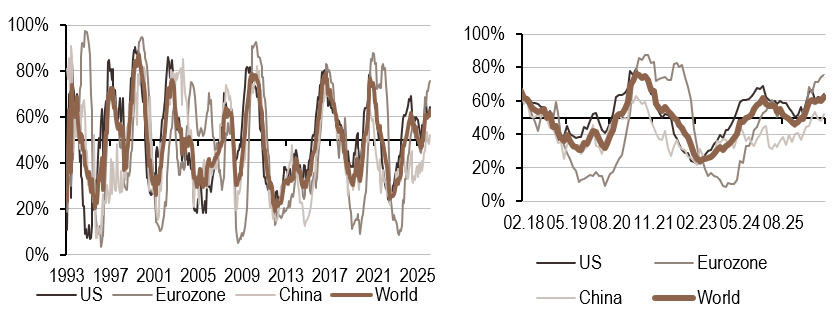
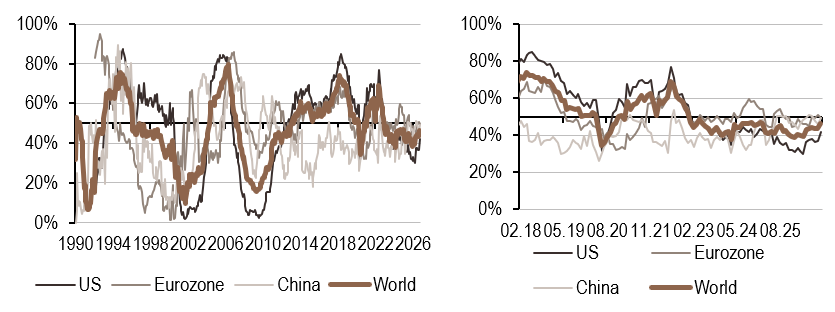
Cette section rassemble l’évolution la plus récente de nos indicateurs de nowcasting pour la croissance mondiale, les surprises en matière d’inflation mondiale et les surprises en matière de politique monétaire mondiale. Ces indicateurs permettent de suivre les évolutions macroéconomiques les plus récentes qui font bouger les marchés.
Nos indicateurs de nowcasting indiquent actuellement:
- Le signal mondial de croissance est resté globalement inchangé cette semaine. La seule amélioration notable a été observée aux États-Unis, soutenue par des données plus favorables dans le secteur immobilier.
- L’indicateur mondial d’inflation a augmenté cette semaine, en particulier en Chine, où il a dépassé le seuil de 50%. Le signal se situe désormais dans un régime élevé et en hausse.
- Le signal mondial de politique monétaire a légèrement augmenté cette semaine, principalement due à une amélioration de l’indicateur chinois. À l’inverse, les signaux des États-Unis et de la zone euro se sont repliés.
[1]« The Economic Implications of Learning by Doing » (Review of Economic Studies, 1962).
[2]« Endogenous Technological Change » (Journal of Political Economy, 1990).
[3]« The Logic of Collective Action » (Harvard University Press, 1965).
[4]« Firm Data on AI » (NBER Working Paper 34836, 2026).
Source : Bloomberg, LOIM
Note de lecture : l’indicateur de prévision immédiate de LOIM rassemble différents indicateurs économiques à un moment précis, afin de déterminer la probabilité de survenance d’un risque macroéconomique donné, comme la croissance, les surprises en matière d’inflation et les surprises en matière de politique monétaire. Les indicateurs en temps réel vont de 0% (croissance faible, surprises en matière d’inflation modérées et politique monétaire accommodante) à 100% (croissance forte, risque élevé de surprises en matière d’inflation et politique monétaire restrictive).
A l’usage exclusif des investisseurs professionnels
Ce document est publié par Lombard Odier Asset Management (Europe) Limited, autorisée et réglementée par la Financial Conduct Authority (la « FCA »), et inscrite au registre de la FCA sous le numéro 515393.
Lombard Odier Investment Managers (« LOIM ») est un nom commercial.
Ce document est fourni à titre d’information uniquement et ne constitue pas une offre ou une recommandation d’achat ou de vente d’un quelconque titre ou service. Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait illégale. Ce matériel ne contient pas de recommandations ou de conseils personnalisés et n’est pas destiné à remplacer les conseils d’un professionnel en matière d’investissement dans des produits financiers. Avant de s’engager dans une transaction, l’investisseur doit examiner attentivement l’adéquation de la transaction à sa situation particulière et, si nécessaire, obtenir un avis professionnel indépendant sur les risques, ainsi que sur les conséquences juridiques, réglementaires, fiscales et comptables. Ce document est la propriété de LOIM et est adressé à son destinataire exclusivement pour son usage personnel. Il ne peut être reproduit (en totalité ou en partie), transmis, modifié ou utilisé à d’autres fins sans l’autorisation écrite préalable de LOIM. Ce document contient les opinions de LOIM, à la date d’émission.
Ni ce document ni aucune copie de celui-ci ne peuvent être envoyés, introduits ou distribués aux États-Unis d’Amérique, dans l’un de ses territoires ou possessions ou dans les zones soumises à sa juridiction, ou à ou au profit d’une personne des États-Unis. À cette fin, l’expression « personne des États-Unis » désigne tout citoyen, ressortissant ou résident des États-Unis d’Amérique, toute société de personnes organisée ou existant dans un État, un territoire ou une possession des États-Unis d’Amérique, toute société constituée en vertu des lois des États-Unis ou d’un État, d’un territoire ou d’une possession de ce pays, ou toute succession ou fiducie assujettie à l’impôt fédéral sur le revenu des États-Unis, quelle que soit la source de ses revenus.
Source des chiffres : Sauf indication contraire, les chiffres sont préparés par LOIM.
Bien que certaines informations aient été obtenues de sources publiques jugées fiables, sans vérification indépendante, nous ne pouvons pas garantir leur exactitude ou l’exhaustivité de toutes les informations disponibles auprès de sources publiques.
Les points de vue et opinions exprimés le sont à titre informatif uniquement et ne constituent pas une recommandation de LOIM d’acheter, de vendre ou de détenir un quelconque titre. Les vues et opinions sont à jour à la date de cette présentation et peuvent être sujettes à des changements. Ils ne doivent pas être interprétés comme des conseils d’investissement.
Aucune partie de ce document ne peut être (i) copiée, photocopiée ou dupliquée sous quelque forme que ce soit, par quelque moyen que ce soit, ou (ii) distribuée à toute personne qui n’est pas un employé, un dirigeant, un administrateur ou un agent autorisé du destinataire, sans le consentement préalable de Lombard Odier Asset Management (Europe) Limited. Au Royaume-Uni, ce matériel est un matériel de marketing et a été approuvé par Lombard Odier Asset Management (Europe) Limited qui est autorisée et réglementée par la FCA. ©2022 Lombard Odier IM. Tous droits réservés.