

«Simply Put», la chronique hebdomadaire de l'équipe Multi Asset Group de Lombard Odier Investment Managers
Par Florian Ielpo, Head of Macro et Gérard Guerdat, Senior Tech Analyst
En résumé:
- La skewness positive des rendements technologiques porte la marque d’un marché que les résultats économiques de l’IA continuent de surprendre.
- Les options continuent de valoriser le risque de baisse: les investisseurs participent à la hausse sans renoncer à se protéger.
- Le décalage entre bonnes surprises réalisées et mauvaises surprises redoutées reste favorable à la poursuite du rallye.
Les publications se succèdent et les résultats économiques de l’intelligence artificielle continuent de surprendre. Les prévisions sont relevées, les cours s’ajustent, puis le même débat reprend: la technologie est-elle emportée par l’euphorie? La hausse peut pourtant avoir une autre explication: un marché qui peine à prendre la mesure des résultats de l’IA et doit régulièrement revoir ses attentes. Les cours ne devancent pas nécessairement les bénéfices; ils peuvent aussi chercher à les rattraper.
Ce rattrapage laisse une empreinte dans les rendements des valeurs technologiques : leur asymétrie, ou skewness, est positive. Les mouvements extrêmes s’étirent davantage du côté des hausses. Les investisseurs ont-ils pour autant abandonné toute prudence? Les options suggèrent l’inverse. Alors que les rendements réalisés présentent une asymétrie positive, les nappes de volatilité continuent de valoriser le risque de baisse. Ce décalage entre les surprises réalisées et les risques redoutés reste favorable à la poursuite du rallye.
Ce que dit la littérature
Les actions individuelles et les indices actions ne présentent pas la même asymétrie de rendement. Les premières ont tendance à afficher une skewness positive, tandis que celle des indices est généralement négative. Albuquerque (2012) réconcilie ces deux observations par un effet d’agrégation: les bonnes surprises propres à chaque entreprise ne se produisent pas nécessairement au même moment, alors qu’un choc de marché peut entraîner simultanément un grand nombre de titres à la baisse. Une skewness positive au niveau des entreprises peut donc parfaitement coexister avec une skewness négative au niveau de l’indice.
Un second écart apparaît entre la skewness réalisée des actions individuelles et celle qu’intègrent les options sur ces mêmes titres. Les prix des options incorporent généralement une asymétrie plus marquée vers la baisse, reflet à la fois de l’aversion au risque et du prix que les investisseurs acceptent de payer pour se protéger. Bakshi, Kapadia et Madan (2003) documentent cette différence entre distributions réalisée et implicite. Une skewness réalisée positive peut donc coexister avec une protection baissière relativement chère: les actions continuent de surprendre positivement, tandis que leurs options montrent que les investisseurs restent couverts contre une déception. La configuration véritablement préoccupante serait différente: une skewness réalisée positive accompagnée d’une inversion du skew des options. Les investisseurs ne paieraient alors plus prioritairement pour se protéger contre la baisse, mais pour acquérir de la convexité à la hausse — une configuration nettement plus caractéristique d’une euphorie avancée.
Nvidia : des bénéfices toujours révisés à la hausse
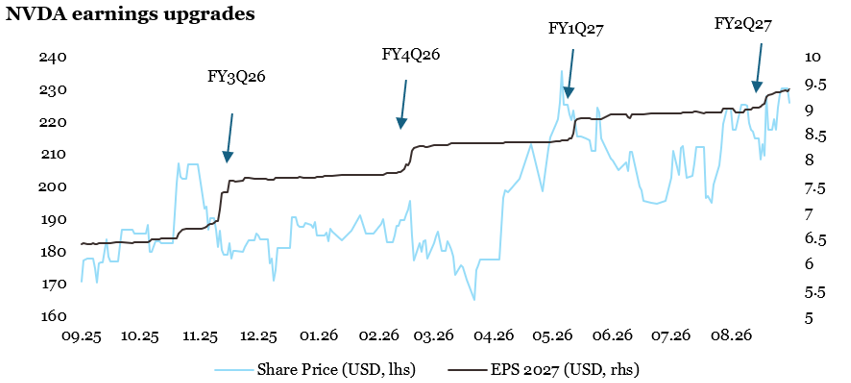
Nvidia offre une illustration particulièrement claire de la première partie de cette histoire. La Figure 1 montre comment les anticipations de bénéfices par action pour 2027 ont été relevées après chacune des quatre dernières publications trimestrielles. Point essentiel: l’année de prévision reste la même. Il ne s’agit donc pas de l’effet mécanique d’un horizon de prévision qui se décale dans le temps, mais bien de révisions successives à la hausse d’une même estimation de bénéfices. Trimestre après trimestre, les résultats de Nvidia ont apporté de nouvelles informations obligeant le marché à relever ses anticipations.
Dans le même temps, le cours de l’action a suivi une trajectoire beaucoup moins régulière, marquée notamment par plusieurs corrections significatives entre deux publications. Toute l’histoire boursière de l’IA cette année tient dans ce décalage: les cours ont progressé, mais les bénéfices qu’ils cherchent à valoriser aussi. La skewness positive des rendements technologiques peut ainsi se lire comme l’empreinte boursière de surprises fondamentales répétées à la hausse, plutôt que comme le simple symptôme d’investisseurs courant après la performance.
La technologie, de surprise en surprise
La skewness permet de regarder au-delà de la performance moyenne. Positive, elle indique que les écarts extrêmes à la moyenne s’étirent davantage du côté des hausses; négative, du côté des baisses. Elle ne mesure donc pas le nombre de séances positives, mais la dissymétrie des rendements. La question est simple: de quel côté les mouvements boursiers les plus marquants se produisent-ils? La Figure 2 présente, année par année depuis 2022, la moyenne pondérée, par secteur, des skewness calculées sur les rendements quotidiens de chaque titre. Le résultat est net: pour la technologie, cette moyenne est positive sur chacune des cinq années observées. Les fortes hausses impriment donc durablement leur marque à la distribution des rendements. Ce profil contraste notamment avec celui de la finance, de l’énergie et des services aux collectivités, dont l’asymétrie est négative en 2025 comme en 2026.
Cette asymétrie est cohérente avec un marché que les résultats économiques de l’IA continuent de prendre de court. À mesure que les publications révèlent un potentiel supérieur aux attentes, les prévisions sont relevées et les cours réévalués. La hausse avance ainsi par à-coups, au rythme des bonnes surprises. Ce n’est pas seulement l’enthousiasme pour une technologie qui fait monter les titres; c’est aussi la difficulté à en anticiper les résultats.
Courir après des bénéfices que l’on a sous-estimés n’est pas la même chose que courir après des cours sans égard pour les résultats. La skewness positive des valeurs technologiques s’inscrit dans cette logique de rattrapage: les attentes restent en deçà de ce que les entreprises finissent par réaliser. L’IA ne se contente pas de susciter des espoirs ; sa performance économique oblige encore le marché à revoir ses prévisions.
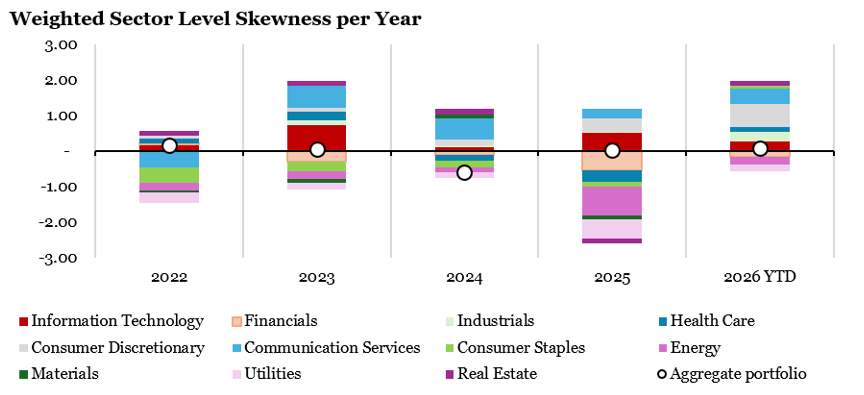
Note de lecture : données au 4 septembre 2026. Moyennes sectorielles pondérées des skewness individuelles ; les barres ne s’additionnent pas. Estimateur ajusté de Fisher–Pearson, au moins 60 observations par titre et par année. Losanges : calcul direct sur les rendements quotidiens d’un portefeuille synthétique, et non sur la série officielle d’un indice. Constituants et poids actuels fixes, renormalisés selon les données disponibles ; rendements en devises locales, hors dividendes. Biais de survivance et de pondération rétrospective. *2026 : du début de l’année au 4 septembre.
La hausse n’a pas effacé la prudence
Les investisseurs sont-ils pour autant exposés sans protection? La répétition des bonnes surprises aurait pu les convaincre que la prochaine serait nécessairement favorable. Les options révèlent une prudence persistante. Celle-ci se lit dans les nappes de volatilité des titres, qui permettent de comparer la valorisation des scénarios de baisse à celle des scénarios de hausse. La Figure 3 mesure cette asymétrie à travers l’écart entre la volatilité implicite des options de vente et celle des options d’achat. Dans la technologie, cet écart reste positif: la protection contre la baisse conserve une prime de volatilité. Le contraste avec les rendements réalisés est frappant. Ces derniers présentent une skewness positive, tandis que les options font apparaître une asymétrie orientée vers les mauvaises surprises.
Les investisseurs bénéficient donc de surprises haussières, mais la protection contre les baisses conserve un prix. La progression des cours n’a pas effacé la crainte d’une déception. Ce contraste suggère une participation au rallye qui s’accompagne encore de prudence, plutôt qu’une confiance sans réserve dans les promesses de l’IA.
Cette prudence est une bonne nouvelle pour la poursuite du rallye. Tant que les résultats dépassent les attentes, les investisseurs doivent relever leurs prévisions et peuvent être conduits à renforcer leur exposition. Selon les positions en présence, les ajustements de couverture peuvent aussi amplifier les achats. La surprise économique peut alors s’accompagner d’un soutien technique à la hausse. Le tableau qui se dessine n’est donc pas celui d’une euphorie arrivée à son comble. Les résultats de l’IA continuent de prendre les investisseurs de court, tandis que les options restent tournées vers le risque de déception. La hausse peut encore se nourrir de ce décalage, à condition que les bonnes surprises se poursuivent.
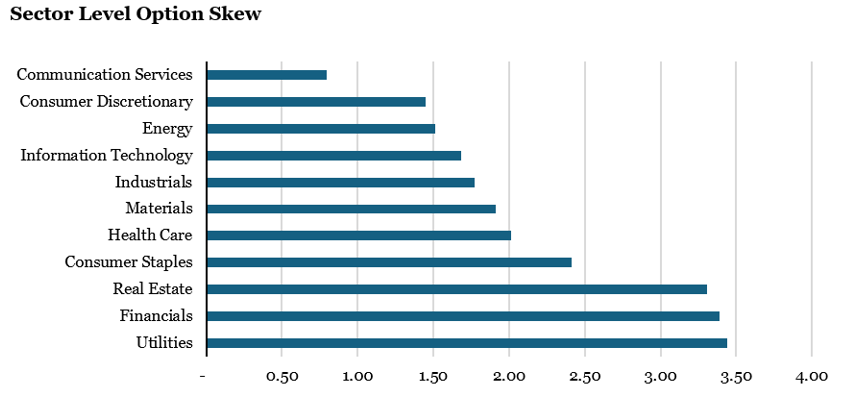
Note de lecture : moyennes pondérées des mesures individuelles sur 1 038 titres. Convention : volatilité implicite des puts moins celle des calls ; une valeur positive indique une protection baissière relativement plus chère. La comparaison avec la Figure 1 porte sur le sens des asymétries, non sur deux coefficients directement comparables. Ligne pointillée : moyenne de l’univers, et non skew d’une option sur indice. Échéances et deltas non précisés.
Simply put, l’IA continue de surprendre à la hausse un marché qui se protège encore contre la baisse: ce décalage reste un soutien au rallye.
Macro/Nowcasting Corner
Cette section rassemble l’évolution la plus récente de nos indicateurs de nowcasting pour la croissance mondiale, les surprises en matière d’inflation mondiale et les surprises en matière de politique monétaire mondiale. Ces indicateurs permettent de suivre les évolutions macroéconomiques les plus récentes qui font bouger les marchés.
Nos indicateurs de nowcasting indiquent actuellement :
- Le signal global a progressé, principalement porté par l’amélioration des données de consommation aux États-Unis. Les signaux de la zone Euro et de la Chine ont en revanche enregistré de légers replis.
- Notre signal global d’inflation a légèrement augmenté. En Chine, toutefois, l’indicateur a reculé en raison de la détérioration des données d’exportation.
- Notre nowcaster de politique monétaire est resté inchangé dans l’ensemble des régions, demeurant à un niveau faible mais en hausse.
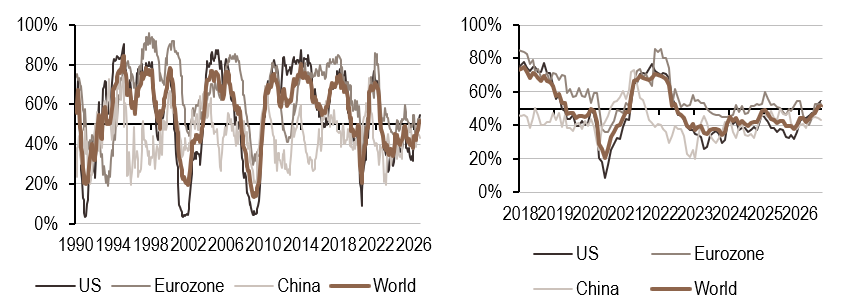
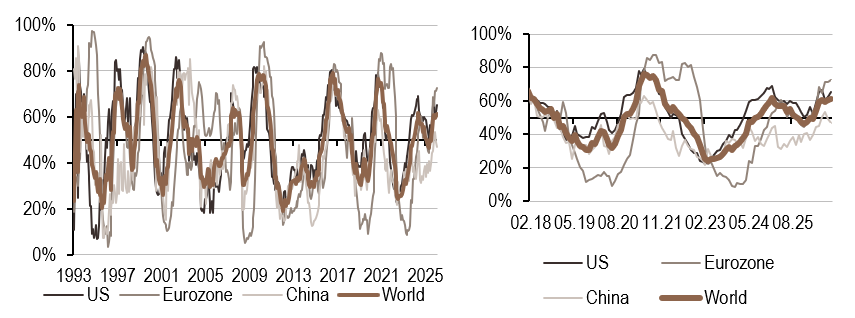
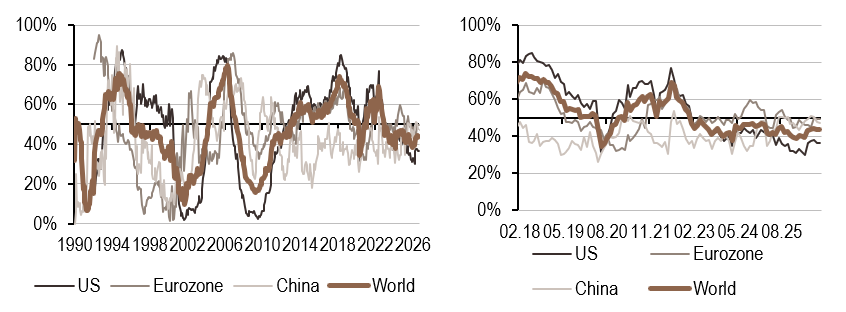
Source : Bloomberg, LOIM
Note de lecture : l’indicateur de prévision immédiate de LOIM rassemble différents indicateurs économiques à un moment précis, afin de déterminer la probabilité de survenance d’un risque macroéconomique donné, comme la croissance, les surprises en matière d’inflation et les surprises en matière de politique monétaire. Les indicateurs en temps réel vont de 0% (croissance faible, surprises en matière d’inflation modérées et politique monétaire accommodante) à 100% (croissance forte, risque élevé de surprises en matière d’inflation et politique monétaire restrictive).
A l’usage exclusif des investisseurs professionnels
Ce document est publié par Lombard Odier Asset Management (Europe) Limited, autorisée et réglementée par la Financial Conduct Authority (la « FCA »), et inscrite au registre de la FCA sous le numéro 515393.
Lombard Odier Investment Managers (« LOIM ») est un nom commercial.
Ce document est fourni à titre d’information uniquement et ne constitue pas une offre ou une recommandation d’achat ou de vente d’un quelconque titre ou service. Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait illégale. Ce matériel ne contient pas de recommandations ou de conseils personnalisés et n’est pas destiné à remplacer les conseils d’un professionnel en matière d’investissement dans des produits financiers. Avant de s’engager dans une transaction, l’investisseur doit examiner attentivement l’adéquation de la transaction à sa situation particulière et, si nécessaire, obtenir un avis professionnel indépendant sur les risques, ainsi que sur les conséquences juridiques, réglementaires, fiscales et comptables. Ce document est la propriété de LOIM et est adressé à son destinataire exclusivement pour son usage personnel. Il ne peut être reproduit (en totalité ou en partie), transmis, modifié ou utilisé à d’autres fins sans l’autorisation écrite préalable de LOIM. Ce document contient les opinions de LOIM, à la date d’émission.
Ni ce document ni aucune copie de celui-ci ne peuvent être envoyés, introduits ou distribués aux États-Unis d’Amérique, dans l’un de ses territoires ou possessions ou dans les zones soumises à sa juridiction, ou à ou au profit d’une personne des États-Unis. À cette fin, l’expression « personne des États-Unis » désigne tout citoyen, ressortissant ou résident des États-Unis d’Amérique, toute société de personnes organisée ou existant dans un État, un territoire ou une possession des États-Unis d’Amérique, toute société constituée en vertu des lois des États-Unis ou d’un État, d’un territoire ou d’une possession de ce pays, ou toute succession ou fiducie assujettie à l’impôt fédéral sur le revenu des États-Unis, quelle que soit la source de ses revenus.
Source des chiffres : Sauf indication contraire, les chiffres sont préparés par LOIM.
Bien que certaines informations aient été obtenues de sources publiques jugées fiables, sans vérification indépendante, nous ne pouvons pas garantir leur exactitude ou l’exhaustivité de toutes les informations disponibles auprès de sources publiques.
Les points de vue et opinions exprimés le sont à titre informatif uniquement et ne constituent pas une recommandation de LOIM d’acheter, de vendre ou de détenir un quelconque titre. Les vues et opinions sont à jour à la date de cette présentation et peuvent être sujettes à des changements. Ils ne doivent pas être interprétés comme des conseils d’investissement.
Aucune partie de ce document ne peut être (i) copiée, photocopiée ou dupliquée sous quelque forme que ce soit, par quelque moyen que ce soit, ou (ii) distribuée à toute personne qui n’est pas un employé, un dirigeant, un administrateur ou un agent autorisé du destinataire, sans le consentement préalable de Lombard Odier Asset Management (Europe) Limited. Au Royaume-Uni, ce matériel est un matériel de marketing et a été approuvé par Lombard Odier Asset Management (Europe) Limited qui est autorisée et réglementée par la FCA. ©2022 Lombard Odier IM. Tous droits réservés.