
L'envolée des rendements obligataires a fait vaciller les grands indices la semaine passée mais, une fois de plus, Wall-Street a mieux résisté grâce aux valeurs technologiques. La volatilité s'avère très importante, au gré de l'évolution des anticipations de resserrement monétaire. La séance de vendredi a offert néanmoins un petit répit, avec un rapport mensuel sur l'emploi américain moins bon que prévu et des cours pétroliers en nette baisse.
Matières premières
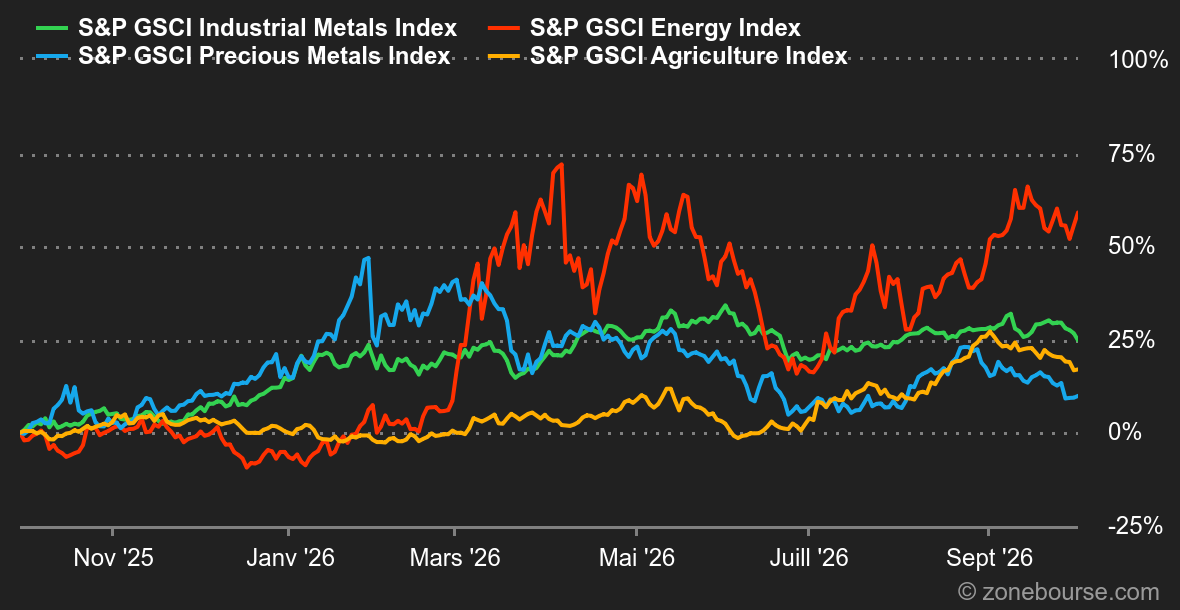
Le pétrole, encore le pétrole, toujours le pétrole
La semaine s’est achevée sur un repli généralisé des matières premières, avec le pétrole en première ligne, pris en étau entre une offre moyen-orientale qui se réorganise et la menace d’un déblocage massif de réserves stratégiques occidentales.
La rumeur d’un déblocage de stocks européens a déclenché la chute la plus marquée de la semaine sur le pétrole. La France aurait proposé de libérer 50 millions de barils de gazole en Europe et 50 millions de barils de brut au sein des pays membres de l’AIE, une initiative qui aurait été sollicitée par l’administration Trump sous peine d’une éventuelle interdiction américaine des exportations de diesel. Le Brent a reculé sous les 100 USD le baril vendredi. Le WTI, plus exposé aux flux nord-américains, a subi un recul plus sévère. L’Allemagne a toutefois démenti avoir reçu une demande formelle de l’AIE, semant le doute sur la portée réelle de la mesure.
Du côté de l’offre, la géopolitique continue de remodeler les flux sans pour autant soutenir les prix. L’OPEP+ a reporté l’examen de ses capacités de production pour 2027. En parallèle, Saudi Aramco a porté ses flux via l’oléoduc Est-Ouest à plus de 80% de la capacité, soit environ six millions de barils par jour, signalant une volonté de maintenir le débit d’exportation malgré les tensions régionales.
La suspension des exportations chinoises de carburants a introduit un facteur de tension supplémentaire sur les marchés des produits raffinés. Pékin a interdit en octobre les expéditions de diesel, d’essence et de carburéacteur vers toutes les destinations hors Hong Kong et Macao, afin de préserver ses stocks domestiques. Cette décision a propulsé les marges de raffinage asiatiques sur l’essence à un niveau record.
Macroéconomie
Macro : Le message de la Fed semblait particulièrement hawkish depuis son dernier meeting, mi-septembre. Résultat, le marché s’attendait à deux hausses de taux d’ici à la fin de l’année. Mais les colombes n’ont pas dit leur dernier mot. Cette semaine, le président de la Fed de New York, John Williams, et le vice-président, Philip Jefferson, deux figures importantes du FOMC ont tous deux indiqué qu’il n’y avait pas d’urgence à relever les taux. Les données de la semaine leur ont plutôt donné raison, puisque l’inflation PCE est ressortie en dessous des attentes, tandis que le rapport sur l’emploi a fait état de créations de postes bien plus faibles qu’attendues. Les investisseurs ont donc revu leurs paris et s’attendent désormais à un statu quo lors de la prochaine réunion, fin octobre.
Crypto : Dans une semaine rythmée par les mouvements des rendements obligataires, le bitcoin (BTC) a eu du mal à tirer son épingle du jeu. La monnaie numérique est néanmoins parvenue à se maintenir au-dessus de la barre des 80’000 dollars tout au long de la période. En cette fin de semaine, le BTC évolue désormais autour de 85’000 dollars, profitant de la détente des rendements obligataires, qui s’est traduite par un regain d’appétit pour le risque chez les investisseurs.
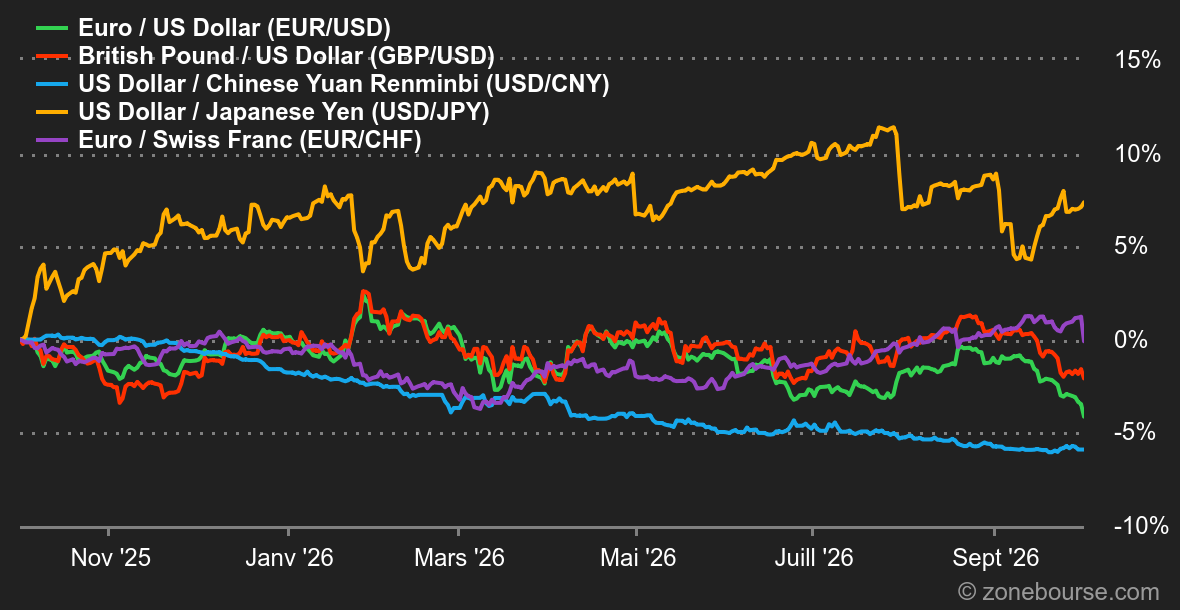
Quel contraste avec la fin de semaine précédente. Le marché a inversé son pari sur la politique monétaire: il a abandonné son pronostic de hausse de taux fin octobre.
Une inflation un peu moins élevée que prévu et des chiffres d’emploi légèrement dégradés ont suffi à faire bouger les lignes. La baisse du pétrole a parachevé l’embellie, qui a permis aux actions de terminer la semaine sur une note positive.
La tension reste néanmoins forte autour des maillons faibles de la dette, notamment la France.
La semaine prochaine, l’agenda macro est plutôt calme, mais les investisseurs garderont un œil sur les minutes de la dernière réunion de la Fed (mercredi).
L’agenda des publications de sociétés sera encore très clairsemé, mais PepsiCo lancera la saison le 8 octobre prochain.