
Le mois de novembre s'ouvre sur un contexte macroéconomique toujours instable. Le conflit au Moyen-Orient n'est toujours pas résolu, ce qui maintient une pression à la hausse sur les prix de l'énergie et l'inflation, tandis que les tensions politiques et budgétaires en France continuent de peser sur le moral des marchés européens.
Point à retenir
- Face à une inflation persistante et à une croissance robuste, les marchés anticipent une hausse des taux en décembre tant de la part de la Fed que de la BCE. Les anticipations concernant le resserrement monétaire de la BCE se sont modérées depuis septembre, et nous considérons que les anticipations actuelles sont plus réalistes. Nous nous attendons à ce que la volatilité des taux persiste
- Le mois d’octobre a également montré à quel point les marchés sont devenus sensibles au cycle d’investissement lié à l’IA, qui soutient certains secteurs tout en pesant sur d’autres. La dispersion entre les émetteurs, les secteurs et les notations s’est déjà considérablement accrue, et les investisseurs se sont montrés plus sélectifs
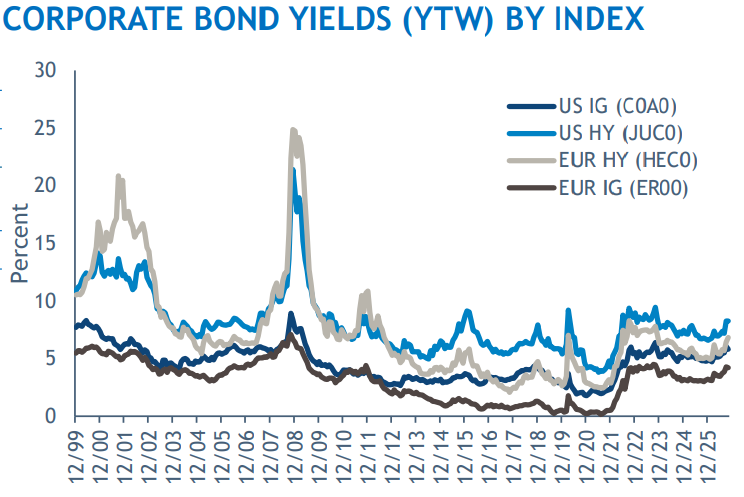
- À notre avis, cet environnement crée des opportunités ciblées qui récompensent une gestion prudente. Nous restons optimistes quant aux fondamentaux des entreprises à l’échelle mondiale, et nous pensons que l’élargissement des spreads observé en octobre ainsi que les rendements globaux élevés offrent des points d’entrée potentiellement favorables. Dans ce contexte, nous considérons les niveaux de rendement actuels comme une source à la fois de revenus et de résilience, et nous continuons à positionner les portefeuilles de manière à tirer parti des distorsions à mesure qu’elles apparaissent.
US
Le crédit américain a affiché des rendements positifs en octobre, malgré un mois volatil. Les actions ont reculé, pénalisées par les résultats mitigés des géants technologiques et la déception quant à leur flux de trésorerie, dans un contexte de dépenses importantes en IA. Dans un contexte de repli vers la qualité, les rendements des bons du Trésor ont fortement chuté. Les notations élevées ont été récompensées, les obligations BB surperformant tandis que les CCC ont reculé. En apparence, les fondamentaux restent solides, avec une croissance robuste, un marché du travail stable et des résultats du troisième trimestre nettement supérieurs aux attentes. Cependant, sous cette apparente simplicité, la situation se complexifie. De nombreux émetteurs à haut rendement sont confrontés à une inflation des coûts des intrants et à des taux d’intérêt élevés qui compriment leurs marges, tandis que les consommateurs, déjà fragilisés, hésitent à absorber la hausse des prix. D’autres profitent directement de la demande en IA, qui continue de dépasser l’offre, et l’effet de richesse qui en résulte soutient la consommation des ménages à hauts revenus. Selon nous, cette divergence se reflète dans les valorisations, avec une augmentation significative de la dispersion des spreads. À l’avenir, les élections de mi-mandat seront au centre de l’attention, après quoi l’attention se portera à nouveau sur une éventuelle nouvelle hausse des taux de la Réserve fédérale (Fed) en décembre.
Europe
Octobre a été un mois volatil, le crédit européen affichant des performances mitigées ; les obligations de qualité ont progressé tandis que les obligations à haut rendement (HY) ont reculé, sous-performant les HY américaines et offrant des points d’entrée potentiellement intéressants. Les actions ont chuté, pénalisées par les résultats mitigés des géants technologiques et la déception quant à leur flux de trésorerie malgré d’importantes dépenses en intelligence artificielle. L’appréhension des investisseurs s’est propagée aux marchés à risque en général, accentuée par la hausse des prix du pétrole, alors que l’impasse au Moyen-Orient persistait. Les spreads ont subi des pressions tout au long du mois, sous l’effet de plusieurs facteurs, dont les troubles politiques en France, avant de se résorber partiellement en fin de mois. La baisse des rendements des obligations d’État de base a contribué à compenser l’élargissement des spreads, la demande d’actifs refuges soutenant la hausse des taux. La Banque centrale européenne (BCE) et la Réserve fédérale (Fed) ont toutes deux maintenu leurs taux inchangés fin octobre, après les hausses de septembre. Les données sur l’inflation ont continué d’indiquer une pression à la hausse persistante, tandis que la croissance est restée robuste.
EM
La dette des marchés émergents a affiché des rendements mitigés. Les obligations souveraines et les obligations d’entreprises de qualité investissement (IG) ont progressé, tandis que les obligations d’entreprises à haut rendement (HY) ont reculé en raison de l’élargissement des spreads. Les investisseurs ont réagi négativement à la perspective de la poursuite des dépenses sociales massives au Brésil suite à la réélection surprise du président Lula. L’élargissement des spreads sur les obligations d’entreprises et souveraines s’explique principalement par la baisse des rendements des bons du Trésor américain. L’Amérique latine a été la région la plus performante, tant pour les obligations IG que HY, grâce notamment au Mexique, au Chili et à l’Argentine. À l’inverse, l’Asie a sous-performé pour les obligations HY et l’Europe de l’Est pour les obligations IG. Les spreads se sont décompressés par notation: les spreads des obligations CCC ont le plus augmenté, suivis par ceux des obligations B, puis BB. Au niveau sectoriel, le secteur financier des marchés émergents a surperformé, tandis que le secteur de la construction résidentielle a sous-performé. Sur le marché primaire, la demande s’est fléchie en octobre, mettant fin à une période durant laquelle les emprunteurs de tous les segments pouvaient lever des fonds de toute taille. Les émissions sur les marchés émergents ont été nettement inférieures à la moyenne, environ 80% provenant d’émetteurs IG. L’Amérique latine était la seule région où les volumes étaient conformes aux moyennes historiques. Le secteur financier représentait environ la moitié de l’offre, tandis que le secteur de l’énergie dominait parmi les entreprises non financières.
Outlook
Novembre s’ouvre sur un contexte macroéconomique toujours instable. Le conflit au Moyen-Orient demeure irrésolu, alimentant la pression à la hausse sur les prix de l’énergie et l’inflation, tandis que les tensions politiques et budgétaires en France continuent de peser sur le moral des investisseurs européens. Face à une inflation persistante et une croissance robuste, les marchés anticipent une hausse des taux en décembre, tant de la Fed que de la BCE. Les anticipations d’un resserrement de la politique monétaire de la BCE se sont modérées depuis septembre, et nous estimons que les anticipations actuelles sont plus réalistes. Nous prévoyons que la volatilité des taux persistera. Le mois d’octobre a également démontré la sensibilité des marchés au cycle d’investissement dans l’IA, qui soutient certains secteurs tout en pesant sur d’autres. La dispersion des rendements entre les émetteurs, les secteurs et les notations s’est déjà considérablement accrue, et les investisseurs sont devenus plus exigeants. Selon nous, cet environnement crée des opportunités ciblées qui récompensent une gestion rigoureuse. Nous restons optimistes quant aux fondamentaux des entreprises à l’échelle mondiale, et nous pensons que l’élargissement des spreads et le niveau élevé des rendements globaux observés en octobre offrent des points d’entrée potentiellement favorables. Dans ce contexte, nous considérons les niveaux de rendement actuels comme une source de revenus et de résilience, et nous continuons d’adapter nos portefeuilles pour tirer parti des perturbations dès leur apparition.
Muzinich & Co. mentionné ici est défini comme Muzinich & Co., Inc. et ses affiliés. Le présent document a été produit à titre d’information uniquement et n’est pas destiné à constituer une offre, un conseil ou une recommandation d’achat de titres ou d’autres instruments financiers. Les avis exprimés sont valables à la date de publication et sont susceptibles d’être modifiés sans aucune référence ou notification. La performance passée ne préjuge pas de la performance future. La valeur des investissements et du revenu tiré de ceux-ci peut varier à la hausse comme à la baisse et n’est pas garantieIl n’est en aucun cas garanti que les investisseurs récupèrent l’intégralité du montant initialement investi. Les taux de change peuvent entraîner une hausse ou une baisse de la valeur des investissements. Ce document et les vues et opinions exprimées ne doivent pas être interprétés comme une offre d’achat ou de vente ou une invitation à s’engager dans une activité d’investissement ; ils sont à titre informatif uniquement. Les opinions et les observations, sur les tendances des marchés financiers qui sont basées sur les conditions de marché représentent nos points de vue à la date du présent document. Elles sont considérées comme étant exactes au moment de la rédaction du présent document, mais Muzinich ne saurait toutefois garantir leur exactitude et décline toute responsabilité en ce qui concerne toute erreur ou omission. Certaines informations contenues dans ce document constituent des déclarations prospectives ; en raison de divers risques et incertitudes, les événements réels peuvent différer sensiblement de ceux reflétés ou envisagés dans ces déclarations prospectives. Rien dans le présent document ne peut être considéré comme une garantie, une promesse, une assurance ou une allégation quant à l’avenir. Toutes les informations contenues dans ce document sont censées être exactes à la/aux date(s) indiquée(s), incomplètes et peuvent être modifiées à tout moment. Certaines informations contenues dans le présent document sont basées sur des données obtenues auprès de tiers et, bien qu’elles soient considérées comme fiables, elles n’ont pas fait l’objet d’une vérification indépendante par Muzinich and Co. ou par une société affiliée à Muzinich and Co., et leur exactitude ou leur exhaustivité ne peut être garantie. Les marchés émergents peuvent être plus risqués que les marchés plus développés pour diverses raisons, notamment, mais sans s’y limiter, une instabilité politique, sociale et économique accrue; une volatilité accrue des prix et une liquidité du marché réduite. Publié dans l’Union Européenne par Muzinich & Co. (Dublin) Limited, qui est autorisé et réglementé par la Banque centrale d’Irlande. Enregistré en Irlande sous le numéro 625717. Adresse de domiciliation : 16 Fitzwilliam Street Upper, Dublin 2, D02Y221, Ireland. Publié en Suisse par Muzinich & Co. (Switzerland) AG. Enregistré en Suisse sous le numéro CHE-389.422.108. Adresse de domiciliation : Tödistrasse 5, 8002 Zurich, Switzerland. Publié à Singapour et Hong Kong par Muzinich & Co. (Singapore) Pte. Limited, qui est autorisé et réglementé par l’Autorité monétaire de Singapour. Enregistré à Singapour sous le numéro 201624477K. Adresse de domiciliation : 6 Battery Road, #26- 05, Singapore, 049909. Publié dans toutes les autres juridictions (à l’exception des États-Unis) par Muzinich & Co. Limited. qui est autorisé et réglementé par la Financial Conduct Authority. Domicilié en Angleterre et aux Pays de Galles sous le numéro 3852444. Adresse de domiciliation : 8 Hanover Street, London W1S 1YQ. Muzinich & Co. Ltd. est une filiale de Muzinich & Co., Inc., enregistré en tant que conseiller en investissement auprès de la U.S. Securities and Exchange Commission. Muzinich & Co., Inc. étant un conseiller en placement inscrit auprès de la SEC, cela n’implique en aucun cas un certain niveau de compétence ou de formation ou toute autorisation ou approbation de la SEC.