

Simply put, alors que les États et les nouveaux émetteurs se disputent une épargne qui progresse moins vite, tout nouveau financement se fait de plus en plus au détriment des actifs déjà en circulation.
Par Florian Ielpo, Head of Macro et Dhiraj Bajaj, CIO Asia
Points clés:
- Des émissions records se heurtent à une raréfaction des financements: 2026 a vu la plus importante introduction en Bourse et la plus importante augmentation de capital de l’histoire, auxquelles s’ajoutent près de 600 milliards de dollars d’émissions obligataires liées à l’IA.
- L’épargne du G7 a doublé depuis 2000, mais les besoins de financement des États ont presque décuplé, réduisant fortement les financements disponibles pour les emprunteurs privés.
- Depuis 2023, les nouvelles cotations ont donc un coût: leurs secteurs sous-performent le jour de leur introduction, les investisseurs vendant des actions existantes pour financer les nouvelles émissions. C’est l’un des nombreux signes des préoccupations croissantes qui entourent actuellement le financement.
Le financement de l’intelligence artificielle est devenu une question pour l’ensemble du marché, et pas seulement pour les sociétés qui la construisent, et cette année en a apporté la preuve. SpaceX a levé 75 milliards de dollars en juin, la plus grosse introduction en Bourse jamais réalisée, plus du double du record de Saudi Aramco en 2019. Alphabet a placé 85 milliards de dollars d’actions nouvelles le même mois, la plus grosse augmentation de capital de l’histoire. Avant cela, OpenAI avait bouclé une levée de 110 milliards et Anthropic de 65 milliards, tandis que les émissions obligataires liées à l’IA devraient approcher 570 milliards sur l’année. Les États, de leur côté, continuent d’emprunter 5 à 6% du PIB chaque année pour financer leurs déficits. Tout ce capital doit bien venir de quelque part, et ce quelque part, c’est l’épargne. D’où vient donc tout cet argent? Notre inquiétude est simple : ce réservoir, une fois les États servis, croît bien moins vite que les besoins qu’on lui adresse, et la capacité des marchés à absorber autant de papier nouveau, sur le crédit comme sur les actions, n’est pas illimitée. Cette semaine, nous abordons la question sous l’angle des introductions en Bourse et nous posons deux questions: combien d’épargne reste-t-il réellement aux émetteurs privés, et qu’arrive-t-il à un secteur le jour où l’une de ses sociétés entre en Bourse?
Ce que dit la littérature
Le coût du capital dépend en partie de l’équilibre entre la quantité d’épargne disponible et les besoins de financement. C’est l’un des mécanismes au cœur du débat sur la «stagnation séculaire». Rachel et Summers (2019) montrent que, pendant quatre décennies, l’augmentation des dettes et des déficits publics a capté une part importante de l’épargne privée des économies avancées. En accentuant la concurrence pour cette épargne, les besoins de financement des États ont ainsi maintenu les taux neutres au-dessus du niveau qu’ils auraient atteint en leur absence. Le même mécanisme s’applique aux marchés actions: une augmentation de l’offre de titres mobilise une partie des capitaux disponibles et peut donc peser sur le prix des actions existantes. Braun et Larrain (2009) montrent ainsi que les grandes introductions en Bourse font baisser le cours des entreprises cotées les plus proches de la société introduite. Cet effet est d’autant plus marqué que le marché est peu profond, c’est-à-dire que sa capacité à absorber une offre supplémentaire est limitée. Gabaix et Koijen (2021) en donnent l’explication générale: la demande d’actions est beaucoup moins élastique que ne le supposent les modèles traditionnels, si bien qu’un dollar d’offre supplémentaire peut entraîner une variation des prix très supérieure à un dollar.
La dynamique de l’épargne
Les besoins d’investissement ont été le sujet de l’année, à juste titre, mais l’autre côté du bilan mérite la même attention. L’épargne continue de croître: dans le G7, elle est passée de 5’000 milliards de dollars en 2000 à 11’000 milliards en 2025. Ce qui a changé, c’est son rythme par rapport à ce qu’on lui demande. Le monde dans lequel la plupart d’entre nous avons grandi était un monde d’expansion démographique, où l’épargne croissait aussi vite que les revenus; avec le vieillissement, elle croît désormais moins vite que le PIB, et la récente vague d’inflation a entamé ce que les ménages avaient mis de côté, si bien que l’épargne brute du G7 a glissé de 23% du PIB en 1980 à 20% aujourd’hui, une érosion lente plutôt qu’un effondrement (Figure 1, panneau A). Le monde émergent épargne bien davantage, un tiers de son revenu, et épargne désormais autant que les économies avancées en dollars. Cette épargne n’est toutefois pas disponible pour les émetteurs occidentaux: elle finance l’investissement sur place, et ce que les économies émergentes prêtent au reste du monde, c’est leur excédent courant, environ 600 milliards de dollars par an, un demi-point de PIB mondial. Le réservoir qui compte pour une société qui se cote à New York est donc l’épargne des économies avancées elles-mêmes, et c’est là que se situe le vrai changement, dans le panneau B. Les États du G7 empruntaient en moyenne moins de 4% du PIB par an avant 2008; ils empruntent près de 6% aujourd’hui, 2’900 milliards de dollars en 2025 contre 300 milliards en 2000. Une fois ces montants retirés, l’épargne disponible pour les emprunteurs privés est tombée de 22% du PIB en 2000 à 18% avant la pandémie et 15% en 2025, et les prévisions d’octobre du FMI la maintiennent à 14% jusqu’en 2031, un niveau que le G7 n’a connu que dans les années de crise de 2009 et 2020 – ce n’est pas l’épargne qui manque, c’est ce que l’État en laisse.
La conséquence s’ensuit directement. Quand le réservoir croît moins vite que les besoins qu’on lui adresse, le projet marginal n’est plus financé par de l’argent frais: il est financé en retirant de l’argent aux projets existants. Cette substitution est un trait général du régime actuel, sur le crédit comme sur les actions, et elle est difficile à observer en agrégé. Le marché des introductions en Bourse est l’endroit où on peut la voir, une opération à la fois.
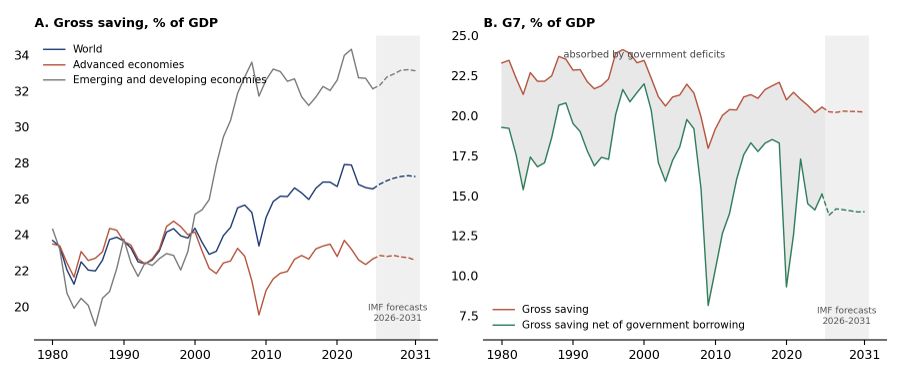
Source: FMI, World Economic Outlook (octobre 2026), base Jordà-Schularick-Taylor Macrohistory, calculs LOIM.
Reading note: Panneau A : épargne nationale brute en % du PIB. Panneau B : agrégat G7 pondéré par le PIB en dollars ; le solde public provient du WEO à partir de 2001 et de la base Macrohistory avant, raccordés sur les années communes. Les pointillés sont les prévisions du FMI pour 2026-2031. Échantillon : 1980-2031.
Les introductions en Bourse comme signe de saturation
De tous les placements simples qui s’offrent à un épargnant, les actions sont le plus risqué, et donc celui qui doit le plus travailler pour attirer l’argent. Au sein d’un secteur, cette compétition est réelle: une nouvelle cotation et les sociétés déjà cotées se disputent les mêmes investisseurs. Quand l’épargne est abondante, l’argent frais finance le nouveau projet et les sociétés en place sont laissées tranquilles. Quand elle ne l’est pas, c’est l’argent déjà placé qui finance le nouveau projet: les investisseurs vendent ce qu’ils détiennent déjà dans le secteur pour payer le nouvel entrant, et le secteur sous-performe le jour où les titres commencent à s’échanger. La Figure 2 teste cette idée sur toute l’histoire des introductions en Bourse américaines depuis 1980, plus de 7’600 cotations réparties en dix industries[1]. Les barres montrent, année par année, comment l’industrie de la société nouvellement cotée s’est comportée par rapport au marché sur le jour de la cotation et le lendemain, et la ligne montre l’épargne disponible pour les emprunteurs privés de la Figure 1.
Trois résultats ressortent. Premièrement, le secteur d’une introduction sous-performe le marché le jour de la cotation deux années sur trois depuis 1980: la substitution est le cas normal, pas l’exception. Deuxièmement, l’exception est précisément la période d’épargne abondante: entre 1996 et 2000, avec un réservoir au-dessus de 20% du PIB, le secteur d’une introduction montait avec elle, d’un demi-point en 1999. Dans les années d’épargne rare, sous la médiane de 17,5% du PIB, le secteur a perdu 6 points de base en moyenne sur deux jours ; dans les années d’épargne abondante, il en a gagné un, et la corrélation entre les deux séries est de 41% sur 46 ans. Troisièmement, les trois dernières années tombent toutes du mauvais côté: 2023, 2024 et 2025 sont négatives, et 2025 est la pire année depuis 2020 – le marché absorbe la vague d’introductions, mais aux dépens des sociétés déjà cotées.
Les introductions en Bourse ne sont que la partie visible de la compétition. Les sociétés cotées lèvent aussi des fonds propres, Alphabet et ses 85 milliards de dollars en premier. Les sociétés non cotées en lèvent encore davantage: les levées de 110 milliards d’OpenAI et de 65 milliards d’Anthropic en 2026 sont les plus gros financements privés jamais réalisés, et une bonne partie de cet argent vient de sociétés cotées, Amazon et Nvidia ont contribué à eux seuls à hauteur de 80 milliards dans la levée d’OpenAI, de l’argent qui aurait autrement été rendu aux actionnaires. Les centres de données eux-mêmes se financent par la dette: les émissions obligataires liées à l’IA devraient approcher 570 milliards de dollars en 2026 et, selon certaines estimations, l’endettement des hyperscalers franchira le cap des mille milliards de dollars d’ici 2027. Tout cela puise dans le même réservoir, et chaque dollar qui va à un nouvel émetteur est un dollar de liquidité et de pouvoir de fixation des prix retiré aux autres secteurs actions et aux autres segments du crédit. Si aujourd’hui une introduction en Bourse signifie, en moyenne, des rendements négatifs pour les titres existants de son secteur, les prévisions du FMI laissent penser que l’effet ne peut que s’aggraver: l’épargne qui reste aux émetteurs privés ne devrait pas se redresser avant 2031. Les secteurs les plus exposés à l’offre nouvelle, la technologie en premier, pourraient s’attendre à quelques mauvaises surprises les jours de cotation.
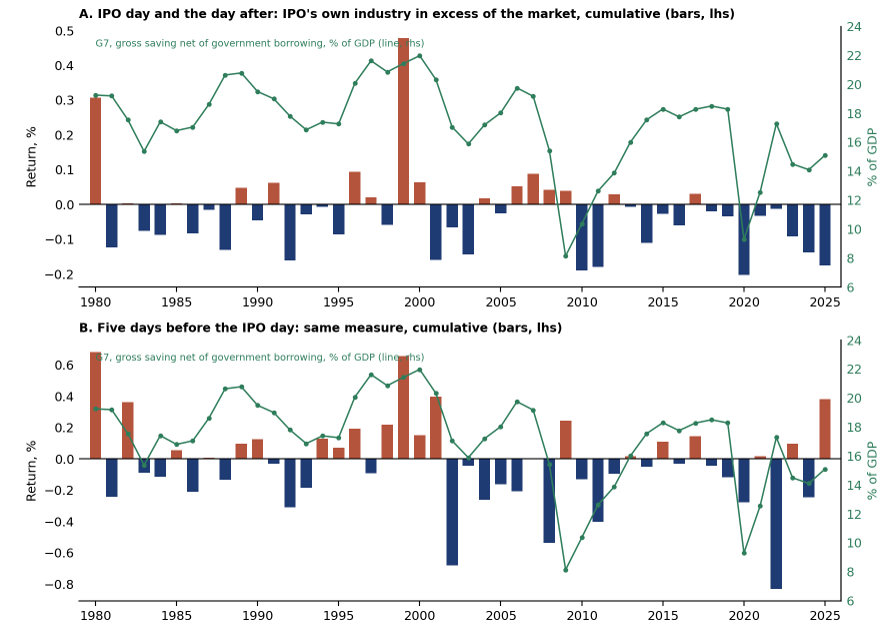
Source: Base Field-Ritter (Jay Ritter, janvier 2026), bibliothèque de données de Kenneth French (10 portefeuilles d’industries, quotidien), FMI, calculs LOIM.
Reading note: Pour chaque introduction en Bourse américaine, rendement cumulé de l’industrie de la société introduite moins la moyenne des dix industries, sur le jour de la cotation et le jour suivant (panneau A) et sur les cinq jours de bourse précédant la cotation (panneau B), en moyenne par année de cotation. Ligne : épargne brute du G7 nette des emprunts publics, en % du PIB, de la figure 1. Échantillon : 1980-2025.
Simply put, alors que les États et les nouveaux émetteurs se disputent une épargne qui progresse moins vite, tout nouveau financement se fait de plus en plus au détriment des actifs déjà en circulation.
Macro/Nowcasting Corner
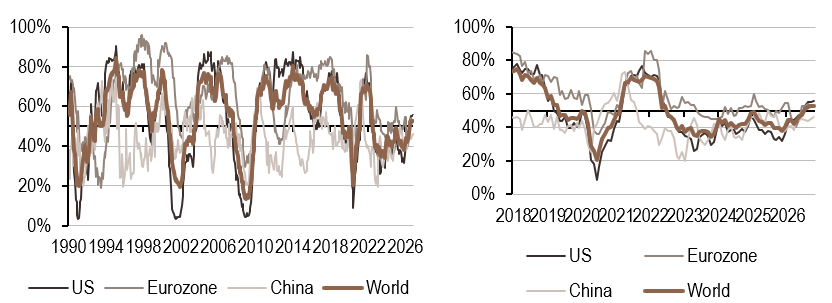
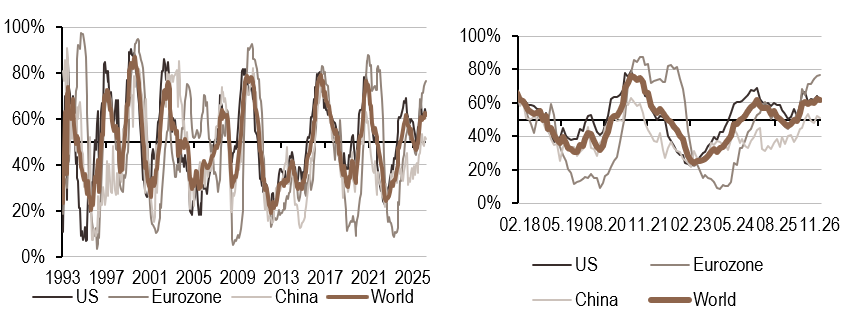
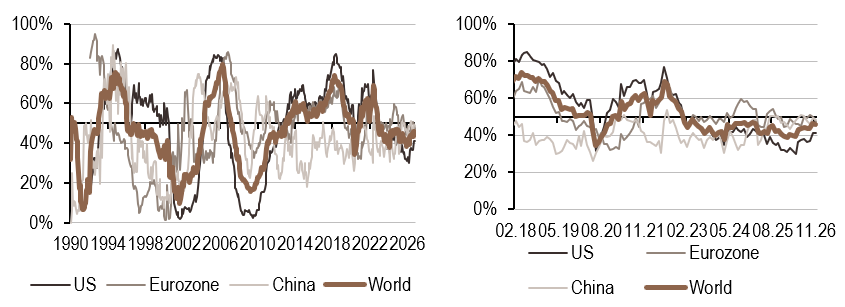
Cette section rassemble l’évolution la plus récente de nos indicateurs de nowcasting pour la croissance mondiale, les surprises en matière d’inflation mondiale et les surprises en matière de politique monétaire mondiale. Ces indicateurs permettent de suivre les évolutions macroéconomiques les plus récentes qui font bouger les marchés.
Nos indicateurs de nowcasting indiquent actuellement:
- Notre nowcaster de croissance est resté globalement stable au cours de la semaine, à l’exception de la Chine, où il s’est amélioré grâce à des données d’exportations plus solides.
- Notre indicateur d’inflation s’est affaibli aux États-Unis et en Chine. À l’échelle mondiale, les signaux d’inflation ont légèrement reculé, reflétant une dynamique inflationniste plus modérée aux États-Unis ainsi qu’une baisse des données liées à la production en Chine.
- Notre indicateur monétaire a poursuivi son repli, avec une baisse plus marquée dans la zone euro. Néanmoins, l’indice de diffusion est resté supérieur à 50%.
[1]Les industries sont attribuées à partir du nom des sociétés par des règles de mots-clés, la base Field-Ritter ne comportant pas de code d’industrie ; 7 656 introductions de sociétés opérationnelles sont classées, les SPAC, ADR et fonds fermés sont exclus. Le marché est la moyenne simple des dix portefeuilles d’industries.
Source : Bloomberg, LOIM
Note de lecture : l’indicateur de prévision immédiate de LOIM rassemble différents indicateurs économiques à un moment précis, afin de déterminer la probabilité de survenance d’un risque macroéconomique donné, comme la croissance, les surprises en matière d’inflation et les surprises en matière de politique monétaire. Les indicateurs en temps réel vont de 0% (croissance faible, surprises en matière d’inflation modérées et politique monétaire accommodante) à 100% (croissance forte, risque élevé de surprises en matière d’inflation et politique monétaire restrictive).
A l’usage exclusif des investisseurs professionnels
Ce document est publié par Lombard Odier Asset Management (Europe) Limited, autorisée et réglementée par la Financial Conduct Authority (la « FCA »), et inscrite au registre de la FCA sous le numéro 515393.
Lombard Odier Investment Managers (« LOIM ») est un nom commercial.
Ce document est fourni à titre d’information uniquement et ne constitue pas une offre ou une recommandation d’achat ou de vente d’un quelconque titre ou service. Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait illégale. Ce matériel ne contient pas de recommandations ou de conseils personnalisés et n’est pas destiné à remplacer les conseils d’un professionnel en matière d’investissement dans des produits financiers. Avant de s’engager dans une transaction, l’investisseur doit examiner attentivement l’adéquation de la transaction à sa situation particulière et, si nécessaire, obtenir un avis professionnel indépendant sur les risques, ainsi que sur les conséquences juridiques, réglementaires, fiscales et comptables. Ce document est la propriété de LOIM et est adressé à son destinataire exclusivement pour son usage personnel. Il ne peut être reproduit (en totalité ou en partie), transmis, modifié ou utilisé à d’autres fins sans l’autorisation écrite préalable de LOIM. Ce document contient les opinions de LOIM, à la date d’émission.
Ni ce document ni aucune copie de celui-ci ne peuvent être envoyés, introduits ou distribués aux États-Unis d’Amérique, dans l’un de ses territoires ou possessions ou dans les zones soumises à sa juridiction, ou à ou au profit d’une personne des États-Unis. À cette fin, l’expression « personne des États-Unis » désigne tout citoyen, ressortissant ou résident des États-Unis d’Amérique, toute société de personnes organisée ou existant dans un État, un territoire ou une possession des États-Unis d’Amérique, toute société constituée en vertu des lois des États-Unis ou d’un État, d’un territoire ou d’une possession de ce pays, ou toute succession ou fiducie assujettie à l’impôt fédéral sur le revenu des États-Unis, quelle que soit la source de ses revenus.
Source des chiffres : Sauf indication contraire, les chiffres sont préparés par LOIM.
Bien que certaines informations aient été obtenues de sources publiques jugées fiables, sans vérification indépendante, nous ne pouvons pas garantir leur exactitude ou l’exhaustivité de toutes les informations disponibles auprès de sources publiques.
Les points de vue et opinions exprimés le sont à titre informatif uniquement et ne constituent pas une recommandation de LOIM d’acheter, de vendre ou de détenir un quelconque titre. Les vues et opinions sont à jour à la date de cette présentation et peuvent être sujettes à des changements. Ils ne doivent pas être interprétés comme des conseils d’investissement.
Aucune partie de ce document ne peut être (i) copiée, photocopiée ou dupliquée sous quelque forme que ce soit, par quelque moyen que ce soit, ou (ii) distribuée à toute personne qui n’est pas un employé, un dirigeant, un administrateur ou un agent autorisé du destinataire, sans le consentement préalable de Lombard Odier Asset Management (Europe) Limited. Au Royaume-Uni, ce matériel est un matériel de marketing et a été approuvé par Lombard Odier Asset Management (Europe) Limited qui est autorisée et réglementée par la FCA. ©2022 Lombard Odier IM. Tous droits réservés.