Les places financières ont connu un bref répit la semaine passée, avec le reflux du pétrole et des rendements obligataires, après la hausse de taux annoncée par la Fed mercredi soir. Cette accalmie n'aura pas duré, l'Europe terminant proche de ses plus bas de la semaine, les marchés actant que les banques centrales ont durci le ton. La persistance des tensions inflationnistes devrait limiter les prises de risques sur les actions.
Matières premières
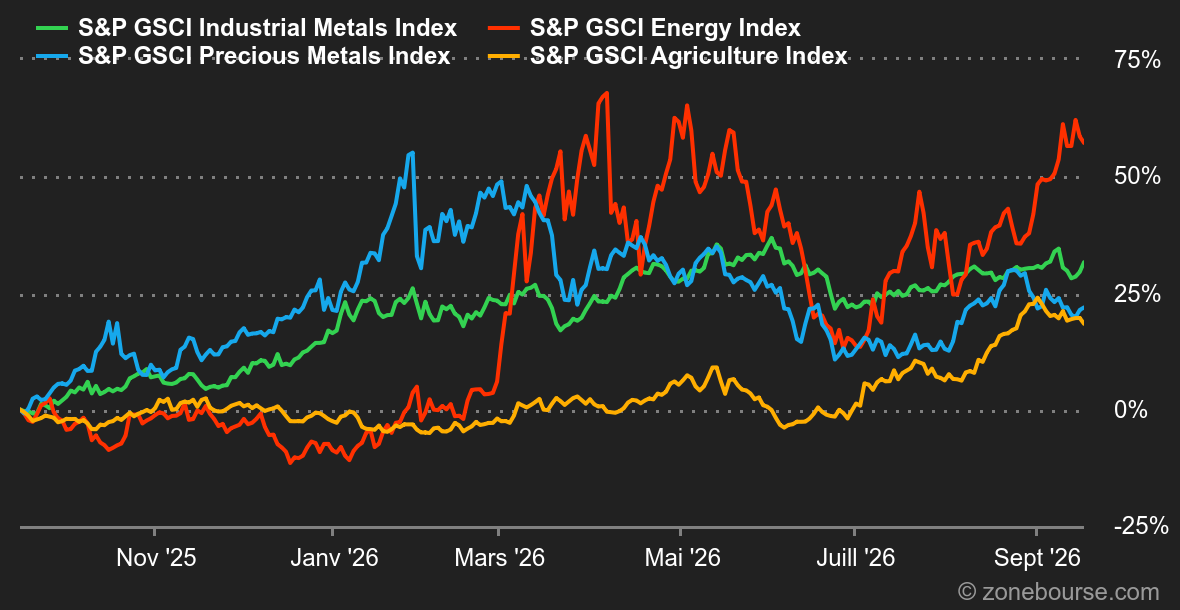
Le pétrole a beaucoup bougé cette semaine, sous l’effet des nouvelles en provenance du Moyen-Orient. Le Brent a cédé 2% à 104 USD/bbl, mais il a eu tendance à se reprendre vendredi, après des informations évoquant des restrictions à l’export à venir aux Etats-Unis et en Arabie Saoudite.
Donald Trump a évoqué une « décision majeure » sur une éventuelle intensification des opérations contre Téhéran, et une réunion avec les pays du Golfe est attendue la semaine prochaine à New York. La Chine a par ailleurs demandé en privé à l’Iran de contribuer à contenir les Houthis, après que Riyad a sollicité Pékin suite aux avancées du groupe le long de la mer Rouge et du détroit de Bab el-Mandeb.
La question du diesel a néanmoins cristallisé une partie des tensions inflationnistes. La flambée des prix de ce carburant s’est imposée comme un sujet de préoccupation directe pour l’administration américaine, qui cherche à forcer Moscou et Kiev à cesser de frapper leurs infrastructures énergétiques réciproques. L’or et l’argent ont profité à plein du repli du dollar et de la prudence ambiante. L’once d’or a progressé de 1,4% à 4 346 USD/oz.
Macroéconomie
Macro : Sans surprise, la Fed a relevé cette semaine ses taux de 25 points de base. Une première depuis 2023. Mais ce n’est que le début d’une phase de resserrement monétaire. Les commentaires de Kevin Warsh, indiquant que la Fed avait « enlevé une dose d’accommodation », signalent au marché que la Réserve fédérale a encore du travail. Les investisseurs attendent désormais trois hausses de taux supplémentaires d’ici fin 2027. Toutefois, cette hausse de taux a plutôt été bien accueillie par les marchés. En effet, l’intervention de la Fed semble avoir mis un coup d’arrêt à l’envolée des taux longs, sujet d’inquiétude principal des dernières semaines. La Banque du Japon, de son côté, a relevé ce vendredi son taux directeur à 1,25%, son plus haut niveau depuis 31 ans. La Banque du Japon cherche surtout à lutter contre la faiblesse structurelle du yen, qui elle-même renchérit le coût des importations et donc alimente l’inflation.
Crypto : Le bitcoin (BTC) progresse de 1,59% depuis lundi, et se retrouve autour des 78’000 USD. Pourtant, ce n’était pas gagné. En début de semaine, le Sénat américain a bloqué le CLARITY Act, une loi majeure censée clarifier les règles du marché crypto et les rôles de la SEC et de la CFTC. Le texte a obtenu 50 voix contre 49, mais il en fallait 60 pour poursuivre son examen. Les désaccords portent notamment sur les conflits d’intérêts politiques, les stablecoins et la DeFi. À l’annonce du blocage, le BTC a perdu plus de 3%, tandis que Coinbase et Circle ont chuté de plus de 10%. Mais ces valeurs, et notamment le bitcoin, ont rebondi en fin de semaine, signe que les crypto-investisseurs restent optimistes pour la suite. Du côté des autres cryptos, même tendance: l’ether (ETH) est en hausse de 1% sur la semaine, à 2’500 USD, Solana (SOL) bondit de 6,5%, à 105 USD, tandis que le Binance Coin (BNB) progresse de 4,19%, à 750 USD.
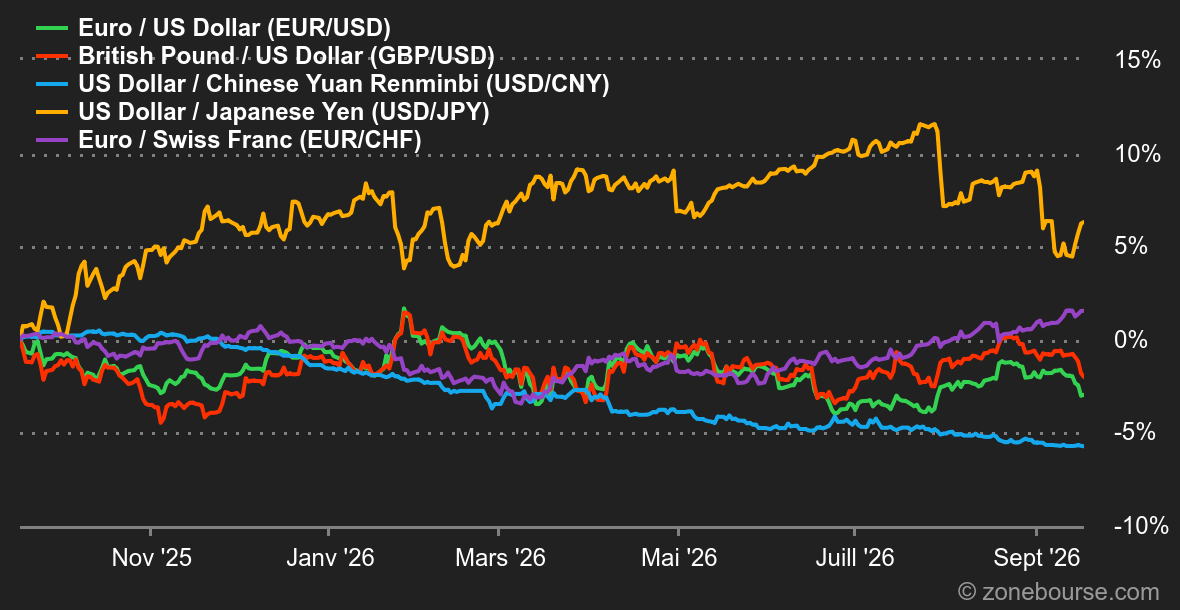
La banque centrale américaine a fait le job en relevant ses taux, pour envoyer un signal face à la hausse des prix. En revanche, elle ne peut pas faire grand-chose contre les fluctuations pétrolières liées aux tensions géopolitiques. Les rumeurs de restrictions concernant le diesel et l’approvisionnement de l’Europe par l’Arabie Saoudite n’arrangent rien.
Après la vague de banques centrales, les données d’activité vont reprendre leur place dans l’agenda. Les indicateurs PMI Flash de septembre seront communiqués mercredi. La principale statistique américaine, les commandes de biens durables d’août, est attendue vendredi. Le calendrier de résultats des sociétés est clairsemé mais contient quelques valeurs moyennes.