
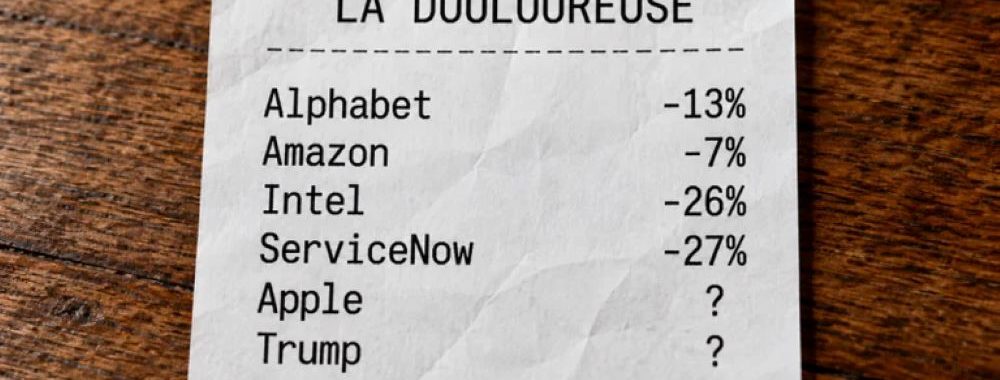
La perspective d'une hausse de taux en décembre des deux côtés de l'Atlantique et la chute des valeurs technologiques américaines ont pesé sur Wall Street la semaine passée. Malgré des publications contrastées, c'est finalement l'Europe qui en a profité pour reprendre un peu de hauteur. Les prochaines publications devraient continuer à alimenter la volatilité et provoquer des mouvements erratiques sur les grands indices.
Matières premières
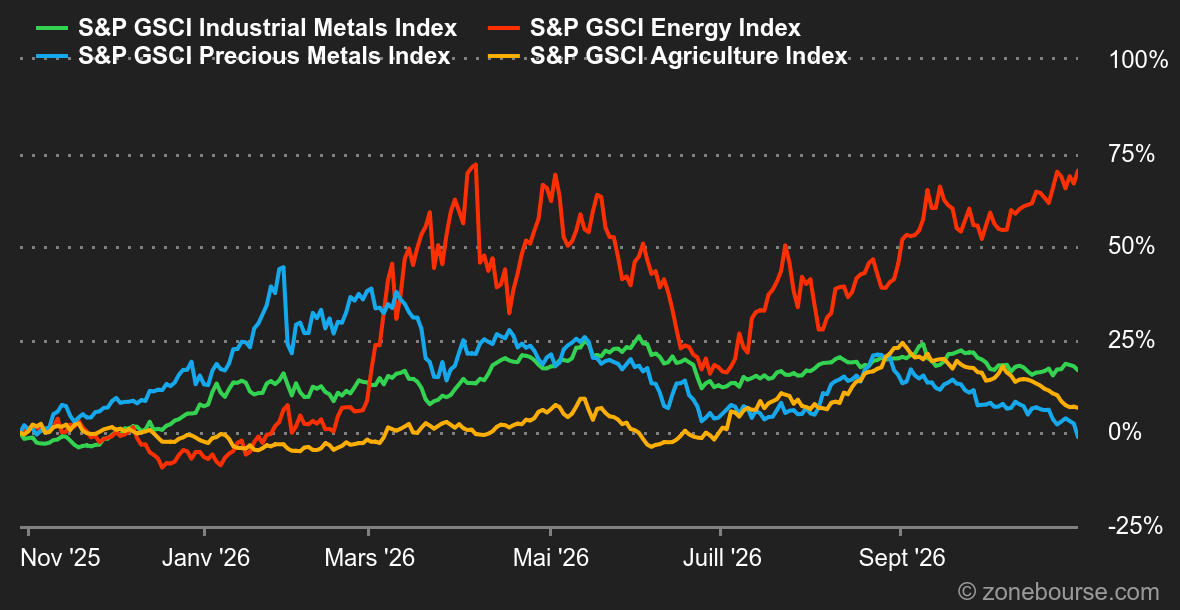
Sale semaine pour le platine et le palladium
Une fois n’est pas coutume, le focus de la semaine est consacré au platine, qui a perdu 8,6% en quelques jours. On aurait pu citer aussi le palladium (-7,7%) et dans une moindre mesure l’argent (-4,8%).
Leur point commun? Ils font partie à la fois des métaux précieux et industriels. A ce titre, ils sont davantage exposés à la demande industrielle et automobile que l’or et ont subi de plein fouet le regain d’aversion au risque qui a traversé les marchés. Le métal jaune a toutefois touché vendredi son plus bas niveau depuis la mi-juillet, pénalisé par la hausse des cours du pétrole brut et des anticipations inflationnistes qui renforcent le scénario d’un resserrement monétaire prolongé.
Le pétrole, lui, reste perché autour de 115 USD le baril, en l’absence de solution concrète au problème d’offre provoqué par les guerres en Ukraine et en Iran.
Macroéconomie
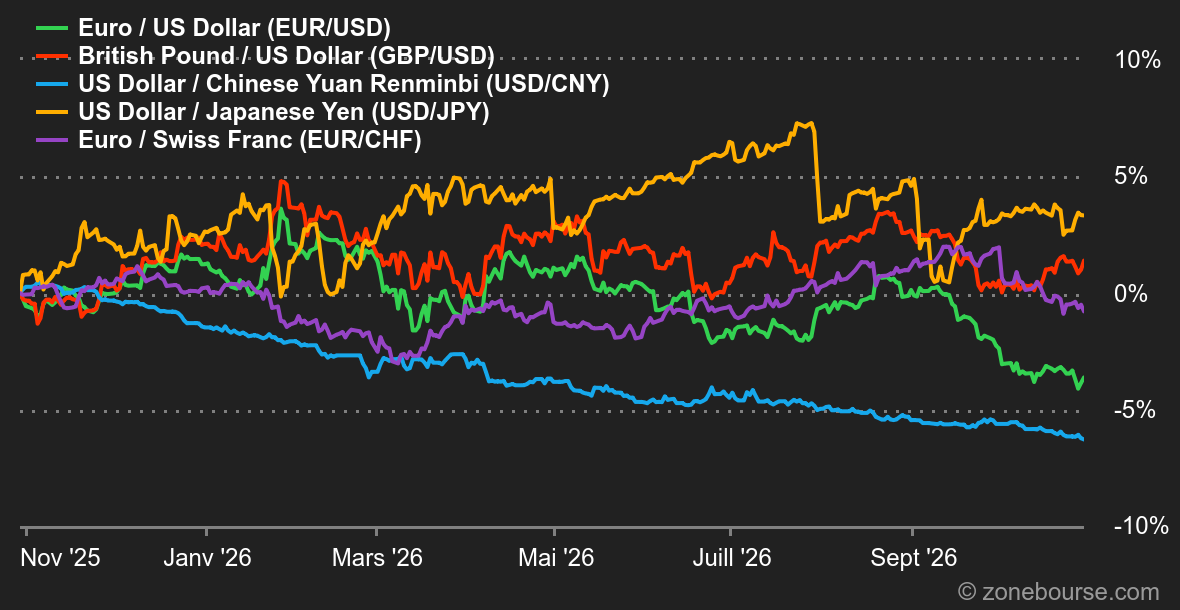
Macro : Sans surprise, la Fed a laissé cette semaine ses taux inchangés, tout en laissant la porte ouverte à une hausse en décembre. Un statu quo qui a tout d’un refus d’obstacle, alors que tous les arguments en faveur d’une hausse sont sur la table. Les dernières données ont montré que l’inflation réaccélère. Une inflation élevée qui n’est pas que le reflet de l’envolée des prix de l’énergie, mais aussi de la forte dynamique de l’économie américaine, dopée aux investissements dans l’IA. La BCE a également opté pour le statu quo cette semaine. Là encore, la décision était largement attendue. Ce que l’on retient surtout de cette réunion, c’est l’officialisation du départ anticipé de Christine Lagarde. La présidente de la BCE quittera ses fonctions le 7 février prochain.
Crypto : Quatrième semaine consécutive de baisse pour le bitcoin (BTC), qui recule de 4% depuis lundi. Le mois d’octobre efface ainsi toute la progression enregistrée en septembre, avec une chute de 8%, mettant fin à une série de trois mois consécutifs de hausse. Le BTC a principalement décroché ces dernières 24 heures après l’annonce d’une cyberattaque visant Binance, la plus grande plateforme d’échange de cryptos au monde. Le piratage pourrait concerner jusqu’à 6,3 MrdsUSD d’actifs, ce qui en ferait le plus important vol de l’histoire de la cryptosphère, si ce montant venait à être définitivement confirmé. Pas vraiment de quoi rassurer les investisseurs, même si la direction de Binance affirme qu’une partie importante des fonds concernés a pu être sécurisée grâce au gel de certains actifs. La plateforme assure également qu’elle prendra en charge les pertes subies par ses utilisateurs. Ce vent de panique a également soufflé sur le reste du marché: l’ether (ETH) recule de 4% cette semaine, autour des 2’200 USD, Solana (SOL) dévisse de 6,3%, à 95 USD, tandis que le BNB de Binance abandonne 5,5%, autour des 680 USD. Bref, le mois d’octobre, historiquement surnommé “Uptober” par les investisseurs en raison de ses performances souvent positives, a cette fois décidé de prendre quelques libertés avec la tradition.
Les investisseurs sont en train de brûler leurs idoles technologiques, parce que les têtes d’affiche ont échoué à rassurer sur le modèle économique qui sous-tend le développement de l’intelligence artificielle. Comme souvent en pareille situation, une volatilité brutale s’installe.
Cette semaine, deux banques centrales et deux grosses statistiques retiendront l’attention. Selon les pronostics du marché, la Banque de réserve d’Australie (mardi) et la Banque d’Angleterre (jeudi) devraient relever leurs taux. Le marché suivra aussi l’inflation annuelle dans la zone euro (mercredi), projetée à 3,8%, et les chiffres du marché du travail américain en octobre (vendredi).
Mais ce sont surtout les midterms aux Etats-Unis qui retiendront l’attention. Les résultats sont attendus dans la nuit de mardi à mercredi. Ceux-ci devraient donner le ton pour les deux années restantes du mandat de Donald Trump.
Les Etats-Unis passent à l’heure d’hiver ce weekend: le décalage traditionnel de six heures entre l’heure continentale européenne et la côte Est américaine redevient la norme.