
Le crédit asiatique peut constituer une source intéressante de revenus, de diversification et d’opportunités à long terme.
Par Mel Siew, gérant de portefeuille
 Le crédit asiatique occupe une place particulière au sein de l’univers obligataire mondial. Il combine une exposition à certaines des économies les plus dynamiques au monde avec un marché majoritairement noté «investment grade», un soutien solide de la part des investisseurs nationaux et de puissantes tendances structurelles à long terme.
Pourtant, de nombreux investisseurs internationaux continuent de sous-pondérer cette classe d’actifs. Les inquiétudes concernant la Chine, la perception des risques liés aux marchés émergents et un manque de familiarité avec cette classe d’actifs ont contribué à un écart d’allocation persistant. Selon nous, l’amélioration des fondamentaux, des facteurs techniques favorables et un potentiel de rendement ajusté au risque attractif constituent des arguments convaincants pour inciter les investisseurs à reconsidérer cette région.
Le meilleur des marchés émergents et développés
Environ 85 à 90% du marché asiatique du crédit relève de la catégorie «investment grade», ce qui permet aux investisseurs de bénéficier d’une qualité de crédit moyenne relativement élevée tout en profitant de la croissance des marchés émergents. La région compte des États souverains hautement notés, tels que Singapour, l’Australie, Hong Kong et la Corée du Sud, tandis que la solidité des bilans souverains et le bon développement des marchés de capitaux nationaux offrent un contexte favorable aux émetteurs privés.
L’environnement macroéconomique est également favorable. L’Asie reste la région de l’économie mondiale qui connaît la croissance la plus rapide. Selon les prévisions du FMI, l’Inde devrait enregistrer une croissance d’environ 6,5% en 2026, l’Indonésie d’environ 5% et les Philippines d’environ 4%. Une demande intérieure résiliente, les investissements dans les infrastructures, l’innovation technologique et une démographie favorable contribuent à soutenir cette croissance.
Des facteurs techniques constituent un autre facteur favorable. Le marché asiatique du crédit en est désormais à sa cinquième année consécutive d’offre nette négative, les entreprises continuant à recourir massivement au financement bancaire et aux marchés des capitaux en monnaie locale. Le faible volume des émissions internationales, combiné à une demande intérieure soutenue et à un regain d’intérêt de la part des investisseurs internationaux, a soutenu les spreads.
Où se trouvent les opportunités?
Nous estimons que les obligations à haut rendement asiatiques soutiennent favorablement la comparaison avec celles des marchés développés en termes de rapport risque/rendement. Environ les trois quarts des obligations d’entreprises asiatiques à haut rendement est noté BB, ce qui permet d’accéder à un segment de qualité relativement élevée du marché des titres «sub-investment grade» tout en offrant des spreads attractifs.
L’Inde est l’une des régions où nous voyons une valeur particulière. Les titres notés BB représentent environ 70% de l’univers «high yield» du pays, le secteur des énergies renouvelables présentant une opportunité structurelle particulièrement intéressante. Le secteur indien des énergies renouvelables a évolué, passant de la simple production d’électricité à un écosystème d’infrastructures plus large englobant le stockage, les solutions d’alimentation électrique 24 heures sur 24 et la fabrication nationale. Malgré des flux de trésorerie contractuels à long terme, des politiques favorables et une forte demande structurelle, de nombreux émetteurs conservent une notation BB, ce qui crée des opportunités potentielles pour les investisseurs actifs en crédit.
Au sein de la catégorie «investment grade», nous voyons également des opportunités parmi les émetteurs BBB de Hong Kong, où l’amélioration des fondamentaux n’est pas encore, selon nous, pleinement reflétée dans les valorisations. L’activité économique s’est renforcée, les marchés immobiliers résidentiels se sont stabilisés et les introductions en bourse ont repris, tandis que Hong Kong pourrait également bénéficier d’une nouvelle amélioration de la croissance chinoise et du sentiment des investisseurs.
De solides facteurs structurels favorables
Les perspectives à long terme vont au-delà des valorisations actuelles. La diversification des chaînes d’approvisionnement encourage les investissements dans toute l’Asie, les entreprises poursuivant des stratégies de type «Chine Plus Un». Parallèlement, la région se trouve au cœur de plusieurs grands thèmes d’investissement mondiaux, notamment l’intelligence artificielle, les semi-conducteurs, les infrastructures numériques et la transition énergétique. Ces tendances devraient générer d’importants besoins de financement et élargir l’éventail des opportunités en matière de crédit d’entreprise.
Des risques subsistent. De nombreuses économies asiatiques sont d’importants importateurs d’énergie, tandis que les investisseurs doivent continuer à surveiller le secteur immobilier chinois, les relations entre les États-Unis et la Chine ainsi que les tensions géopolitiques régionales. Cependant, l’Asie ne constitue pas un marché homogène. Sa diversité, tant au niveau des pays que des secteurs et des émetteurs, offre aux investisseurs actifs une marge de manœuvre considérable pour gérer ces risques. L’inflation est également restée relativement modérée dans une grande partie de la région, ce qui confère à de nombreuses banques centrales une plus grande flexibilité que leurs homologues des marchés développés.
Un rôle accru dans les portefeuilles internationaux?
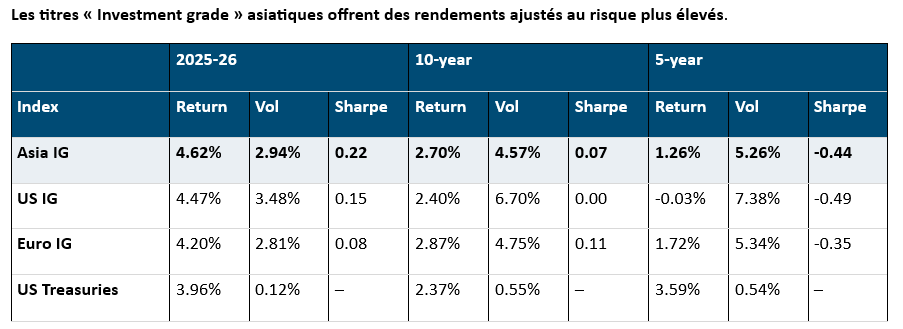
Nous estimons que le crédit asiatique a évolué au-delà d’une simple allocation de niche sur les marchés émergents. Son marché «investment grade» peut potentiellement offrir une exposition régionale de base résiliente, parallèlement aux titres «investment grade» américains et européens, tandis qu’une exposition sélective aux titres à haut rendement offre la possibilité d’améliorer les revenus et les rendements.
Malgré cela, de nombreux investisseurs internationaux restent sous-exposés à cette classe d’actifs. Alors que l’Asie renforce sa position de moteur clé de la croissance économique mondiale, nous estimons que ses marchés du crédit méritent de jouer un rôle proportionnellement plus important dans les portefeuilles obligataires mondiaux. La combinaison de la qualité, de la diversification, des revenus et de l’exposition à de puissantes tendances structurelles de croissance est de plus en plus difficile à reproduire ailleurs.
La valeur des investissements et les revenus qu’ils génèrent peuvent baisser ou augmenter et ne sont pas garantis. Les investisseurs peuvent ne pas récupérer l’intégralité du montant investi.
Ce document ne doit pas être considéré comme une prévision, une recherche ou un conseil en investissement, et ne constitue pas une recommandation, une offre ou une sollicitation d’achat ou de vente de titres ou d’adoption d’une stratégie d’investissement. Les opinions exprimées par Muzinich & Co sont en date du 14 avril 2023 et peuvent changer sans préavis. Toutes les données chiffrées proviennent de Bloomberg au 14 avril 2023, sauf indication contraire.
La société Muzinich & Co. mentionnée dans le présent document est définie comme Muzinich & Co., Inc. et ses sociétés affiliées. Ce document a été produit à des fins d’information uniquement et, en tant que tel, les opinions qu’il contient ne doivent pas être considérées comme des conseils d’investissement. Les opinions sont celles de la date de publication et peuvent être modifiées sans référence ni notification. Les performances passées ne sont pas un indicateur fiable des résultats actuels ou futurs et ne doivent pas être le seul facteur à prendre en considération lors de la sélection d’un produit ou d’une stratégie. La valeur des investissements et les revenus qu’ils génèrent peuvent baisser ou augmenter, et ne sont pas garantis. Les taux de change peuvent entraîner une hausse ou une baisse de la valeur des investissements. Les marchés émergents peuvent être plus risqués que les marchés plus développés pour diverses raisons, y compris, mais sans s’y limiter, une instabilité politique, sociale et économique accrue, une volatilité accrue des prix et une liquidité réduite du marché.
Toute recherche contenue dans ce document a été obtenue et peut avoir été mise en œuvre par Muzinich pour ses propres besoins. Les résultats de ces recherches sont mis à disposition à titre d’information et aucune garantie n’est donnée quant à leur exactitude. Les opinions et les déclarations sur les tendances des marchés financiers qui sont fondées sur les conditions du marché constituent notre jugement et ce jugement peut s’avérer erroné. Les points de vue et opinions exprimés ne doivent pas être interprétés comme une offre d’achat ou de vente ou une invitation à s’engager dans une quelconque activité d’investissement, ils sont uniquement destinés à des fins d’information.
Toute information ou déclaration prospective exprimée dans ce document peut s’avérer incorrecte. Muzinich ne s’engage pas à mettre à jour les informations, données et opinions contenues dans ce document.
Emis dans l’Union européenne par Muzinich & Co. (Ireland) Limited, qui est autorisée et réglementée par la Banque centrale d’Irlande. Enregistrée en Irlande, numéro d’enregistrement de la société : 307511. Adresse du siège social : 32 Molesworth Street, Dublin 2, D02 Y512, Irlande. Emis en Suisse par Muzinich & Co. (Suisse) AG. Enregistrée en Suisse sous le numéro CHE-389.422.108. Adresse du siège social : Tödistrasse 5, 8002 Zurich, Suisse. Emis à Singapour et à Hong Kong par Muzinich & Co. (Singapore) Pte. Limited, qui est autorisée et réglementée par l’Autorité monétaire de Singapour. Enregistrée à Singapour sous le numéro 201624477K. Adresse enregistrée : 6 Battery Road, #26-05, Singapour, 049909. Émis dans toutes les autres juridictions (à l’exception des États-Unis) par Muzinich & Co. Limited. qui est autorisée et réglementée par la Financial Conduct Authority. Enregistré en Angleterre et au Pays de Galles sous le numéro 3852444. Adresse enregistrée : 8 Hanover Street, Londres W1S 1YQ, Royaume-Uni.